
Ogni mese, in un ente locale o in una PMI, la stessa scena si ripete: una spesa attende un'autorizzazione, il responsabile finanziario cerca un documento, l'ufficio operativo sostiene di aver già inviato i dati e il management scopre una variazione soltanto quando il report è ormai pronto. Il problema non è sempre la mancanza di competenze. Spesso manca una regola condivisa che colleghi persone, decisioni, documenti e sistemi.
Un regolamento di contabilità efficace non serve a riempire un archivio. Serve a stabilire chi può decidere, quali verifiche devono precedere un'operazione, quale evidenza deve restare nel gestionale e come si interviene quando il flusso si interrompe. Per gli enti locali rappresenta il punto di raccordo tra il quadro normativo nazionale e l'organizzazione concreta. Per una PMI è uno strumento di controllo interno proporzionato alla complessità dell'impresa.
Indice
- Perché ogni ente e PMI ha bisogno di regole contabili chiare
- Cosa dice la normativa sul regolamento di contabilità
- Struttura tipica e contenuti obbligatori del regolamento
- Come redigere il regolamento, passaggi pratici e approvazione
- Implementare il regolamento in una PMI, processi, ruoli e KPI
- Regolamento di contabilità pubblico e privato, differenze e point di contatto
- Errori comuni nella redazione e come evitarli
- Checklist finale e piano di implementazione in 90 giorni
Perché ogni ente e PMI ha bisogno di regole contabili chiare
In un'amministrazione comunale, il responsabile di un servizio può conoscere bene le proprie esigenze operative, ma non necessariamente il percorso completo che porta da una richiesta di spesa all'impegno, dal pagamento alla rendicontazione. In una PMI familiare, invece, il titolare può approvare acquisti, verificare fatture e autorizzare pagamenti perché ha sempre seguito personalmente ogni passaggio. Finché il volume resta gestibile, il metodo sembra funzionare. Quando aumentano persone, fornitori o commesse, le decisioni informali diventano difficili da controllare.
Il primo rischio è la dipendenza dalla memoria individuale. Una persona sa quale documento allegare, un'altra conosce il percorso corretto nel software, una terza ricorda quali controlli applicare prima di autorizzare. Se una di queste persone è assente, il processo rallenta o si ricostruisce a posteriori. Il secondo rischio riguarda la responsabilità: quando una decisione è stata presa verbalmente, diventa difficile capire chi l'ha approvata e su quali informazioni.
Dalla regola generale all'azione verificabile
Il regolamento riduce questa ambiguità solo se traduce i principi in istruzioni operative. Non basta scrivere che le spese devono essere autorizzate dal soggetto competente. Occorre indicare quale richiesta avvia il procedimento, quale controllo deve essere completato, quale ruolo autorizza e quale documento certifica il passaggio.
La stessa logica vale per una PMI che voglia rafforzare i propri assetti organizzativi e sistemi di controllo. Un regolamento ben progettato non sostituisce il gestionale e non crea burocrazia fine a sé stessa. Disegna invece un percorso che il gestionale può rendere tracciabile.
Regola pratica: se una clausola non consente di rispondere a “chi fa cosa, quando e con quale evidenza”, probabilmente descrive un'intenzione, non una procedura.
La conformità formale protegge soltanto fino a un certo punto. Durante un controllo, un rendiconto o una riconciliazione, l'ente o l'impresa devono dimostrare non solo che una regola esiste, ma anche che il processo l'ha applicata in modo coerente.
Cosa dice la normativa sul regolamento di contabilità
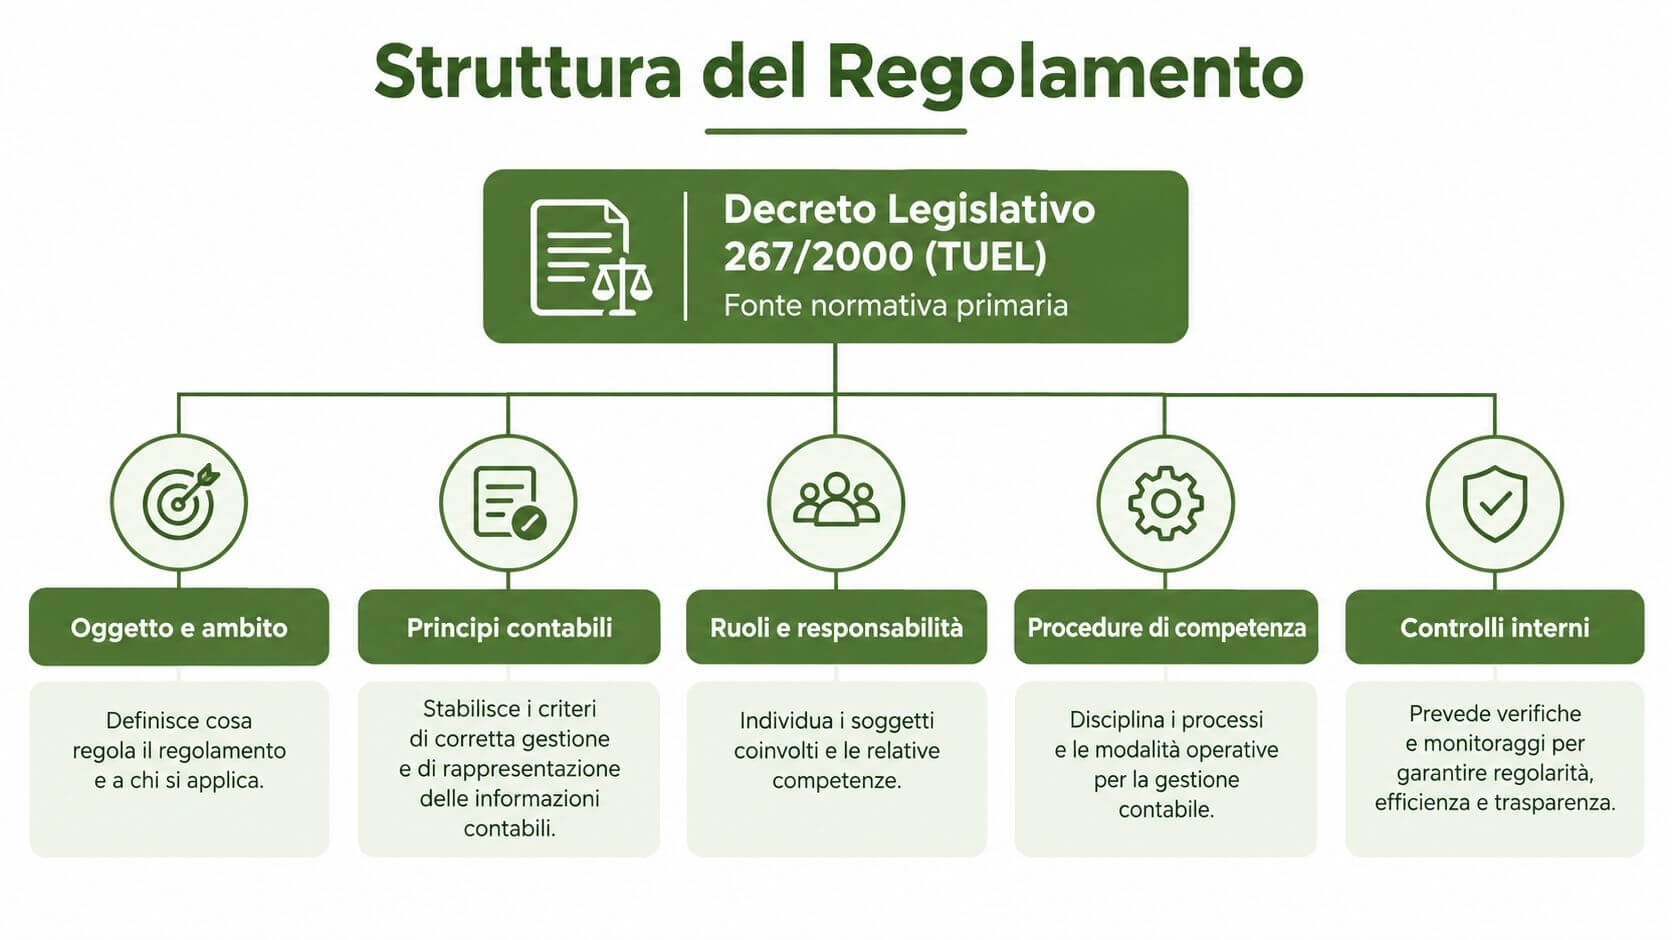
Per gli enti locali, il riferimento centrale è l’articolo 152 del Decreto legislativo 18 agosto 2000, n. 267, il TUEL, entrato in vigore il 13 ottobre 2000. La disposizione attribuisce a ciascun ente il compito di adottare un proprio regolamento di contabilità, nel rispetto dei principi contabili generali e applicati stabiliti dalla legislazione nazionale. Il testo è consultabile nella versione vigente su Normattiva, articolo 152 del TUEL.
L'articolo non impone a tutti gli enti un documento identico. Riconosce uno spazio di autonomia organizzativa, purché le procedure restino coerenti con il TUEL e con gli altri principi statali. Questa distinzione è decisiva: l'ente può adattare ruoli, passaggi e controlli alla propria struttura, ma non può usare l'autonomia per eludere gli obblighi contabili.
Il contenuto operativo richiesto
Il regolamento disciplina, tra gli altri profili:
- Ruoli e competenze, per definire i soggetti coinvolti nella gestione finanziaria.
- Bilancio, dalla formazione alla proposta, approvazione e gestione delle variazioni.
- Entrate, con accertamenti, riscossioni, residui e controlli sulla capacità di incasso.
- Spese, inclusi impegni, liquidazioni, ordinazioni e pagamenti.
- Controlli e rendiconto, per verificare regolarità, equilibri e risultati.
La seconda milestone è il Decreto legislativo 23 giugno 2011, n. 118, corretto e integrato dal Decreto legislativo 10 agosto 2014, n. 126. Secondo la Ragioneria Generale dello Stato, quadro sul bilancio degli enti territoriali, i principi contabili e gli schemi armonizzati si applicano dal 1° gennaio 2015 a regioni, province autonome, enti locali e relativi organismi strumentali. Dal 2016 gli enti territoriali adottano inoltre gli schemi di bilancio armonizzati.
Armonizzazione e autonomia non sono alternative
L'armonizzazione ha introdotto principi applicati di dettaglio, un piano dei conti integrato e regole comuni per collegare contabilità finanziaria, economico-patrimoniale e consolidamento dei conti pubblici. Il regolamento interno deve quindi collegare la scelta organizzativa dell'ente a schemi, tracciati e adempimenti comuni.
Una PMI non applica il TUEL come un ente locale. Può però adottare una logica simile di chiarezza delle responsabilità, separazione dei compiti e tracciabilità, coordinandola con il Codice Civile, gli OIC e le proprie esigenze gestionali. Per approfondire il rapporto tra principi e sistemi contabili è utile anche il contributo sui principi internazionali contabili.
Struttura tipica e contenuti obbligatori del regolamento
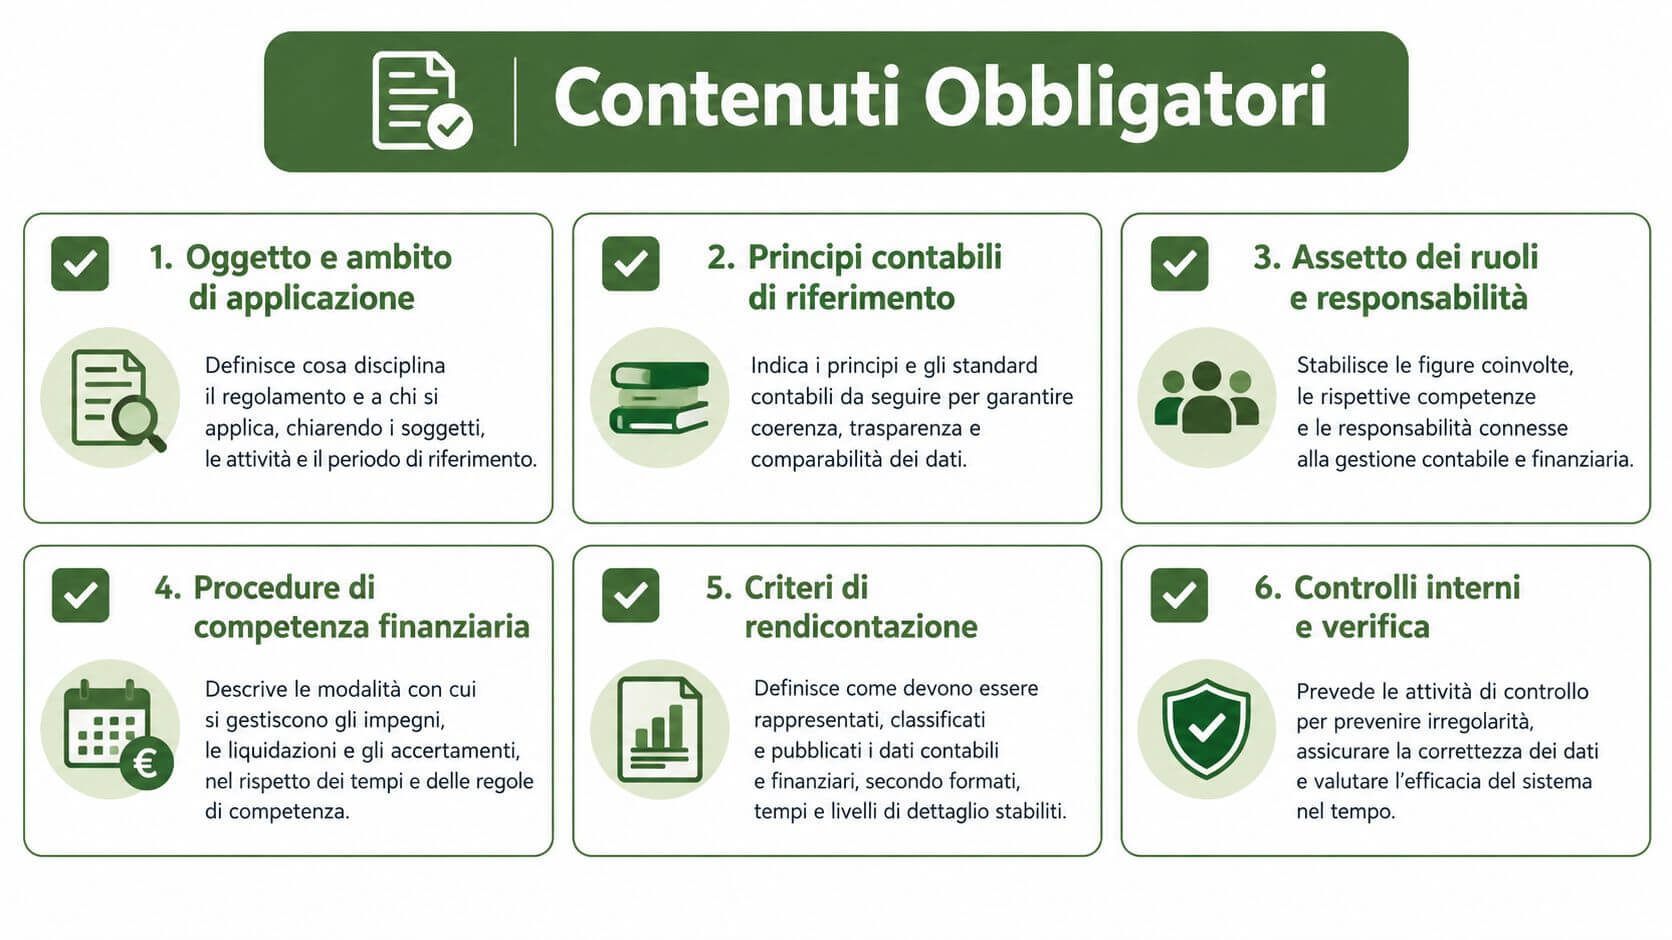
La struttura efficace parte dall'ambito di applicazione. Il testo deve chiarire a quali uffici, società, unità organizzative o processi si applica, evitando formule così generiche da non guidare nessuno. Subito dopo vanno indicati i principi contabili di riferimento, le fonti normative e il rapporto tra regolamento, manuali operativi, deleghe e procedure del sistema informativo.
Una clausola come “il responsabile verifica la regolarità dell'operazione” è incompleta. Una formulazione più utile identifica oggetto, momento e prova del controllo: il responsabile verifica la disponibilità della risorsa, la coerenza con l'autorizzazione e la presenza dei documenti richiesti prima dell'impegno, registrando l'esito nel sistema gestionale.
La mappa minima del documento
Il regolamento dovrebbe seguire il percorso reale dell'operazione, non l'ordine casuale con cui gli uffici lavorano. La sequenza può comprendere:
- Oggetto e principi, per delimitare il perimetro e le fonti.
- Ruoli e responsabilità, con deleghe, sostituzioni e segregazione dei compiti.
- Programmazione e bilancio, dalla raccolta dei fabbisogni all'approvazione.
- Entrate e spese, con autorizzazioni, registrazioni e controlli.
- Rendicontazione, includendo residui, riconciliazioni e reporting.
- Controlli interni, con verifiche, anomalie, escalation e conservazione delle evidenze.
La segregazione dei compiti non richiede sempre una struttura ampia. In una piccola organizzazione può significare che chi richiede un acquisto non sia l'unico soggetto che lo approva e che il pagamento venga verificato da una persona diversa, quando le risorse lo consentono. Se la separazione completa non è possibile, il regolamento dovrebbe prevedere un controllo compensativo, come una revisione periodica documentata.
Clausole che funzionano e clausole decorative
Una clausola operativa contiene verbi osservabili: richiede, verifica, autorizza, registra, riconcilia, segnala, conserva. Una clausola debole usa invece espressioni come “ove necessario”, “tempestivamente” o “secondo opportunità”, senza definire chi stabilisce la necessità o quale evento attiva il passaggio.
Le soglie di autorizzazione, le regole di delega e gli indicatori di anomalia possono stare nel regolamento o in allegati aggiornabili. Separare il principio dalla procedura dettagliata evita di appesantire il testo, ma solo se il collegamento è esplicito e gli allegati hanno un responsabile.
Come redigere il regolamento, passaggi pratici e approvazione
La redazione dovrebbe iniziare dai fatti, non da un modello copiato. Prima si raccolgono il regolamento vigente, le deliberazioni, le deleghe, il piano dei conti, i manuali del gestionale, i verbali di controllo e i flussi utilizzati dagli uffici. Questa diagnosi mostra quali regole esistono davvero e quali vengono applicate soltanto sulla carta.
Dalla diagnosi alla bozza
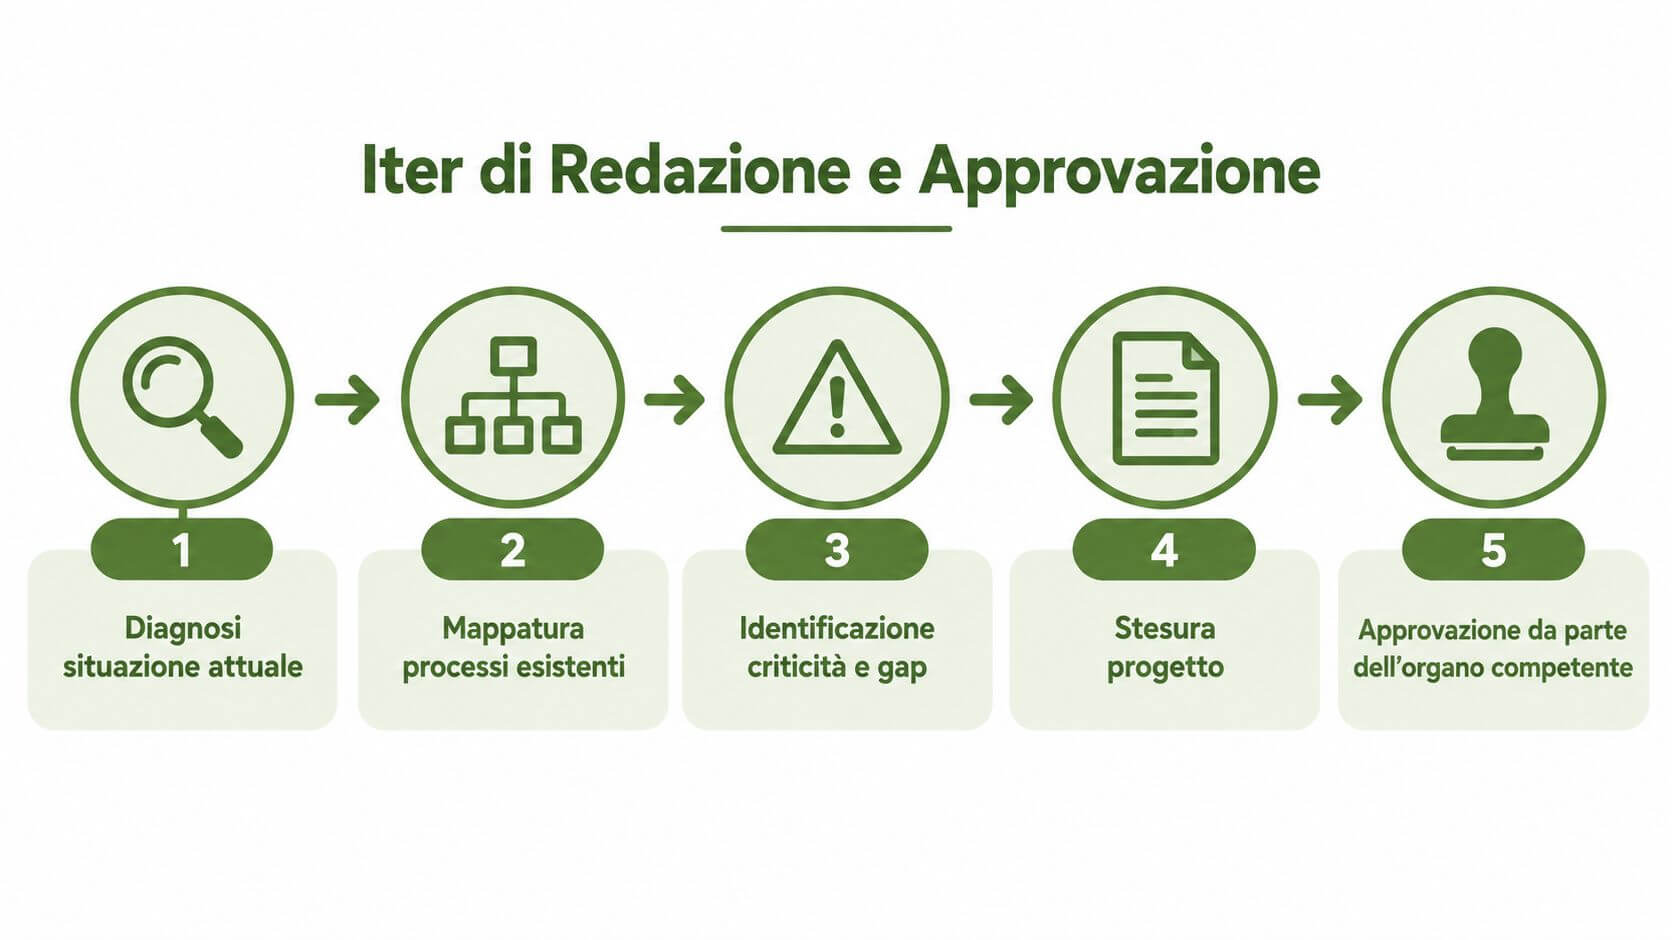
Il lavoro può essere organizzato in cinque passaggi:
- Diagnosi della situazione attuale, con raccolta dei documenti e colloqui con le funzioni coinvolte.
- Mappatura dei processi, dalla richiesta iniziale alla registrazione, al pagamento e alla rendicontazione.
- Analisi dei gap, identificando sovrapposizioni, passaggi senza evidenza, autorizzazioni implicite e controlli manuali fragili.
- Stesura del progetto, usando articoli brevi, definizioni coerenti e responsabilità verificabili.
- Validazione e approvazione, con revisione tecnica, confronto con gli organi competenti, adozione formale e pubblicazione interna.
La mappa di processo deve contenere almeno attore, input, attività, output, controllo e sistema utilizzato. Se l'articolo stabilisce che una variazione deve essere autorizzata, la mappa deve indicare chi la inserisce, chi la valuta, chi la approva e quale traccia resta dopo l'invio.
Un articolo tipo
Un articolo operativo può seguire questo schema:
Articolo, autorizzazione della variazione. La richiesta è predisposta dal responsabile del processo, corredata dalla motivazione e dalla documentazione di supporto. L'ufficio finanziario verifica la coerenza contabile e registra l'esito nel sistema. L'organo competente autorizza o respinge la variazione. Ogni modifica successiva deve mantenere il riferimento alla richiesta originaria.
Il testo non deve descrivere dettagli tecnici destinati a cambiare spesso, come il nome di un campo software. Deve però indicare l'evidenza minima necessaria, il responsabile del controllo e il comportamento in caso di errore. La funzione finanziaria verifica la coerenza numerica, quella legale controlla la compatibilità normativa e le funzioni operative confermano che il flusso sia applicabile.
Prima dell'approvazione formale, conviene testare gli articoli su casi reali, come un acquisto urgente, una fattura contestata, una variazione o una rettifica dopo l'invio. Se il personale non riesce a seguire la procedura senza interpretazioni, la bozza non è pronta.
Implementare il regolamento in una PMI, processi, ruoli e KPI
In una PMI, il regolamento diventa utile quando entra nel gestionale, nei profili utente e nelle riunioni di controllo. Il documento dovrebbe quindi essere accompagnato da una matrice regolamento-processo-sistema, con una riga per ogni passaggio rilevante: articolo applicabile, responsabile, documento prodotto, controllo, registrazione digitale e possibile anomalia.
Questa matrice rende visibile il punto in cui il testo si interrompe. Una regola può prescrivere la verifica di una fattura, ma il sistema potrebbe non richiedere alcuna evidenza. Oppure il gestionale potrebbe prevedere un'approvazione, ma consentire allo stesso utente di richiedere, autorizzare e pagare. In entrambi i casi la conformità formale non dimostra che il controllo sia effettivo.
Profili, deleghe e responsabilità
Una matrice RACI semplificata aiuta a distinguere:
- Responsible, chi esegue l'attività.
- Accountable, chi risponde del risultato.
- Consulted, chi deve essere coinvolto prima della decisione.
- Informed, chi riceve l'informazione dopo l'esecuzione.
Per una variazione di budget, ad esempio, il responsabile operativo può predisporre la richiesta, la funzione finanziaria può verificarne la coerenza, il decisore autorizzante può assumere la responsabilità e la direzione può ricevere il report. La matrice non sostituisce la delega formale, ma evita che la delega resti separata dal flusso digitale.
KPI che aiutano a correggere il processo
Gli indicatori devono descrivere il funzionamento, non produrre report fini a sé stessi. Una PMI può monitorare:
- Tempo medio di approvazione, per riconoscere colli di bottiglia.
- Frequenza delle variazioni in corso d'esercizio, per verificare la qualità della programmazione.
- Frequenza delle riconciliazioni bancarie, per controllare la regolarità del presidio.
- Età dei residui, per individuare posizioni che richiedono analisi.
- Indice di conformità documentale, per misurare la presenza degli allegati richiesti.
Gli indicatori vanno letti insieme agli eventi che li spiegano. Un aumento delle variazioni può dipendere da una programmazione debole, da richieste non raccolte in tempo o da un cambio di priorità. Il KPI segnala il sintomo, mentre la revisione del processo individua la causa.
Per collegare il regolamento a una reportistica gestionale coerente si può partire da strumenti di controllo di gestione, mantenendo il sistema proporzionato alle dimensioni dell'impresa. Gli enti territoriali, inoltre, devono gestire la trasmissione a BDAP di bilanci e rendiconti secondo le regole applicabili. La documentazione ufficiale richiama, in generale, l'invio entro 30 giorni dalle scadenze o dall'approvazione, secondo il singolo adempimento e il relativo quadro normativo, come riportato nel testo del Decreto legislativo 267 del 2000.
Regolamento di contabilità pubblico e privato, differenze e point di contatto
Il modello pubblico nasce da obblighi normativi, schemi armonizzati e responsabilità istituzionali. Il modello privato nasce invece dall'esigenza dell'impresa di produrre bilanci corretti, rispettare il quadro civilistico e governare rischi, liquidità e performance. Non sono sistemi intercambiabili, ma condividono una domanda fondamentale: chi controlla che il dato sia completo, corretto e utilizzabile prima che diventi una decisione?
| Aspetto | Modello pubblico | Modello privato |
|---|---|---|
| Fonte principale | TUEL, principi contabili statali e norme sull'armonizzazione | Codice Civile, OIC e regole interne dell'impresa |
| Finalità | Gestione delle risorse pubbliche, equilibrio, rendicontazione e comparabilità | Continuità, redditività, liquidità e controllo manageriale |
| Struttura | Regolamento adottato dall'ente, con ruoli e procedure formalizzate | Policy, procedure, deleghe e manuali proporzionati alla realtà aziendale |
| Autorizzazioni | Collegate a competenze istituzionali, bilancio e controlli previsti | Collegate a deleghe, budget, rischio e responsabilità organizzative |
| Reporting | Bilancio, rendiconto, controlli e trasmissioni previste | Bilancio, report direzionali, analisi per margini e monitoraggio finanziario |
| Sistema | Deve supportare tracciabilità, schemi e adempimenti pubblici | Deve integrare contabilità, acquisti, vendite, tesoreria e controllo |
Cosa può adattare una PMI
Una PMI non ha bisogno di replicare la complessità di un ente locale. Può però adottare alcuni elementi utili:
- Ruoli separati, soprattutto tra richiesta, autorizzazione, registrazione e pagamento.
- Deleghe scritte, con limiti e sostituzioni comprensibili.
- Workflow digitali, che impediscano di saltare i controlli essenziali.
- Riconciliazioni e reporting, con frequenza definita dal rischio.
- Gestione delle eccezioni, per urgenze, errori e rettifiche.
La scelta dipende dalla complessità, non dall'orgoglio organizzativo. Un approccio minimale può essere adeguato a una realtà con pochi processi e responsabilità concentrate. Un'impresa in crescita, con più sedi, soci, finanziatori o commesse, ha invece bisogno di regole più strutturate, perché il controllo informale perde efficacia.
Errori comuni nella redazione e come evitarli
Il primo errore è confondere il regolamento con una raccolta di principi. Scrivere che ogni ufficio deve operare “nel rispetto della normativa” non chiarisce chi verifica, quale documento serve o cosa succede se manca un'informazione. La clausola sembra corretta, ma non guida il comportamento.
Il secondo errore riguarda la sovrapposizione delle competenze. Se il responsabile del procedimento, il responsabile finanziario e il decisore finale svolgono attività non distinguibili, la responsabilità si disperde. Le deleghe dovrebbero indicare sostituti, limiti e modalità di registrazione, evitando che una firma generica copra operazioni diverse.
Quando il testo è corretto ma il processo resta debole
Un regolamento aggiornato può convivere con un flusso digitale obsoleto. Il documento impone un controllo prima dell'impegno, ma il software consente di procedere senza allegato. Oppure stabilisce la segregazione dei ruoli, mentre gli utenti condividono credenziali operative o usano canali esterni non tracciati.
Un controllo non è dimostrato dalla sua descrizione. È dimostrato dall'evidenza che lascia nel processo.
Gli indicatori di anomalia devono essere collegati a un'azione. Una registrazione senza documento, un'approvazione fuori sequenza o una rettifica ripetuta non sono soltanto dati da visualizzare. Devono attivare una verifica, un'escalation o una correzione, con un responsabile identificato.
La revisione deve seguire gli eventi
L'aggiornamento periodico non consiste nel riscrivere l'intero documento a intervalli arbitrari. È più efficace registrare le eccezioni, analizzare gli errori ricorrenti e modificare gli articoli o gli allegati che non governano più il flusso. La revisione dovrebbe coinvolgere chi usa il sistema ogni giorno, non soltanto chi redige il testo.
Un test utile è simulare un'operazione completa e chiedere: chi apre la richiesta, chi la controlla, dove viene registrata, chi può correggerla, come si conserva la versione precedente e chi riceve l'esito. Ogni risposta incerta indica un rischio operativo da risolvere.
Checklist finale e piano di implementazione in 90 giorni
Un regolamento funzionale si costruisce combinando norma, processo e sistema. La checklist finale dovrebbe verificare:
- Fonti raccolte, con norme, principi, regolamenti vigenti e deleghe.
- Processi mappati, dalle entrate alle spese, fino a controlli e rendiconto.
- Responsabilità assegnate, con ruoli, sostituzioni e segregazione.
- Articoli testabili, scritti con verbi operativi e criteri verificabili.
- Sistemi allineati, con autorizzazioni, allegati, tracciati e log coerenti.
- Controlli definiti, inclusi indicatori, escalation e gestione delle eccezioni.
- Personale formato, con istruzioni applicabili alle attività quotidiane.
- Review programmata, per correggere il regolamento sulla base dei dati operativi.
Un percorso pratico
Nel primo periodo si raccolgono documenti e si intervistano i responsabili. Il risultato atteso è una fotografia dei processi esistenti, con le principali lacune e le operazioni a maggiore esposizione.
Nel periodo successivo si redigono la matrice dei ruoli, la mappa regolamento-processo-sistema e la bozza degli articoli. La revisione deve coinvolgere area finanziaria, direzione, funzioni operative e, quando necessario, competenze legali o contabili.
Nella fase finale si valida il testo, si completa l'iter di approvazione, si pubblicano le procedure interne e si avviano formazione e monitoraggio. Il piano di 90 giorni funziona se ogni fase produce un output concreto: non soltanto riunioni, ma mappe, articoli, responsabilità, configurazioni e report.
Il risultato da cercare non è il regolamento più lungo. È quello che consente di ricostruire ogni operazione, capire chi l'ha autorizzata, verificare quali controlli sono stati svolti e intervenire rapidamente quando il processo devia.
Prospera Srl affianca enti, imprenditori e PMI nella diagnosi dei processi, nella progettazione di regolamenti operativi e nell'integrazione tra responsabilità, numeri e sistemi di controllo. Visita Prospera Srl per trasformare il tuo regolamento di contabilità in un sistema applicabile, tracciabile e utile alle decisioni.