
L'imponibile IRPEF è il reddito complessivo del contribuente al netto degli oneri deducibili previsti dall'articolo 10 del TUIR. Su questa base si applicano le aliquote progressive del sistema in vigore dal 2022, pari al 23%, 25%, 35% e 43% nei rispettivi scaglioni.
Se gestisci una piccola impresa, probabilmente hai già visto che reddito lordo, reddito dichiarato, imponibile e imposta da pagare non coincidono. Il titolare di un'officina può confrontare l'incasso dell'attività con la propria dichiarazione fiscale e chiedersi perché l'IRPEF non sia semplicemente una percentuale applicata a tutto. La risposta sta nel modo in cui si costruisce la base imponibile.
Capire questo passaggio aiuta a leggere meglio una busta paga, una dichiarazione dei redditi e le conseguenze di una decisione aziendale. Un costo deducibile agisce prima del calcolo dell'imposta, mentre una detrazione interviene dopo. La differenza non è solo terminologica, perché può cambiare il risultato finale e la convenienza di una scelta per l'imprenditore.
Indice
- Cos'è l'imponibile IRPEF in parole semplici
- Le sei categorie di reddito che formano la base imponibile
- Come si calcola l'imponibile e l'imposta lorda
- Deduzioni e detrazioni che cambiano il risultato finale
- Dipendenti, autonomi, imprenditori e pensionati a confronto
- Errori comuni che distorcono la lettura dell'imponibile
- Cosa significa per una PMI pianificare sull'imponibile
- Quando chiedere il supporto di un consulente fiscale
Cos'è l'imponibile IRPEF in parole semplici
Immagina il titolare di una piccola officina che riceve la documentazione dal commercialista. In un documento vede il reddito dell'attività, in un altro i contributi versati, nella dichiarazione trova il reddito complessivo e, più avanti, l'imposta. È normale chiedersi quale cifra rappresenti davvero il punto di partenza dell'IRPEF.
L’imponibile IRPEF è la base di calcolo su cui l'amministrazione applica le aliquote progressive. Si parte dal reddito complessivo della persona fisica e si sottraggono gli oneri deducibili ammessi dalla legge, tra cui quelli previsti dall'articolo 10 del TUIR. Il risultato non è ancora l'imposta da pagare. È la grandezza fiscale sulla quale si calcola l'imposta lorda, come chiarito dalla guida dell'Agenzia delle Entrate sul sistema di tassazione IRPEF.
Lordo, complessivo e imponibile
Il reddito lordo indica, in termini generali, quanto è stato prodotto o percepito prima delle riduzioni fiscali. Il reddito complessivo riunisce le componenti di reddito rilevanti del contribuente. L’imponibile IRPEF nasce quando dal reddito complessivo vengono sottratti gli oneri deducibili riconosciuti.
La sequenza essenziale è quindi:
- si individuano i redditi rilevanti;
- si sommano le diverse componenti nel reddito complessivo;
- si sottraggono gli oneri deducibili;
- sul risultato si applicano le aliquote per scaglioni;
- dall'imposta lorda si sottraggono le detrazioni spettanti.
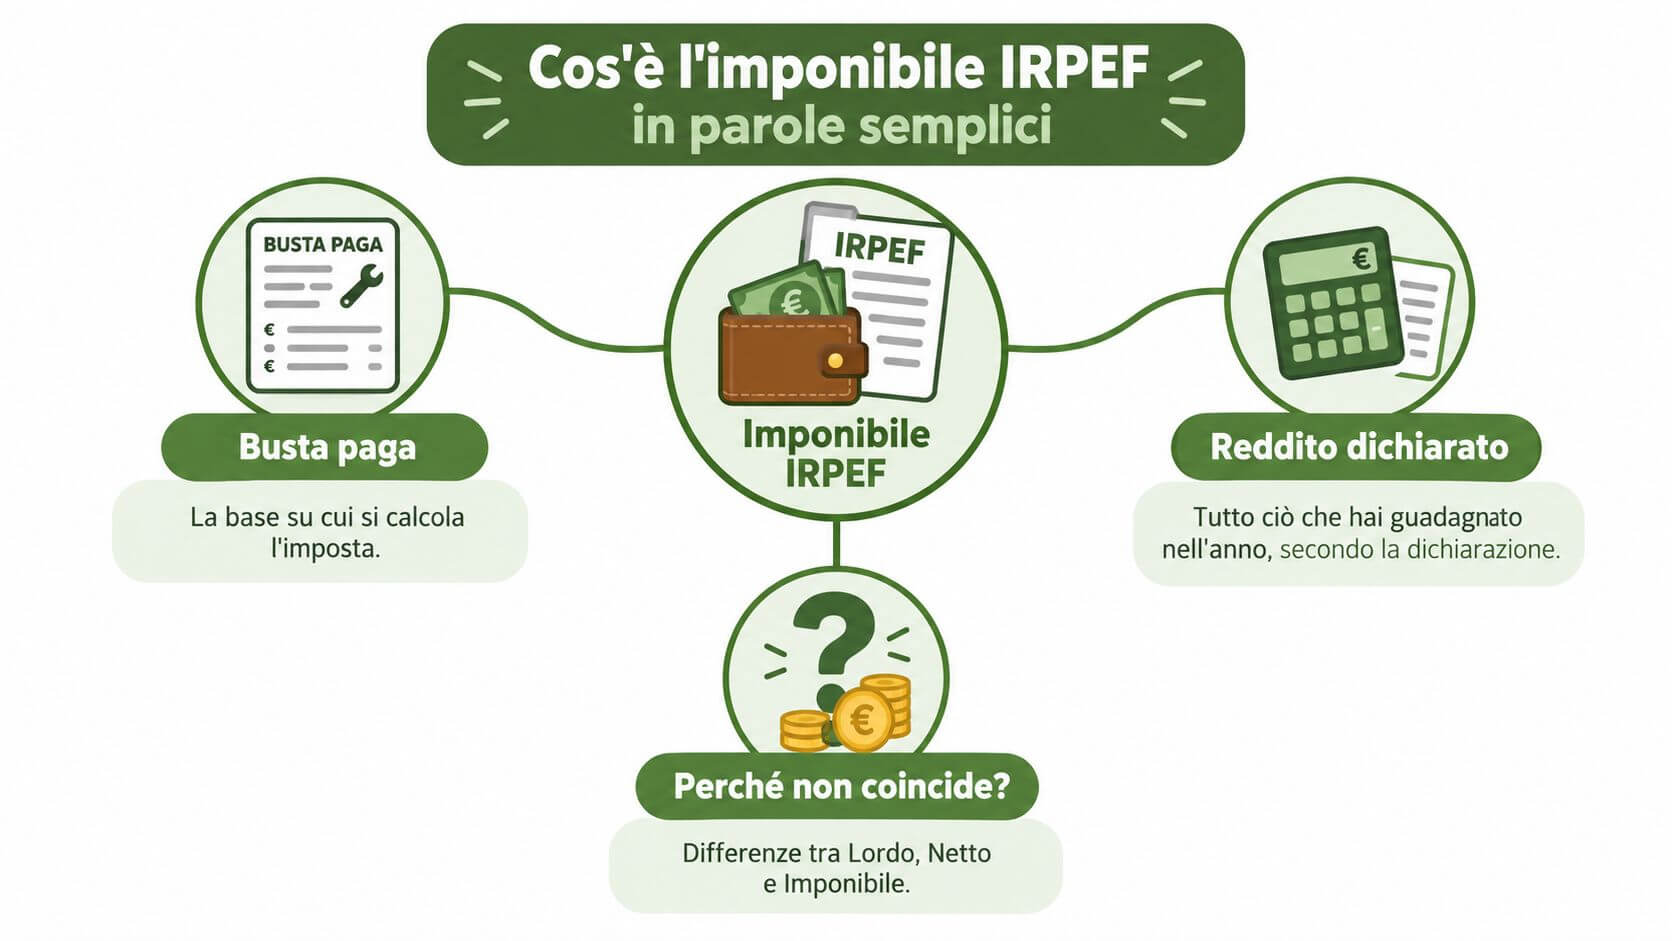
Regola pratica: le deduzioni riducono la base prima del calcolo, le detrazioni riducono l'imposta dopo il calcolo.
Per una PMI, questa distinzione serve anche a collegare la fiscalità personale ai numeri dell'attività. Il bilancio aziendale mostra il risultato dell'impresa, mentre l'imponibile IRPEF riguarda la posizione fiscale della persona fisica. Per leggere correttamente il collegamento tra questi dati può essere utile approfondire le voci di bilancio, senza confondere il risultato contabile con la base imponibile personale.
Le sei categorie di reddito che formano la base imponibile
L'imponibile non nasce necessariamente da una sola fonte. Il TUIR distingue sei grandi categorie di reddito: fondiari, di capitale, di lavoro dipendente, di lavoro autonomo, d'impresa e diversi. Questa classificazione spiega perché due persone con un reddito lordo apparentemente simile possono arrivare a una base imponibile differente.
| Categoria di reddito | Articolo, esempio | Caso pratico |
|---|---|---|
| Redditi fondiari | Redditi collegati a terreni e fabbricati | Un immobile dato in locazione o posseduto dal contribuente |
| Redditi di capitale | Rendimenti e proventi finanziari rilevanti | Dividendi o altri proventi collegati a investimenti |
| Redditi di lavoro dipendente | Retribuzioni e somme assimilate | Lo stipendio percepito da un dipendente |
| Redditi di lavoro autonomo | Compensi derivanti da attività professionale | La parcella emessa da un ingegnere |
| Redditi d'impresa | Risultati dell'attività esercitata dall'imprenditore | L'utile fiscale di una ditta individuale |
| Redditi diversi | Proventi occasionali o plusvalenze previste dalla legge | Una plusvalenza derivante dalla vendita di un bene |
Un professionista può quindi avere il reddito principale derivante dalle parcelle e, nello stesso periodo, possedere un immobile. Un imprenditore individuale può combinare reddito d'impresa, redditi fondiari e proventi di capitale. La lettura corretta richiede di considerare la composizione complessiva, non soltanto la voce più evidente.
Il reddito complessivo non è una semplice somma contabile
Le categorie non si trattano tutte nello stesso modo e non ogni entrata diventa automaticamente imponibile. Occorre distinguere i redditi fiscalmente rilevanti da quelli esenti o soggetti a regole specifiche. La base imponibile si forma secondo le disposizioni applicabili a ciascuna componente.
Per un titolare di PMI, questo significa raccogliere prima una mappa completa della situazione personale. Guardare soltanto lo stipendio del coniuge, oppure soltanto l'utile dell'impresa, può restituire una fotografia incompleta. La presenza di un fabbricato, di un'attività professionale parallela o di un provento finanziario può modificare il reddito complessivo e la fascia marginale applicabile.
La struttura delle sei categorie è richiamata anche nella spiegazione generale dell’imponibile IRPEF e delle sue componenti. Il punto operativo è semplice: prima si capisce quali redditi entrano nel perimetro fiscale, poi si verificano le deduzioni che possono ridurre la base.
Come si calcola l'imponibile e l'imposta lorda
Il calcolo può essere seguito come una sequenza ordinata. Non si applica un'unica aliquota all'intero reddito imponibile. Il sistema è progressivo per scaglioni, quindi ogni aliquota riguarda la parte di reddito compresa nella fascia corrispondente.
I passaggi fondamentali
- Determinazione del reddito complessivo. Si individuano e si aggregano le componenti fiscalmente rilevanti.
- Sottrazione degli oneri deducibili. Il reddito complessivo viene ridotto degli oneri ammessi.
- Individuazione dell'imponibile. Il risultato rappresenta la base su cui calcolare l'imposta lorda.
- Applicazione per scaglioni. Le aliquote si applicano alle diverse porzioni di imponibile.
- Calcolo dell'imposta lorda. Solo in seguito si considerano le detrazioni per arrivare all'imposta netta.
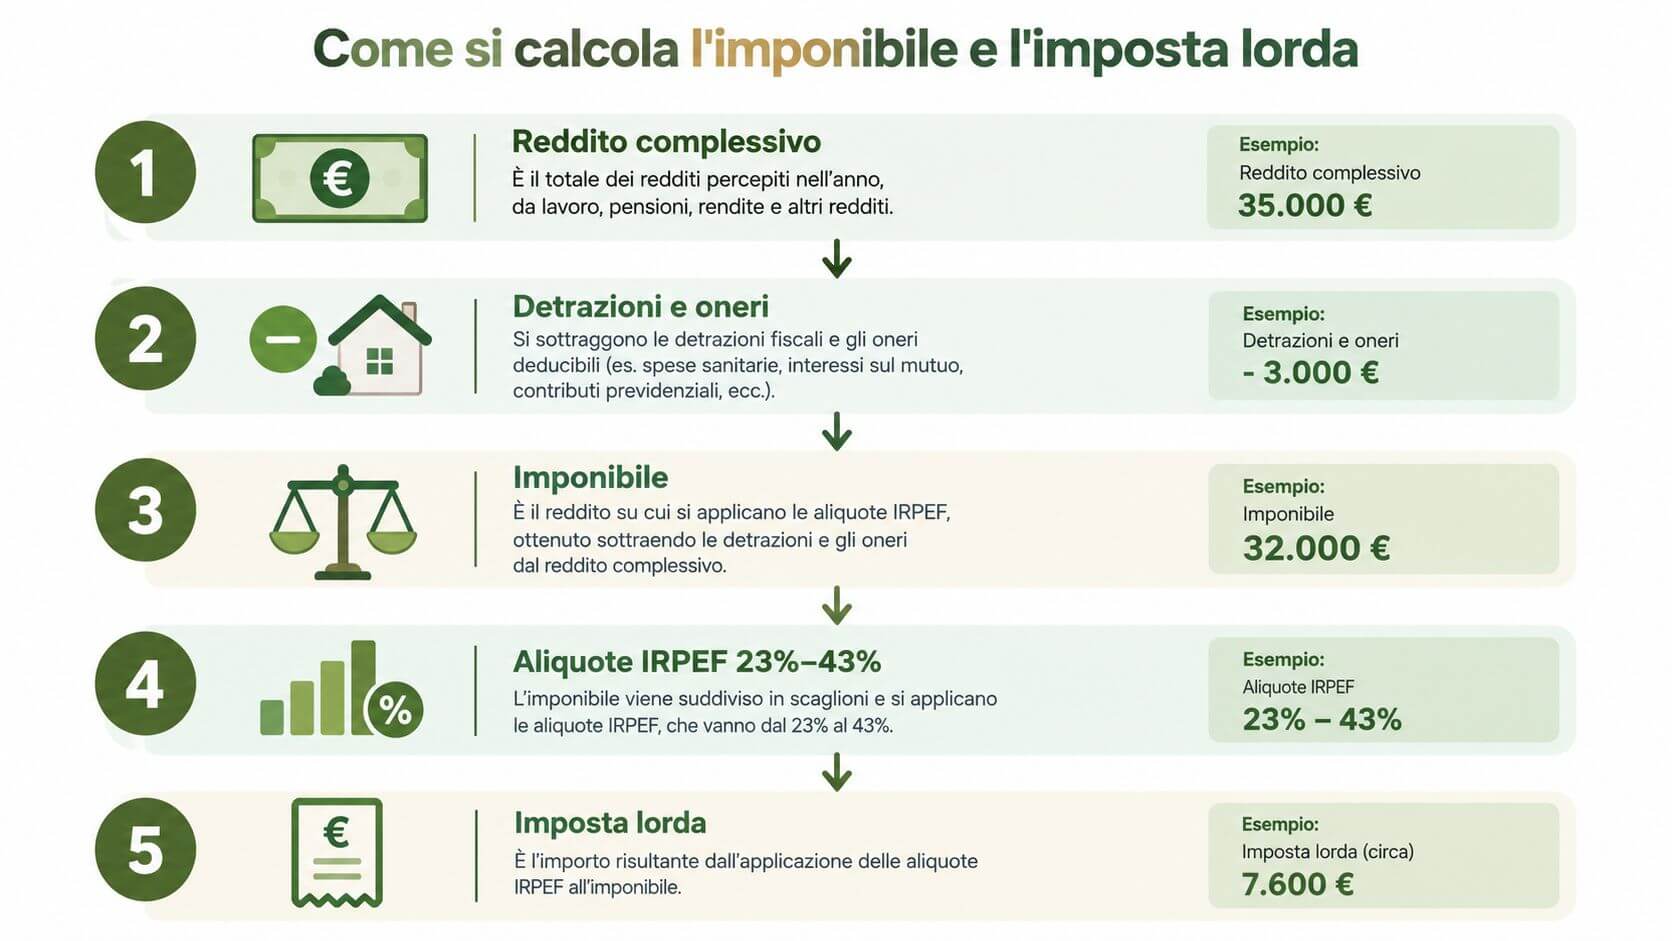
Prendiamo un esempio coerente con le aliquote rimodulate dal 2022. Un contribuente ha un reddito complessivo di 60.000 euro e oneri deducibili per 5.000 euro. Il suo imponibile è quindi 55.000 euro.
Applicando le fasce indicate nella guida fiscale:
| Fascia | Base considerata | Aliquota | Imposta sulla fascia |
|---|---|---|---|
| Fino a 15.000 euro | 15.000 euro | 23% | 3.450 euro |
| Da 15.001 a 28.000 euro | 13.000 euro | 25% | 3.250 euro |
| Da 28.001 a 50.000 euro | 22.000 euro | 35% | 7.700 euro |
| Oltre 50.000 euro | 5.000 euro | 43% | 2.150 euro |
L'imposta lorda risultante dall'esempio è 16.550 euro, prima delle detrazioni. Il 43% non si applica all'intero imponibile, ma soltanto alla parte che supera la soglia prevista. Questo è il significato concreto della progressività a scaglioni.
L'esempio serve a separare tre concetti spesso confusi: l'imponibile è 55.000 euro, l'imposta lorda è 16.550 euro, mentre l'imposta netta sarà calcolata soltanto dopo le detrazioni spettanti.
Deduzioni e detrazioni che cambiano il risultato finale
Una deduzione e una detrazione non operano nello stesso momento. La deduzione riduce il reddito complessivo prima che vengano applicate le aliquote. La detrazione riduce invece l'imposta lorda già calcolata.
| Voce | Deduzioni | Detrazioni |
|---|---|---|
| Momento di applicazione | Prima del calcolo dell'imposta lorda | Dopo il calcolo dell'imposta lorda |
| Cosa riduce | Il reddito imponibile | L'imposta lorda |
| Esempi | Contributi previdenziali, assegni periodici al coniuge, previdenza complementare nei casi previsti | Spese e oneri detraibili secondo le condizioni di legge |
| Effetto pratico | Può modificare la porzione di reddito soggetta agli scaglioni | Può ridurre direttamente il saldo fiscale, nei limiti della capienza |
Perché l'ordine conta
Supponiamo che un contribuente abbia un reddito complessivo di 45.000 euro e versi 5.000 euro a una forma di previdenza complementare, se la spesa rientra nei limiti e nelle condizioni previste. La deduzione porta il reddito imponibile a 40.000 euro. L'aliquota non si applica più alla base iniziale, ma al risultato dopo la deduzione.
Una detrazione di 1.000 euro segue una logica diversa. Non riduce il reddito imponibile da 45.000 a 44.000 euro. Viene sottratta dall'imposta lorda, ma soltanto se il contribuente dispone di sufficiente imposta da compensare. Se l'imposta lorda è bassa, una parte della detrazione può non produrre un beneficio pieno.
Tra gli oneri deducibili possono rientrare, secondo le condizioni previste, contributi previdenziali, assegni periodici al coniuge e versamenti alla previdenza complementare. Le detrazioni riguardano invece specifiche spese e situazioni personali, come spese sanitarie, interessi sul mutuo, interventi edilizi, efficientamento energetico e familiari a carico, sempre nel rispetto delle regole applicabili.
Errore da evitare: una spesa sostenuta non è automaticamente deducibile o detraibile. Prima di inserirla, bisogna verificare natura, documentazione, limiti e condizioni richieste.
Per i redditi più elevati, una deduzione può incidere sulla parte di reddito collocata negli scaglioni superiori. Per i redditi più bassi, invece, la questione della capienza può rendere decisiva la differenza tra una riduzione della base e una riduzione dell'imposta.
Dipendenti, autonomi, imprenditori e pensionati a confronto
La forma del reddito condiziona il modo in cui si costruisce l'imponibile. Un dipendente parte dalla retribuzione di lavoro dipendente e considera gli elementi fiscali e contributivi applicabili. Un professionista determina il reddito dell'attività secondo le regole del proprio regime, mentre un imprenditore individuale deve guardare anche alle altre componenti personali.
| Profilo | Imponibile tipico | Deduzioni principali | Aliquota marginale | IRPEF netta stimata |
|---|---|---|---|---|
| Dipendente | Reddito da lavoro dipendente, eventualmente insieme ad altri redditi | Oneri deducibili riconosciuti e contributi previsti | Dipende dallo scaglione raggiunto | Non stimabile senza dati su redditi, deduzioni e detrazioni |
| Professionista | Reddito professionale fiscalmente determinato, con eventuali altri redditi | Contributi previdenziali e altri oneri ammessi | Dipende dallo scaglione raggiunto | Non stimabile senza dati completi |
| Imprenditore individuale | Reddito d'impresa insieme alle altre componenti personali rilevanti | Oneri deducibili personali previsti dalla legge | Dipende dalla composizione complessiva | Non stimabile senza dati completi |
| Pensionato | Reddito da pensione, eventualmente integrato da altri redditi | Oneri deducibili riconosciuti | Dipende dallo scaglione raggiunto | Non stimabile senza dati completi |
Il dipendente spesso osserva il risultato attraverso la busta paga, dove il sostituto d'imposta applica ritenute e detrazioni. Se durante l'anno cambiano la retribuzione, il datore di lavoro o le altre informazioni fiscali, il conguaglio può modificare il saldo.
L'autonomo deve invece prestare attenzione alla differenza tra compensi incassati, costi fiscalmente rilevanti e contributi previdenziali. L'imprenditore individuale deve aggiungere alla valutazione il reddito d'impresa e gli eventuali redditi fondiari o di capitale. Il pensionato, infine, può avere una base costruita dalla pensione ma anche da immobili o altri proventi.
Il regime forfettario segue regole proprie e non va assimilato automaticamente al calcolo ordinario dell'IRPEF. Per confrontare due profili serve quindi partire dal reddito fiscalmente determinato e non dal solo denaro entrato nel conto corrente.
Errori comuni che distorcono la lettura dell'imponibile
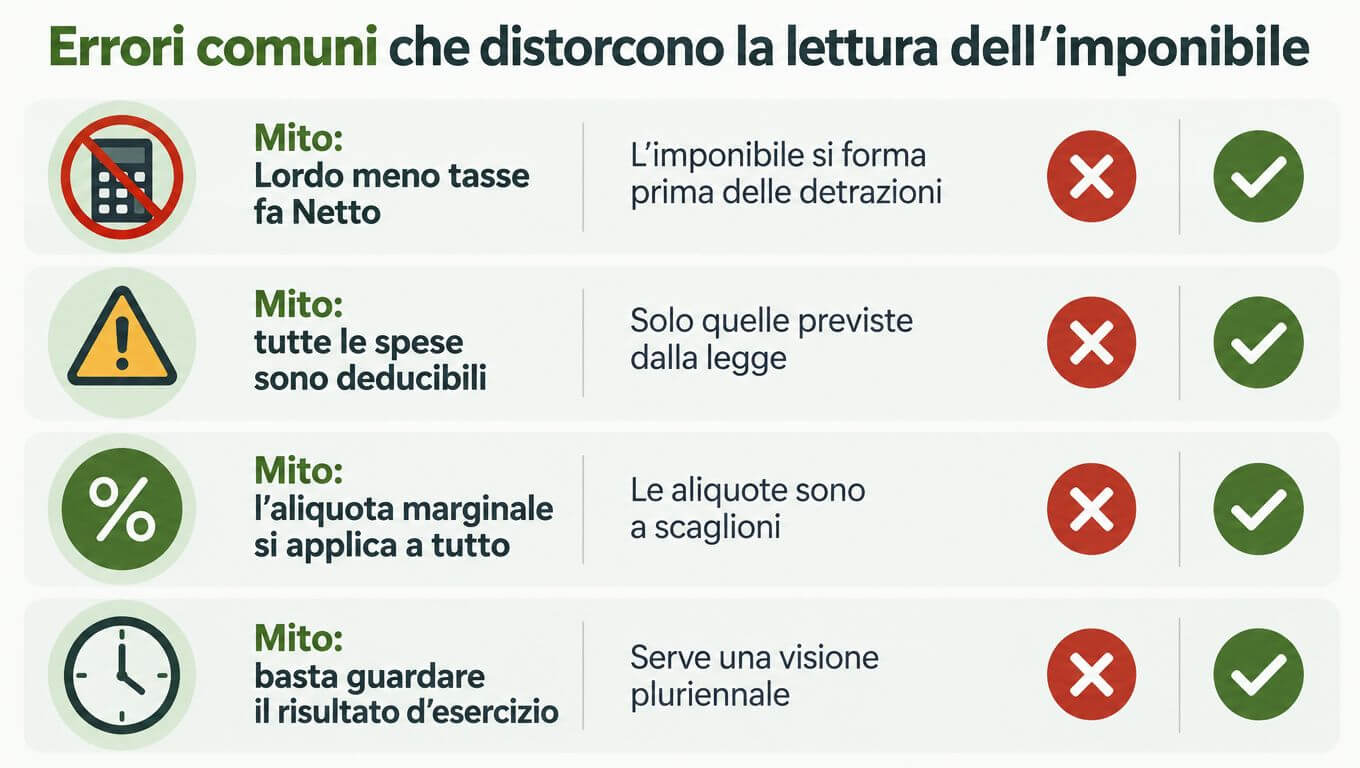
Molti errori nascono da un passaggio troppo rapido dal reddito al saldo. L'imponibile non è il netto disponibile e l'aliquota marginale non si applica indistintamente a ogni euro prodotto.
Le convinzioni che creano più problemi
- “Lordo meno tasse fa netto”. Il netto dipende anche da contributi, deduzioni, detrazioni, addizionali e altre componenti della posizione fiscale.
- “L'imponibile è uguale per tutti”. Due contribuenti con lo stesso reddito da lavoro possono avere basi diverse se uno possiede immobili o sostiene oneri deducibili.
- “L'aliquota più alta si applica a tutto”. Il sistema per scaglioni applica ciascuna aliquota soltanto alla porzione di imponibile collocata nella relativa fascia.
- “Tutte le spese riducono l'imponibile”. Solo gli oneri riconosciuti dalla normativa producono una deduzione.
- “Il risultato dell'esercizio coincide con il reddito personale”. Per un imprenditore, il dato aziendale e la posizione IRPEF della persona richiedono letture coordinate, ma non sono la stessa cosa.
Prima dell'invio della dichiarazione, conviene eseguire un controllo in tre passaggi:
- verificare tutte le fonti di reddito;
- separare oneri deducibili e spese detraibili;
- simulare imposta lorda, detrazioni e saldo.
Un’analisi di bilancio può aiutare l'imprenditore a non confondere il risultato economico dell'attività con la base fiscale personale. La verifica è particolarmente importante quando il reddito cambia durante l'anno o quando si aggiungono immobili, compensi e nuovi investimenti.
Cosa significa per una PMI pianificare sull'imponibile
Per una PMI, pianificare sull'imponibile significa collegare le decisioni dell'impresa alle conseguenze fiscali della persona o dei soci. Non basta chiedersi se un investimento è sostenibile per la cassa. Occorre valutare anche come cambiano reddito, contributi, utili distribuiti e detrazioni disponibili.
Un utile aziendale di 80.000 euro non determina da solo l'imponibile IRPEF del titolare. La conseguenza dipende dalla forma giuridica, dalla modalità con cui il reddito viene attribuito o distribuito e dalle regole fiscali applicabili. In una società di capitali, per esempio, l'utile lasciato nella società e quello eventualmente distribuito non seguono lo stesso percorso fiscale personale. In un'attività individuale, invece, il reddito d'impresa entra nella valutazione della persona secondo le regole del regime adottato.
Le domande da porsi prima di decidere
- Scaglioni: quale parte del nuovo reddito si colloca in una fascia diversa?
- Deduzioni: quali contributi o oneri ammessi possono ridurre la base?
- Detrazioni: quali spese spettanti devono ancora essere documentate?
- Forma societaria: la struttura attuale è coerente con crescita, investimenti e distribuzione degli utili?
- Previdenza: il versamento contributivo produce un effetto fiscale, ma anche un impegno finanziario da sostenere?
- Investimenti: il costo genera soltanto un'uscita o può rientrare in un'agevolazione prevista?
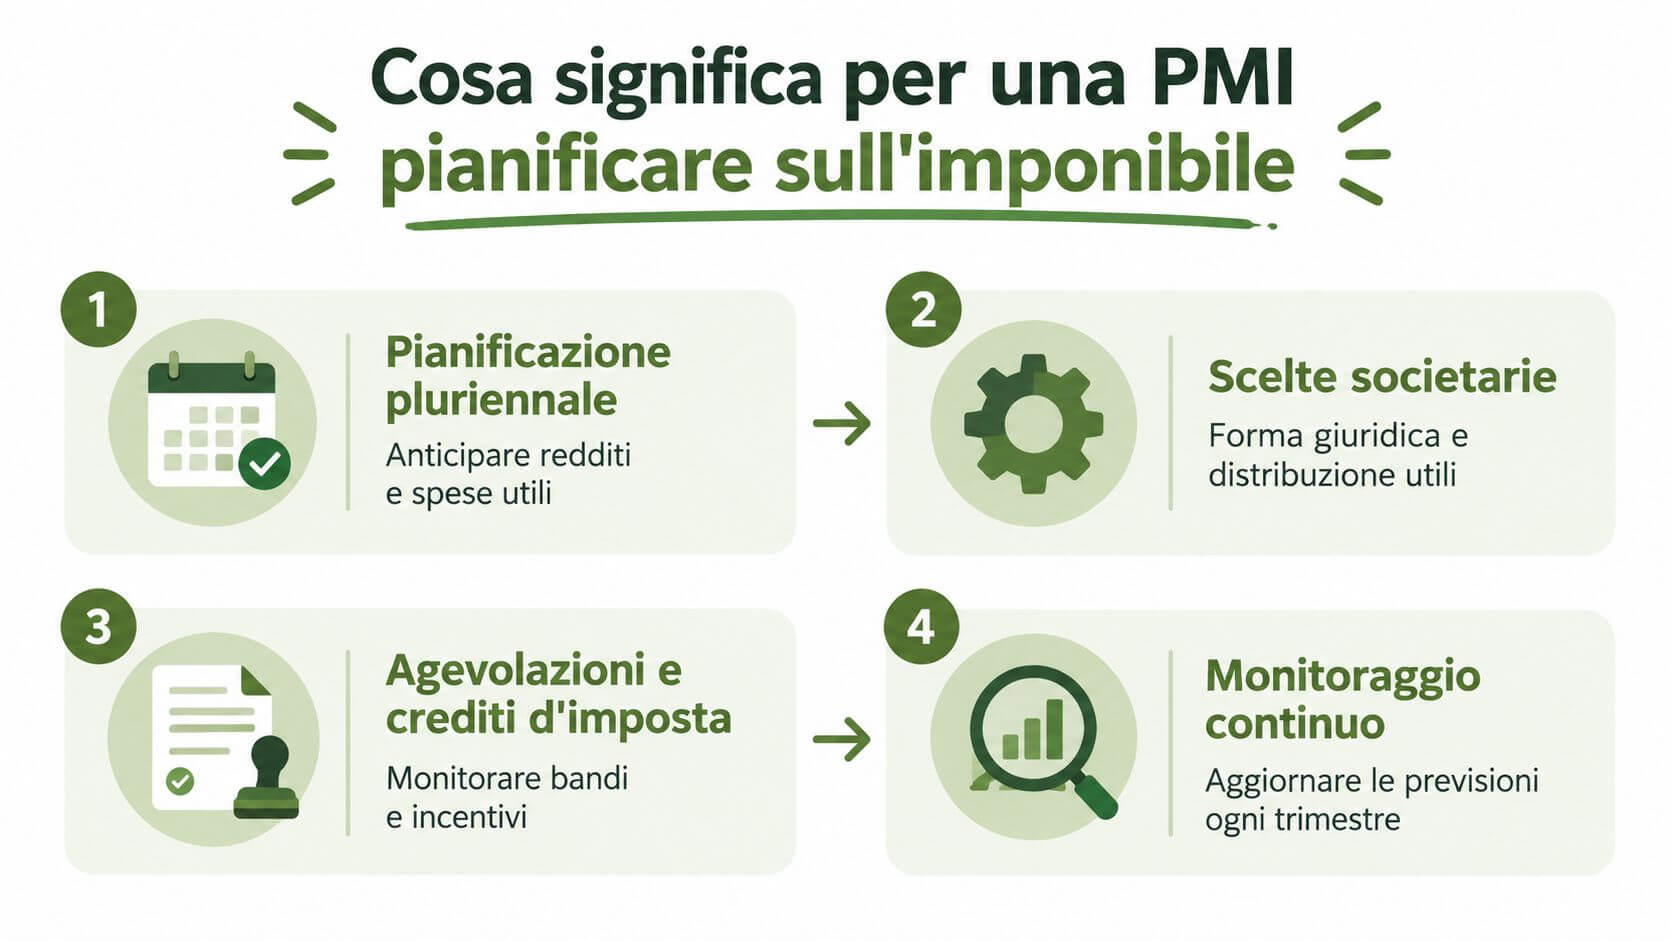
La simulazione va fatta prima della decisione, non quando arriva il saldo. Un piano economico e finanziario consente di confrontare scenari alternativi e misurare l'effetto di compensi, distribuzioni, investimenti e contributi sulla liquidità disponibile.
Le aliquote e le soglie possono cambiare con le leggi di bilancio. Le fonti fiscali riportano infatti che la struttura degli scaglioni è stata rimodulata nel tempo, quindi una simulazione deve sempre riferirsi all'anno d'imposta corretto. Il metodo, però, resta stabile: mappare i redditi, sottrarre le deduzioni, applicare gli scaglioni e considerare le detrazioni.
Quando chiedere il supporto di un consulente fiscale
Il fai da te diventa rischioso quando la situazione non riguarda più una sola fonte di reddito. Fatturato in crescita, immobili, compensi amministrativi, familiari coinvolti nell'attività, redditi esteri o cambiamenti societari richiedono una lettura coordinata.
È il momento di chiedere supporto quando:
- aumentano utili e prelievi personali;
- si valuta il passaggio da attività individuale a società;
- si acquistano o vendono immobili;
- entrano nell'attività familiari o nuovi soci;
- si accede a bandi, contributi o incentivi;
- si pianifica un passaggio generazionale;
- convivono reddito d'impresa, lavoro dipendente, pensione e altri proventi.
Un primo confronto utile non dovrebbe limitarsi alla dichiarazione dell'ultimo anno. Il consulente può ricostruire le dichiarazioni precedenti, mappare le categorie di reddito, verificare deduzioni e detrazioni e simulare scenari alternativi. Il valore dell'analisi sta nel rendere visibile l'effetto fiscale prima di firmare un contratto, distribuire utili o sostenere una spesa.
Una decisione fiscalmente corretta non è quella che riduce l'imposta in astratto, ma quella che mantiene coerenti liquidità, investimento e obiettivi dell'impresa.
Prospera Srl affianca imprenditori e PMI nella lettura dei numeri, nella pianificazione strategica e nella valutazione delle decisioni che incidono su redditività e liquidità. Visita Prospera Srl per approfondire come trasformare la simulazione dell'imponibile in un piano operativo sostenibile.