
Il consiglio più diffuso sul capitale di rischio è anche quello più pericoloso: “Se vuoi crescere, devi trovare un investitore”. Non è vero. Un socio finanziario può accelerare un'azienda, ma può anche costare più di un prestito, soprattutto quando l'imprenditore sottovaluta la diluizione, i diritti di veto, la reportistica e l'obiettivo di uscita dell'investitore.
La domanda corretta non è quanto capitale puoi raccogliere. È quale strumento finanzia meglio la crescita senza compromettere controllo, liquidità e direzione strategica. Una startup tecnologica con un mercato ampio ha esigenze diverse da una PMI familiare profittevole, e una società manifatturiera con crescita graduale non dovrebbe copiare il modello finanziario di una scaleup.
Indice
- Capitale di rischio serve davvero alla tua azienda?
- Capitale di rischio vs debito bancario come scegliere
- Tipologie di capitale di rischio venture private equity e angel
- Processo di raccolta capitale dalla pianificazione all investimento
- Effetti su governance e controllo dopo l investimento
- Casi pratici PMI italiane e capitale di rischio
- Checklist decisionale quando conviene aprire il capitale
Capitale di rischio serve davvero alla tua azienda?
Il capitale di rischio entra nel patrimonio dell'impresa senza creare, di per sé, un obbligo di rimborso periodico. In cambio, l'investitore ottiene una partecipazione e può chiedere voce nelle decisioni, accesso ai dati, protezioni contrattuali e una prospettiva di valorizzazione futura. Non è denaro gratuito. È capitale paziente solo finché gli interessi tra soci restano allineati.
Per una startup che deve sviluppare tecnologia, assumere competenze rare o entrare rapidamente in un mercato internazionale, l'equity può essere la scelta più coerente. Il modello funziona quando l'impresa ha un potenziale di crescita superiore alla capacità di finanziarsi con i propri flussi di cassa e quando l'investitore porta anche rete commerciale, competenze o credibilità.
Per una PMI con utili stabili, clienti ricorrenti e investimenti prevedibili, invece, aprire il capitale può essere sproporzionato. Un finanziamento bancario, l'autofinanziamento, un minibond o l'ingresso di un socio industriale possono preservare meglio autonomia e continuità familiare.
Regola pratica: non raccogliere capitale per coprire una gestione disordinata. Prima correggi margini, incassi, processi commerciali e controllo finanziario.
Il contesto italiano non è uniforme
Il capitale di rischio è rimasto storicamente concentrato in specifici territori e settori. Nell'indagine ISTAT sulle startup, pubblicata nel 2018 e riferita ai dati raccolti nel 2016, la quota di imprese avviate anche grazie al capitale di rischio di altre persone giuridiche raggiungeva il 9,3% nel Nord-Ovest e il 9,6% nel Nord-Est, valori superiori rispetto alle aree meridionali, come documentato nel rapporto ISTAT sulle startup innovative.
Lo stesso documento indicava una maggiore frequenza del capitale di rischio nel commercio e nel turismo, nell'elaborazione dati e nello sviluppo software. Il dato non dimostra che un'impresa innovativa riceverà finanziamenti. Dimostra piuttosto che investitori, università, competenze tecnologiche e poli industriali influenzano concretamente l'accesso al capitale.
Prima di contattare un fondo, rispondi a quattro domande:
- Crescita: il capitale produrrà un'espansione misurabile o finanzierà soltanto costi correnti?
- Rischio: l'azienda può sostenere debito senza mettere sotto pressione la liquidità?
- Controllo: sei disposto a condividere decisioni strategiche e informazioni sensibili?
- Uscita: accetti che il nuovo socio abbia un orizzonte di disinvestimento diverso dal tuo?
Se non hai risposte solide, il problema non è trovare l'investitore giusto. È scegliere uno strumento finanziario prima di aver chiarito la strategia.
Capitale di rischio vs debito bancario come scegliere
Il confronto va fatto sul costo complessivo, non soltanto sul tasso d'interesse o sulla percentuale di partecipazione ceduta. Il debito pesa sulla cassa perché richiede rimborso secondo un piano concordato, anche quando i risultati sono inferiori alle attese. L'equity protegge la liquidità nel breve periodo, ma può trasferire una parte permanente del valore futuro e introdurre vincoli di governance.
Una banca valuta soprattutto capacità di rimborso, garanzie, bilanci, flussi di cassa e sostenibilità dell'esposizione. Un investitore valuta crescita, mercato, vantaggio competitivo, qualità del team e possibilità di valorizzare la propria partecipazione. Sono due logiche diverse, e preparare lo stesso dossier per entrambi è un errore.
| Caratteristica | Capitale di rischio | Debito bancario |
|---|---|---|
| Natura | Apporto dei soci, con ingresso nel patrimonio netto | Prestito concesso da un creditore |
| Rimborso | Non previsto come obbligo periodico | Richiesto secondo contratto |
| Remunerazione | Legata a dividendi o crescita del valore della quota | Legata a interessi e rimborso del capitale |
| Controllo | Può comportare diritti di voto e veto | Il creditore non diventa socio |
| Impatto sulla liquidità | Generalmente non crea rate di rimborso | Riduce la cassa attraverso rate e oneri |
| Reporting | Può richiedere aggiornamenti gestionali dettagliati | Dipende dai covenants e dal contratto |
| Rischio principale | Diluizione e perdita di autonomia | Pressione finanziaria e rischio di insolvenza |
Quando il debito è più adatto
Il finanziamento bancario ha senso quando l'investimento produce ritorni relativamente prevedibili, l'impresa dispone di margini adeguati e il rimborso non dipende da una crescita eccezionale. È spesso preferibile per macchinari, scorte, capitale circolante e ampliamenti con domanda già verificata.
L'autofinanziamento conserva il controllo, ma può rallentare il piano e concentrare il rischio sull'imprenditore. Un minibond o un altro strumento di debito può essere valutato quando l'azienda ha dimensione, trasparenza e capacità finanziaria sufficienti per sostenere un'emissione ordinata.
Quando l'equity cambia il risultato
Il capitale di rischio diventa interessante quando l'impresa deve spendere prima di incassare per un periodo prolungato, quando il mercato potenziale è ampio ma incerto oppure quando l'investitore porta qualcosa che una banca non può offrire. Esempi concreti sono una rete commerciale internazionale, competenze nel settore, supporto alle acquisizioni o accesso a partnership industriali.
Fai una simulazione con tre scenari. Nel primo considera solo autofinanziamento, nel secondo debito e nel terzo capitale di rischio. Confronta liquidità, controllo, obblighi di reporting, velocità di esecuzione e valore che potresti dover cedere. La scelta corretta emerge dal confronto, non dall'entusiasmo suscitato da un term sheet.
Tipologie di capitale di rischio venture private equity e angel
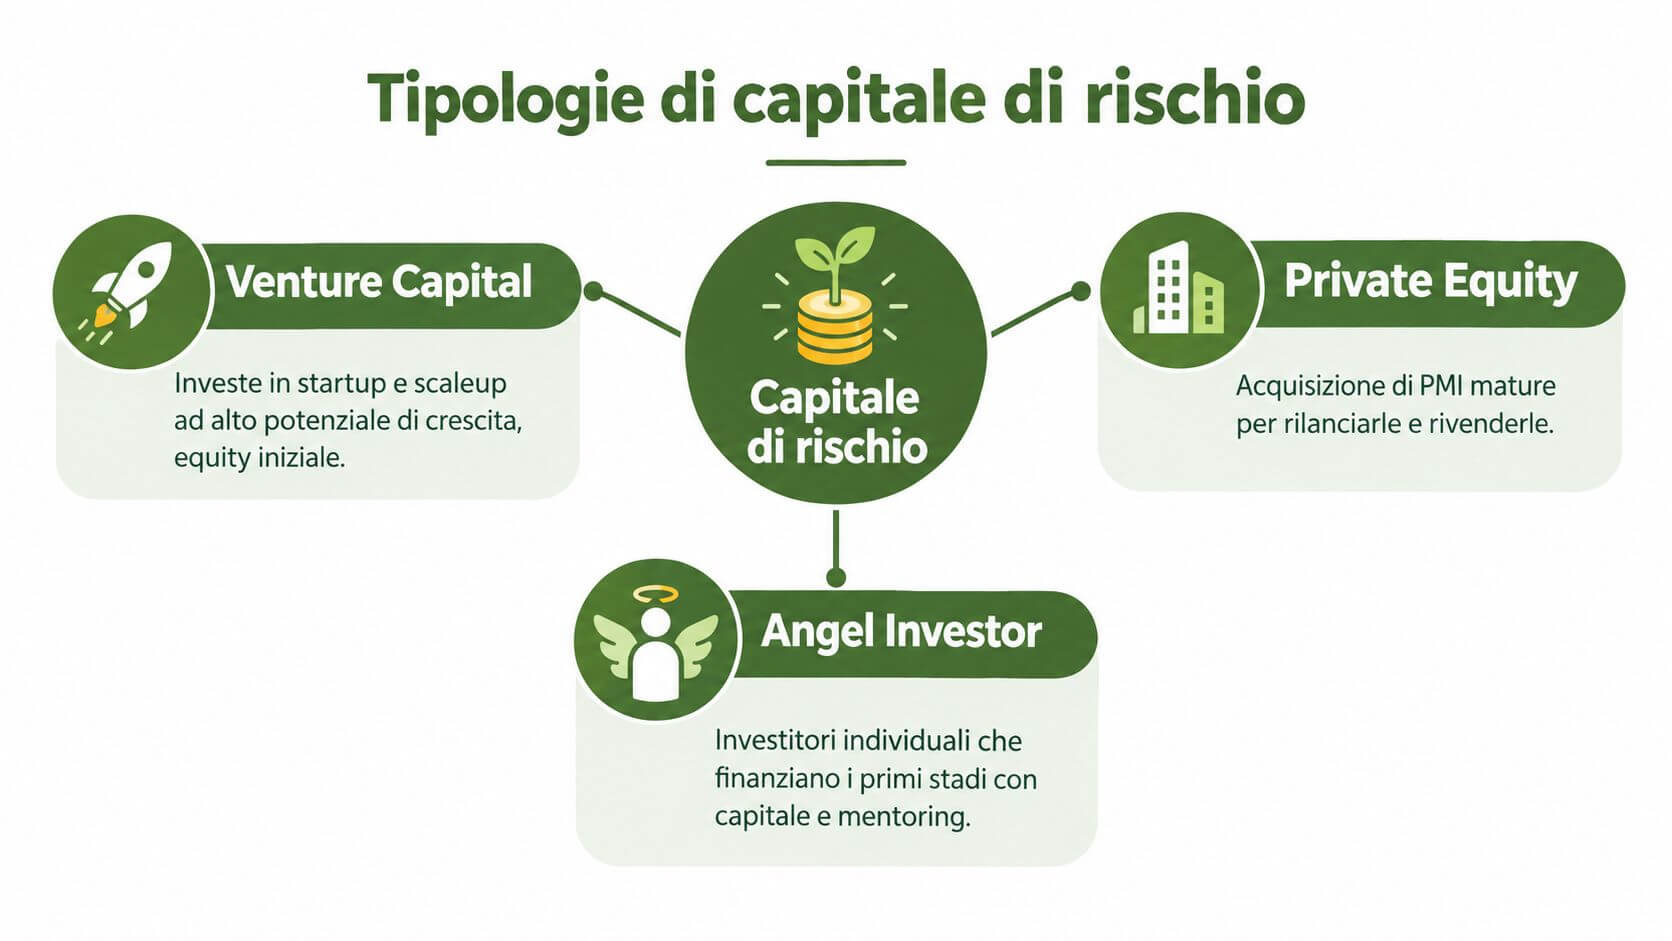
Chiamare tutto “capitale di rischio” crea confusione. Un business angel, un fondo di venture capital e un operatore di private equity cercano rendimenti, rischi e livelli di coinvolgimento differenti. Presentarsi al soggetto sbagliato fa perdere tempo e indebolisce la posizione negoziale dell'imprenditore.
Venture capital
Il venture capital finanzia startup e scaleup con un potenziale di crescita significativo, spesso prima che il modello abbia raggiunto piena maturità. Il fondo accetta un rischio elevato perché punta a una valorizzazione futura della partecipazione. In cambio, pretende evidenze sul problema risolto, sulla dimensione del mercato, sulla scalabilità del prodotto e sulla capacità del team di eseguire.
Nel mercato italiano, il venture capital early stage ha registrato nel 2025 568 operazioni, contro 437 nel 2024, mentre il capitale investito è passato da 927 milioni a 1,349 miliardi di euro, con una crescita del 46%, secondo i dati riportati da Borsa Italiana sui dati AIFI del 2025. Questo aumento non rende il capitale accessibile a ogni startup. Gli investitori restano selettivi e premiano traction, scalabilità e qualità della reportistica.
Private equity
Il private equity lavora di norma con imprese più strutturate. Può finanziare acquisizioni, internazionalizzazione, ricambio generazionale, crescita per linee esterne o riorganizzazioni. L'investitore spesso chiede un ruolo rilevante nella governance e costruisce un piano per aumentare il valore dell'azienda e disinvestire in seguito.
È una soluzione diversa dal venture capital. Una PMI manifatturiera con processi solidi e margini interessanti non deve raccontarsi come una startup. Deve dimostrare efficienza, posizionamento, qualità del management e possibilità concreta di consolidamento.
Angel investor
Un angel investor investe risorse proprie nelle fasi iniziali e può offrire esperienza, contatti e supporto operativo. La qualità del matching conta più del solo assegno. Un angel competente nel settore commerciale può essere più utile di un investitore con maggiore disponibilità ma nessuna conoscenza del mercato.
La composizione del mercato richiede realismo. Nel primo semestre 2025, la raccolta italiana di private equity e venture capital ha raggiunto 1,703 miliardi di euro, mentre il 35% dei capitali raccolti era destinato all'early stage e il 59% al buyout, come indicato da AIFI nella rilevazione sul primo semestre 2025. Le categorie competono per risorse diverse. Un progetto pre-revenue non deve cercare lo stesso interlocutore di una PMI pronta a un'acquisizione.
Processo di raccolta capitale dalla pianificazione all investimento
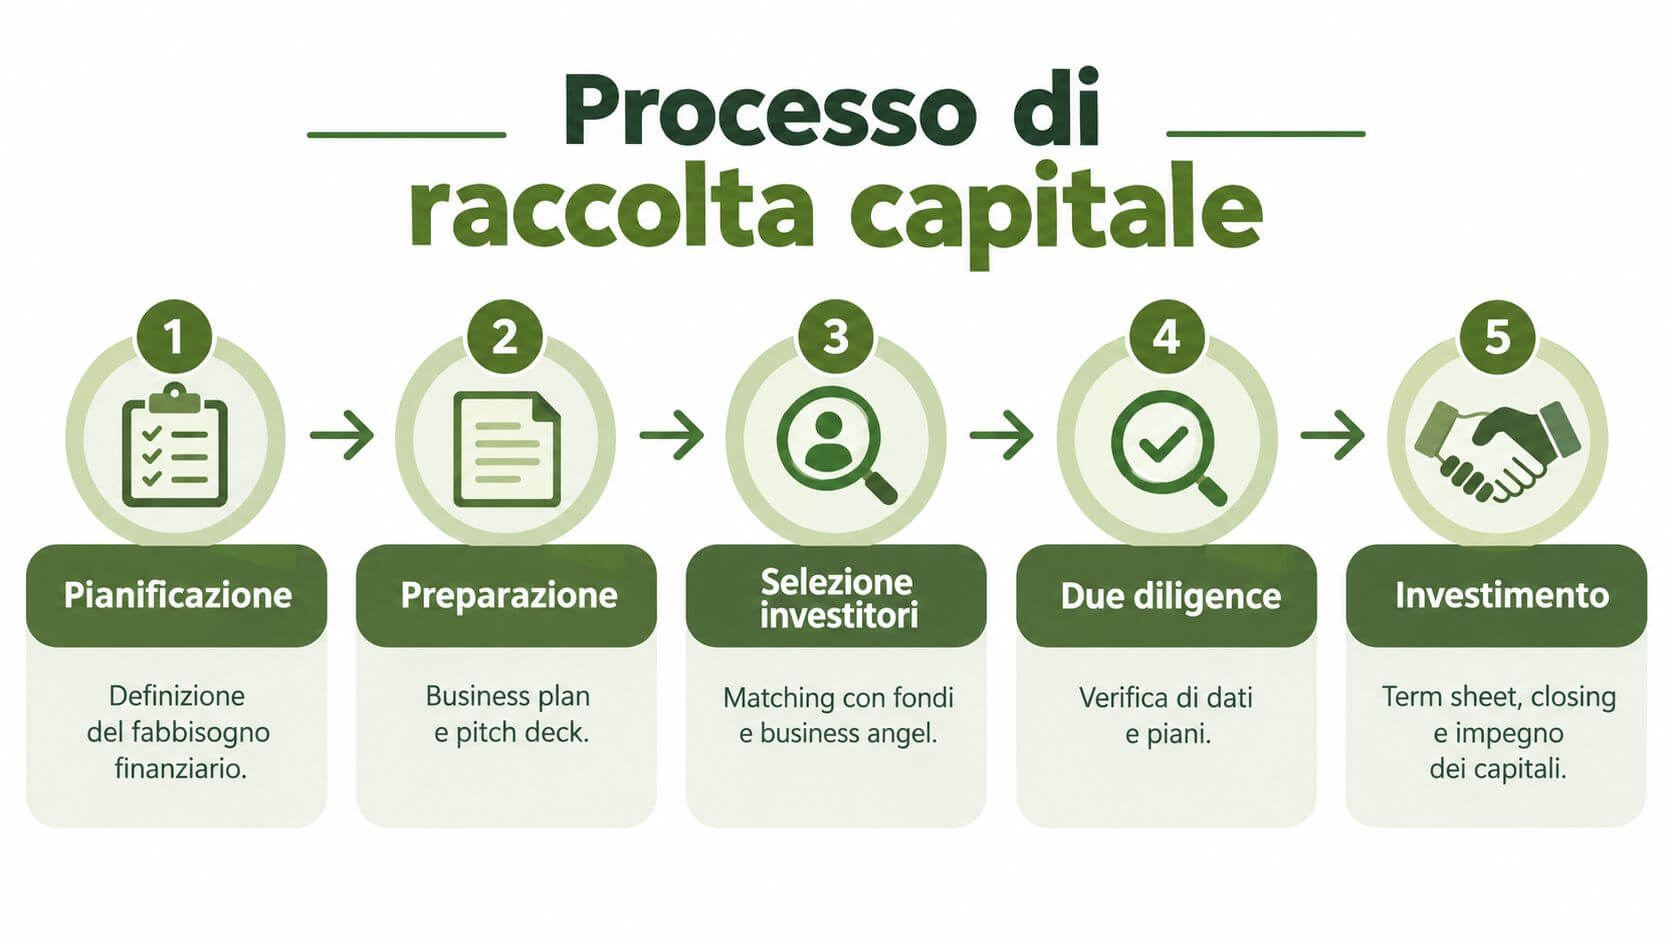
La raccolta non comincia con il pitch deck. Comincia dalla definizione di un fabbisogno finanziario collegato a risultati verificabili. Scrivere “servono risorse per crescere” non basta. Devi spiegare quali attività finanzierai, quale milestone raggiungerai, quali rischi ridurrai e quale capitale servirà per la fase successiva.
Pianificazione
Parti da un piano finanziario integrato. Collega conto economico, stato patrimoniale, flussi di cassa e ipotesi operative. Il fabbisogno deve riflettere milestone come crescita dei ricavi ricorrenti, retention, costo di acquisizione cliente, margine lordo e mesi di autonomia finanziaria.
Un piano economico e finanziario utile non serve a produrre una previsione ottimistica. Serve a rendere leggibile il rapporto tra risorse investite e risultati attesi.
Preparazione
Prepara un pitch deck breve, un executive summary e una data room ordinata. Inserisci contratti rilevanti, bilanci, cap table, proprietà intellettuale, pipeline commerciale, debiti, contenziosi e principali accordi con fornitori. Se i dati sono incompleti, l'investitore non vede soltanto un problema amministrativo. Vede un rischio di gestione.
Il piano deve mostrare anche ciò che può andare storto. Inserisci ipotesi conservative e indica quali costi puoi ridurre, quali investimenti sono rinviabili e quale evento richiede capitale aggiuntivo.
Selezione degli investitori
Costruisci una lista coerente con settore, fase, dimensione dell'operazione e geografia. Verifica investimenti precedenti, disponibilità a partecipare a round successivi, tempi decisionali e coinvolgimento atteso. Un investitore che cerca un'uscita rapida non è adatto a un imprenditore che vuole costruire un'azienda familiare nel lungo periodo.
Due diligence
La due diligence verifica numeri e coerenza. Preparati a spiegare scostamenti, concentrazione clienti, margini, assunzioni, dipendenza dai fondatori e sostenibilità della crescita. Non nascondere le criticità. Presenta per ciascuna un responsabile, una scadenza e una misura correttiva.
Investimento
Il term sheet definisce la cornice economica e di governance. Non guardare soltanto la valutazione. Analizza diritti di veto, preferenze, clausole anti-diluizione, composizione del consiglio, obblighi informativi, condizioni per i round successivi e meccanismi di uscita.
Fai controllare i documenti da un legale e da un consulente finanziario indipendente. Una trattativa chiusa velocemente può diventare un problema permanente se l'imprenditore firma clausole che non comprende.
Effetti su governance e controllo dopo l investimento
La diluizione non è soltanto una percentuale ceduta. È la trasformazione del modo in cui l'azienda decide. Dopo l'investimento, alcune scelte che prima spettavano ai fondatori possono richiedere approvazioni, consultazioni o maggioranze specifiche.
L'investitore può chiedere un posto nel consiglio di amministrazione, diritti di veto su budget, acquisizioni, nuovo debito, assunzioni chiave o cessioni di asset. Può inoltre imporre report periodici più strutturati, indicatori condivisi e processi di controllo che una PMI familiare non ha mai applicato con quella frequenza.
Il prezzo organizzativo
L'imprenditore deve considerare almeno quattro costi non immediatamente visibili:
- Tempo gestionale: riunioni, report, aggiornamenti e preparazione dei materiali sottraggono attenzione all'operatività.
- Vincoli strategici: una scelta utile nel lungo periodo può essere contestata se riduce la probabilità di un'uscita secondo i tempi dell'investitore.
- Conflitti tra soci: fondatore e fondo possono avere visioni diverse su crescita, dividendi, acquisizioni e rischio.
- Responsabilità formale: il management deve sostenere decisioni documentate, controllabili e coerenti con gli interessi della società.
Una governance ben progettata può però diventare un vantaggio. Un investitore competente porta disciplina, contatti e capacità di affrontare decisioni difficili. Il problema non è avere un socio attivo. È avere un socio attivo con obiettivi incompatibili.
Prima di firmare, chiediti: quale decisione non voglio perdere, e quale competenza non possiedo ma mi serve davvero?
Proteggere l'autonomia senza isolarsi
Negozia in anticipo materie riservate, quorum, composizione degli organi, accesso alle informazioni e criteri per nominare il management. Definisci anche cosa accade se il round successivo non arriva, se un socio vuole vendere o se l'azienda non raggiunge le milestone.
La struttura organizzativa deve sostenere il controllo. Per questo è utile verificare gli adeguati assetti secondo l'articolo 2086 del Codice della crisi, non come adempimento astratto, ma come base per individuare squilibri, responsabilità e segnali di deterioramento.
Non accettare un investitore soltanto perché offre la valutazione più alta. Scegli quello con cui puoi discutere apertamente quando i risultati deludono e prendere decisioni senza trasformare ogni riunione in una disputa tra soci.
Casi pratici PMI italiane e capitale di rischio
Non è corretto inventare storie di aziende per dimostrare che il capitale di rischio funziona. Le decisioni utili nascono da scenari comparabili, costruiti sui problemi che un imprenditore deve affrontare davvero.
La startup tecnologica con prodotto validato
Una startup B2B ha sviluppato un prodotto software funzionante e ha iniziato a vendere. Il team non cerca capitale per sopravvivere, ma per trasformare una domanda già verificata in un processo commerciale ripetibile. In questo caso, il venture capital può essere coerente se il round finanzia assunzioni, sviluppo e accesso a mercati più ampi.
La domanda decisiva non è quanto vale oggi la società. È quale prova concreta produrrà il capitale raccolto. Se il piano non collega assunzioni, sviluppo e vendite a milestone misurabili, il round finanzia speranza, non crescita.
La PMI familiare profittevole
Una seconda impresa produce componenti industriali, ha clienti fedeli e vuole ampliare lo stabilimento. I soci valutano un fondo perché temono che il debito riduca la liquidità. Tuttavia, se gli ordini sono prevedibili e i margini sostengono il rimborso, l'ingresso di un fondo può costare più dell'investimento.
Qui l'imprenditore deve valutare autofinanziamento, finanziamento bancario, leasing, minibond o socio industriale. Il capitale di rischio diventa sensato soltanto se il partner porta distribuzione, tecnologia, acquisizioni o accesso a clienti che l'azienda non potrebbe raggiungere da sola.
L'azienda che raccoglie senza preparazione
Il terzo scenario riguarda una PMI che presenta ricavi aggregati ma non distingue margini per prodotto, costi di acquisizione, concentrazione dei clienti e fabbisogno di cassa. L'investitore chiede chiarimenti, il management risponde con stime non documentate e la trattativa si blocca.
La lezione è semplice: la valutazione aziendale non è una cifra da difendere con ostinazione. È una conclusione che deve riflettere risultati, rischi, asset, prospettive e qualità dei processi. Una valutazione d'azienda ben preparata aiuta a distinguere il valore economico dalla valutazione desiderata dal fondatore.
Un investitore serio non finanzia soltanto un prodotto. Finanzia una squadra capace di misurare, correggere e rendicontare.
Prima di guardare il video, annota quali domande dovrebbe superare un'impresa del tuo settore durante la due diligence.
I casi pratici portano a una conclusione netta. Il capitale accelera ciò che l'azienda sa già eseguire. Non sostituisce il product-market fit, una politica commerciale debole o l'assenza di controllo finanziario.
Checklist decisionale quando conviene aprire il capitale
Usa questa checklist prima di contattare investitori. Se rispondi “no” alle domande fondamentali, interrompi la raccolta e correggi le basi.
- Fabbisogno: il capitale serve a finanziare un progetto di crescita definito, non perdite ricorrenti o emergenze di cassa?
- Mercato: esiste una domanda verificata e un'opportunità abbastanza ampia da giustificare l'ingresso di un socio?
- Scalabilità: l'azienda può crescere senza aumentare i costi nella stessa proporzione?
- Numeri: puoi spiegare ricavi, margine lordo, retention, costo di acquisizione cliente e liquidità con dati coerenti?
- Governance: accetti reporting, consiglio di amministrazione, diritti di veto e confronto sulle decisioni?
- Orizzonte: il tuo progetto è compatibile con l'eventuale uscita dell'investitore?
- Partner: l'investitore porta competenze, clienti, tecnologia o accesso a capitali futuri?
- Alternative: hai confrontato equity con autofinanziamento, debito bancario, minibond e socio industriale?
- Continuità: la famiglia e il management condividono il livello di controllo che potresti cedere?
Il capitale di rischio conviene quando il valore creato dalla crescita può compensare il costo economico e organizzativo della partecipazione ceduta. Non conviene quando l'impresa ha una crescita lineare, flussi prevedibili e un imprenditore che vuole mantenere controllo e tempi decisionali.
Il mercato può offrire più capitale in alcune fasi e per alcuni settori, ma non elimina la selettività. I dati aggregati non sono una garanzia per la tua azienda. La decisione va presa sulla base di strategia, numeri, capacità di esecuzione e compatibilità tra soci.
Prospera Srl supporta imprenditori e PMI nella valutazione strategica, nella pianificazione economico-finanziaria e nella preparazione di decisioni di crescita basate sui numeri. Visita Prospera Srl per capire se il capitale di rischio è davvero adatto alla tua azienda o se esistono alternative più coerenti con controllo, liquidità e obiettivi di lungo periodo.