
Un titolare vede il fatturato crescere, ma l'utile operativo non segue lo stesso ritmo. In altri casi accade l'opposto: basta una contrazione degli ordini per comprimere rapidamente il risultato. La spiegazione spesso non si trova nel volume delle vendite, ma nella struttura dei costi che sostiene quelle vendite.
La leva operativa misura proprio questa sensibilità. Mostra quanto il reddito operativo reagisce a una variazione dei ricavi e aiuta a capire se la crescita sta creando redditività oppure sta soltanto aumentando il carico fisso. Per una PMI italiana, soprattutto manifatturiera o commerciale, è uno strumento di controllo concreto, non un esercizio da bilancio accademico.
Indice
- Introduzione Alla Leva Operativa
- Cos'è Davvero la Leva Operativa
- La Formula della Leva Operativa Spiegata
- Calcolo della Leva Operativa con Esempi Pratici
- Come Interpretare e Usare i Risultati
- Conclusione Gestire il Rischio della Leva Operativa
Introduzione Alla Leva Operativa
Un'azienda riceve nuovi ordini e il fatturato aumenta. L'imprenditore si aspetta che il risultato operativo migliori in modo proporzionale, ma il conto economico racconta una storia diversa. Una parte dei ricavi aggiuntivi viene assorbita da materie prime, logistica, provvigioni o ore di lavoro, mentre affitti, ammortamenti, stipendi amministrativi e altri costi restano invariati.
La situazione può diventare ancora più delicata quando l'impresa ha investito in macchinari, strutture o personale stabile prima che la domanda fosse sufficientemente prevedibile. In quel caso i ricavi devono prima coprire una base di costi già impegnata. Solo dopo il superamento del punto di pareggio la crescita delle vendite può trasformarsi in un'accelerazione dell'utile operativo.
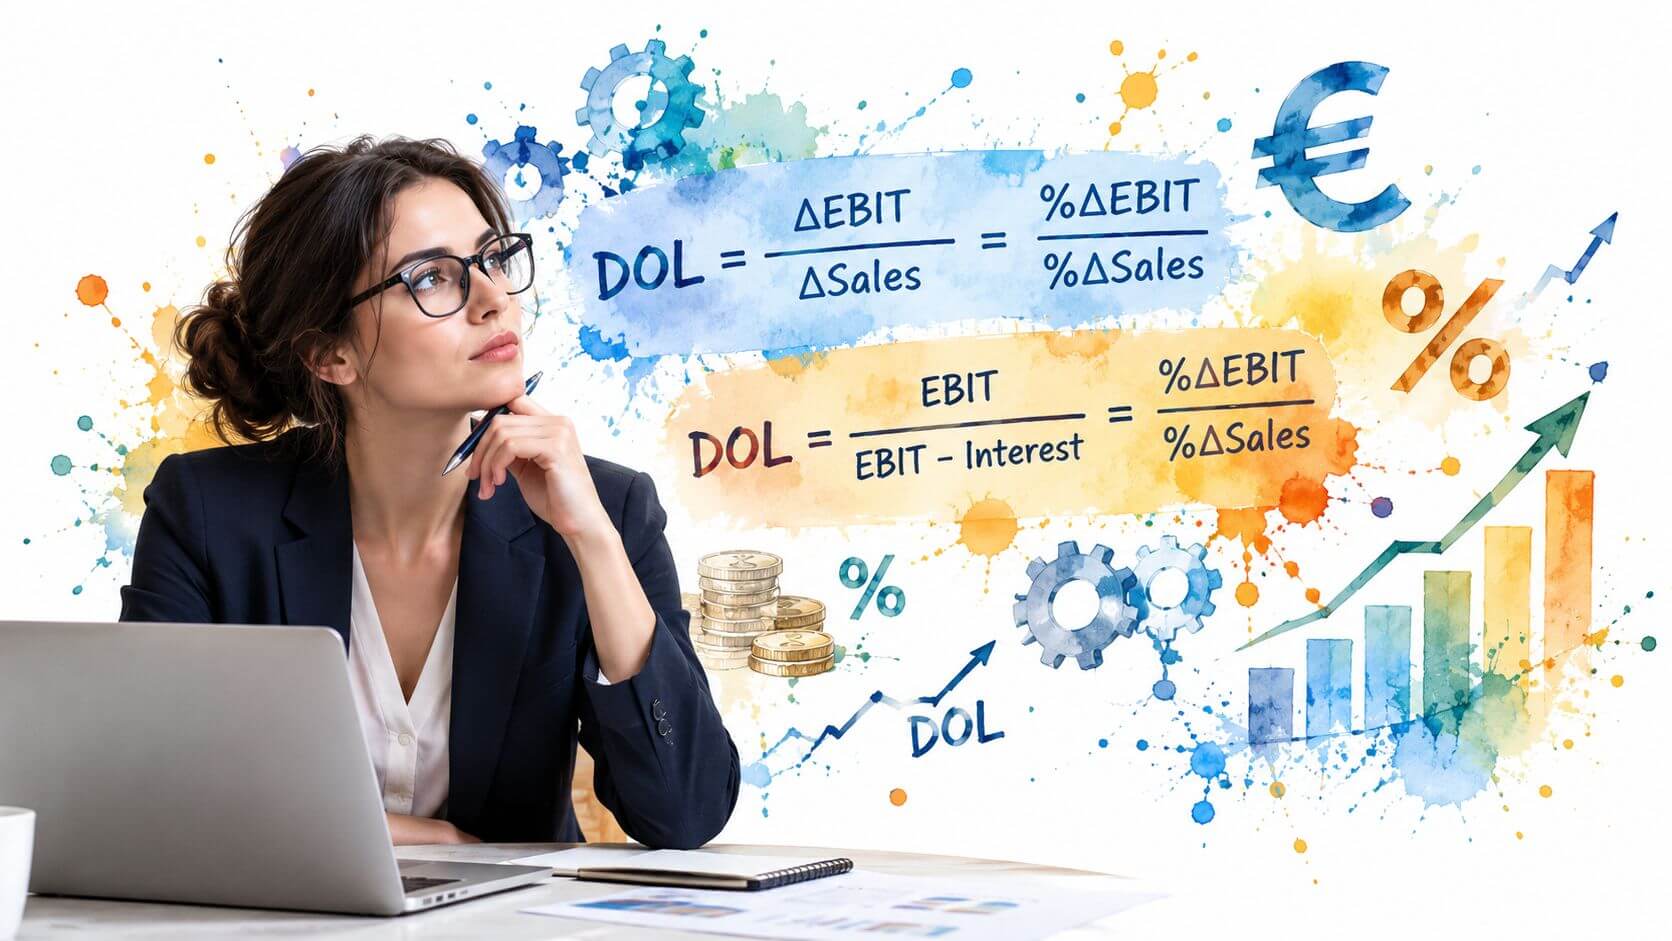
La leva operativa si esprime come rapporto tra margine di contribuzione e reddito operativo, oppure come rapporto tra variazione percentuale dell'EBIT e variazione percentuale dei ricavi, come illustrato nei materiali didattici sull’analisi della leva operativa. Le due letture rispondono a esigenze diverse: una aiuta a capire la struttura economica attuale, l'altra misura ciò che è accaduto tra due periodi.
Osservazione pratica: un aumento delle vendite non garantisce da solo un miglioramento della redditività. Prima bisogna capire quale quota di ogni ricavo aggiuntivo resta disponibile dopo i costi variabili e quale base di costi fissi deve essere assorbita.
Per una PMI italiana, la questione è particolarmente importante quando la capitalizzazione è contenuta, i costi fissi sono rilevanti e la domanda oscilla. In questi contesti la leva può sostenere una crescita profittevole, ma può anche amplificare la fragilità quando i margini si comprimono, come evidenziato dalla documentazione sulla leva operativa e sul rischio aziendale.
Cos'è Davvero la Leva Operativa
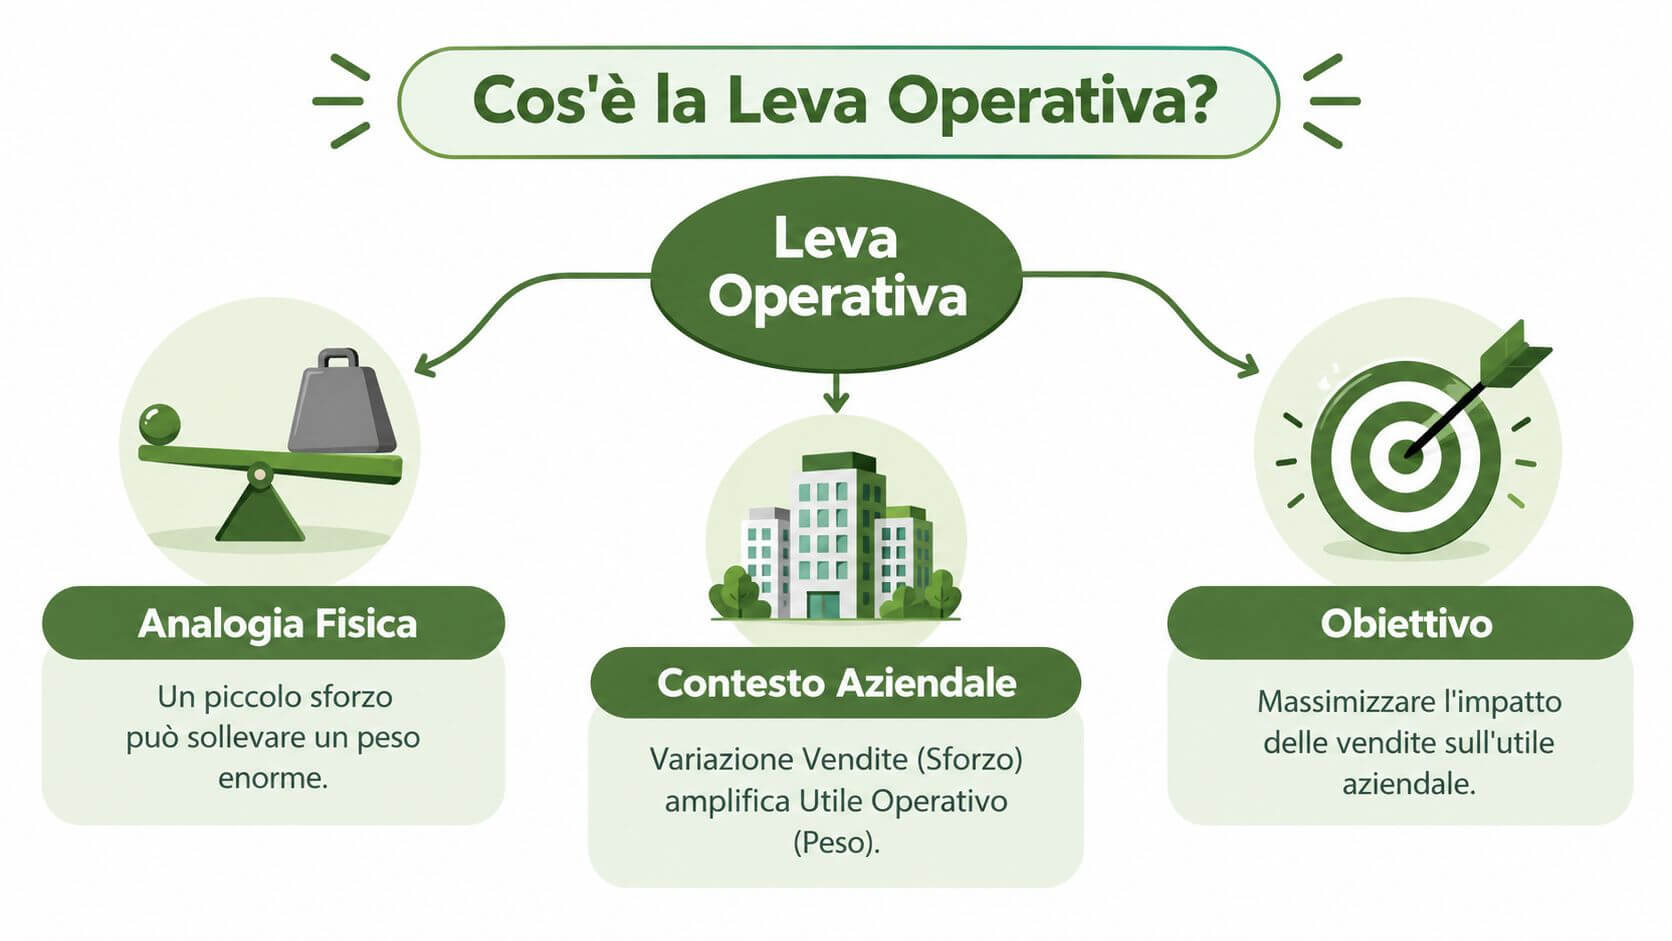
La leva operativa funziona come una leva fisica. Una forza applicata nel punto giusto può spostare un peso molto più grande. In azienda, la forza è la variazione delle vendite, il peso è l'utile operativo e il fulcro è la composizione dei costi.
La distinzione fondamentale riguarda costi fissi e costi variabili:
- Costi fissi: restano sostanzialmente invariati rispetto al volume prodotto o venduto nel periodo considerato. Rientrano in questa categoria, per esempio, affitti, stipendi amministrativi, ammortamenti e alcuni canoni.
- Costi variabili: aumentano o diminuiscono in relazione all'attività. Materie prime, imballaggi, provvigioni e alcuni costi di trasporto seguono più direttamente il livello delle vendite.
- Costi misti: contengono una componente stabile e una collegata all'utilizzo. Le utenze, alcuni contratti di assistenza e determinate voci del personale possono richiedere una ripartizione più attenta.
Il ruolo dei costi fissi
Un'azienda con una quota elevata di costi fissi sostiene un impegno economico che non si riduce automaticamente quando gli ordini rallentano. Se la capacità produttiva resta inutilizzata, l'impresa continua comunque a sostenere una parte significativa della propria struttura.
Quando le vendite crescono, però, gli stessi costi fissi vengono distribuiti su un volume maggiore. Dopo la loro copertura, il margine generato dai ricavi aggiuntivi può incidere molto sull'EBIT. Questa è la parte favorevole della leva.
Il rovescio della medaglia emerge quando la domanda non cresce come previsto. I costi fissi non scendono con la stessa velocità dei ricavi, quindi una riduzione delle vendite può produrre una contrazione più intensa dell'utile operativo.
Perché il margine di contribuzione conta
Il margine di contribuzione rappresenta la parte dei ricavi che resta dopo i costi variabili. È la risorsa con cui l'azienda copre i costi fissi e costruisce il reddito operativo.
Per calcolarlo in modo utile, non basta classificare le voci in modo automatico. Occorre verificare contratti, comportamenti storici dei costi, stagionalità e soglie operative. Un costo apparentemente fisso può diventare variabile oltre una certa capacità, mentre una voce variabile può includere una quota minima contrattuale.
La Formula della Leva Operativa Spiegata
Il grado di leva operativa, spesso indicato con l'acronimo DOL, può essere calcolato con due formule principali. La scelta dipende dai dati disponibili e dalla domanda gestionale a cui si vuole rispondere.
La formula basata sulle variazioni
La prima formula è:
DOL = variazione percentuale dell'EBIT / variazione percentuale dei ricavi
Questa lettura confronta due periodi. Se l'EBIT cresce più rapidamente dei ricavi, il DOL segnala che la struttura operativa sta amplificando l'effetto della crescita. Se l'EBIT diminuisce più rapidamente dei ricavi, la stessa formula mette in evidenza la sensibilità negativa.
L'EBIT, cioè il reddito operativo, misura il risultato della gestione caratteristica prima degli interessi e delle imposte. Perciò consente di isolare l'effetto della struttura operativa senza confonderlo con le scelte di finanziamento o con il carico fiscale.
La formula è utile per analizzare una performance già osservata, ma va letta con cautela. Una variazione tra due periodi può riflettere cambiamenti di prezzo, mix di prodotto, costi straordinari, stagionalità o ricavi non ricorrenti. Il numero descrive il comportamento registrato, non garantisce che si ripeta.
La formula basata sul margine
La seconda formula è:
DOL = margine di contribuzione / EBIT
Il margine di contribuzione si ottiene sottraendo i costi variabili dai ricavi. Il risultato mostra quanto rimane per assorbire i costi fissi e generare reddito operativo. Per una spiegazione complementare del calcolo e dell'utilizzo del margine, è utile consultare la guida al margine di contribuzione.
Questa formula è particolarmente adatta alla pianificazione. Partendo dal conto economico gestionale, permette di collegare direttamente margini, costi fissi e profitto operativo. Se l'EBIT è molto contenuto rispetto al margine di contribuzione, anche una variazione moderata dei ricavi può avere un effetto rilevante sul risultato.
Un errore frequente consiste nell'applicare il DOL a ricavi aggregati quando l'azienda vende prodotti con margini molto diversi. In quel caso è preferibile lavorare per linea, cliente, canale o famiglia di prodotto, se i dati lo consentono.
Calcolo della Leva Operativa con Esempi Pratici
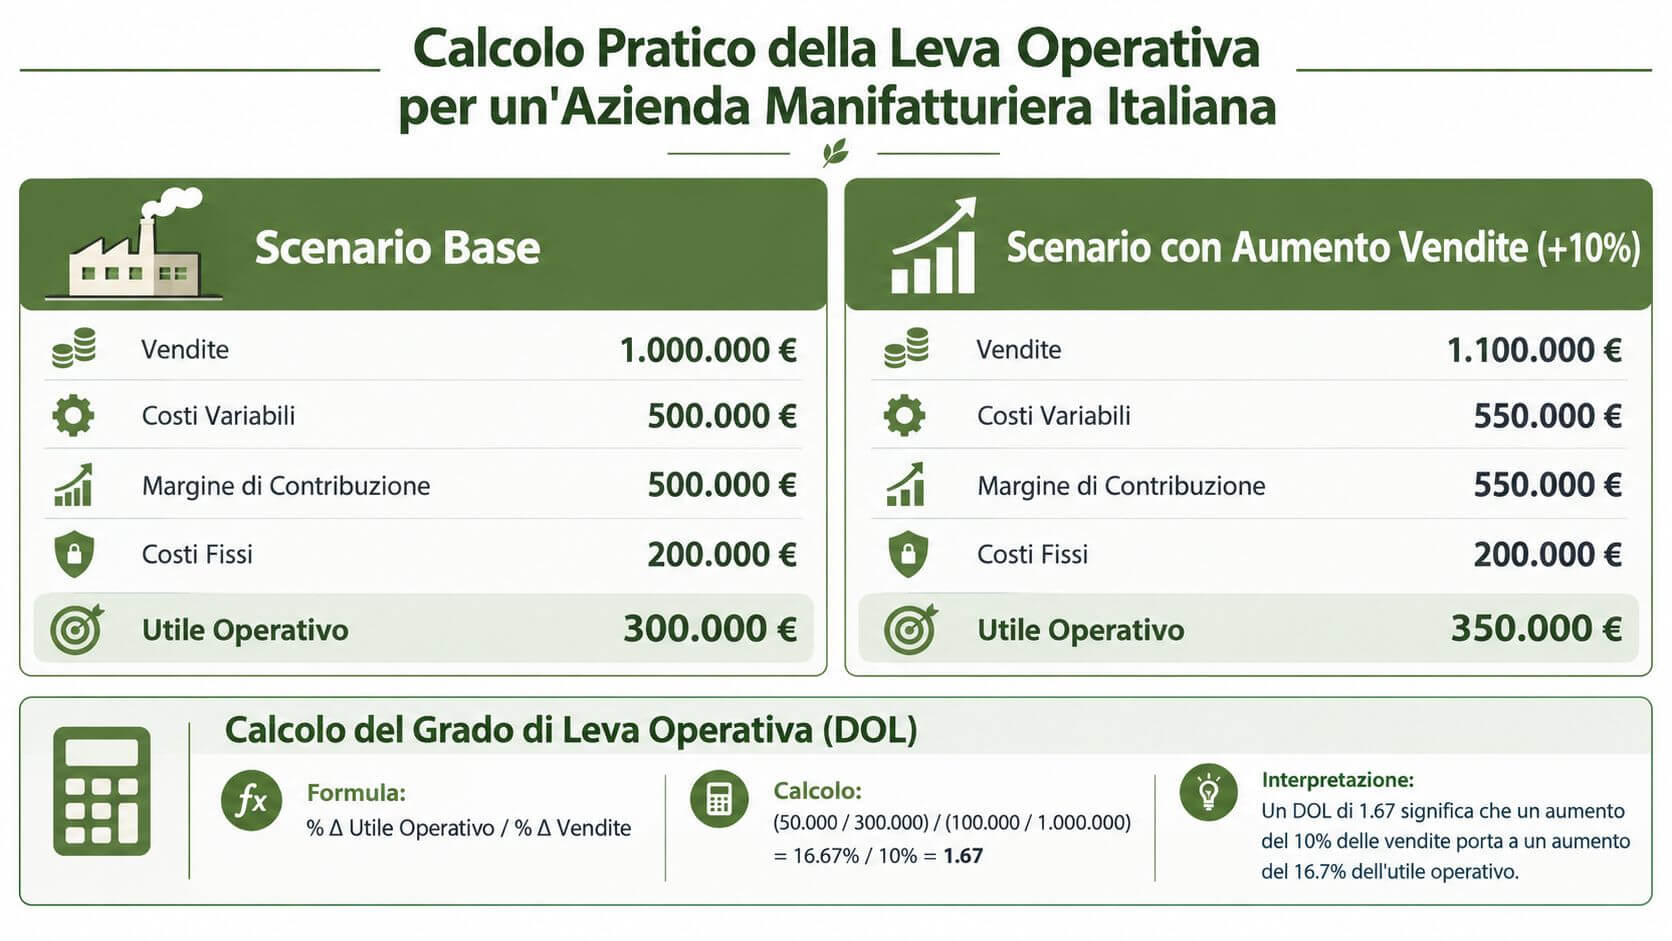
Consideriamo una PMI manifatturiera italiana con ricavi pari a 1.000.000 €, costi variabili pari a 500.000 € e costi fissi pari a 200.000 €. Il margine di contribuzione è quindi 500.000 €, mentre l'utile operativo è 300.000 €.
Con la formula analitica:
DOL = 500.000 / 300.000 = 1,67
Ora ipotizziamo che le vendite aumentino del dieci per cento, raggiungendo 1.100.000 €. I costi variabili salgono a 550.000 €, il margine di contribuzione arriva a 550.000 € e i costi fissi restano a 200.000 €. L'utile operativo diventa 350.000 €.
La variazione dell'utile operativo è 50.000 € su 300.000 €, mentre quella dei ricavi è 100.000 € su 1.000.000 €. Il calcolo del DOL è quindi:
DOL = (50.000 / 300.000) / (100.000 / 1.000.000) = 16,67% / 10% = 1,67
Due strutture di costo a confronto
Lo stesso aumento dei ricavi può produrre risultati differenti se cambiano costi variabili e costi fissi. Il confronto seguente usa due scenari ipotetici, non rappresenta un caso aziendale reale.
| Voce | Azienda A, costi fissi elevati | Azienda B, costi fissi contenuti |
|---|---|---|
| Ricavi iniziali | 1.000.000 € | 1.000.000 € |
| Costi variabili iniziali | 400.000 € | 700.000 € |
| Margine di contribuzione iniziale | 600.000 € | 300.000 € |
| Costi fissi | 400.000 € | 100.000 € |
| EBIT iniziale | 200.000 € | 200.000 € |
| Ricavi dopo la crescita | 1.100.000 € | 1.100.000 € |
| Costi variabili dopo la crescita | 440.000 € | 770.000 € |
| EBIT dopo la crescita | 260.000 € | 230.000 € |
L'Azienda A ha un DOL pari a 3, calcolato come 600.000 / 200.000. L'Azienda B ha un DOL pari a 1,5, calcolato come 300.000 / 200.000. Con la stessa crescita dei ricavi, la prima ottiene un incremento dell'EBIT più ampio, ma deve anche mantenere una struttura fissa più impegnativa.
Il punto di pareggio aiuta a completare la lettura. Per approfondire il calcolo e il suo impiego gestionale, puoi consultare la guida al punto di pareggio.
Come Interpretare e Usare i Risultati
Un DOL non è un voto e non indica automaticamente una gestione buona o cattiva. È una misura di sensibilità. Un valore elevato segnala che l'EBIT reagisce molto alle variazioni dei ricavi, mentre un valore più contenuto indica una struttura in cui il risultato operativo segue più da vicino l'andamento delle vendite.
Il dato va sempre associato alla posizione dell'impresa rispetto al break-even, alla stabilità della domanda e alla qualità dei margini. Un DOL calcolato su un periodo in cui l'EBIT è molto basso può apparire elevato anche per effetto del denominatore, senza descrivere una condizione strutturale permanente.
Decisioni di prezzo e obiettivi commerciali
Il DOL aiuta a valutare la sostenibilità di un obiettivo commerciale. Prima di fissare un target di ricavi, la direzione dovrebbe chiedersi:
- Margine unitario: quanto rimane dopo i costi direttamente collegati alla vendita?
- Volume necessario: quale livello di vendite serve per coprire la struttura fissa?
- Mix commerciale: quali prodotti o clienti contribuiscono davvero all'assorbimento dei costi?
- Resistenza al ribasso: cosa accade all'EBIT se il mercato rallenta o il prezzo medio diminuisce?
Una riduzione di prezzo può aumentare i volumi, ma può anche comprimere il margine di contribuzione e richiedere vendite aggiuntive difficili da raggiungere. La leva operativa rende visibile questo trade-off, ma non sostituisce l'analisi della domanda o della capacità produttiva.
Automazione e investimenti
Un investimento in automazione può sostituire costi variabili con ammortamenti, manutenzione e altri impegni più rigidi. Se la domanda è sufficientemente prevedibile, l'impresa può ottenere maggiore efficienza una volta assorbita la nuova struttura. Se invece gli ordini sono irregolari, l'investimento può aumentare il rischio operativo.
La decisione non dovrebbe basarsi soltanto sul risparmio teorico per unità. Serve una verifica con scenari: domanda prevista, domanda prudente, ritardi commerciali, variazioni dei prezzi di acquisto e capacità di sostenere i costi durante la fase di avvio.
La prospettiva delle PMI italiane
Nelle PMI italiane, la struttura dei costi può cambiare rapidamente e la capitalizzazione è spesso bassa. In queste condizioni, la leva operativa amplifica la fragilità quando i margini si comprimono e aiuta a misurare il rischio di perdita se le vendite non crescono come previsto, soprattutto nei settori con costi fissi elevati e domanda volatile, come documentato nell’approfondimento sulla leva operativa nelle imprese.
Per collegare questa lettura agli altri indicatori aziendali, è utile esaminare gli indici di redditività. Il DOL deve convivere con analisi di margine, liquidità, indebitamento e capacità di generare cassa.
Conclusione Gestire il Rischio della Leva Operativa
La leva operativa non va eliminata. Va resa coerente con la visibilità della domanda, la liquidità disponibile e la capacità dell'organizzazione di sostenere i costi fissi. Una struttura rigida può accelerare la redditività quando i volumi crescono, ma può peggiorare rapidamente il risultato quando gli ordini rallentano.
La gestione efficace parte da un conto economico gestionale affidabile. Separare costi fissi, variabili e misti consente di calcolare il margine di contribuzione e di aggiornare il break-even quando cambiano prezzi, fornitori, personale o capacità produttiva.
Una checklist per il controllo
- Aggiorna il modello dei costi: verifica periodicamente quali voci sono davvero fisse e quali dipendono dall'attività.
- Costruisci scenari: considera crescita, stabilità e contrazione dei ricavi, senza affidarti a una sola previsione.
- Controlla il mix: misura il contributo di prodotti, clienti e canali, non soltanto il fatturato complessivo.
- Valuta la flessibilità: confronta internalizzazione, outsourcing, leasing e contratti variabili prima di aumentare gli impegni permanenti.
- Monitora il break-even: aggiorna il livello di vendite necessario quando cambiano margini o costi fissi.
- Collega il DOL alla cassa: un utile operativo positivo non elimina automaticamente le tensioni finanziarie legate a incassi, scorte e investimenti.
Regola gestionale: una leva elevata è sostenibile solo quando l'impresa conosce il volume necessario per coprire i costi e dispone di un piano credibile per raggiungerlo.
Il calcolo della leva operativa diventa quindi una pratica di pianificazione. Usato insieme a budget, analisi del margine e controllo degli scostamenti, aiuta l'imprenditore a decidere quanto crescere, dove investire e quale livello di rischio accettare.
Prospera Srl affianca imprenditori e PMI nella lettura dei numeri, nella pianificazione commerciale e nel miglioramento dei processi, con un approccio orientato all'esecuzione. Visita Prospera Srl per valutare un percorso di analisi della struttura dei costi, del break-even e della leva operativa applicato alla tua azienda.