
Ti è già capitato di guardare un investimento e pensare che, a conti fatti, “si farà”. Poi però entrano in gioco tempi di implementazione, costi nascosti, benefici promessi ma mai misurati, e il foglio Excel che sembrava chiarissimo smette di esserlo. È lì che l’analisi costi benefici smette di essere teoria e diventa una protezione concreta contro decisioni prese a sensazione.
Per una PMI, il punto non è compilare un modello elegante. Il punto è capire se un macchinario, un software, un impianto, una riorganizzazione o un progetto energetico crea davvero valore, quando lo crea e con quali rischi. In Italia questa logica è diventata anche istituzionale, perché l'ACB è stata formalizzata come metodo principale per valutare gli investimenti pubblici e le linee guida MIT la indicano come criterio standard di convenienza economica, con esiti chiave come VANE e rapporto B/C (linee guida MIT 2017).
Indice
- Perché l'analisi costi benefici decide meglio di istinto ed Excel veloci
- Preparare il terreno e raccogliere i dati giusti senza distorsioni
- Come stimare e monetizzare costi e benefici anche quelli intangibili
- Attualizzazione e indicatori decisionali VANE B/C e payback economico
- Solidità della decisione con sensibilità rischio e costo del non fare
- Mettere in pratica l'analisi con modello Excel ed esempi per PMI italiane
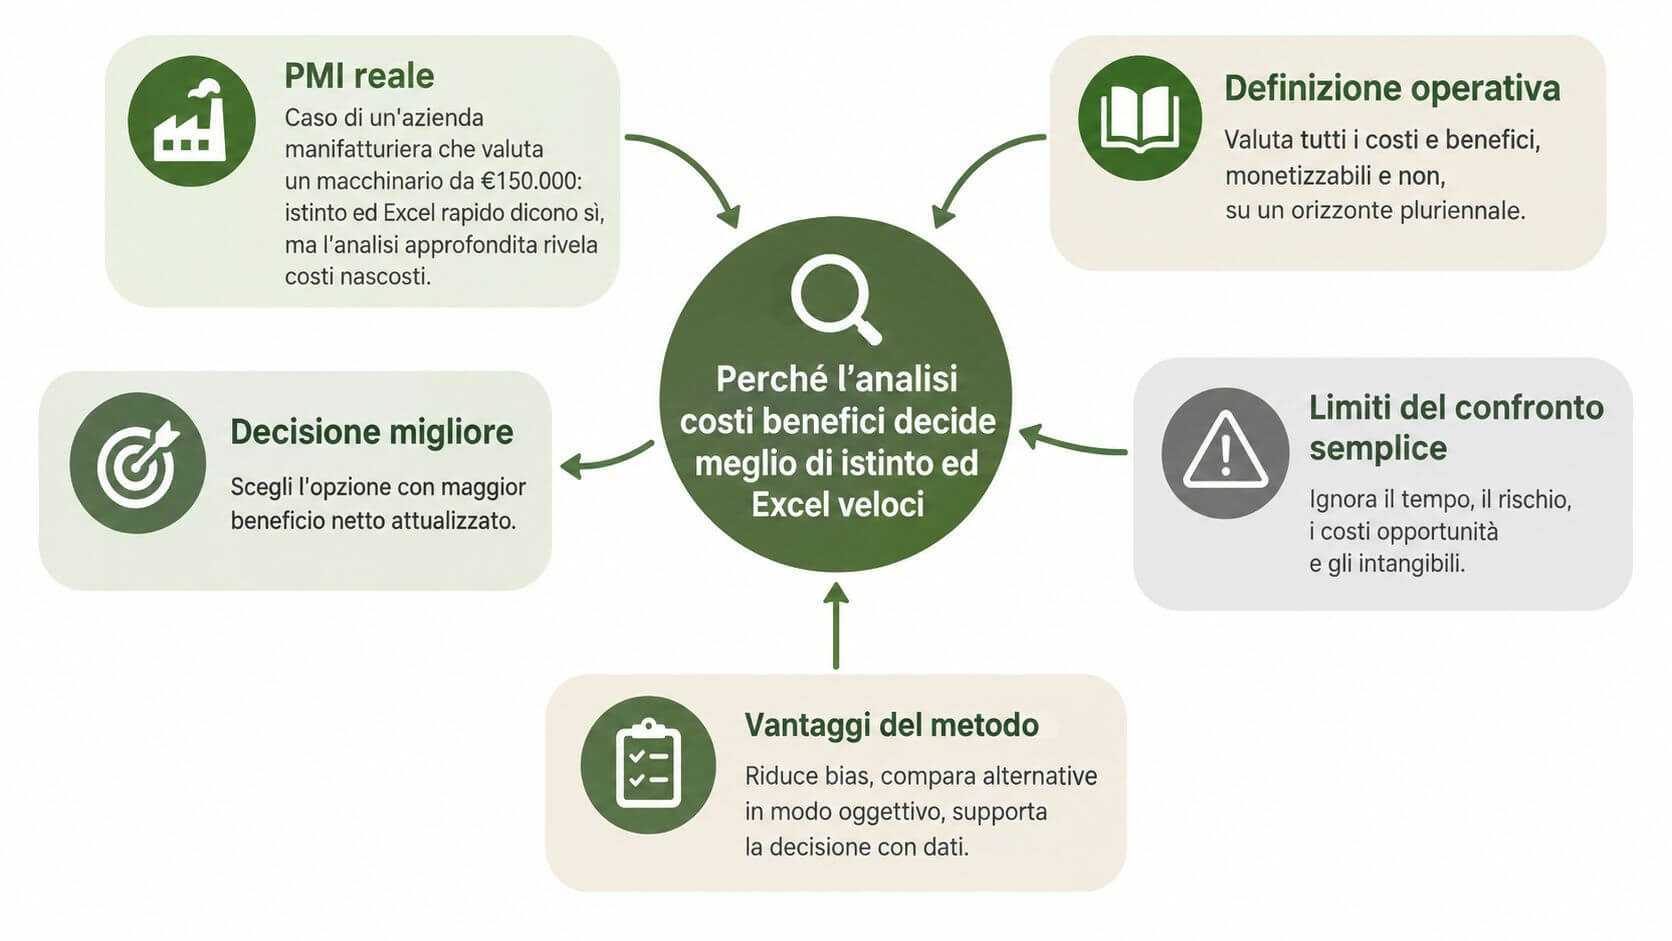
Perché l'analisi costi benefici decide meglio di istinto ed Excel veloci
Una PMI manifatturiera sta valutando un macchinario da €150.000. Il commerciale spinge, l'offerta sembra buona, il fornitore promette meno scarti e più velocità, e un Excel rapido mette in fila prezzo, rate e risparmio atteso. La tentazione è chiudere in fretta, ma un confronto così semplice rischia di ignorare il tempo di rientro reale, i fermi impianto, la curva di apprendimento e il valore dei benefici che arrivano più avanti.
L’analisi costi benefici serve proprio a questo. Non confronta solo costi e ricavi, confronta benefici e costi attualizzati lungo un orizzonte pluriennale, così da rendere confrontabili alternative diverse e più trasparente la decisione. Nelle opere pubbliche italiane questo passaggio non è più opzionale, perché l'ACB è diventata un riferimento istituzionale per selezionare progetti e rendere leggibili le scelte di spesa pubblica (MIT, linee guida 2017).
Cosa risolve davvero rispetto al confronto costi ricavi
Il confronto costi ricavi funziona solo quando il beneficio è immediato, certo e facilmente monetizzabile. Nella realtà di una PMI, invece, gran parte delle decisioni include elementi che non entrano bene nel conto semplice, come produttività, rischio operativo, qualità del servizio, compliance, reputazione e continuità produttiva.
Regola pratica: se una decisione produce effetti in tempi diversi, o genera benefici non lineari, il semplice “costo contro ricavo” non basta.
L'ACB è utile quando il progetto assorbe capitale, cambia i processi o crea effetti che si vedono nel tempo. È meno utile, invece, per spese minute, acquisti tattici o scelte con ritorno immediato e molto limitato, dove un controllo di budget basta e avanza. Il vantaggio vero è che il metodo costringe a vedere l'alternativa zero, cioè il non fare, che spesso è la scelta più costosa ma anche la meno discussa.
Il punto che cambia la decisione
Nel caso giusto, l'analisi costi benefici non ti dice solo se un investimento “conviene”. Ti dice quale alternativa conviene di più, con quali ipotesi e con quanto margine di sicurezza. È per questo che, in Italia, il metodo è passato da pratica tecnica a criterio decisionale per i progetti pubblici e, nelle applicazioni più recenti, è stato reso operativo con soglie e regole specifiche anche per il settore ferroviario (MIT, linee guida 2017).
Per una PMI, il messaggio è semplice. Se l'investimento cambia davvero il conto economico, il flusso di cassa o il rischio, serve un metodo che tenga insieme numeri, tempo e qualità delle assunzioni.
Principio guida: non si confrontano solo costi e benefici, si confrontano costi e benefici attualizzati.
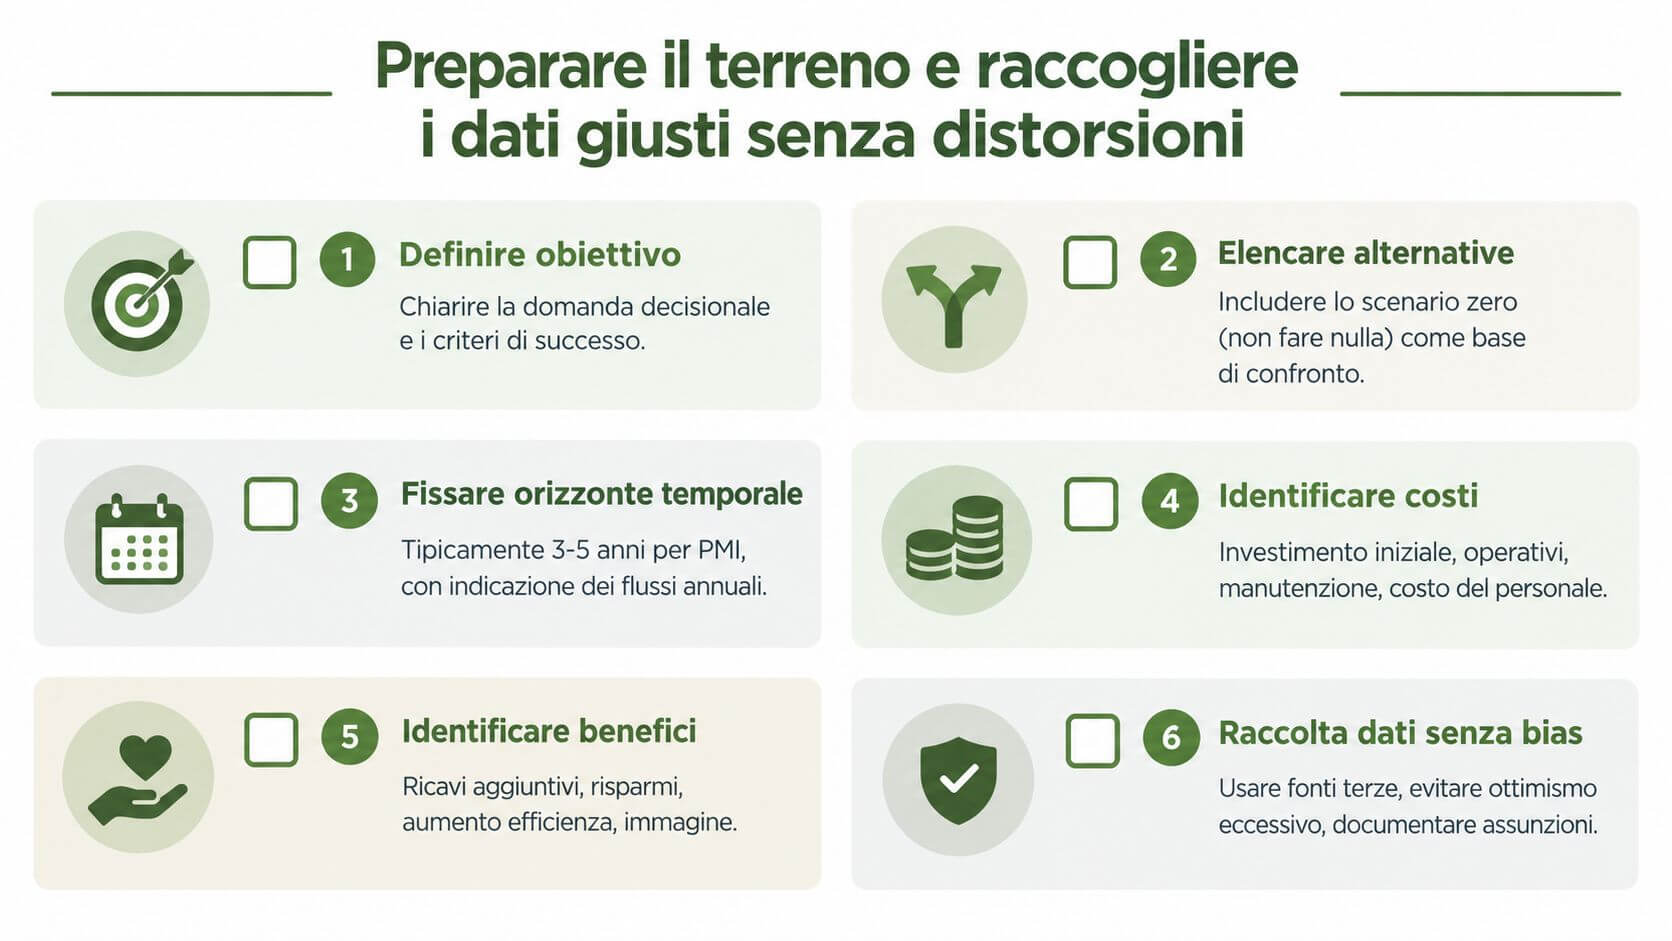
Preparare il terreno e raccogliere i dati giusti senza distorsioni
L'errore più comune non è nel calcolo finale, è nel modo in cui si prepara il file. Se inserisci dati già “sporcati” da imposte, sussidi, stime troppo ottimistiche o confusione tra costi finanziari ed economici, il risultato può sembrare solido e invece essere fragile. Nella pratica, una buona analisi parte dal definire la domanda giusta, non dalla formula.
Obiettivo, alternative e scenario zero
Prima di aprire Excel, va scritto in una riga sola l'obiettivo decisionale. Non “valutare il progetto”, ma decidere se sostituire un impianto, digitalizzare un processo, migrare un servizio o rinviare l'investimento. Subito dopo vanno elencate tutte le alternative, incluso lo scenario zero, cioè non intervenire.
Questo punto sembra banale, ma cambia tutto. Se escludi il non fare, confronti solo opzioni che presuppongono la spesa. Se invece lo includi, scopri spesso che il vero benchmark non è il progetto A contro il progetto B, ma il progetto contro il mantenere lo status quo.
Orizzonte temporale e perimetro dei flussi
Per una PMI l'orizzonte deve essere realistico, non ottimistico. Le linee guida pubbliche italiane sul cloud richiamano un orizzonte tipico di 5 anni e insistono su TCO, costi di migrazione, costi post-migrazione e benefici tangibili e intangibili (Adecco, analisi costi benefici). Non è un numero da copiare ovunque, ma un promemoria utile: il periodo va scelto in funzione del ciclo di vita dell'investimento e della cassa dell'impresa.
Practical rule: se il ciclo di cassa dell'azienda è corto, un orizzonte troppo lungo può illudere. Se è troppo corto, puoi scartare progetti validi solo perché i benefici arrivano dopo.
Dati affidabili e flussi corretti
La metodologia italiana per l'ACB infrastrutturale ed energetica chiede di identificare i benefici in unità fisiche, monetizzarli con coefficienti €/unità, stimare i costi CAPEX e OPEX, poi passare a indicatori sintetici e analisi di sensibilità e rischio (Terna, documento metodologico). La nota metodologica italiana aggiunge un passaggio fondamentale, la correzione dei flussi, con storno della componente fiscale, correzione dei prezzi dalle distorsioni di mercato e inclusione di effetti indiretti, indotti ed esternalità (Politiche di Coesione, allegato analisi economica).
La checklist minima per il file di lavoro è questa:
- Domanda decisionale chiara: cosa devo decidere oggi, e quale opzione sto valutando.
- Scenario zero incluso: cosa succede se non investo.
- Dati separati per anno: niente somme generiche senza tempo.
- Fonti tracciabili: preventivi, consuntivi, ordini, ore uomo, bollette, report interni.
- Assunzioni dichiarate: ogni stima va scritta, non lasciata implicita.
- Flussi economici puliti: niente imposte o sussidi dentro i benefici come se fossero valore reale.
Per una PMI, questa fase serve a costruire un modello che si possa difendere davanti all'imprenditore, al finance manager e, se serve, anche al revisore. Un file ordinato non rende il progetto migliore, ma rende molto più difficile autoingannarsi.
Come stimare e monetizzare costi e benefici anche quelli intangibili
Qui si gioca il lavoro vero. Molti modelli si fermano ai costi diretti e ai benefici più facili da vendere, ma una decisione seria deve includere anche produttività, qualità, controllo operativo, rischio ridotto ed effetti indiretti. Il metodo corretto è sempre lo stesso, prima misuri in unità fisiche, poi converti in euro con un coefficiente dichiarato, poi verifichi se il risultato regge.
Il flusso corretto di monetizzazione
Il punto di partenza non è “quanto vale in euro?”, ma “come lo misuro?”. Se il beneficio è meno scarti, più pezzi prodotti, meno ore perse o meno errori, devi prima tradurlo in quantità osservabili. Solo dopo applichi un coefficiente economico, che può essere un costo orario, un prezzo unitario, un costo evitato o una stima di margine.
Questo approccio è coerente con la metodologia italiana che richiede di quantificare i benefici in unità fisiche, monetizzarli con coefficienti €/unità e includere, quando ha senso, costi operativi e benefici indiretti o intangibili (Terna, documento metodologico). Il passaggio decisivo è non confondere il valore economico con la convenienza percepita.
Come trattare gli intangibili senza gonfiare il progetto
Gli intangibili non vanno esclusi, ma vanno trattati con disciplina. Un miglior controllo operativo può essere monetizzato, per esempio, come ore risparmiate da ruoli interni o come riduzione di rilavorazioni, ma non puoi inventare un “valore immagine” generico solo perché suona bene. Lo stesso vale per produttività e riduzione del rischio, che vanno sempre collegati a un effetto osservabile.
Errore da evitare: trasformare un beneficio qualitativo in un numero rotondo senza fonte. È il modo più rapido per gonfiare il VANE.
In ambito cloud, la documentazione pubblica richiama proprio TCO, costi di migrazione, costi post-migrazione e benefici tangibili e intangibili, quindi il tema non è nuovo. Il gap, soprattutto per le PMI, è il metodo pratico per passare dall'idea di beneficio alla sua misurazione in euro senza spararla grossa (Adecco, analisi costi benefici).
Tabella operativa per monetizzare i benefici più frequenti in PMI
| Tipologia beneficio | Unità fisica | Coefficiente di monetizzazione | Fonte ipotesi |
|---|---|---|---|
| Risparmio di tempo | ore risparmiate | costo orario del ruolo coinvolto | consuntivi interni |
| Riduzione errori o rilavorazioni | pezzi o pratiche evitate | costo medio di correzione | storico qualità |
| Aumento produttività | output aggiuntivo | margine unitario o valore aggiunto per unità | contabilità industriale |
| Miglior controllo operativo | eventi evitati o tempi di reazione ridotti | costo evitato di fermo o inefficienza | dati manutenzione o operations |
| Riduzione rischio compliance | non conformità evitate | costo medio di gestione del problema | audit interni, consulenza |
| Beneficio da digitalizzazione | pratiche automatizzate | costo del processo manuale attuale | analisi del processo |
La logica della tabella è semplice, ma potente. Ogni coefficiente va documentato, così chi rivede il modello capisce da dove arriva il numero e può contestarlo o confermarlo con criterio. Se vuoi un'impostazione più ampia sulla lettura dei costi, puoi partire da questa analisi dei costi, utile per tenere separati i driver di spesa e i driver di valore.
Quando un coefficiente è abbastanza buono
Nella consulenza, un coefficiente è abbastanza buono quando è coerente, verificabile e prudente. Non serve la perfezione accademica, serve evitare l'auto-sovrastima. Se un beneficio è importante ma difficile da monetizzare, meglio tenerlo in uno scenario separato che piegare il modello per farlo rientrare a tutti i costi.
Attualizzazione e indicatori decisionali VANE B/C e payback economico
La monetizzazione da sola non basta, perché un euro oggi non vale come un euro tra tre anni. L'attualizzazione serve proprio a portare tutti i flussi al presente e confrontarli in modo corretto. Senza questo passaggio, un progetto con benefici lontani nel tempo può sembrare più conveniente di quanto sia davvero, oppure essere penalizzato ingiustamente.
Tasso di sconto e valore attuale
Per una PMI, il tasso di sconto deve riflettere il costo del capitale e la realtà dell'impresa, non un numero preso a caso. La documentazione tecnica italiana richiama una costruzione basata su benefici attualizzati e sul confronto fra costi e benefici nel tempo, e nelle applicazioni operative il payback economico si considera raggiunto solo quando i benefici attualizzati cumulati superano i costi attualizzati cumulati (Terna, documento metodologico). In termini pratici, il flusso futuro va trasformato in valore presente con la formula di attualizzazione, non sommato in valore nominale.
VANE, rapporto B/C e payback economico
Il VANE è la somma dei flussi attualizzati meno l'investimento iniziale. Il rapporto B/C confronta benefici attualizzati e costi attualizzati, e il payback economico dice quando il progetto recupera l'investimento in termini attualizzati. Nelle linee guida italiane, questi sono i due indicatori chiave di convenienza economica, insieme all'analisi del rischio (MIT, linee guida 2017).
Soglia operativa: una ACB solida per decisioni manageriali dovrebbe arrivare almeno a VANE positivo, B/C maggiore di 1 e payback compatibile con la cassa dell'impresa.
Un mini esempio aiuta a capire perché il tempo conta. Se investi oggi e i benefici arrivano soprattutto dopo, il valore presente di quei benefici si riduce rispetto alla somma nominale. Per questo non bisogna mai anticipare la convenienza solo perché “a regime” il progetto sembra buono.
Come leggerli insieme senza farsi ingannare
Il VANE ti dice se il progetto crea valore assoluto. Il B/C ti dice quanto valore genera per ogni euro di costo. Il payback attualizzato ti dice se il tempo di recupero è coerente con il ciclo finanziario aziendale. Un progetto può avere un VANE positivo eppure essere inadatto a una PMI con tensioni di cassa, perché il recupero arriva troppo tardi.
Per l'operatività, serve un file Excel che distingua investimenti iniziali, costi annuali e benefici annuali, li attualizzi riga per riga e li sintetizzi in tre celle decisionali. Se vuoi impostarlo bene, il punto di partenza pratico è il cash flow previsionale, perché senza una base temporale pulita anche l'ACB più elegante resta fragile.
Solidità della decisione con sensibilità rischio e costo del non fare
Un modello può sembrare convincente sulla carta e poi crollare al primo cambio di prezzo, volumi o tempi. Per questo la verifica non va fermata al caso centrale, ma deve stressare le variabili che muovono davvero il VANE. La solidità separa una decisione difendibile da una previsione troppo ottimista.
Sensibilità e rischio non sono la stessa cosa
L’analisi di sensibilità serve a capire quali variabili spostano di più il risultato, per esempio prezzo di vendita, volumi, tasso di sconto o tempi di avvio. Non misura la probabilità degli eventi, ma mostra dove il modello è più fragile. L’analisi di rischio, invece, assegna probabilità agli esiti e usa distribuzioni sulle variabili critiche, come richiamano anche le linee guida italiane sulla solidità delle ipotesi (Politiche di Coesione, allegato analisi economica).
Molti modelli si fermano a tre scenari, ottimistico, atteso e pessimistico. È utile come prima lettura, ma non basta a stimare il rischio. Lo stesso vale per chi fa una lettura puntuale e la chiama “risk analysis”, perché così si perde la distribuzione degli esiti e si semplifica troppo.
Il costo del non fare
Nel dibattito italiano recente, il costo dell'inazione è diventato un tema serio, soprattutto su energia, sostenibilità e compliance. L'ISTAT, nel suo documento 2024, collega il mancato raggiungimento degli obiettivi PNIEC a 137 miliardi di euro al 2050 e a una possibile perdita di oltre 342.000 posti di lavoro; nello stesso quadro indica benefici economici superiori a 162 miliardi di euro al 2050 in caso di pieno raggiungimento (ISTAT, documento 2024). Il punto non è copiare questi numeri in ogni business case. Il punto è ricordare che il non fare ha un prezzo, spesso nascosto.
Per una PMI, lo stesso ragionamento vale su un impianto, un software o una messa a norma. Rinviare può sembrare prudente, ma il rinvio ha quasi sempre un costo opportunità. Se il progetto evita inefficienze o ricavi persi, il confronto non è solo tra investimento e spesa, ma tra investimento e perdita futura.
Come decidere con una matrice di affidabilità
Per chiudere il cerchio, uso spesso una matrice semplice:
- Procedere: VANE resta positivo anche negli scenari prudenti, il B/C rimane sopra 1, il payback è compatibile con la cassa.
- Ricalibrare: il progetto conviene solo con assunzioni aggressive, quindi va ridimensionato o ripensato.
- Rinviare: i benefici non compensano i costi nemmeno con una lettura prudente, oppure il costo del non fare è inferiore al capitale assorbito.
Il modello non deve solo dire se il progetto piace. Deve dire quanto regge quando i numeri cambiano.
Per una PMI, questa è la differenza tra una decisione emotiva e una decisione professionale. Le grandi opere italiane hanno mostrato cosa succede quando l'ACB è debole o incompleta, e l'impresa più piccola può applicare lo stesso rigore senza la burocrazia di un progetto pubblico.
Mettere in pratica l'analisi con modello Excel ed esempi per PMI italiane
Il modo più utile per usare l'analisi costi benefici in azienda è trasformarla in un modello semplice, leggibile e riutilizzabile. Niente fogli enormi, niente formule nascoste, niente ipotesi buttate dentro senza traccia. Un buon Excel deve mostrare subito input, calcoli, indicatori e note di assunzione, così il controllo numeri resta sotto mano anche a chi non vive di finanza.
Il modello che consiglio alle PMI ha quattro blocchi. Primo, un foglio input con investimento iniziale, flussi annuali, tasso di sconto, vita utile e ipotesi. Secondo, un foglio calcolo con attualizzazione anno per anno. Terzo, una dashboard con VANE, B/C e payback economico. Quarto, un'area di controllo con sensibilità e scenario zero.
Due esempi applicati
Nel caso di sostituzione di un macchinario, il beneficio non è solo il risparmio energetico. Può esserci meno scarto, meno fermo, più produttività e meno interventi correttivi, ma ogni voce va agganciata a una misura concreta. Nel caso di digitalizzazione di un processo commerciale, il valore spesso nasce da ore amministrative risparmiate, errori ridotti e migliore controllo sul ciclo vendita, non da un generico “miglioramento dell'efficienza”.
Per non sbagliare, uso sempre una checklist go o no-go:
- VANE positivo: se non lo è, il progetto non ha ancora una base economica sufficiente.
- B/C maggiore di 1: se resta sotto, i benefici non ripagano i costi attualizzati.
- Payback compatibile con la cassa: se arriva troppo tardi, il progetto può essere buono ma non finanziabile.
- Assunzioni documentate: se non sai spiegare da dove viene un numero, non è ancora un dato.
- Scenario zero presente: se manca, stai valutando solo il desiderio di investire.
Per integrare l'ACB nel controllo di gestione, il passo successivo è collegare il modello agli scostamenti reali e ai consuntivi mensili, così le ipotesi si aggiornano con i numeri veri. Su questo, l'impostazione di strumenti di controllo di gestione aiuta a portare l'analisi fuori dal file e dentro le routine decisionali dell'azienda.
Se vuoi portare l’analisi costi benefici dentro le decisioni davvero importanti della tua PMI, Prospera Srl può affiancarti nella costruzione del modello, nella lettura dei flussi e nella verifica delle ipotesi. Visita Prospera Srl se vuoi impostare un'analisi solida, difendibile e utile al controllo di gestione, non solo un Excel che sembra convincente.