
Una società di revisione è una società iscritta nel Registro dei revisori legali incaricata di svolgere la revisione legale dei bilanci, operando con autonomia, competenza e regole deontologiche definite. In Italia, al 30 aprile 2023 le società di revisione iscritte erano 701, con una concentrazione forte in Lombardia, che raccoglieva il 32,8% del totale, seguita da Lazio, Veneto e Campania Analisi della composizione degli iscritti 2023.
Se stai chiudendo il bilancio della tua PMI e la banca, un socio o un investitore ti chiede una revisione, il punto non è trovare un controllo formale “per fare numero”. Il punto è capire chi può dare al mercato un giudizio credibile sui conti, con un processo indipendente che regga davanti a soci, creditori e stakeholder.
Indice
- Introduzione alla società di revisione
- Ruolo e servizi di una società di revisione
- Quadro normativo, soglie e tempistiche
- ISQM Italia e qualità della revisione
- Differenze tra società di revisione e altre figure
- Come scegliere una società di revisione
- Benefici, costi e collaborazione con la società di revisione
- Checklist operativa e domande frequenti
Introduzione alla società di revisione
Una PMI manifatturiera può arrivarci in modo molto concreto. Il bilancio è pronto, il commercialista ha fatto il suo lavoro, ma la banca per il nuovo affidamento vuole un controllo legale più strutturato. A quel punto la società di revisione non è un costo extra messo lì per complicare tutto, diventa un presidio di affidabilità che aiuta l'impresa a parlare con interlocutori esterni in modo più solido.
Perché conta davvero per una PMI
La differenza si vede soprattutto quando l'azienda ha processi amministrativi distribuiti, magazzino, commesse, magari qualche controllata o rapporti con l'estero. In questi casi la revisione non serve solo a “trovare errori”, serve a verificare se il bilancio racconta in modo attendibile la realtà economica dell'impresa. È una garanzia utile per chi decide, ma anche per chi deve spiegare i numeri in assemblea o negoziare con una banca.
Regola pratica: se il bilancio viene letto da soggetti esterni per prendere decisioni, la qualità della revisione diventa parte della credibilità aziendale.
Questa guida accompagna passo dopo passo dalla definizione del ruolo della società di revisione fino alla scelta del soggetto giusto e alla gestione dell'incarico. Troverai chiarimenti sul perimetro dei servizi, sugli obblighi, sull'impatto dei principi ISQM Italia sulla qualità e sulla documentazione, sui criteri con cui confrontare le offerte e su come collaborare bene durante l'anno.
L'obiettivo è semplice, aiutarti a guardare la revisione legale come una leva di ordine, tracciabilità e relazione con il mercato, non come una voce da subire. Quando il processo è impostato bene, l'assemblea ha meno sorprese, le richieste documentali sono più gestibili e il dialogo con banche e investitori diventa molto più lineare.
Ruolo e servizi di una società di revisione
Una società di revisione non coincide con il singolo professionista che firma. È una struttura organizzata, con procedure interne, responsabilità distribuite e un revisore legale responsabile dell'incarico che coordina il lavoro del team. Questa distinzione conta, perché la qualità del giudizio finale dipende sia dalla persona che guida l'incarico sia dal modo in cui la struttura gestisce rischio, controlli e supervisione.
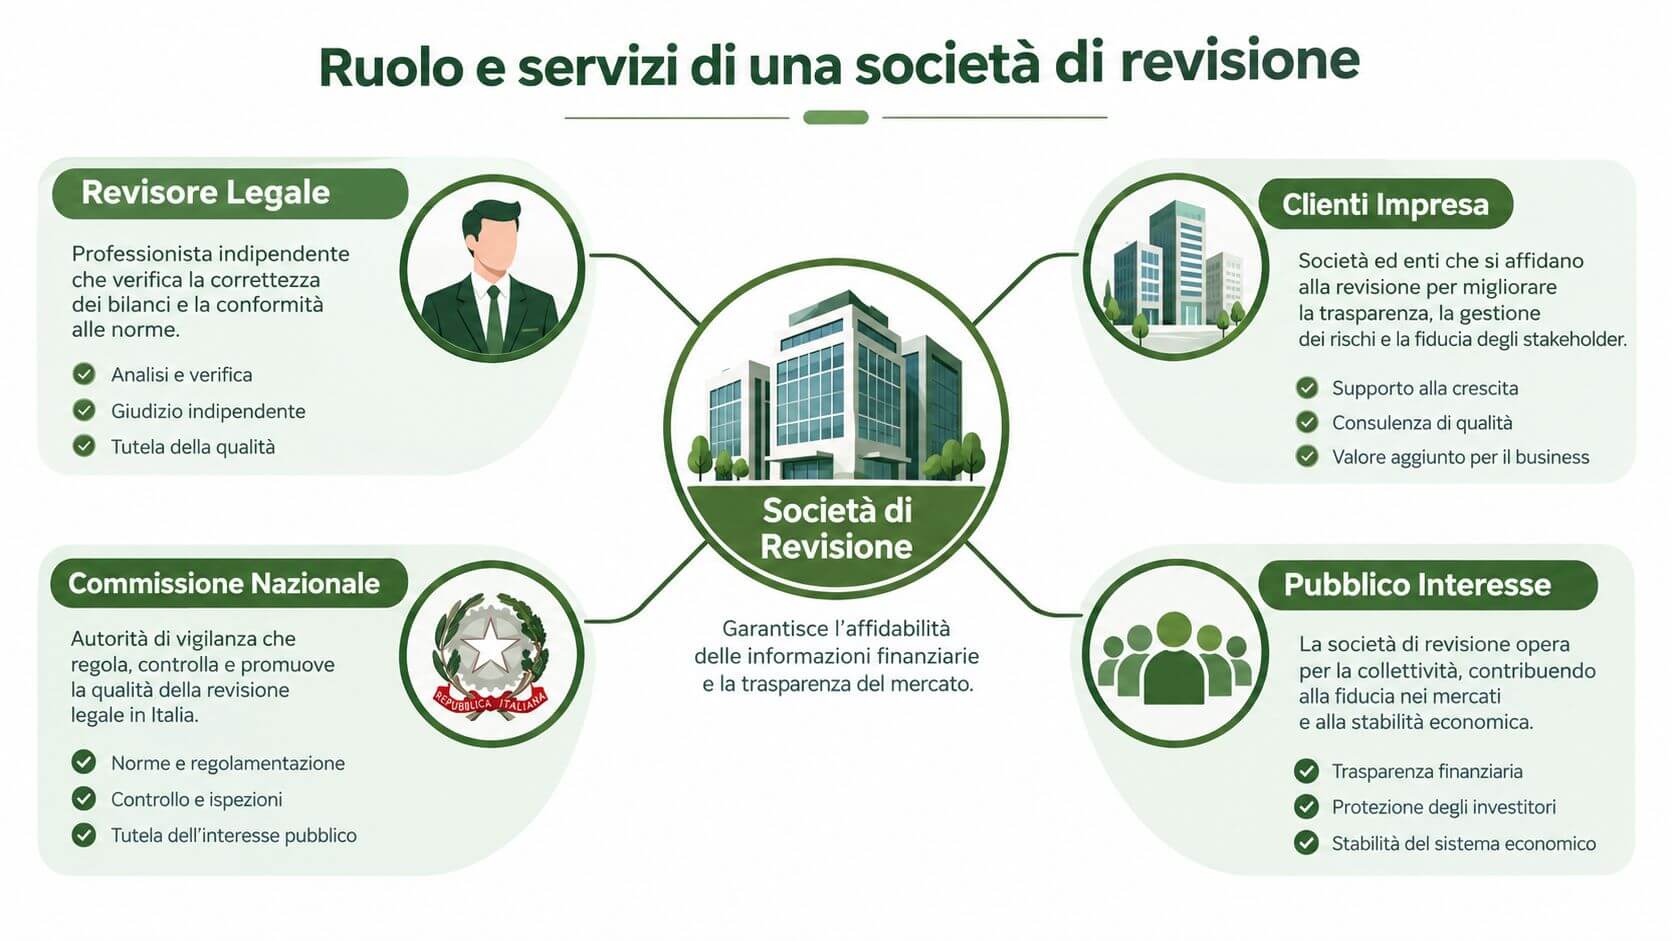
Chi fa cosa dentro l'incarico
La società di revisione organizza il lavoro, il revisore legale responsabile governa l'incarico e il team operativo esegue le verifiche sui documenti, sui saldi e sui processi. Nei casi complessi possono intervenire specialisti di settore, per esempio su imposte differite, strumenti finanziari, impairment o consolidato. Se l'azienda fa parte di un network internazionale, entrano anche esperti collegati alla rete, ma la responsabilità dell'incarico resta sempre definita e tracciabile.
La firma della relazione di revisione è il momento più visibile, ma non è l'unico. La società mette in campo metodologie, modelli di pianificazione, procedure di consultazione interna e regole di indipendenza. Il revisore legale firmatario resta il riferimento deontologico verso il Registro, quindi il lavoro non è mai solo “di firma”, è una catena di responsabilità che parte prima e finisce dopo la relazione.
I servizi che una PMI incontra più spesso
I servizi core sono la revisione legale del bilancio d'esercizio, la revisione del bilancio consolidato e, quando l'impresa lo chiede o il mercato lo pretende, la revisione volontaria. In contesti più avanzati entra anche la limited assurance su informative non finanziarie, per esempio su reporting ESG o su indicatori di sostenibilità.
Accanto a questi ci sono servizi correlati che aiutano nei momenti di transizione o di decisione. Le procedure concordate servono a verificare voci specifiche, la due diligence contabile supporta operazioni straordinarie, le comfort letter accompagnano certe operazioni finanziarie o di mercato. La logica è sempre la stessa, dare a terzi un livello di affidabilità proporzionato alla decisione che devono prendere.
Una PMI che affida a una boutique di revisione il bilancio e una limited assurance sulla rendicontazione di sostenibilità cerca coerenza tra numeri finanziari e dati non finanziari, non due controlli scollegati.
Per chi vuole collegare il tema alla parte contabile e di reporting, può essere utile anche una lettura di approfondimento sui principi internazionali contabili, perché la revisione lavora spesso sui documenti che nascono da quei criteri.
Quadro normativo, soglie e tempistiche
La revisione legale in Italia si muove dentro un quadro preciso, che parte dal D.Lgs. 39/2010 e passa attraverso il ruolo del MEF e degli organismi professionali. Per l'imprenditore il punto non è solo sapere che “esiste una norma”, ma capire quando la nomina diventa necessaria, chi la decide e quali conseguenze ha un ritardo. Le soglie e gli obblighi cambiano in base alla forma societaria e ai parametri dimensionali, quindi va sempre letta la posizione dell'impresa concreta, non un caso astratto.
Quando la nomina diventa un tema
Nelle società soggette a revisione per superamento dei parametri dimensionali, la logica è legata a tre grandezze, totale dell'attivo, ricavi netti e dipendenti medi. Se si supera la soglia richiesta dalla disciplina applicabile, la revisione non è più una scelta di comodità ma un obbligo. In altri casi la revisione nasce da statuto, da regolamenti di settore o da richieste esterne di banche, fondi e investitori, quindi può essere facoltativa sul piano civilistico ma essenziale sul piano commerciale.
| Tipologia societaria | Parametri dimensionali, attivo, ricavi, dipendenti | Obbligo revisione legale | Note applicative |
|---|---|---|---|
| Società di capitali soggette ai parametri | Valutazione su attivo, ricavi netti e dipendenti medi | Sì, quando ricorrono le condizioni previste | Va verificato l'esercizio di riferimento e la disciplina della singola forma societaria |
| Società piccole o non soggette ai parametri | Nessun superamento dei parametri richiesti | No, salvo casi specifici | Può restare utile per banca, investitori o statuto |
| Gruppi societari | Dati del gruppo e perimetro di consolidamento | Spesso sì, per il consolidato o per scelte di governance | Serve attenzione ai rapporti infragruppo e alla complessità informativa |
| Società con obblighi esterni | Non conta solo la dimensione | Può diventare necessaria per contratto o regolamento | Ricorrente in finanza, settori regolati e operazioni straordinarie |
Tempistiche e conseguenze pratiche
La domanda al Registro dei revisori legali va gestita prima di arrivare all'urgenza del bilancio. L'incarico va conferito formalmente, con un perimetro chiaro su esercizi, destinatari della relazione e eventuali responsabilità aggiuntive. Per gli enti di interesse pubblico la durata ordinaria è tre esercizi, mentre per gli altri soggetti la durata può arrivare a nove anni con rotazione del responsabile, secondo il regime applicabile.
La relazione di revisione va depositata nei termini civilistici, quindi la qualità del lavoro non si misura solo sul contenuto, ma anche sulla puntualità. L'omessa nomina o l'assenza della relazione espongono l'impresa a criticità legali e operative che possono riflettersi sull'approvazione del bilancio e sulla relazione con i terzi. Per una lettura più ampia del tema organizzativo e degli effetti sulla conformità, può essere utile anche questo approfondimento sulla compliance aziendale.
ISQM Italia e qualità della revisione
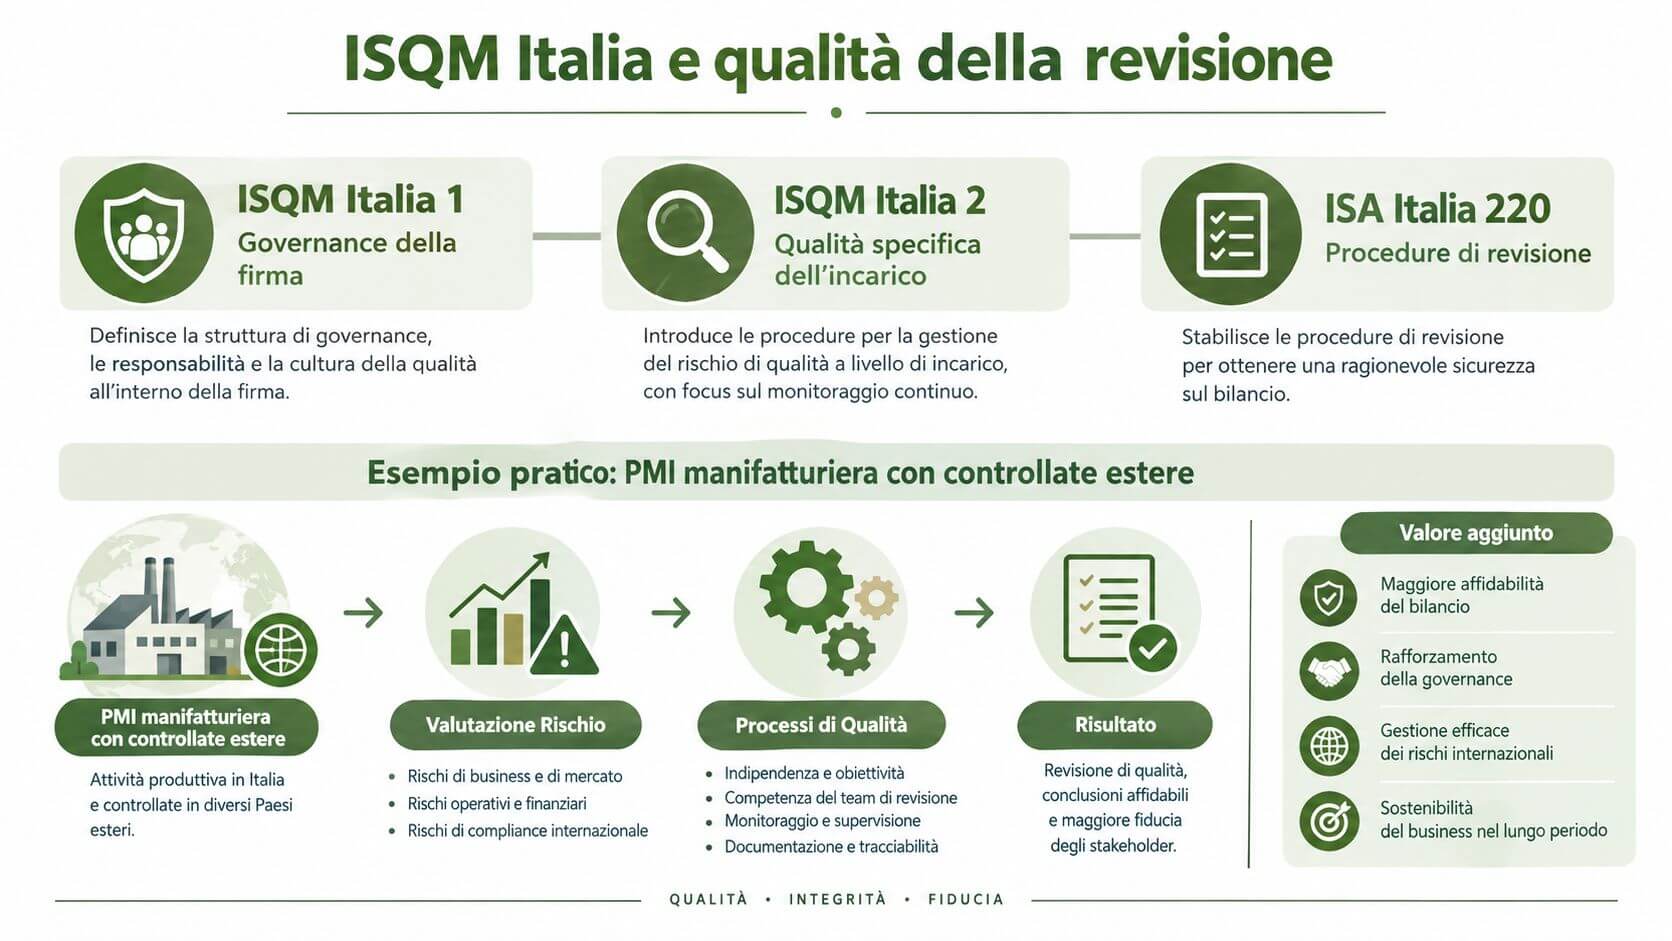
Dal 1° gennaio 2025 in Italia sono entrati a regime i principi professionali di controllo della qualità ISQM Italia 1, mentre ISQM Italia 2 e ISA Italia 220 si applicano alle revisioni dei bilanci con periodi amministrativi iniziati da quella data in avanti relazione del Ministero della Giustizia e tavolo tecnico. Per una PMI con controllate estere questo cambia il modo in cui si gestiscono rischio, documentazione e supervisione, perché la qualità non è più solo un controllo finale, è un sistema da governare.
Dal controllo finale al sistema di qualità
ISQM Italia 1 riguarda il sistema interno della società di revisione, quindi governa obiettivi, risorse, etica professionale, accettazione e mantenimento degli incarichi. ISQM Italia 2 aggiunge il presidio qualitativo specifico per l'incarico, con una logica di revisione più mirata sulle situazioni che richiedono una valutazione indipendente. ISA Italia 220 completa il quadro sul singolo lavoro, con attenzione alla direzione, supervisione e riesame delle attività.
Per l'impresa cliente questo si traduce in richieste più ordinate ma anche più puntuali. I file di lavoro devono essere documentati meglio, l'archiviazione elettronica va gestita in modo coerente e le evidenze devono essere rintracciabili. Se un gruppo ha filiali o controllate, il revisore deve capire come le informazioni si muovono tra società, funzioni amministrative e soggetti esteri.
Cosa cambia davvero nei flussi operativi
Il punto più visibile è la collaborazione tra impresa e revisore. Non basta inviare bilanci e mastrini a fine anno, perché il revisore chiede evidenze che permettano di seguire il ragionamento, non solo il risultato. Questo rende più importanti i calendari condivisi, la nomina di un referente interno e la preparazione dei documenti in modo ordinato fin dall'inizio.
La qualità della revisione si vede nella ripetibilità del processo, non nella quantità di carte scambiate.
Per le PMI questo può sembrare più impegnativo, ma in realtà crea un vantaggio molto concreto, meno improvvisazione, più coerenza tra anno precedente e anno in corso, meno attriti sulle richieste tardive. Chi vuole collegare il tema alla rendicontazione non finanziaria può trovare utile anche il focus su reporting ESG, perché i sistemi di qualità diventano sempre più rilevanti quando i dati da verificare non sono solo contabili.
Differenze tra società di revisione e altre figure
Molti imprenditori confondono ruoli che in realtà fanno cose diverse. Il commercialista tiene e interpreta la contabilità, il revisore verifica l'attendibilità del bilancio, l'organo di controllo vigila sulla governance e sugli assetti, mentre la società di revisione organizza un lavoro strutturato per emettere una relazione indipendente. La sovrapposizione apparente nasce perché tutti guardano ai numeri, ma lo fanno con obiettivi, responsabilità e livelli di indipendenza differenti.
Chi produce cosa
Il commercialista lavora sul supporto contabile e fiscale, quindi può occuparsi di tenuta, adempimenti e assistenza ordinaria. Il revisore legale, singolo o inserito in una società di revisione, produce la relazione di revisione e fonda il suo giudizio sulle evidenze raccolte. L'organo di controllo, invece, produce verbali, osservazioni e segnalazioni sulla corretta amministrazione e sulla governance, senza sostituirsi alla revisione del bilancio.
| Figura | Quando interviene | Output principale | Indipendenza | Responsabilità |
|---|---|---|---|---|
| Società di revisione | Durante l'esercizio e a bilancio chiuso | Relazione di revisione | Alta, con regole specifiche di indipendenza | Civile e, nei casi previsti, anche professionale |
| Revisore legale singolo | Su incarico di revisione | Relazione di revisione | Alta | Civile e professionale |
| Commercialista | Durante la gestione ordinaria | Bilanci, adempimenti, consulenza | Variabile, secondo l'incarico | Professionale e contrattuale |
| Organo di controllo | In modo continuativo o periodico | Verbali, rilievi, segnalazioni | Elevata rispetto agli amministratori | Vigilanza e responsabilità propria |
Dove si incontrano e dove si separano
Nella pratica di una PMI i ruoli collaborano, non si annullano a vicenda. Il commercialista prepara la base contabile, la società di revisione verifica che quella base sia attendibile e l'organo di controllo osserva se amministratori e assetti organizzativi stanno funzionando correttamente. Quando questi tre livelli parlano tra loro, il bilancio arriva più pulito e le osservazioni si gestiscono prima dell'assemblea.
Un errore comune è trattare il revisore come un secondo commercialista. Non lo è. Se il cliente si aspetta che il revisore “sistemi i conti”, finisce per irrigidire il rapporto e rallentare il lavoro. La collaborazione migliore nasce quando ognuno presidia il suo pezzo, con confini chiari e scambio di informazioni ordinato.
Come scegliere una società di revisione
La scelta giusta parte da controlli semplici ma non negoziabili. Prima si verifica l'iscrizione al Registro dei revisori legali, poi si capisce se la società ha la forma e la struttura adatte al tipo di incarico. Solo dopo ha senso parlare di prezzo, perché un preventivo basso può nascondere un team debole, un approccio troppo standardizzato o una scarsa capacità di gestire i tempi.
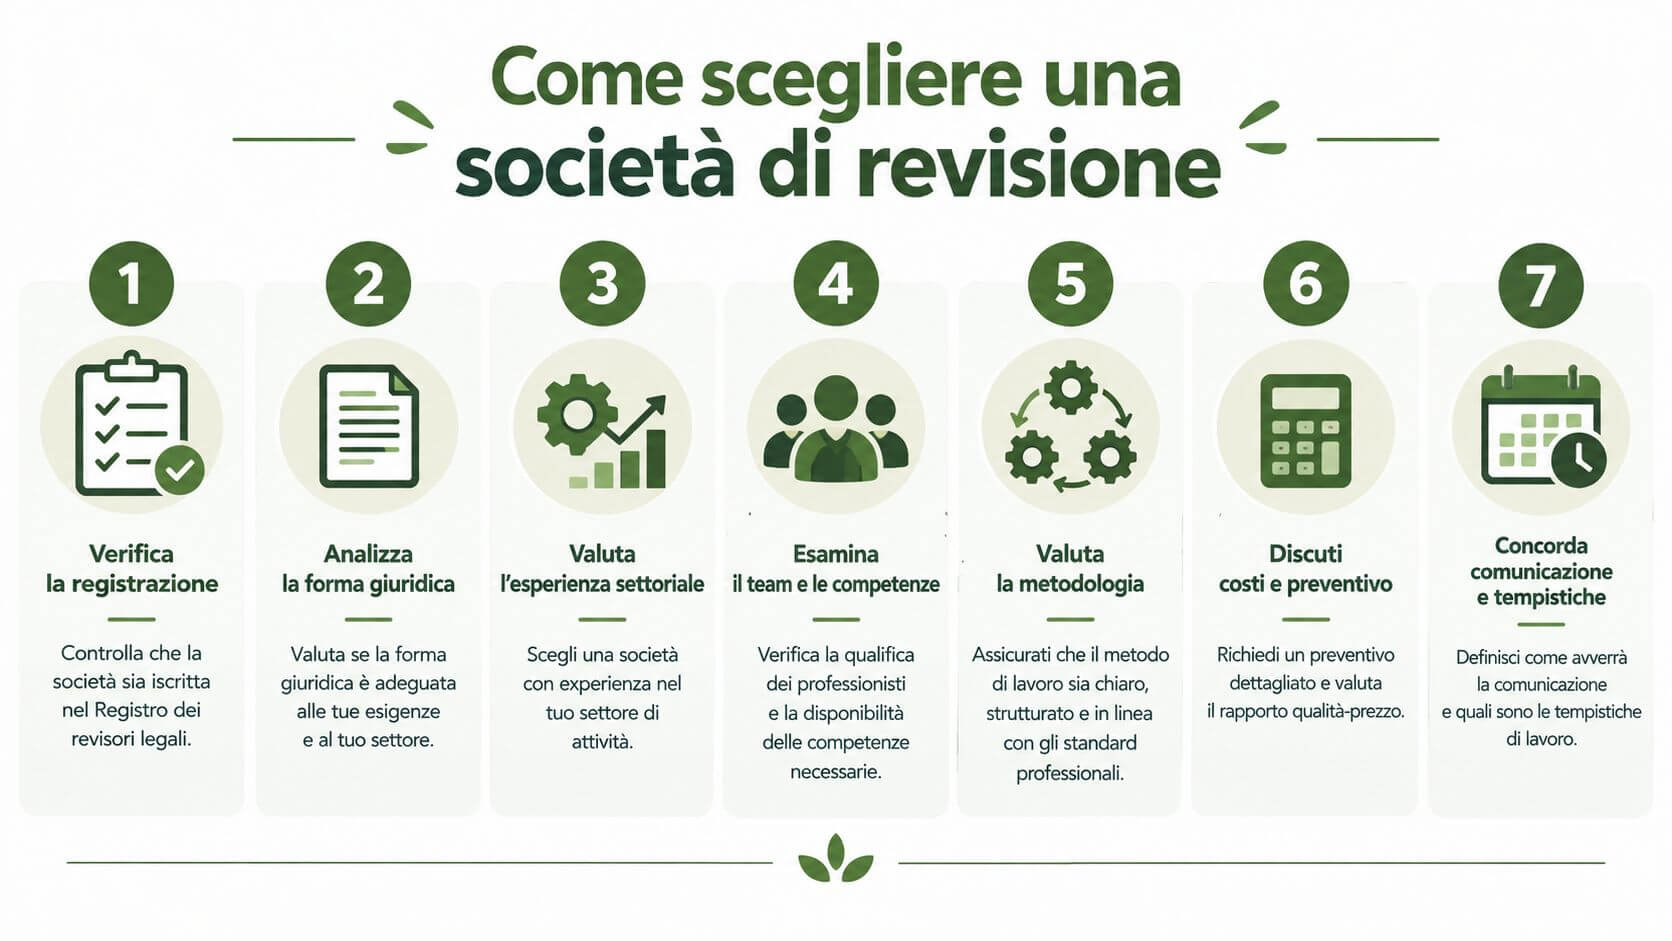
I sette passaggi che contano davvero
- Verifica l'iscrizione. Controlla che la società e il revisore responsabile risultino nel Registro dei revisori legali.
- Analizza la forma giuridica. Capisci chi firma, chi coordina e come sono distribuite le responsabilità.
- Valuta l'esperienza settoriale. Una PMI industriale ha rischi diversi da una società di servizi o da un soggetto regolato.
- Esamina il team. Non fermarti al partner, guarda chi seguirà davvero il lavoro e con quali competenze.
- Studia la metodologia. Chiedi come gestiscono pianificazione, documentazione, consultazioni e archiviazione.
- Confronta costi e preventivo. Il prezzo ha senso solo se capisci cosa include e cosa esclude.
- Allinea comunicazione e tempistiche. Un calendario condiviso riduce ritardi e richieste urgenti.
Le domande da fare al primo incontro
Chiedi chi sarà il referente operativo, come verranno gestite le richieste documentali, quali scadenze prevedono e come affrontano eventuali criticità. Chiedi anche come proteggono la riservatezza, se ci sono limiti di responsabilità nel contratto e in quali casi è possibile recedere. Se la risposta è vaga, il problema di solito non è il preventivo, ma il metodo.
Un buon incarico di revisione non si compra solo sul prezzo, si riconosce dalla qualità delle domande che la società ti fa prima ancora di iniziare.
Il video qui sotto può aiutare a visualizzare meglio il processo di scelta e di impostazione iniziale dell'incarico.
Benefici, costi e collaborazione con la società di revisione
Il beneficio più immediato di una collaborazione ordinata è la fine del caos documentale. Se la documentazione arriva tardi, il revisore deve rincorrere i dati, l'impresa deve rispondere all'ultimo minuto e la chiusura del bilancio si appesantisce. Quando invece i flussi sono chiari, il lavoro diventa più prevedibile e i dati presentati a banche, investitori e altri stakeholder risultano più coerenti.
Cosa guadagna una PMI da un processo ben gestito
Per una PMI il valore non sta solo nella relazione finale. Sta nella tracciabilità delle operazioni, nella capacità di individuare per tempo errori contabili, nel rafforzamento dei controlli interni e nella preparazione migliore in caso di due diligence, finanziamenti o operazioni straordinarie. Questo vale ancora di più quando la struttura amministrativa è snella e una sola persona gestisce più attività insieme.
Sul fronte dei costi, l'onorario riflette la complessità del bilancio, la dimensione aziendale, il settore e il rischio percepito. Ridurre tutto a “quanto costa” porta fuori strada, perché due preventivi simili possono coprire livelli di servizio molto diversi. È più utile chiedersi che cosa include il prezzo, quanto lavoro preparatorio richiede all'impresa e quanta assistenza viene garantita nei momenti critici.
Come collaborare senza attriti
La collaborazione funziona meglio con poche regole semplici. Serve un calendario condiviso, un referente interno unico, una cartella documentale strutturata e incontri di allineamento nei punti chiave dell'incarico. Anche le richieste di chiarimento vanno gestite bene, perché un ritardo nella risposta può moltiplicare il lavoro di tutti.
- Calendario condiviso: definisci in anticipo le date di consegna documenti, confronto e chiusura.
- Referente interno: indica una persona che raccolga informazioni e coordini le risposte.
- Cartella documentale unica: conserva contratti, estratti, verbali e riconciliazioni in uno spazio ordinato.
- Allineamenti periodici: evita di concentrare tutto negli ultimi giorni prima dell'approvazione.
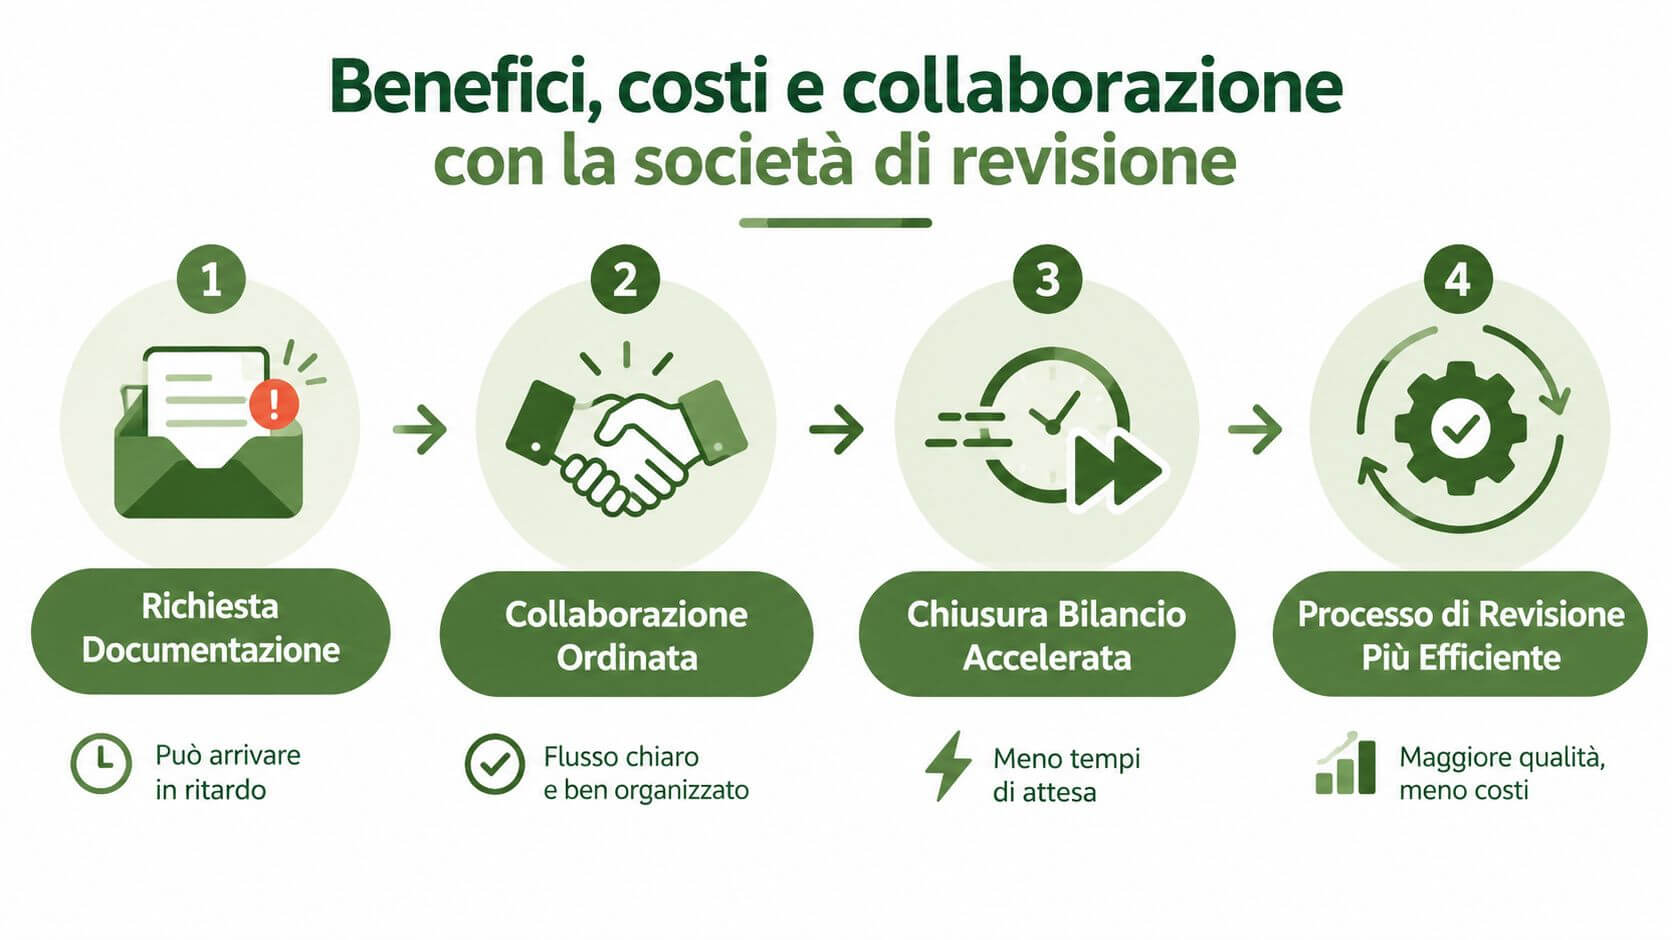
Una PMI che investe in ordine operativo non compra solo una relazione più leggibile, compra soprattutto meno frizioni tra amministrazione, organi sociali e revisore. E questo, nel concreto, aiuta a presentare il bilancio con più sicurezza.
Checklist operativa e domande frequenti
Prima di conferire l'incarico, conviene avere una lista semplice e rigorosa. Verifica l'iscrizione nel Registro dei revisori legali, controlla l'esperienza settoriale, chiedi chi seguirà davvero il lavoro, conferma l'assenza di conflitti d'interesse e confronta almeno tre proposte tecniche ed economiche. Poi definisci tempi, deliverables e canali di comunicazione, perché i fraintendimenti nascono quasi sempre da aspettative non esplicitate.
Checklist da usare subito
- Iscrizione verificata: controlla la società e il revisore responsabile.
- Competenze adatte: valuta se hanno già lavorato con imprese simili alla tua.
- Indipendenza chiara: chiedi subito se esistono rapporti che possano creare conflitti.
- Offerte comparabili: metti sullo stesso piano oggetto, tempi e livello di presidio.
- Flusso documentale definito: concorda cosa va consegnato e in che formato.
- Canali di comunicazione stabiliti: evita scambi frammentati tra troppe persone.
- Responsabilità interne assegnate: nomina chi risponde per l'impresa.
Domande frequenti che chiariscono molti equivoci
La società di revisione sostituisce il commercialista? No. Il commercialista gestisce e supporta la contabilità, la società di revisione verifica l'attendibilità del bilancio.
Una PMI deve sempre avere la revisione legale? No, dipende dalla forma societaria, dai parametri dimensionali e da eventuali obblighi esterni o statutari.
Si può cambiare società di revisione durante l'incarico? In molti casi sì, ma va gestito con attenzione contrattuale e con la corretta continuità documentale.
La relazione di revisione coincide con il bilancio? No. La relazione esprime un giudizio sul bilancio, non sostituisce il bilancio stesso.
L'organo di controllo deve essere informato? Sì, quando esiste, il flusso informativo tra revisore e organo di controllo va presidiato con attenzione.
Quanto dura di solito un incarico annuale? Dipende dalla complessità dell'impresa e dal livello di preparazione documentale, ma la pianificazione va impostata ben prima della scadenza finale.
Se vuoi impostare o rivedere il tuo processo di revisione con un approccio pratico, ordinato e adatto a una PMI, Prospera Srl può aiutarti a leggere i numeri, preparare i flussi di collaborazione e strutturare meglio la relazione con revisore, banca e stakeholder. Visita il sito per capire come trasformare la revisione in uno strumento di controllo e chiarezza, non in un'ultima corsa prima del bilancio.