
Hai già provato a “fare un piano”. Un file con obiettivi commerciali, due ipotesi di investimento, qualche voce di budget, magari una bozza per un bando o per la banca. Poi la realtà rientra dalla porta principale. Ordini da gestire, clienti da richiamare, persone da coordinare, margini che si assottigliano, decisioni rinviate.
Nelle PMI italiane il problema raramente è l'assenza di idee. Il problema è che l'idea di crescita non diventa un piano sviluppo aziendale che regge tre prove insieme: reggere i numeri, reggere l'operatività, reggere il controllo. Se manca anche solo uno di questi tre elementi, il piano resta un documento. Non guida davvero l'azienda.
Quando il lavoro è fatto bene, invece, il piano smette di essere “presentabile” e diventa finanziabile ed eseguibile. Collega priorità, persone, cassa, capacità produttiva, KPI, tempi decisionali, requisiti documentali e, sempre più spesso, continuità manageriale. È qui che molte imprese passano dal plateau alla crescita misurabile.
Indice
- Perché il piano di sviluppo aziendale fa la differenza oggi
- Da dove partire analisi iniziale e fotografia dei numeri
- Obiettivi SMART segmentazione e proposta di valore che regge
- Piano commerciale operativo risorse e budget senza bloccare l'azienda
- KPI routine di controllo roadmap rischi e integrazione ESG
- Mettere il piano a terra template esempi e prossimi passi
Perché il piano di sviluppo aziendale fa la differenza oggi
La scena è frequente. Azienda sana, clienti storici, fatturato che tiene o cresce a strappi, imprenditore pieno di iniziative. Si parla di aprire un nuovo canale, rafforzare la rete vendita, entrare in un altro mercato, digitalizzare il CRM, forse anche preparare il passaggio a figli o manager interni. Tutto sembra prioritario. Quindi nulla lo è davvero.
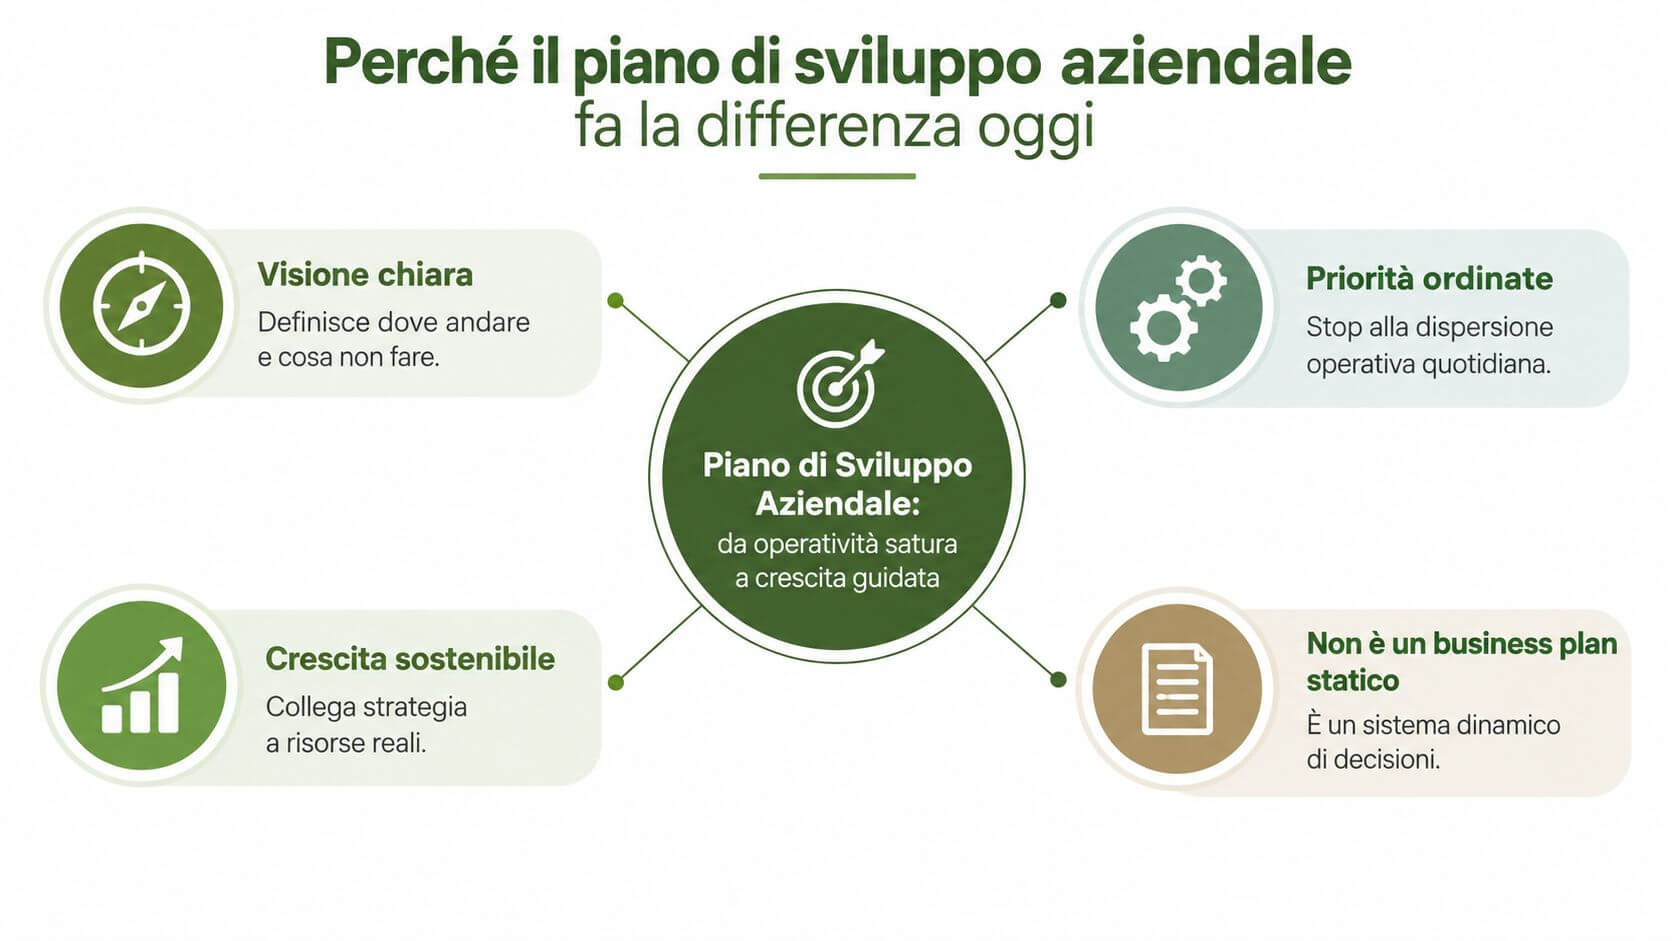
Un vero piano sviluppo aziendale serve a risolvere proprio questo blocco. Non è un business plan statico scritto per terzi. È un sistema di decisioni che chiarisce tre cose: dove andare, cosa non fare, come misurare l'avanzamento. Quando manca, l'azienda lavora molto e sceglie male. Quando c'è, l'operatività quotidiana smette di divorare la direzione.
Non basta crescere di numero
Il contesto italiano lo rende evidente. Nel 2023 il sistema produttivo italiano contava 4 milioni e 617 mila imprese attive e 18 milioni e 644 mila addetti, con 37 mila imprese in più e oltre 400 mila addetti aggiuntivi rispetto all'anno precedente (dati ISTAT sulle imprese attive e addetti). È una base imprenditoriale ampia, viva, ma non per questo automaticamente più redditizia o più organizzata.
La lettura utile per una PMI è semplice. Crescere non coincide con “esserci” o con aggiungere iniziative. Crescere significa assorbire lavoro, struttura, complessità e responsabilità senza perdere controllo.
Regola pratica: se il tuo piano non ti aiuta a scegliere cosa fermare, non è ancora un piano. È un elenco di intenzioni.
Le decisioni che il piano deve sbloccare
In questa fase le domande giuste non sono teoriche. Sono molto concrete.
- Priorità di mercato: quali clienti e segmenti meritano davvero energia commerciale e quali no.
- Capacità interna: se produzione, delivery, assistenza e back office reggono un'accelerazione.
- Sostenibilità finanziaria: quali investimenti puoi sostenere senza stressare cassa e struttura.
- Governance della crescita: chi decide, chi esegue, chi controlla i numeri e con quale frequenza.
Tra il 2007 e il 2023 il numero di imprese attive in Italia è cresciuto di 235 mila unità, arrivando a circa 4,7 milioni, mentre nel 2025 il PIL reale italiano risultava ancora solo dell’1,9% sopra il livello del 2007 (serie e analisi ISTAT sul tessuto imprenditoriale). Questo scarto dice una cosa che in consulenza operativa si vede spesso: la sopravvivenza aziendale non basta. Servono produttività, differenziazione, disciplina commerciale e controllo dell'esecuzione.
Chi sta lavorando su una strategia di crescita aziendale efficace parte da qui. Non da slogan sulla crescita, ma da un disegno che collega sviluppo commerciale, struttura operativa e numeri verificabili.
Da dove partire analisi iniziale e fotografia dei numeri
Lunedì mattina, riunione di direzione. Il titolare chiede di crescere del 15%, il commerciale dice che servono più lead, la produzione segnala colli di bottiglia, l'amministrazione frena per la cassa. Se i numeri non sono allineati, il piano nasce già sbagliato.
Il punto di partenza è una fotografia che regga tre verifiche: economica, commerciale, operativa. Senza questa base, l'azienda finisce per investire dove vede movimento, non dove crea margine o capacità di rimborso. Ed è un problema concreto anche per chi vuole presentare un progetto a banca, investitore o bando regionale. Un piano finanziabile richiede numeri coerenti, ipotesi leggibili e responsabilità chiare.
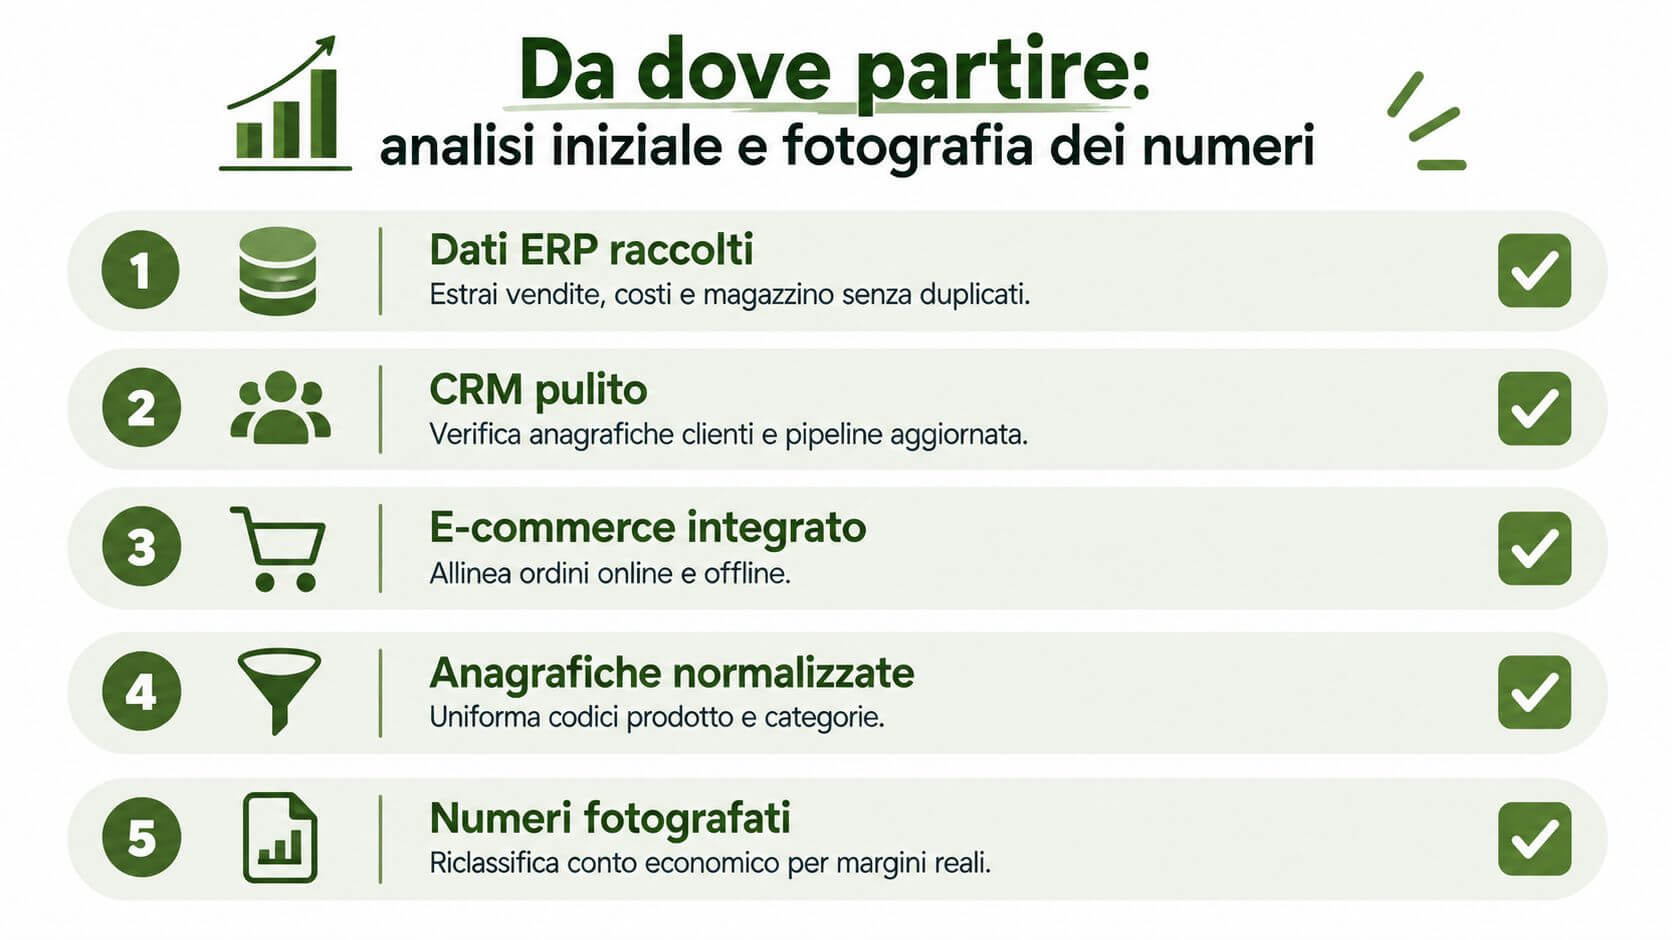
La sequenza di lavoro, per una PMI che vuole impostare un piano serio, resta molto lineare: raccolta dei dati interni, pulizia e normalizzazione, definizione dei KPI, lettura in dashboard (sequenza operativa per imprese data-driven). Sulla carta sembra semplice. In azienda lo diventa solo se qualcuno decide quali dati contano davvero e con quale frequenza verranno controllati.
I dati da prendere prima di discutere gli obiettivi
Le prime tre fonti da mettere a terra sono quasi sempre le stesse: ERP, CRM e canali digitali o e-commerce, se presenti. Non serve estrarre tutto. Serve isolare quello che sposta decisioni e cassa.
- ERP e contabilità gestionale: fatturato per cliente, linea e prodotto, costi diretti, rotazione di magazzino, resi, tempi di incasso, ordini aperti.
- CRM commerciale: opportunità attive, storico offerte, conversioni, tempi medi di avanzamento, motivi di perdita, carico reale della rete vendita.
- Canali digitali e ordini online: frequenza d'acquisto, mix prodotti, marginalità per canale, sconti fuori policy, differenze tra listino e prezzo praticato.
Il passaggio delicato è la qualità del dato. Anagrafiche duplicate, clienti classificati in modo incoerente, offerte senza esito, costi caricati male. In queste condizioni la dashboard non chiarisce nulla. Rende più veloce un errore già presente.
Se nel CRM lo stesso cliente compare tre volte con ragioni sociali diverse, il problema non è il software. Il problema è che commerciale, amministrazione e direzione stanno decidendo su basi diverse.
Per visualizzare bene questa fase, il video qui sotto aiuta a capire come trasformare numeri dispersi in una base di lettura utile.
Come leggere il punto di partenza senza autoinganni
Una buona fotografia iniziale non si ferma al fatturato totale. Va letta per concentrazione, marginalità, tempi e assorbimento di risorse. Nelle PMI familiari, soprattutto in fase di passaggio generazionale, qui emerge spesso il nodo vero: clienti storici poco redditizi protetti per abitudine, prodotti che occupano capacità ma non margine, sconti concessi senza una logica comune.
Le domande utili sono poche e dirette:
- Quali clienti comprano con continuità, pagano in tempi accettabili e lasciano margine?
- Quali offerte si perdono per prezzo, per lentezza o per proposta poco differenziata?
- Dove la capacità si satura prima del fatturato, in produzione, assistenza, logistica o back office?
- Quali investimenti sarebbero sostenibili anche se l'aumento dei ricavi arrivasse più tardi del previsto?
Qui l’analisi di bilancio per leggere liquidità, marginalità e struttura finanziaria serve davvero solo se viene collegata alla pipeline commerciale e ai vincoli operativi. Il conto economico descrive il risultato. Il piano di sviluppo deve spiegare come replicarlo o correggerlo senza mettere sotto stress la cassa.
Questo passaggio conta ancora di più se l'obiettivo è rendere il piano finanziabile. Banche, soci e soggetti che valutano domande su bandi lombardi non guardano solo la crescita attesa. Guardano la tenuta del capitale circolante, la coerenza tra spesa proposta e capacità di esecuzione, la tracciabilità dei KPI che userai per dimostrare l'avanzamento.
Il contesto esterno va tradotto in filtri operativi
Molte aziende parlano di nuovi mercati troppo presto. Prima serve un filtro minimo per capire se un segmento merita attenzione commerciale o solo curiosità.
I criteri da usare sono questi:
- Domanda servibile: bisogno reale, ticket medio compatibile, processo d'acquisto gestibile.
- Fit operativo: capacità interna di consegnare bene con gli standard richiesti.
- Margine atteso: redditività coerente con il tempo commerciale e il supporto post vendita.
- Tempo di conversione: ciclo di vendita sostenibile per cassa e struttura.
- Compatibilità con vincoli esterni: requisiti documentali, investimenti ammissibili, tempi di rendicontazione, se il progetto punta anche a misure agevolative.
Se un segmento supera questi filtri, può entrare nel piano con un test, un budget e un responsabile. Se supera solo l'entusiasmo del titolare, non è ancora materia da piano di sviluppo.
Obiettivi SMART segmentazione e proposta di valore che regge
Dopo la diagnosi arriva la parte che più spesso viene scritta male. Gli obiettivi. Frasi come “aumentare le vendite”, “rafforzare la presenza sul mercato”, “diversificare” non guidano nessuno. Non aiutano il commerciale, non aiutano la produzione, non aiutano chi deve approvare investimenti.
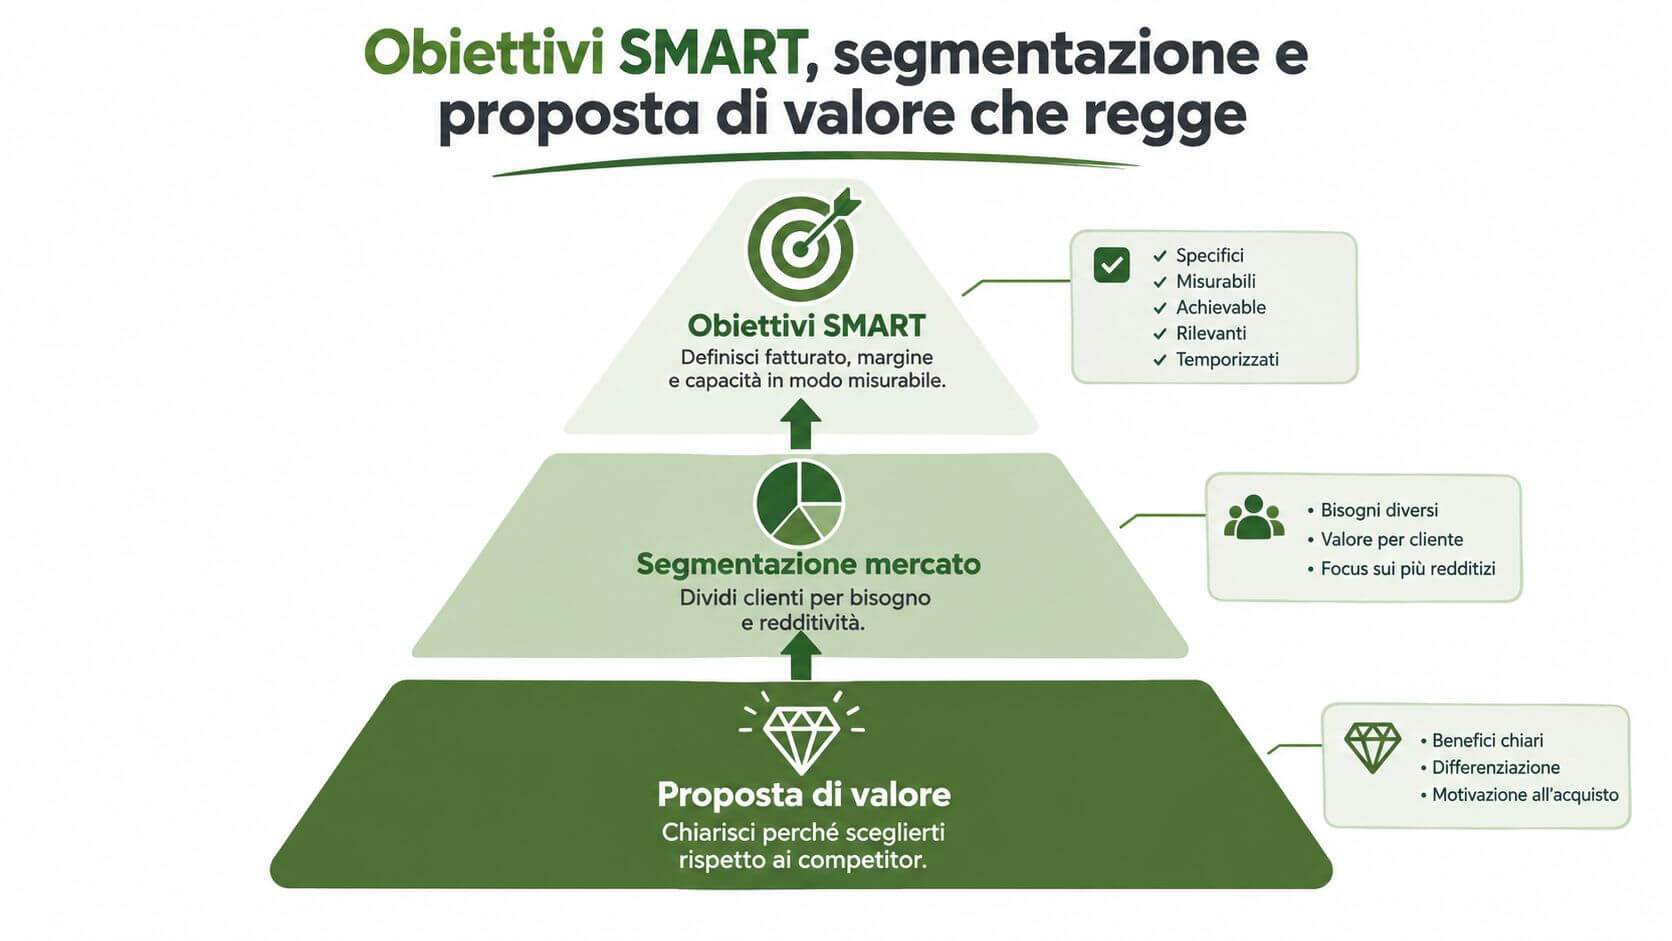
Un obiettivo utile deve essere specifico, misurabile, compatibile con la capacità aziendale e traducibile in responsabilità. Se non regge questi criteri, crea solo tensione interna.
Come formulare obiettivi che reggono l'esecuzione
Per una PMI B2B, io parto quasi sempre da una terna molto concreta: fatturato, margine, capacità. Se ne manca una, l'obiettivo è sbilanciato.
Un obiettivo scritto bene assomiglia più a questo schema che a uno slogan:
- Risultato economico atteso: crescita del portafoglio su linee o segmenti precisi.
- Vincolo di marginalità: non si cresce accettando qualsiasi ordine.
- Vincolo operativo: tempi, qualità e carico interno devono restare sotto controllo.
Per un'azienda familiare in transizione, si aggiunge un quarto elemento. La trasferibilità della responsabilità. Se il risultato dipende solo dall'imprenditore, il piano è fragile.
Segmentare per priorità, non per abitudine
La segmentazione efficace non divide il mercato in categorie generiche. Divide il lavoro commerciale in aree con priorità diversa.
Un modo pratico è questo:
| Segmento | Domanda chiave | Cosa guardare |
|---|---|---|
| Clienti esistenti ad alto valore | Vale la pena espandere la relazione? | mix prodotti, frequenza, marginalità, rischio concentrazione |
| Prospect simili ai migliori clienti | Riconoscono rapidamente il valore? | bisogno, processo d'acquisto, tempi di trattativa |
| Segmenti nuovi | Hai davvero un vantaggio difendibile? | adattamenti richiesti, costo di accesso, capacità di delivery |
Il punto non è servire tutti. Il punto è decidere dove giocare e dove no. Molti piani si complicano perché l'azienda apre troppi fronti contemporaneamente.
Osservazione operativa: il mercato “più grande” raramente è il primo da attaccare. Spesso conviene partire dal segmento in cui proposta, processo e marginalità sono già allineati.
La proposta di valore deve sopravvivere al confronto reale
Qui cade molta retorica aziendale. “Qualità”, “affidabilità”, “servizio su misura” non bastano, perché quasi tutti i competitor dicono la stessa cosa. Una proposta di valore che regge deve chiarire perché un cliente dovrebbe scegliere te, in quale situazione, con quale vantaggio pratico.
Per costruirla bene servono tre verifiche:
- Rilevanza: il problema che dichiari di risolvere è sentito dal segmento scelto.
- Credibilità: puoi dimostrarlo con processo, tempi, specializzazione o struttura.
- Difendibilità: non dipende da promesse vaghe o da sconti.
Una proposta di valore solida non aggiunge complessità. La toglie. Aiuta il commerciale a qualificare meglio, il marketing a parlare in modo più preciso, l'imprenditore a respingere opportunità che sembrano interessanti ma distraggono.
Se lavori con la logica delle 3P, l'allineamento è molto netto. Le persone devono capire la direzione, i processi devono sostenerla, la performance deve renderla leggibile nei numeri. Quando una di queste tre parti resta scollegata, gli obiettivi diventano dichiarazioni invece che istruzioni operative.
Piano commerciale operativo risorse e budget senza bloccare l'azienda
L'errore tipico è questo: l'azienda vuole crescere del 15%, apre due nuovi canali, inserisce un commerciale, aumenta il budget marketing e continua a gestire produzione, consegne e cassa come prima. Dopo pochi mesi la pipeline si riempie, i tempi si allungano, il team rincorre urgenze e il budget assorbe liquidità senza trasformarsi in margine. Il problema non è l'ambizione. È l'assenza di un piano commerciale che regga operativamente e finanziariamente.
Qui si decide se il piano di sviluppo resta un documento o diventa un programma eseguibile. La domanda corretta non è quanto vogliamo vendere. La domanda corretta è quanto possiamo vendere bene, con quale struttura, con quale assorbimento di cassa e con quali vincoli.
Come costruire un piano commerciale che l'azienda riesce davvero a sostenere
Un piano commerciale operativo serio collega quattro blocchi. Priorità commerciali, capacità produttiva o di delivery, responsabilità interne, budget.
Se uno di questi blocchi resta vago, l'esecuzione si inceppa.
Parti da qui:
- Target prioritari: segmenti scelti per marginalità attesa, tempo di chiusura, frequenza di riacquisto e compatibilità con la struttura attuale.
- Canali di acquisizione e sviluppo: rete diretta, agenti, partner, inbound, sviluppo clienti attivi. Ogni canale va valutato per costo, tempi di ramp-up e controllo reale.
- Pipeline attesa: fasi commerciali definite, criteri di passaggio, tempi medi, responsabilità di aggiornamento.
- Copertura operativa: capacità disponibile, colli di bottiglia, tempi di evasione, carico sulle funzioni chiave.
- Soglia finanziaria: investimento sostenibile mese per mese, non solo a budget annuale.
Nelle PMI che seguo, il punto critico raramente è il numero di idee commerciali. È la disciplina con cui si sceglie cosa finanziare subito e cosa rinviare.
Il CRM aiuta solo se viene governato. Analisti e operatori che lavorano con le PMI italiane hanno segnalato perdite di fatturato legate a dati commerciali dispersi o incoerenti e indicano alcune regole semplici: referente unico, criteri scritti di catalogazione, classificazione coerente di contatti e opportunità, pulizia periodica e uso condiviso delle metriche tra vendite, marketing e supporto (disciplina del dato e impatto sul fatturato nelle PMI).
Vendite, operation e cassa vanno dimensionate insieme
Molti budget commerciali falliscono perché nascono isolati. Il commerciale promette crescita. L'operation assorbe come può. La finanza interviene quando il fabbisogno di cassa è già salito.
Conviene impostare il piano con una logica di capacità. Prima si definisce il carico che l'azienda può sostenere senza peggiorare servizio, marginalità e tempi. Poi si finanziano le iniziative che portano domanda coerente con quella capacità.
| Componente | Cosa definire | Indicatore di controllo | Errore da evitare |
|---|---|---|---|
| Commerciale | segmenti target, offerta, canali, pipeline | qualità opportunità, avanzamento trattative, mix clienti | alimentare volumi poco coerenti |
| Produzione o delivery | capacità disponibile, colli di bottiglia, tempi | saturazione, ritardi, rilavorazioni | vendere oltre la capacità reale |
| Persone | ruoli, responsabilità, referente dato, coordinamento | puntualità aggiornamenti, ownership chiara | concentrare tutto sull'imprenditore |
| Budget | costi commerciali, investimenti, cassa, priorità | scostamenti, assorbimento risorse, sostenibilità | distribuire risorse su troppi fronti |
Un piano commerciale finanziabile ha anche una sequenza chiara. Prima le iniziative a ritorno più rapido o con rischio più basso. Dopo quelle che richiedono struttura, competenze o investimenti più pesanti. Questa gerarchia conta molto nei passaggi generazionali, dove la nuova direzione spesso vuole accelerare, ma eredita processi, persone e margini che non reggono cambi simultanei su tutti i fronti.
Il budget va costruito per scenari, non per intenzioni
Su questo vedo spesso due errori. Il primo è fare un budget lineare, basato su una crescita desiderata. Il secondo è finanziare insieme canali, strumenti e assunzioni che maturano in tempi diversi.
Meglio lavorare con tre scenari:
- Base: crescita sostenibile con struttura attuale e piccoli correttivi.
- Intermedio: investimento mirato su un canale o su una figura chiave, con soglia di controllo mensile.
- Espansivo: sviluppo più spinto, attivabile solo se pipeline, marginalità e cassa confermano la tenuta.
Questo approccio rende il piano più credibile anche verso banche, advisor e soggetti che valutano l'accesso a misure regionali. In Lombardia, per esempio, alcune linee dedicate allo sviluppo aziendale richiedono imprese già strutturate, documentazione ordinata e una traiettoria di investimento leggibile, non una semplice intenzione di crescere (misure regionali per attività produttive e imprese).
Il punto pratico è semplice. Se il piano non mostra priorità, impatto atteso, fabbisogno di risorse, tempi e responsabilità, difficilmente sarà finanziabile. E anche quando trova copertura, resta difficile da eseguire.
In questa fase alcune imprese si fanno affiancare da advisor o società operative. Tra le opzioni disponibili c'è anche Prospera Srl, che lavora su piano di vendita, mappatura del mercato e implementazione operativa in ottica di esecuzione e controllo numerico. Il valore non sta nella delega. Sta nella qualità con cui il piano viene tradotto in numeri, scelte e routine di lavoro.
KPI routine di controllo roadmap rischi e integrazione ESG
Il piano funziona quando entra nella routine manageriale. Se resta nel cassetto e riappare solo a fine trimestre, non governa nulla. Le aziende che eseguono bene non hanno necessariamente più dati. Hanno pochi indicatori, incontri cadenzati, responsabilità esplicite e una roadmap leggibile.
Pochi KPI, ma collegati alle decisioni
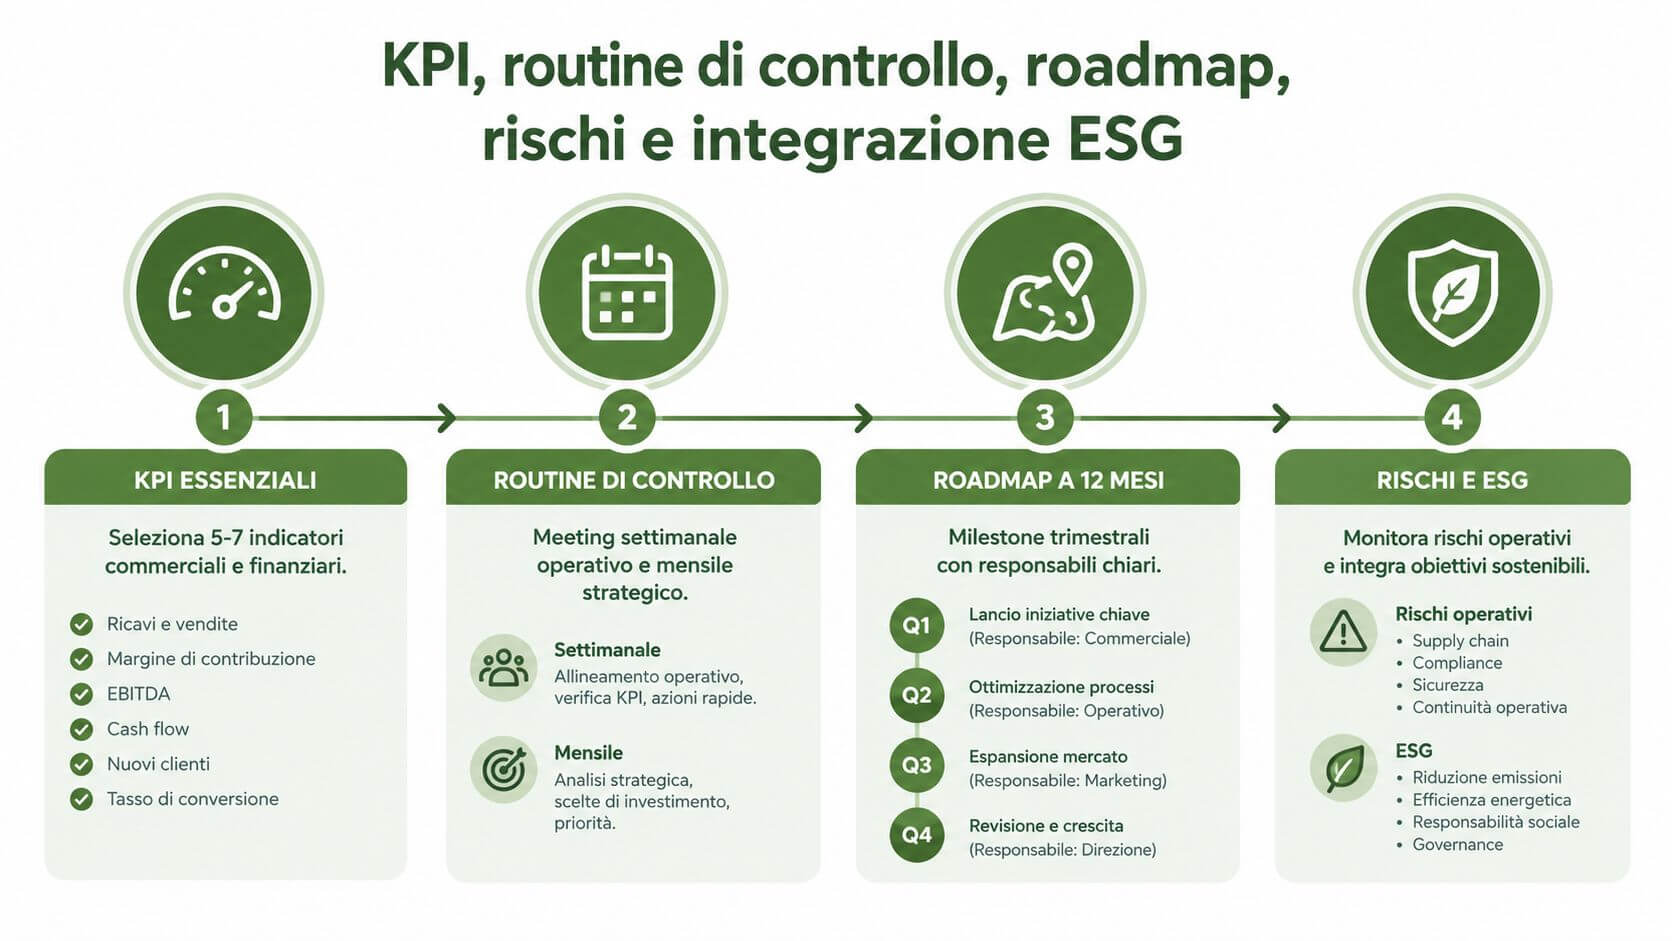
In molte PMI vedo dashboard troppo dense. Decine di numeri, poca utilità. Meglio scegliere pochi KPI per ciascuna area critica e collegarli a una decisione.
Un set essenziale può includere:
- Commerciali: qualità pipeline, conversione per fase, valore clienti attivi, mix segmento.
- Operativi: puntualità consegne, saturazione, non conformità, tempi di evasione.
- Finanziari: marginalità per linea, assorbimento di cassa, scostamenti budget.
La stessa logica vale per la roadmap. Serve una scansione annuale con milestone verificabili, responsabili chiari e momenti formali di verifica.
La routine che evita derive silenziose
La differenza non la fa solo il KPI scelto. La fa la disciplina con cui lo guardi.
Una routine efficace, in termini pratici, prevede:
- Incontro operativo breve e ricorrente per leggere scostamenti e blocchi attuali.
- Momento mensile di riallineamento su risultati, budget, pipeline e capacità.
- Verifica trimestrale per decidere se confermare, correggere o fermare iniziative.
“Se un indicatore peggiora e nessuno cambia comportamento, quel KPI è decorativo.”
Rischi reali da integrare nel piano
Due rischi oggi vengono ancora trattati come temi laterali, ma dovrebbero stare dentro il modello di governo.
Il primo è la disciplina del dato. Se l'anagrafica è incoerente, il CRM non è aggiornato o i criteri di classificazione cambiano da reparto a reparto, l'azienda perde visibilità e allinea male vendite, marketing e supporto.
Il secondo è il passaggio generazionale. In Italia circa il 18% delle imprese familiari prevede un passaggio generazionale nei prossimi cinque anni e circa il 33,5% lo affronterà nel decennio 2025-2034. Allo stesso tempo, solo il 30% delle PMI familiari supera il primo cambio generazionale. La stessa analisi citata nel 2026 segnala una crescita media superiore di circa 10 punti percentuali quando i nuovi leader assumono responsabilità operative e strategiche (analisi sul passaggio generazionale nelle imprese familiari lombarde). Poiché la fonte è del 2026, questi dati vanno letti come quadro prospettico e di scenario, non come fotografia consolidata del presente.
Questo cambia il modo di scrivere il piano. La successione non va relegata in un allegato notarile o HR. Va tradotta in deleghe, firma decisionale, continuità commerciale, presidio clienti chiave, trasferimento di know-how e modello di reporting.
ESG e 3P dentro la gestione ordinaria
Anche l'ESG viene spesso trattato come capitolo separato. Nelle PMI funziona meglio quando entra nel modo in cui l'azienda sceglie investimenti, organizza processi, documenta responsabilità e governa i fornitori.
La logica delle People, Process, Profit aiuta proprio qui:
| Leva | Domanda corretta |
|---|---|
| People | chi ha responsabilità, competenze e potere decisionale per far avanzare il piano |
| Process | quali regole, flussi e strumenti sostengono l'esecuzione senza creare caos |
| Profit | quali risultati economici e di tenuta aziendale confermano che il piano sta funzionando |
Quando ESG e continuità manageriale entrano in questa griglia, smettono di essere “temi a parte”. Diventano parte del piano.
Mettere il piano a terra template esempi e prossimi passi
Lunedì alle 8:30 il piano si misura in agenda, non in PowerPoint. Se il commerciale non sa quali offerte spingere, se la produzione non vede l'impatto dei nuovi ordini, se chi guida il passaggio generazionale non ha deleghe e tempi scritti, il piano resta un documento e non diventa crescita.
Un piano di sviluppo aziendale pronto all'uso deve stare in poche pagine operative e reggere due prove insieme. La prima è l'esecuzione interna. La seconda è la tenuta verso l'esterno, cioè banca, investitore, partner o bando. In Lombardia questo punto pesa: se il piano deve accompagnare una domanda agevolativa, servono priorità chiare, numeri coerenti, cronologia degli investimenti, responsabilità e indicatori verificabili.
Per capire se il piano è davvero utilizzabile, controllo sempre cinque blocchi:
- Diagnosi iniziale affidabile: margini per linea o cliente, capacità produttiva o di delivery, andamento commerciale, fabbisogno finanziario.
- Scelte esplicite: segmenti da servire, proposta di valore, canali da presidiare, attività da rinviare o tagliare.
- Meccanica operativa: azioni commerciali, owner, scadenze, budget, impatto atteso su ricavi, marginalità e cassa.
- Governo e controllo: pochi KPI leggibili, routine di revisione, gestione scostamenti, rischi e contromisure.
- Tracciabilità documentale: allegati, ipotesi, fonti interne, SAL degli investimenti e elementi richiesti da finanziatori o bandi.
Tre casi tipici in cui il piano serve davvero
Nelle PMI manifatturiere il piano evita un errore frequente: vendere più di quanto l'azienda riesca a produrre bene e con margine. Qui il documento utile collega pipeline commerciale, saturazione impianti, acquisti, tempi di consegna e fabbisogno di cassa.
Nelle aziende B2B di servizi il nodo è diverso. Bisogna scegliere i segmenti giusti, ridurre la dipendenza dai preventivi su misura e standardizzare delivery, reporting e responsabilità. Se questo passaggio non viene scritto, la crescita porta solo più complessità.
Nelle imprese familiari il piano deve contenere anche il trasferimento del potere operativo. Non basta indicare chi entrerà in azienda. Servono clienti da affiancare, deleghe da attivare, firme da spostare, reporting da rendere ordinario e tempi realistici di uscita del fondatore dalle decisioni quotidiane.
Parti da un perimetro stretto
Nelle PMI funziona meglio un avvio progressivo. Si sceglie un processo critico, per esempio acquisizione clienti, marginalità commessa o puntualità di consegna, e lo si porta sotto controllo con pochi indicatori, ruoli chiari e una routine settimanale. Come già richiamato prima nell'articolo, la logica del pilota iniziale aiuta a validare i KPI e a correggere il metodo senza fermare l'operatività.
Questo approccio ha un vantaggio concreto. Riduce il rischio di costruire un piano formalmente ordinato ma ingestibile nel lavoro reale.
Il supporto esterno ha senso subito in casi precisi:
- crescita ferma e priorità che cambiano ogni mese
- piano commerciale debole o non tradotto in numeri
- ingresso in nuovi mercati senza stima del potenziale e dei costi
- passaggio generazionale con ruoli ancora informali
- necessità di presentare un piano credibile a finanziatori, partner o misure agevolative
Prospera Srl affianca imprenditori e PMI nella costruzione di piani di sviluppo aziendale collegando diagnosi numerica, mappatura del mercato, piano commerciale, KPI e implementazione operativa. Se vuoi trasformare un'idea di crescita in un piano eseguibile e documentabile, visita Prospera Srl.