
L'indice di liquidità secondaria misura la solvibilità di breve periodo confrontando attività correnti e passività correnti; in Italia, un valore vicino a 2 è tradizionalmente considerato soddisfacente. Un valore pari a 1 indica l'equilibrio minimo, mentre valori inferiori a 1 possono segnalare tensione finanziaria.
Ma un indice apparentemente adeguato garantisce davvero che l'impresa riesca a pagare fornitori, dipendenti e banche quando arrivano le scadenze? La risposta dipende dalla qualità delle voci che compongono il rapporto, soprattutto crediti e rimanenze. Due PMI possono presentare lo stesso indice e avere una posizione di cassa completamente diversa, se una vende rapidamente il proprio magazzino e l'altra accumula prodotti lenti, obsoleti o difficili da collocare.
Indice
- Introduzione all'Indice di Liquidità Secondaria
- Definizione e Calcolo dell'Indice
- Interpretazione dei Valori e Benchmark
- Esempio Pratico su Bilancio D'impresa
- Limiti dell'Indice e Qualità del Portafoglio
- Azioni Concrete per Migliorare la Situazione
Introduzione all'Indice di Liquidità Secondaria
L'indice di liquidità secondaria è un indicatore di equilibrio finanziario a breve termine. Serve a capire se le attività che l'impresa prevede di trasformare in denaro entro il normale ciclo operativo sono sufficienti a coprire i debiti con scadenza ravvicinata. La sua utilità non consiste nel produrre un verdetto isolato, ma nel mostrare dove il capitale circolante può creare oppure assorbire cassa.
Nella pratica delle PMI italiane, il problema non è sempre l'assenza di patrimonio o di redditività. Spesso l'impresa possiede clienti, prodotti e ordini, ma incassa dopo aver già pagato fornitori, personale e altri costi. L'indice aiuta a osservare questo disallineamento dal punto di vista dello stato patrimoniale.
Il significato operativo
Per calcolarlo si mettono in rapporto:
- Attivo corrente, composto da disponibilità liquide, crediti a breve e rimanenze.
- Passivo corrente, composto dai debiti che l'impresa deve regolare nel breve periodo.
La formula comunemente adottata in questa impostazione è quindi:
Attivo corrente / Passivo corrente
Il risultato va letto insieme alla composizione delle attività. Se l'attivo corrente è costituito soprattutto da liquidità e crediti incassabili, la copertura è più concreta. Se dipende da scorte lente, la capacità effettiva di pagamento può essere molto più debole di quanto suggerisca il numero.
La definizione tecnica dell'indice di liquidità chiarisce che il rapporto serve a stimare se le attività realizzabili entro dodici mesi bastino a coprire i debiti a breve alla data di bilancio. È un barometro, non una previsione automatica degli incassi.
Regola pratica: non chiederti soltanto quanto vale l'indice. Chiediti quanto rapidamente ogni componente può diventare cassa senza erodere il margine.
Definizione e Calcolo dell'Indice
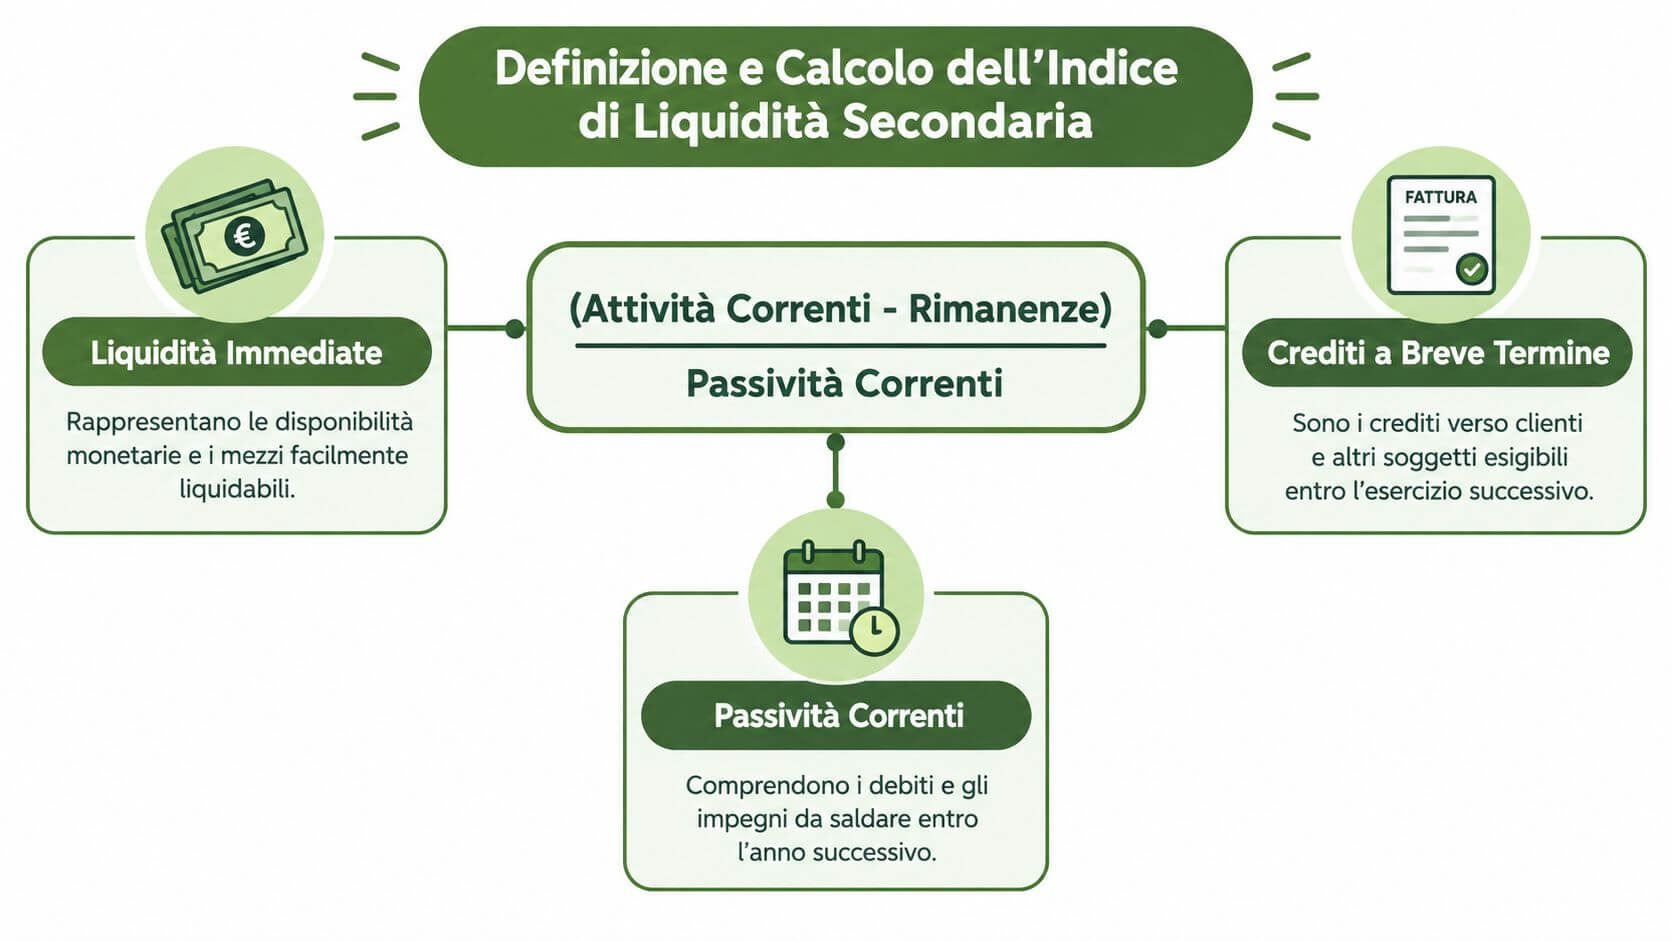
Il calcolo parte da due aggregati dello stato patrimoniale riclassificato. L’attivo corrente comprende le risorse destinate a trasformarsi in denaro nel breve periodo, come cassa, banche, crediti commerciali e rimanenze. Il passivo corrente raccoglie invece i debiti con regolazione prevista nel breve periodo, inclusi debiti verso fornitori, banche e altri finanziatori.
La formula dell'indice di liquidità secondaria può essere espressa così:
Indice di liquidità secondaria = Attivo corrente / Passivo corrente
In altri materiali finanziari la liquidità di secondo grado viene presentata escludendo le rimanenze, secondo la logica dell'acid test. Per evitare errori, occorre verificare sempre quale definizione usa il bilancio, il consulente o il sistema di reporting. Le fonti italiane che trattano gli indicatori della crisi d'impresa includono, nella formula dell'indice secondario, liquidità immediate, liquidità differite e rimanenze divise per le passività correnti, rendendo il rapporto più permissivo rispetto all'acid test.
Come individuare le voci corrette
Per svolgere un primo calcolo:
- Individua le attività correnti nello stato patrimoniale o nella riclassificazione finanziaria.
- Separale per qualità, distinguendo liquidità disponibili, crediti da incassare e rimanenze.
- Somma le passività correnti, senza confonderle con i debiti a medio o lungo termine.
- Dividi l'attivo corrente per il passivo corrente.
- Controlla la composizione del risultato, perché il rapporto non misura da solo i tempi effettivi di conversione in cassa.
Un errore frequente consiste nel considerare ogni credito come immediatamente incassabile. Un credito scaduto, contestato o concentrato su pochi clienti non ha la stessa qualità di una disponibilità bancaria. Lo stesso vale per il magazzino: il valore contabile non coincide necessariamente con il valore realizzabile.
L'incremento del denominatore è un altro segnale da osservare. Se le passività correnti crescono mentre l'attivo resta invariato, l'indice peggiora rapidamente e può anticipare uno squilibrio finanziario.
Per un approfondimento visivo sulla gestione della liquidità, è possibile consultare anche questo video:
Interpretazione dei Valori e Benchmark
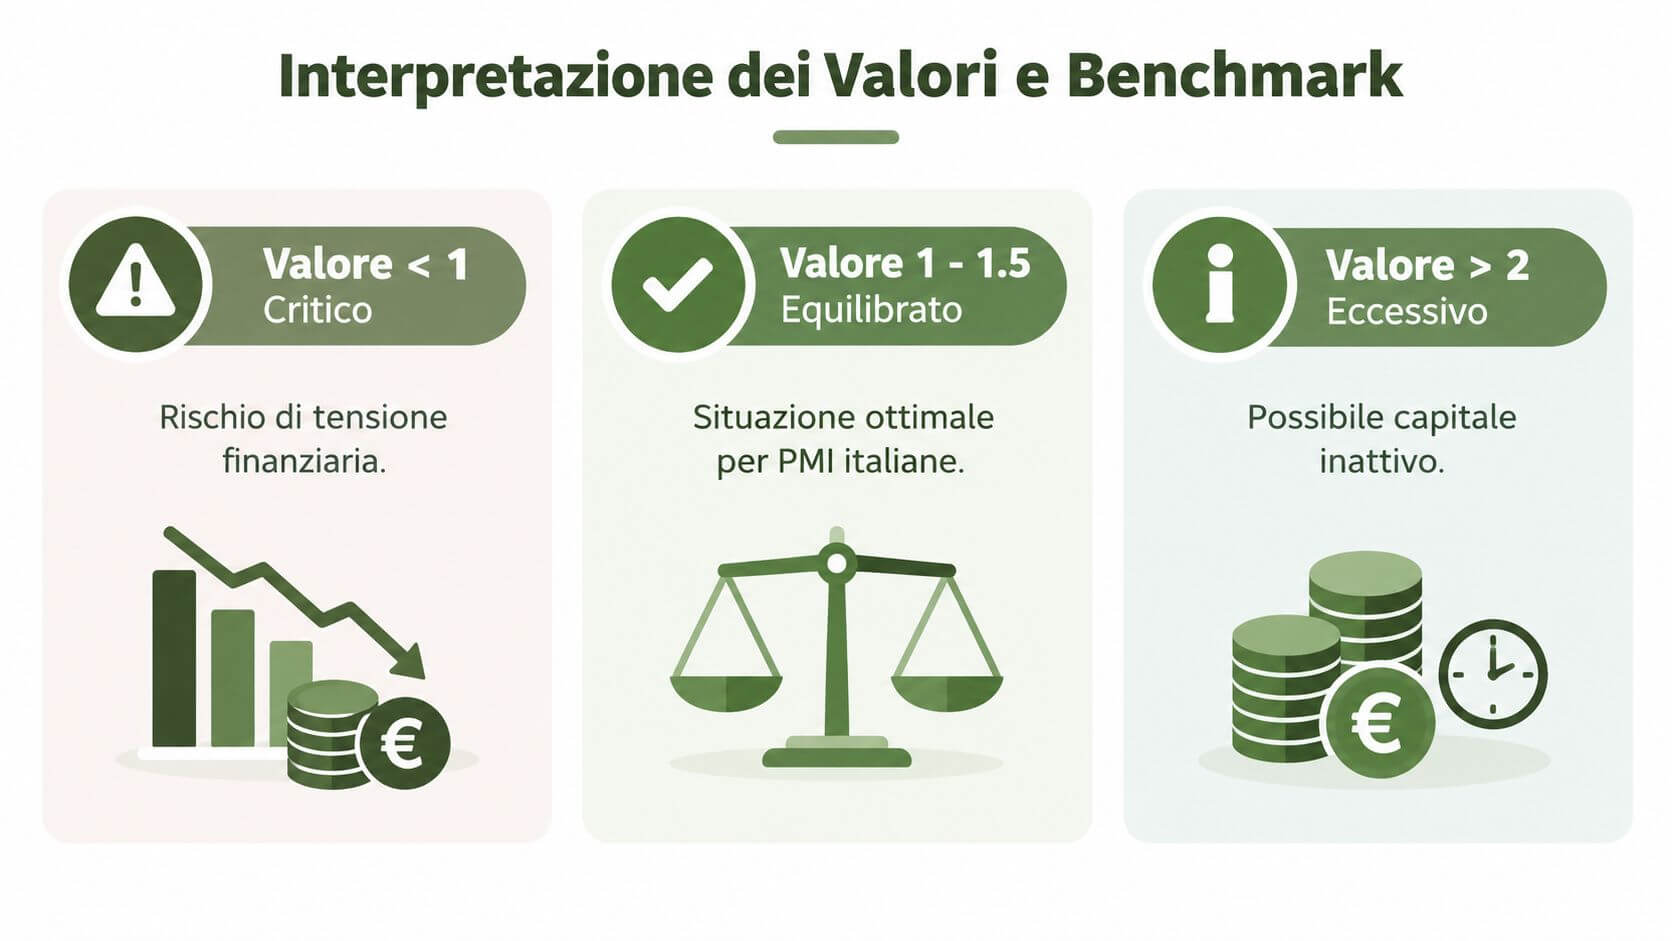
Il risultato non va classificato con una regola universale. Un indice elevato può indicare prudenza finanziaria, ma anche capitale immobilizzato in crediti o scorte. Un indice più contenuto può essere compatibile con un'attività che incassa rapidamente e mantiene un magazzino ridotto.
La letteratura tecnica italiana considera spesso soddisfacente un valore vicino a 2, mentre un valore appena superiore a 1 può essere accettabile nelle imprese con magazzini molto contenuti. Un indice pari a 1 rappresenta l'equilibrio minimo, perché l'attivo corrente copre esattamente le passività correnti. Sotto 1, l'impresa non dispone di attività correnti sufficienti, secondo il dato contabile, per coprire i debiti a breve.
Le soglie italiane vanno contestualizzate
Un materiale della Camera di Commercio di Torino sui principali indici di bilancio indica, per l'indice di liquidità, un intervallo tra 0,90 e 1 come “buono” e tra 1,10 e 1,20 come “ottimo”. Lo stesso documento distingue l'indice di disponibilità, per il quale un valore pari a 1 è sufficiente e uno inferiore a 1 è critico.
Queste soglie non sostituiscono il confronto con settore, ciclo operativo e struttura finanziaria. Un'impresa di servizi può gestire un rapporto contenuto se incassa con regolarità e non immobilizza risorse in scorte. Un produttore, invece, può mostrare un valore sostenuto proprio perché ha accumulato rimanenze che richiederanno tempo per essere vendute.
| Tipologia aziendale | Indice buono | Indice ottimo | Rischio rilevato |
|---|---|---|---|
| Impresa di servizi | Prossimo a 1 | Superiore a 1 | Ritardi negli incassi |
| Impresa commerciale | Sopra 1, da verificare | Verso 2 | Scorte lente o obsolete |
| Impresa manifatturiera | Sopra 1, con analisi del magazzino | Verso 2 | Capitale immobilizzato e debiti a breve |
Un esempio di lettura gestionale
Considera due aziende con lo stesso indice. La prima vende prodotti standard, incassa crediti regolari e rinnova frequentemente le scorte. La seconda ha articoli personalizzati, crediti vecchi e rimanenze che richiederebbero forti sconti per essere liquidate. Il dato contabile può coincidere, ma il cash flow disponibile è molto diverso.
Per questo l'analisi deve combinare indice, scadenziario clienti, anzianità del magazzino, debiti in scadenza e previsioni di cassa. Un percorso di analisi di bilancio per PMI dovrebbe quindi trasformare il benchmark in una diagnosi, non limitarsi a definire il risultato “buono” o “cattivo”.
Esempio Pratico su Bilancio D'impresa
Supponiamo di esaminare il bilancio riclassificato di una PMI commerciale. Le attività correnti comprendono liquidità bancarie, crediti verso clienti e rimanenze. Le passività correnti includono debiti verso fornitori e altre obbligazioni con scadenza a breve.
Per il calcolo si parte dall'aggregato complessivo:
- Liquidità immediate: disponibilità presenti in cassa e sui conti.
- Crediti a breve termine: fatture emesse e altri crediti previsti in incasso nel breve periodo.
- Rimanenze: merci e prodotti presenti in magazzino.
- Passività correnti: debiti da pagare nel breve periodo.
Se l'attivo corrente ammonta a 180 e il passivo corrente a 120, l'indice è:
180 / 120 = 1,5
Il risultato supera l'unità e indica che, sul piano contabile, l'attivo corrente copre le passività correnti. Non basta però fermarsi al calcolo. Occorre verificare quanta parte di quei 180 è composta da denaro, crediti effettivamente esigibili e scorte vendibili senza rilevanti riduzioni di prezzo.
Il confronto tra due strutture identiche
| Componente | Impresa A | Impresa B |
|---|---|---|
| Liquidità immediate | 60 | 20 |
| Crediti a breve | 80 | 60 |
| Rimanenze | 40 | 100 |
| Attivo corrente | 180 | 180 |
| Passivo corrente | 120 | 120 |
| Indice risultante | 1,5 | 1,5 |
Le due imprese hanno lo stesso risultato, ma la seconda dipende maggiormente dalla vendita del magazzino. Se quelle scorte ruotano lentamente, l'azienda potrebbe dover chiedere credito o rinviare pagamenti anche con un indice formalmente equilibrato.
La riclassificazione dello stato patrimoniale aiuta a separare le voci secondo liquidità ed esigibilità, rendendo più leggibile il rischio. Dopo il calcolo, bisogna confrontare le scadenze effettive: un credito incassabile tardi non risolve un debito imminente.
La procedura replicabile
- Recupera lo stato patrimoniale aggiornato.
- Riclassifica attività e passività per scadenza.
- Calcola il rapporto complessivo.
- Scomponi il numeratore nelle sue componenti.
- Verifica se il cash flow prospettico conferma il risultato.
Limiti dell'Indice e Qualità del Portafoglio
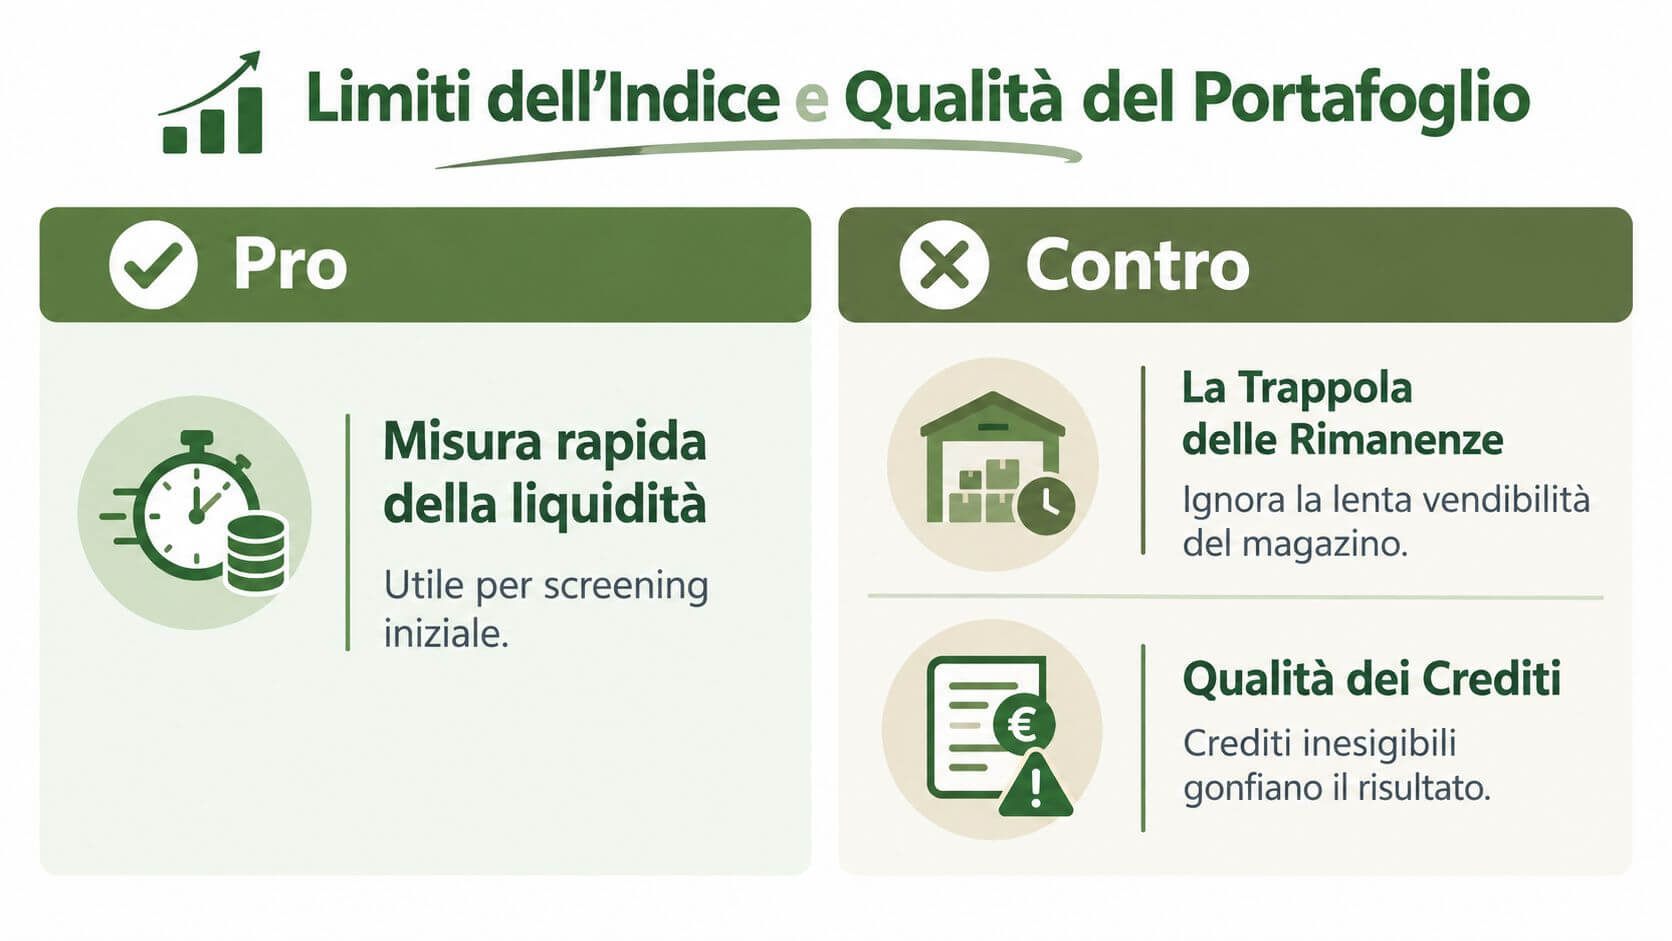
Il limite più importante è semplice: un'attività corrente non equivale automaticamente a liquidità. Le rimanenze entrano nel rapporto, ma diventano cassa soltanto dopo una vendita. Il tempo necessario, il prezzo ottenibile e i costi commerciali possono cambiare radicalmente il risultato economico e finanziario dell'operazione.
Questa è la trappola del magazzino. Un'impresa può sostenere l'indice accumulando prodotti, componenti o merci. Il bilancio registra un valore, ma il conto corrente non riceve denaro finché il mercato non assorbe quelle scorte. Se l'azienda deve applicare sconti, sostenere costi aggiuntivi o smaltire articoli obsoleti, il valore contabile sovrastima la capacità reale di copertura.
La qualità delle componenti cambia la diagnosi
Anche i crediti richiedono un esame puntuale. Un portafoglio composto da clienti affidabili e scadenze recenti sostiene il cash flow in modo diverso rispetto a crediti contestati, scaduti o concentrati su un unico acquirente. L'indice aggrega entrambi senza distinguere il rischio di incasso.
L’Osservatorio Bilanci 2025 di Cerved segnala un miglioramento della liquidità corrente delle imprese italiane, da 1,48 a 1,61. Il dato descrive un andamento aggregato, ma non misura la qualità delle singole componenti. Due aziende con lo stesso indice possono quindi avere profili finanziari opposti.
Domanda da porre in riunione: se il magazzino non si vendesse nei tempi previsti, l'impresa riuscirebbe comunque a rispettare le scadenze?
Per rispondere, l'analista dovrebbe controllare almeno:
- Anzianità delle rimanenze: individua articoli fermi, stagionali o prossimi all'obsolescenza.
- Rotazione: confronta la velocità di vendita tra famiglie di prodotto.
- Valore realizzabile: valuta il prezzo ottenibile, non soltanto il costo registrato.
- Scadenziario clienti: separa crediti correnti, scaduti e contestati.
- Concentrazione: osserva quanto l'incasso dipenda da pochi clienti.
- Scadenze finanziarie: verifica se gli esborsi arrivano prima degli incassi attesi.
Quando il rapporto tiene ma la cassa manca
Il segnale più pericoloso nasce quando l'indice resta stabile mentre il flusso di cassa operativo peggiora. In quel caso la prima leva da esaminare non è necessariamente l'aumento del debito bancario. Bisogna capire se il problema risiede nella rotazione delle scorte, nella disciplina degli incassi o nell'espansione dei debiti a breve.
L'indice resta utile per lo screening iniziale. Non può però sostituire il budget di cassa, il monitoraggio del capitale circolante e una verifica periodica delle rimanenze e dei crediti.
Azioni Concrete per Migliorare la Situazione
Quando l'indice è debole, la correzione deve partire dalla causa, non dal semplice tentativo di aumentare il numeratore. Aggiungere finanziamenti a breve può offrire sollievo temporaneo, ma non risolve un magazzino che non ruota o crediti che non vengono incassati.
Le leve operative
- Riduci le scorte lente: classifica il magazzino per velocità di vendita, sospendi gli acquisti delle referenze ferme e definisci piani di smaltimento coerenti con i margini.
- Rafforza il controllo del credito: stabilisci condizioni di pagamento, limiti di esposizione, solleciti e responsabilità interne. Lo scadenziario deve diventare uno strumento gestionale, non un documento consultato soltanto a fine mese.
- Negozia le scadenze con i fornitori: allinea i termini di pagamento al ciclo di incasso, evitando di trasferire tutta la pressione sulla liquidità aziendale.
- Proteggi il margine: vendere rapidamente può migliorare la cassa, ma sconti indiscriminati possono compromettere la redditività. La decisione deve considerare prezzo, rotazione e costo finanziario.
- Aggiorna le previsioni: il budget di cassa mostra quando entreranno e usciranno i denari, permettendo di anticipare i fabbisogni.
La priorità cambia in base alla composizione del rapporto. Se prevalgono crediti scaduti, serve una gestione più rigorosa degli incassi. Se prevalgono rimanenze, occorre intervenire su acquisti, pianificazione produttiva e vendite. Se il denominatore cresce per effetto dei debiti a breve, bisogna rivedere scadenze, fabbisogno e struttura finanziaria.
L'indice diventa davvero utile quando guida una decisione concreta e viene controllato insieme al cash flow prospettico.
Prospera Srl affianca imprenditori e PMI nell'analisi dei numeri, nella pianificazione finanziaria e nel miglioramento della gestione del credito e del capitale circolante. Visita Prospera Srl per valutare un percorso data-driven che trasformi l'analisi dell'indice di liquidità secondaria in azioni operative misurabili.