
Lunedì mattina. Apri la mail, guardi il saldo, poi il gestionale. La cassa è più bassa di quanto ti aspettavi, ma il fatturato non sembra andato male. Chiedi in amministrazione, chiedi al commerciale, chiedi alla produzione. Ognuno ha un pezzo della storia, nessuno ha la risposta intera.
Nelle PMI italiane il problema non è quasi mai la mancanza di lavoro. È la mancanza di visibilità. Non sai quale cliente rende davvero, quale commessa drena ore, quale linea vende tanto ma lascia poco. E quando il dato arriva, arriva tardi. A consuntivo, a mese chiuso, quando correggere costa più del problema.
Il punto del controllo di gestione aziendale parte qui. Non da una definizione da manuale, ma da una domanda pratica: stai decidendo con numeri utili o con abitudine, intuito e ritardo informativo?
Indice
- Il problema nascosto delle PMI italiane
- Cos'è davvero il controllo di gestione
- Perché oggi non è più un optional
- L'architettura di un sistema che funziona
- KPI finanziari e operativi a confronto
- Reportistica che genera decisioni
- AI e automazione nel controlling
- Il tuo piano d'azione a 90 giorni
Il problema nascosto delle PMI italiane
La scena è sempre simile. Azienda manifatturiera veneta, titolare in ufficio alle 7:30, una commessa urgente da far uscire, un fornitore da richiamare e una mail del commercialista che segnala tensione di liquidità. Il problema è che nessuno sa dire con precisione da dove arriva. È il cliente che paga tardi? È il mix prodotti? Sono le ore extra in produzione? È uno sconto concesso senza misurare il margine?
Questa non è un'eccezione. È normalità in una larga parte del tessuto produttivo. Secondo il rapporto ISTAT richiamato da questa analisi sul controllo di gestione nelle PMI, il 58,1% delle PMI italiane non svolge analisi dei dati in modo strutturato e continuativo, mentre solo il 41,9% lo fa con regolarità. Nelle grandi imprese, invece, l'analisi regolare arriva all’83,6%.
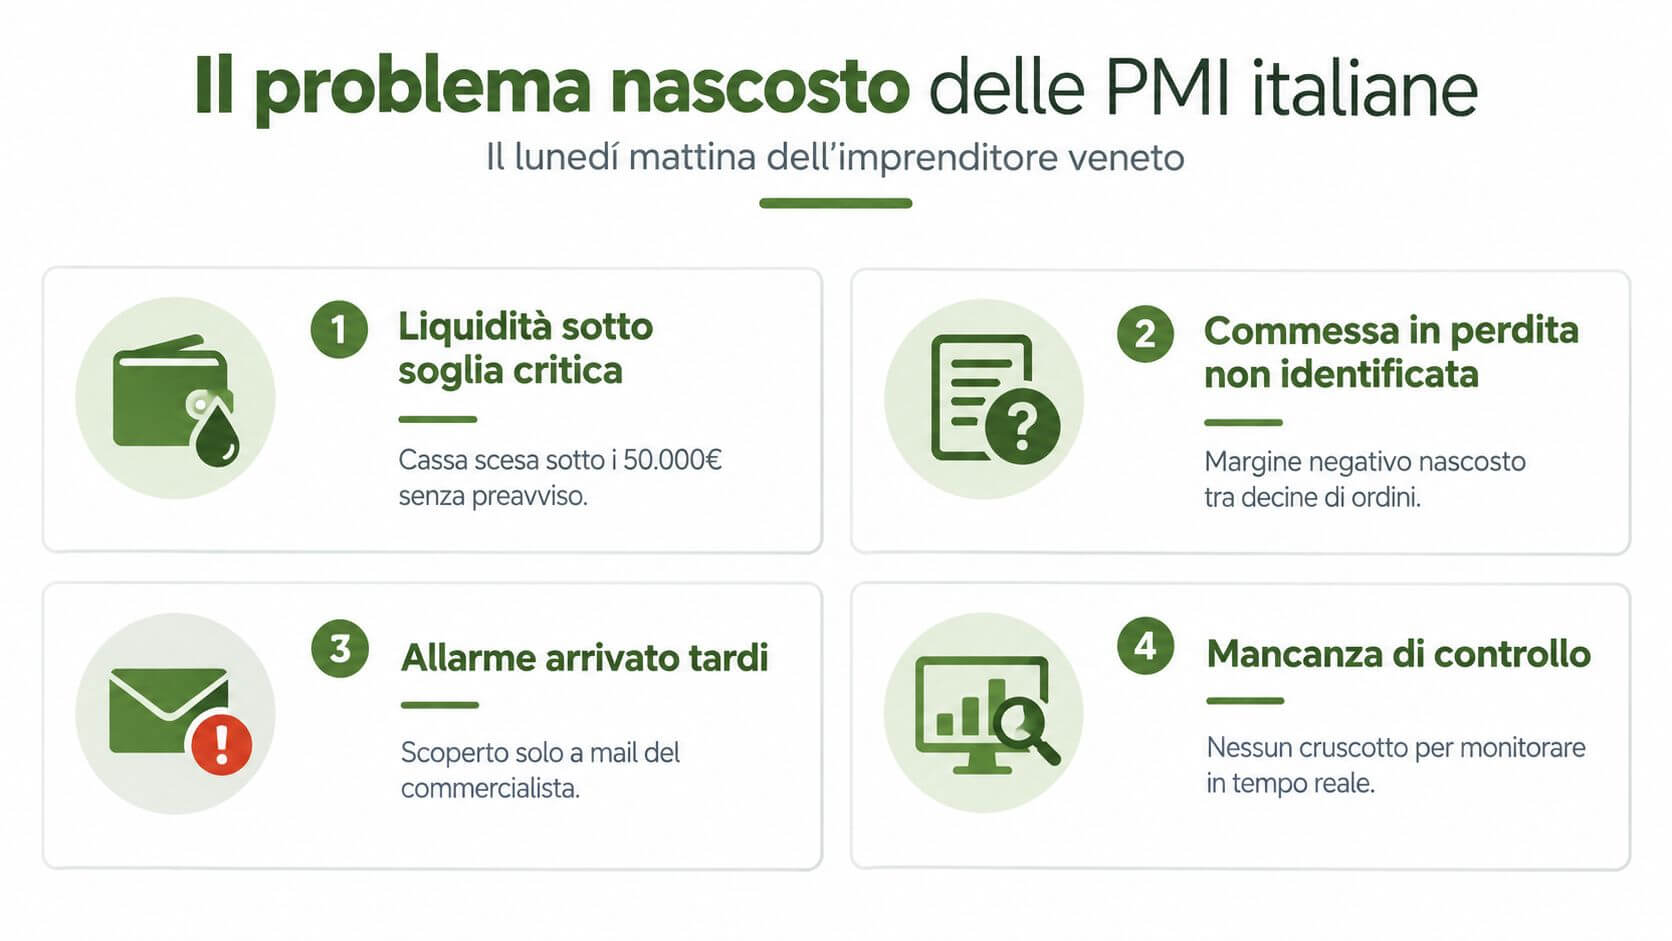
Quando l'azienda decide senza base dati
Il risultato è semplice. L'impresa lavora, incassa, produce, consegna. Però governa male.
- La marginalità si scopre tardi perché il controllo arriva dopo la chiusura, non durante il mese.
- La liquidità sorprende perché nessuno collega in tempo ordini, incassi, costi e saturazione produttiva.
- Le riunioni diventano impressioni invece di confronti su dati condivisi.
- Il commercialista resta l'ultimo interprete dei numeri, quando invece il primo uso dei numeri dovrebbe stare in azienda.
Se a fine mese non sai spiegare perché hai guadagnato meno del previsto, non hai un problema contabile. Hai un problema manageriale.
Da dove si esce davvero
Molti imprenditori pensano che la soluzione sia comprare un software nuovo. È quasi sempre un errore di sequenza. Prima serve un sistema leggero che risponda a domande precise.
Per esempio:
- Quali clienti portano margine e quali no
- Quali commesse assorbono più ore del previsto
- Dove si blocca la cassa
- Quali scostamenti richiedono un intervento entro pochi giorni
Il controllo di gestione aziendale serve a questo. Non a produrre report eleganti. Serve a togliere l'azienda dalla gestione per consuetudine e portarla in una gestione per numeri.
Cos'è davvero il controllo di gestione
Lasciamo stare la definizione universitaria. Il controllo di gestione aziendale è il sistema con cui l'impresa decide meglio, prima e con meno incertezza.
Se guidi un'auto con il cruscotto coperto, puoi anche andare avanti per chilometri. Ma non sai a che velocità stai andando, non sai quanta benzina resta e non capisci quando il motore sta dando segnali strani. Molte PMI guidano così. Poi si fermano ogni tanto, aprono il cofano e sperano di capirci qualcosa.
Le tre funzioni che contano
Un impianto serio di controllo fa tre cose.
- Misura i fenomeni aziendali che contano davvero. Ricavi, costi, margini, cassa, scostamenti, saturazione.
- Confronta il dato reale con un obiettivo, uno standard o una previsione.
- Segnala rapidamente dove serve intervenire.
Senza questi tre passaggi, i numeri restano archivio. Con questi tre passaggi, i numeri diventano gestione.
Cosa non è
Qui conviene essere netti. Il controllo di gestione non coincide con il bilancio civilistico. Non è un adempimento fiscale. Non è neppure una pila di file Excel tenuti in vita da una persona sola che “sa come funziona”.
È un sistema nervoso interno. Prende dati da amministrazione, vendite, produzione, acquisti e tesoreria. Li trasforma in informazioni leggibili da chi decide. Poi obbliga l'organizzazione a reagire.
Regola pratica: se un report non cambia una decisione, non è controllo di gestione. È burocrazia interna.
Le domande giuste prima dei report
Il modo corretto per impostarlo non parte da “che report vogliamo vedere?”. Parte da domande molto più dure:
- quali ordini accettiamo e quali no
- quali clienti stanno peggiorando il mix
- quale reparto sta generando extra-costo
- dove il prezzo non copre più il lavoro richiesto
- quanta cassa avremo se il mese prossimo gli incassi slittano
Un buon controllo di gestione aziendale è costruito per chi deve scegliere. L'amministrazione lo alimenta, ma la direzione lo usa. Se resta confinato nei numeri, non serve. Se entra nelle decisioni commerciali, produttive e finanziarie, allora comincia a valere.
Perché oggi non è più un optional
Per anni molti imprenditori hanno trattato il controllo di gestione come una buona pratica da azienda grande. Utile, certo, ma rinviabile. Oggi questa posizione non regge più.
Con il tema degli adeguati assetti organizzativi, amministrativi e contabili, il controllo non è soltanto una scelta di efficienza. È anche una questione di presidio e continuità aziendale. Le analisi specialistiche richiamate in questo approfondimento sul gap finanziario e sugli adeguati assetti ricordano che l'impresa deve verificare la sostenibilità del debito nei 12 mesi successivi e organizzare flussi informativi adatti al monitoraggio continuo. La platea coinvolta è enorme: circa 3 milioni di società e circa 3 milioni di ditte individuali, per un totale di circa 6 milioni di imprese.
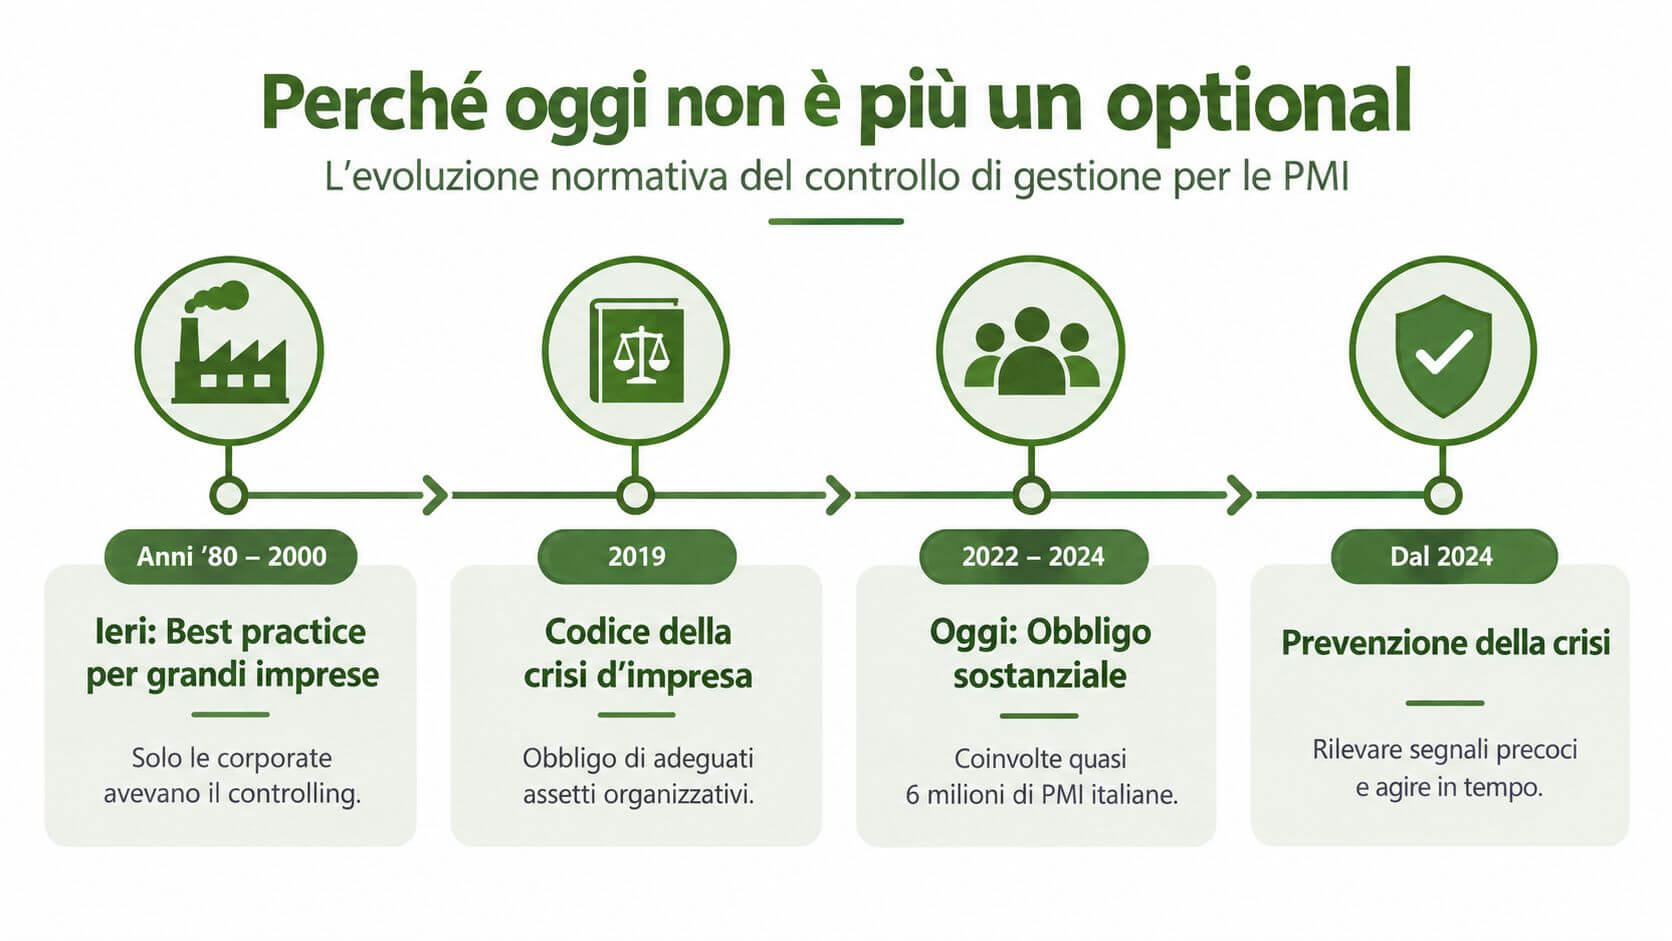
Il punto non è la norma. È la prova dei fatti
Tradotto in italiano operativo: non basta dire “teniamo tutto sotto controllo”. Devi poterlo dimostrare con flussi, report, previsioni e segnali di allerta leggibili.
Se oggi un'azienda non è in grado di seguire debito, cassa prospettica, margini e scostamenti con continuità, sta lasciando scoperta una parte essenziale della gestione. Ed è proprio quella parte che esplode quando il mercato gira male, un cliente rallenta o i costi cambiano più in fretta dei listini.
Cosa cambia per imprenditore e management
Cambia il ruolo del controllo. Prima era visto come supporto. Oggi è infrastruttura.
- Serve per prevenire, non per commentare dopo.
- Serve per coordinare le funzioni, non solo per chiudere i conti.
- Serve per parlare con banche, soci e stakeholder con numeri coerenti.
- Serve per proteggere la continuità aziendale, non solo il margine del mese.
Un'azienda che controlla solo il consuntivo somiglia a chi guarda lo specchietto retrovisore per guidare in curva.
Chi continua a gestire “a sensazione” non sta scegliendo semplicità. Sta scegliendo opacità. E l'opacità, oggi, costa cara.
L'architettura di un sistema che funziona
Un sistema di controllo di gestione aziendale non nasce da un file. Nasce da un'architettura chiara. Se manca la struttura, il report finale è solo una foto sfocata.
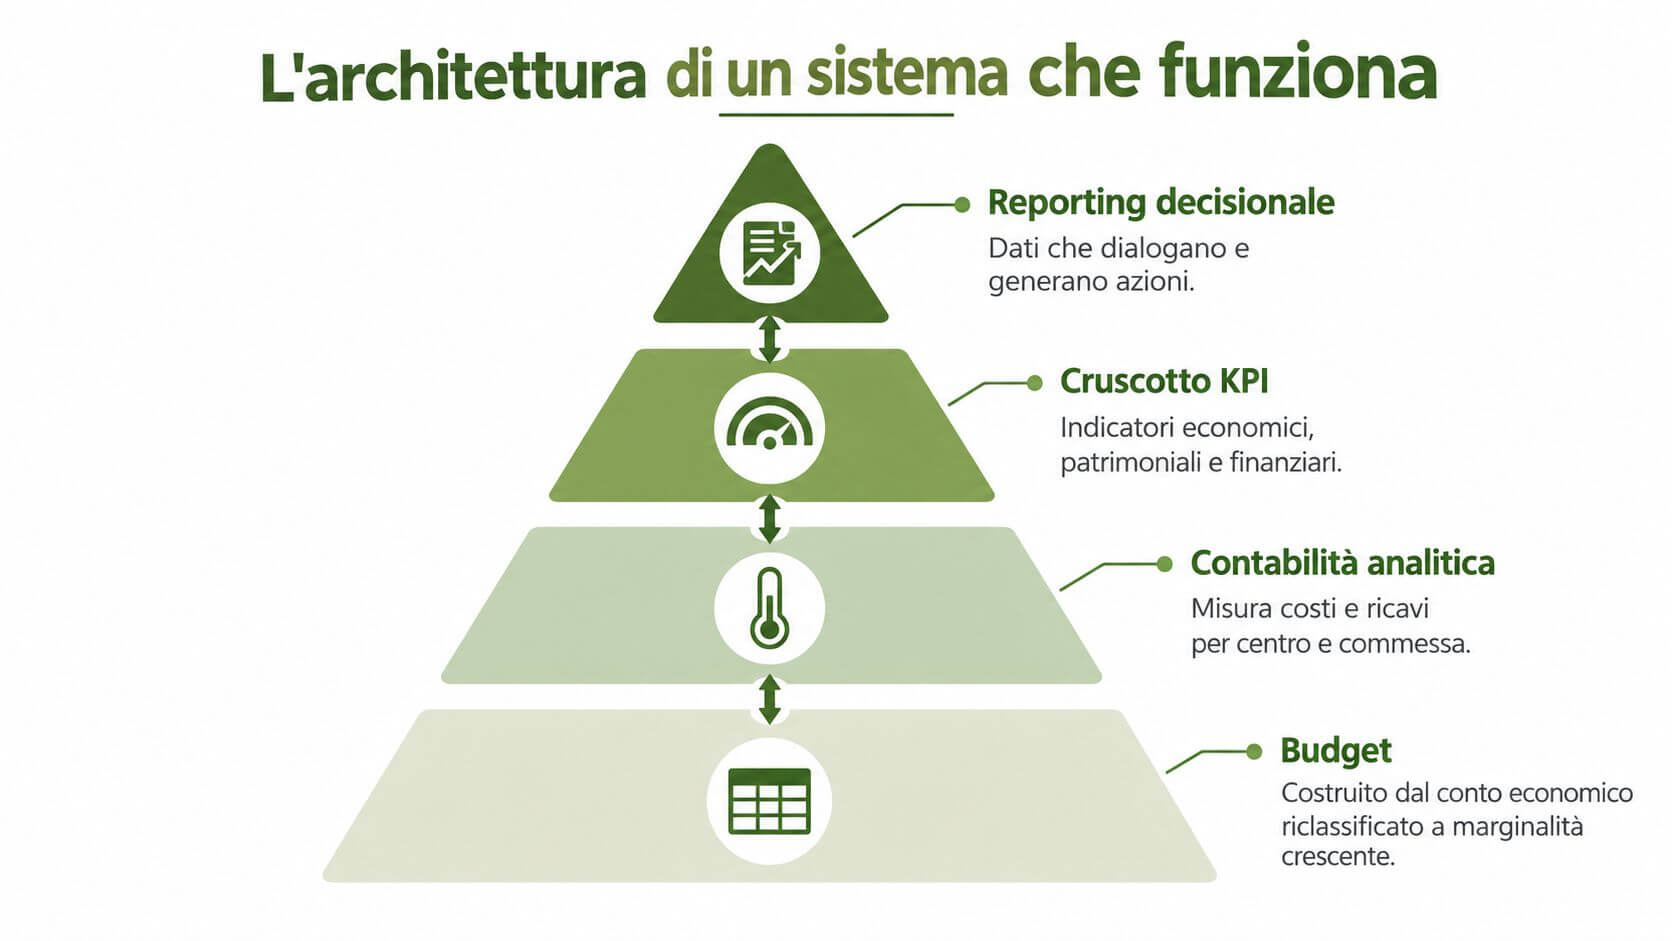
Il budget non basta se resta generale
Il primo livello è il budget. Ma attenzione: il budget utile non è un foglio annuale fatto a dicembre e dimenticato a febbraio. Va costruito su un conto economico riclassificato che separi ciò che genera margine da ciò che lo assorbe.
La vera domanda non è “quanto fatturiamo?”. È “come si compone quel fatturato?”. Per linea, per cliente, per area, per commessa.
I centri di costo servono, ma non sono il traguardo
Il secondo livello è la mappa dei centri di costo. Produzione, commerciale, logistica, amministrazione, assistenza tecnica. Ogni spesa deve avere un posto e un responsabile.
Qui però molte aziende si fermano troppo presto. Pensano che attribuire i costi ai reparti basti. Non basta, perché il reparto non decide il mix commerciale e non spiega da solo perché una commessa distrugge valore.
Per approfondire quali strumenti usare in modo concreto, puoi confrontare anche questi strumenti di controllo di gestione.
La granularità è il vero spartiacque
La letteratura tecnica italiana richiamata in questo caso accademico su marginalità e reporting gestionale insiste su un punto che condivido senza riserve: il controllo funziona quando è impostato per oggetti economici granulari, non soltanto per centro di costo. Linea, prodotto, servizio, cliente, commessa.
Nello stesso lavoro viene richiamata una pratica molto concreta: controllo giornaliero delle marginalità negative e controllo mensile con confronto tra conto economico gestionale e dati di Business Intelligence. Questo è il salto vero. Non guardare solo il totale. Guardare dove il totale si forma o si rovina.
Una scelta controintuitiva ma giusta: un ordine può avere senso anche se non copre tutti i costi fissi allocati, se porta margine di contribuzione positivo e usa capacità inutilizzata.
Il reporting deve arrivare quando puoi ancora correggere
Il quarto livello è la frequenza. Se il dato arriva tardi, la qualità tecnica conta poco. In una PMI sana il reporting deve essere almeno mensile, e su alcune aree anche inframensile.
Ecco la struttura minima che consiglio:
- Margine lordo per oggetto economico. Cliente, linea, commessa o canale.
- Scostamenti da standard. Ore, materiali, sconti, resi, extra-lavorazioni.
- Alert automatici sulle marginalità negative. Non commenti facoltativi. Trigger.
- Vista cassa collegata all'operatività. Non separata dal resto.
A metà strada conviene inserire anche un contenuto visivo operativo.
La regola finale è brutale nella sua semplicità: ogni numero deve avere un responsabile e un'azione associata. Se manca una delle due cose, quel numero non sta governando nulla.
KPI finanziari e operativi a confronto
Uno degli errori più diffusi è infilare tutto nello stesso cruscotto e chiamarlo “dashboard”. Non funziona. I KPI non sono intercambiabili. Rispondono a domande diverse e vanno letti in coppia, non in concorrenza.
I KPI finanziari dicono se il business sta in piedi economicamente e finanziariamente. I KPI operativi dicono se i processi che alimentano quel business stanno migliorando o peggiorando. Se guardi solo i primi, arrivi tardi. Se guardi solo i secondi, perdi il quadro.
La differenza vera
Prendiamo due indicatori semplici. Il margine di contribuzione ti dice se una vendita lascia spazio dopo i costi variabili. Le ore-uomo per commessa ti dicono se quella vendita resterà sostenibile quando il lavoro reale si accumula.
Lo stesso vale per il cash flow operativo rispetto all’indice di rientro dei crediti. Il primo fotografa la cassa generata. Il secondo segnala in anticipo se gli incassi stanno rallentando e se la fotografia del mese prossimo rischia di peggiorare.
KPI finanziari vs operativi
| Indicatore | Tipo | Domanda che risponde | Esempio in PMI |
|---|---|---|---|
| Margine di contribuzione | Finanziario | Questa vendita copre i costi variabili e lascia margine? | Un'azienda metalmeccanica valuta se accettare un ordine a prezzo ridotto |
| EBITDA | Finanziario | L'attività caratteristica produce redditività operativa? | Una PMI servizi confronta la tenuta della gestione prima di finanza e ammortamenti |
| Cash flow operativo | Finanziario | Il business genera cassa oppure la assorbe? | Un'impresa B2B cresce nel fatturato ma resta corta di liquidità |
| ROI per linea di business | Finanziario | Dove il capitale impiegato rende di più? | Un gruppo con più linee decide dove concentrare investimenti commerciali |
| Scostamento budget vs consuntivo | Operativo | Dove stiamo uscendo dai parametri attesi? | Il reparto acquisti vede materiali sopra standard |
| Rotazione del magazzino | Operativo | Le scorte si muovono o immobilizzano risorse? | Un distributore ha articoli fermi che intasano cassa e spazio |
| Ore-uomo per commessa | Operativo | Il lavoro effettivo è coerente con quanto preventivato? | Un'azienda impiantistica scopre extra-tempi su installazioni ricorrenti |
| Lead time evasione ordini | Operativo | Quanto tempo impieghiamo a consegnare? | Una PMI produttiva perde affidabilità su ordini urgenti |
Per costruire una vista bilanciata tra misure economiche e operative, ha senso ragionare anche con la logica della Balanced Scorecard.
Come leggerli senza farsi ingannare
Non serve una lista infinita. Serve una lettura incrociata.
- Se il margine regge ma le ore per commessa salgono, il problema non è ancora esploso. Sta arrivando.
- Se il fatturato cresce ma la cassa peggiora, stai probabilmente finanziando i clienti.
- Se la produzione è satura ma la marginalità media scende, il mix è sbagliato.
- Se il commerciale chiude ordini ma aumentano resi o extra-lavorazioni, stai vendendo male, non bene.
Un buon controllo di gestione aziendale non sceglie tra KPI finanziari e operativi. Li mette nella stessa conversazione.
Reportistica che genera decisioni
La reportistica tradizionale è piena di tabelle che nessuno usa davvero. File lunghi, allegati, note, pivot, commenti sparsi. Si produce molto. Si decide poco.
Un report utile deve provocare una reazione. Se dopo averlo letto nessuno cambia prezzo, priorità, capacità, tempi di incasso o allocazione delle risorse, quel report è solo arredamento amministrativo.
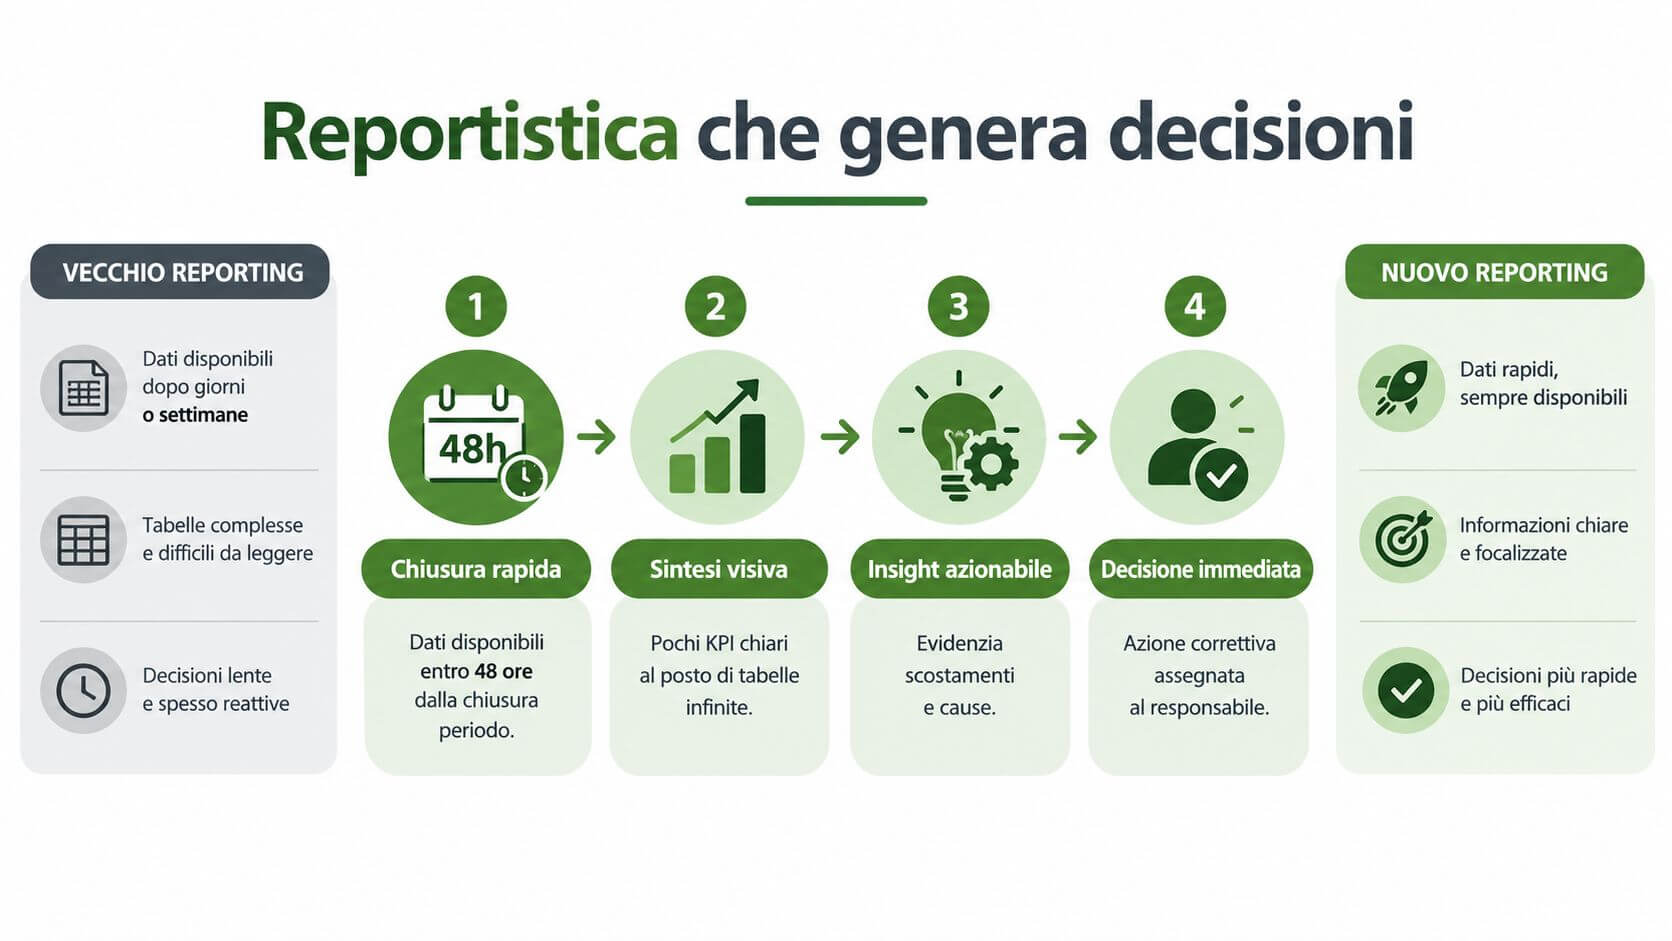
Tre regole che evitano il cimitero dei report
La prima regola è la più ignorata. Ogni report deve avere un destinatario principale. Non cinque. Non “la direzione” in generale. Una persona.
La seconda è ancora più importante. Ogni scostamento rilevante deve attivare una risposta obbligatoria. Se c'è una marginalità negativa, un extracosto ricorrente o un cliente che peggiora l'incasso, il sistema deve chiedere un'azione, non un'opinione.
La terza regola riguarda il formato. Una pagina, massimo due, con pochi indicatori leggibili. Grafici chiari, semafori, commenti essenziali. Le aziende non hanno bisogno di più dati. Hanno bisogno di gerarchia informativa.
I report lunghi piacciono a chi li prepara. I report brevi servono a chi decide.
La routine mensile che funziona
Non serve un'organizzazione perfetta. Serve una cadenza rispettata. Una routine efficace assomiglia a questa:
- Chiusura dati rapida nei primi giorni utili del mese
- Emissione del report direzionale subito dopo, senza rincorrere l'ultimo dettaglio irrilevante
- Riunione breve con i responsabili focalizzata solo sugli scostamenti
- Assegnazione formale delle azioni correttive con responsabile e scadenza
Se un'azienda di logistica scopre rapidamente che una commessa sta lavorando in perdita, può rinegoziare, cambiare perimetro di servizio o liberare risorse. Se lo scopre molto dopo, il danno è già entrato nei conti.
Cosa deve contenere un report davvero decisionale
- Sintesi economica con margini e scostamenti rilevanti
- Vista per cliente o commessa dove si formano le criticità
- Segnali su cassa e incassi collegati al business reale
- Commento obbligatorio del responsabile su ogni anomalia
- Decisione attesa già esplicitata nel formato
Il report non deve raccontare tutto. Deve segnalare dove agire adesso.
AI e automazione nel controlling
C'è molta retorica sull'intelligenza artificiale applicata al controllo di gestione. La maggior parte è rumore. Avere un software con qualche funzione smart non significa avere un controlling evoluto.
Il tema vero non è sostituire chi decide. È togliere tempo al lavoro meccanico. Raccolta dati, pulizia, riconciliazione, prima bozza di report. Qui l'automazione ha senso. Qui libera capacità manageriale.
Dove siamo davvero
Le fonti recenti richiamate da questa nota ANSA sul rapporto tra imprese, controlli e organizzazione riportano che, in una rassegna 2026, le imprese con almeno 20 addetti che usano AI sono il 32%. Lo stesso quadro richiama anche un altro punto importante: il controllo gestionale può assorbire molto tempo in raccolta, pulizia e riconciliazione dati.
Questo è il nodo. Non manca la tecnologia. Manca spesso l'ordine del flusso informativo.
Cosa automatizzare subito e cosa no
Automatizzerei senza esitazione:
- Raccolta da più fonti come gestionale, banca, CRM e contabilità
- Riconciliazioni ricorrenti tra fatture, incassi, ordini e ore lavorate
- Segnalazione anomalie su margini, costi e ritardi
- Forecast di cassa preliminare da validare poi con la direzione
Prima di investire, può essere utile capire anche casi e limiti pratici delle applicazioni del machine learning.
Dove l'AI non sostituisce il management
Non affiderei invece alla macchina il perimetro decisionale. L'AI non conosce da sola il contesto commerciale, il peso politico di un cliente, il valore strategico di una linea o il conflitto tra produzione e vendite.
Automatizza il lavoro non decisionale. Tieni umana la responsabilità della scelta.
L'errore classico è comprare uno strumento sofisticato con dati sporchi, codifiche incoerenti e processi non standardizzati. In quel caso automatizzi il caos. E il caos, se corre più veloce, non migliora. Peggiora.
Il tuo piano d'azione a 90 giorni
Se oggi la tua azienda non ha un vero controllo di gestione aziendale, non serve rivoluzionare tutto. Serve partire con disciplina. In novanta giorni puoi impostare un sistema leggero, leggibile e usato davvero.
Prime settimane
Nelle prime due settimane fai diagnosi, non cosmetica. Mappa i flussi informativi esistenti. Guarda da dove arrivano i numeri, chi li tocca, dove si perdono pezzi.
Poi fai tre domande ai responsabili di funzione: quali decisioni prendono ogni mese, con quali dati e quali dati mancano. Da qui emergono quasi sempre i vuoti veri.
Setup essenziale
Tra la terza e la sesta settimana costruisci il minimo sistema utile.
- Definisci pochi centri di costo chiari. Non cercare il dettaglio perfetto subito.
- Scegli pochi KPI prioritari. Margini, scostamenti, cassa, crediti, ore su commessa.
- Imposta un budget leggibile che possa essere rivisto con regolarità.
- Disegna un report corto che un manager possa leggere in pochi minuti.
Routine e verifica
Dalla settimana successiva fai partire il ciclo. Non aspettare il dato ideale. Meglio un report buono e puntuale che uno perfetto e tardivo.
Attiva riunioni brevi sugli scostamenti. Introduci trigger sulle marginalità negative. Dopo le prime settimane, taglia ciò che nessuno usa e rinforza ciò che guida davvero una decisione.
Il sistema giusto non è quello più completo. È quello che entra nelle abitudini dell'azienda.
Alla fine dei novanta giorni devi ottenere questo: un controllo vissuto, non decorativo. Pochi numeri, frequenza seria, responsabilità chiare, azioni conseguenti. Se arrivi qui, hai già fatto più della maggior parte delle PMI che continuano a navigare a vista.
Prospera Srl lavora proprio su questo tipo di percorso: mette ordine nei numeri, costruisce routine di controllo leggibili e aiuta imprenditori e manager a trasformare dati dispersi in decisioni operative. Se vuoi impostare un sistema di controllo di gestione aziendale senza appesantire la struttura, visita Prospera Srl e valuta se il loro approccio è adatto alla tua impresa.