
Hai appena inviato una fattura sbagliata e il cliente è già al telefono. Oppure te ne accorgi dopo che il file è passato allo SdI, e la domanda arriva secca, si può annullare una fattura oppure no? La risposta pratica è questa, in Italia non si cancella quasi mai il documento già emesso, si rettifica con lo strumento giusto, altrimenti rischi di lasciare incoerenti imponibile, IVA e registrazioni contabili.
Indice
- Quando serve davvero annullare una fattura già emessa
- Annullamento, storno e nota di credito cosa cambia davvero
- Il quadro normativo dell'articolo 26 DPR 633 1972
- Come emettere una nota di credito elettronica tramite SDI
- I tre scenari operativi errore rifiuto e fattura PA
- Esempi pratici per PMI e commercialisti
- Effetti contabili e fiscali della rettifica
- Checklist operativa e domande frequenti
Quando serve davvero annullare una fattura già emessa
Se sei un imprenditore e alle 9:30 hai appena trasmesso una fattura da 12.000 euro con IVA al 22% invece che al 4%, la tentazione è cercare subito il tasto “annulla”. È una reazione normale, ma in Italia la logica fiscale è diversa: una fattura già emessa e registrata non si elimina con un clic, si corregge con un documento che neutralizza gli effetti dell'errore, oppure, in casi molto limitati, con una richiesta di annullamento del documento.
La mappa vera è semplice. Se l'errore è ancora interno, prima dell'invio, puoi fermarti e rifare il documento. Se la fattura è già partita, nella maggior parte dei casi serve una nota di variazione, quindi una nota di credito ai sensi dell’art. 26 del DPR 633/1972. Solo in situazioni residuali entra in gioco l’annullamento SdI o la richiesta di annullamento sul portale dell'Agenzia delle Entrate, che però non sostituisce la rettifica fiscale quando il documento è già stato assorbito dal circuito elettronico. La differenza pratica è enorme, perché cambia ciò che devi inviare, registrare e conservare.
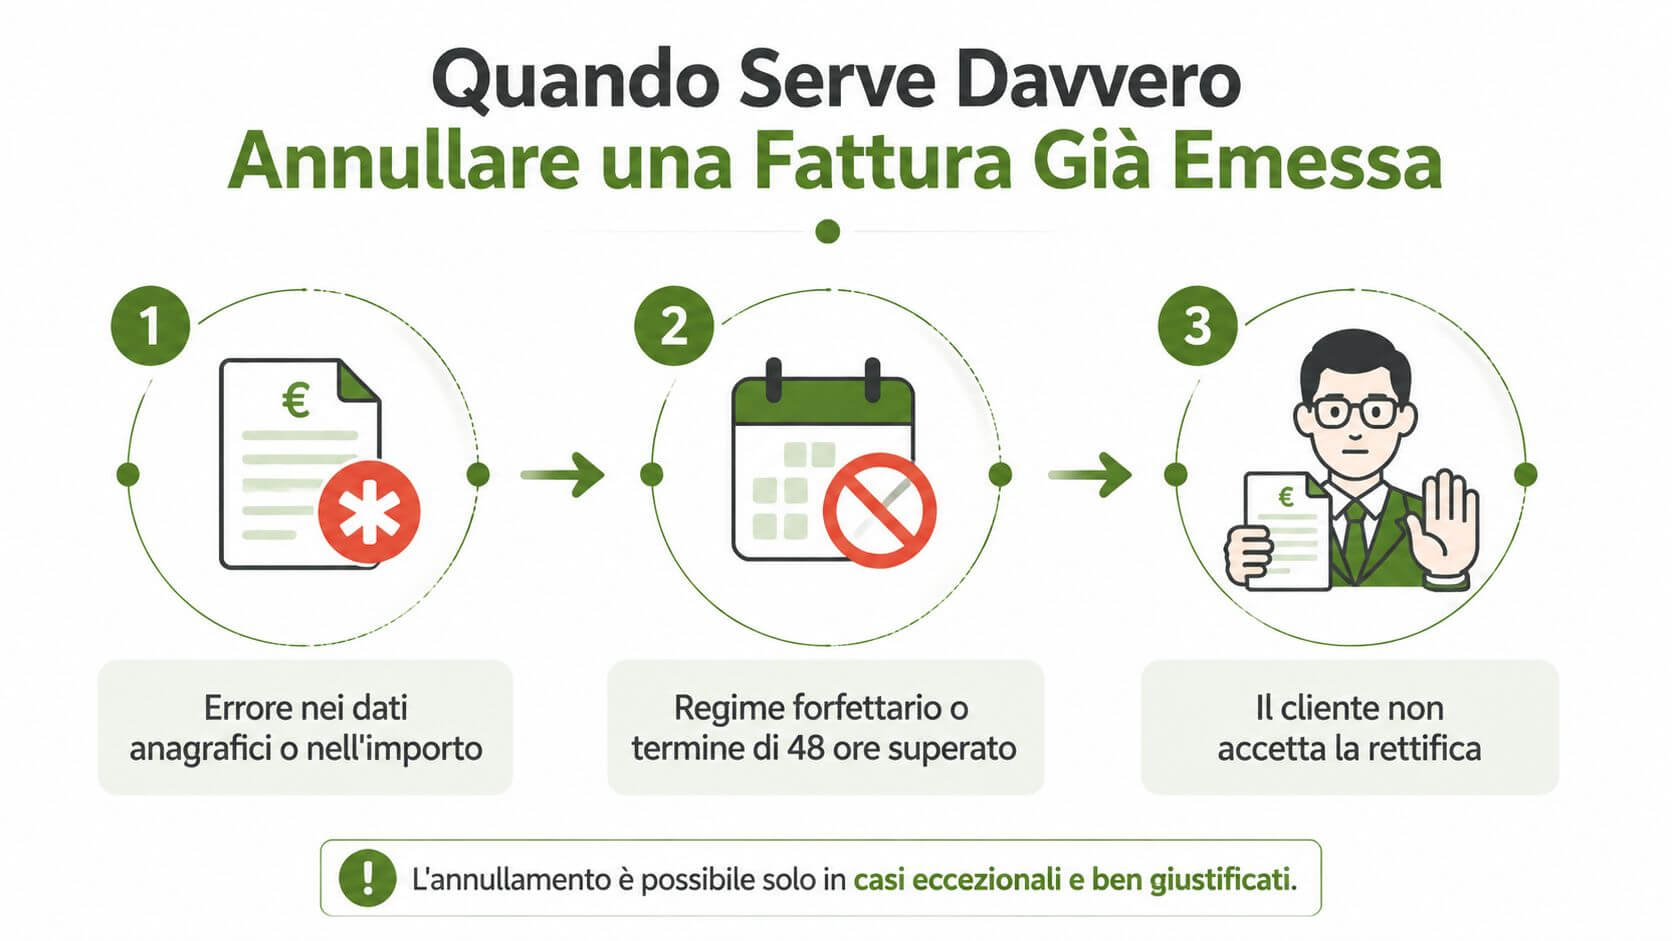
La scelta dipende da tre cose
Momento dell'errore. Prima dell'invio, correggi il file. Dopo l'invio, lavori sul documento fiscale già esistente.
Controparte. Con un privato o con un'impresa la logica è già diversa. Con la Pubblica Amministrazione è ancora più rigida, perché il rifiuto o l'accettazione cambiano il comportamento operativo.
Tipo di errore. Un refuso formale non pesa come una aliquota sbagliata o come una prestazione che non doveva proprio essere fatturata.
Regola secca: se la fattura è uscita dal tuo gestionale ma non ha ancora effetti fiscali consolidati, puoi ancora fermarti. Se invece è già entrata nel flusso IVA, non pensare alla cancellazione, pensa alla rettifica corretta.
Annullamento, storno e nota di credito cosa cambia davvero
Molti usano questi tre termini come se fossero la stessa cosa. Non lo sono. La fattura è una fotografia contabile, e una fotografia non la strappi dal fascicolo solo perché non ti piace il risultato. La correggi con un documento compensativo, oppure ne cancelli gli effetti solo quando il processo non è ancora arrivato a maturazione fiscale.
Annullamento, quando il documento non è ancora “vivo”
L’annullamento è l'eccezione, non la regola. Nel linguaggio operativo indica la richiesta di eliminazione del documento in un perimetro molto stretto, quando il file non è ancora stato recepito come fattura pienamente efficace. Nella pratica di studio, questa strada ha senso solo se il sistema lo consente davvero e se il documento non ha già prodotto effetti fiscali o contabili.
Storno, quando lavori solo nei registri interni
Lo storno contabile non è un atto fiscale verso il cliente, ma una registrazione interna. Serve a neutralizzare gli effetti di una fattura errata nei registri IVA e nel libro giornale. È utile quando devi allineare la contabilità, ma non basta da solo se il documento ha già una rilevanza fiscale verso terzi.
Nota di credito, il vero strumento operativo
La nota di credito è il documento fiscale formale che rettifica la fattura originaria. Richiama numero e data del documento da correggere, storna gli importi, e viaggia nello stesso circuito della fatturazione elettronica. In pratica, quando un imprenditore dice “annulliamo la fattura”, quasi sempre in studio si traduce così: emettiamo una nota di credito e poi, se serve, rifacciamo il documento corretto.
| Caratteristica | Annullamento SDI | Storno contabile | Nota di credito |
|---|---|---|---|
| Natura | Eliminazione o cancellazione tecnica del documento in casi limitati | Scrittura interna nei registri | Documento fiscale di variazione |
| Effetto verso il cliente | Solo se il documento non è già consolidato | Nessun effetto diretto | Rettifica formale dell'operazione |
| Effetto IVA | Dipende dallo stato del file | Nessun effetto autonomo | Riduce imponibile e IVA se ammesso |
| Uso tipico | Documenti non ancora efficaci o non recepiti | Sistemazione interna della contabilità | Errore, accordo sopravvenuto, operazione venuta meno |
| Canale | Portale o flusso SdI, se previsto | Registri contabili | SdI, con documento compensativo |
Il quadro normativo dell'articolo 26 DPR 633 1972
L’art. 26 del DPR 633/1972 è il punto di partenza vero. La norma dice una cosa molto concreta, quando l'operazione viene meno in tutto o in parte per nullità, annullamento, revoca, risoluzione o rescissione, la variazione in diminuzione è ammessa e consente di ridurre imponibile e IVA. Per le imprese italiane, questo è il confine tra ciò che puoi correggere fiscalmente e ciò che invece resta un problema solo gestionale.
Il limite temporale è altrettanto importante. Per gli errori o per gli accordi sopravvenuti, la rettifica può essere emessa entro 1 anno dall'emissione della fattura originaria, come ricordano le fonti tecniche richiamate nel brief. Questo non è un dettaglio burocratico, è il discrimine che ti dice se stai usando uno strumento fiscale legittimo o se stai cercando di forzare il sistema.
Le cause che contano davvero
Nel lavoro quotidiano rientrano casi come errore materiale, inesattezza dei corrispettivi, nullità del contratto, annullamento del contratto e situazioni di mancato pagamento nei limiti previsti dalla disciplina IVA. Se la fattura è sbagliata perché hai inserito un prezzo non dovuto, oppure perché la prestazione non si è più eseguita, la nota di credito ha senso. Se invece vuoi solo “sistemare” a posteriori una scelta commerciale senza supporto fiscale, no, non basta.
Attenzione pratica: l'art. 26 non è un salvagente universale. Prima verifichi il motivo della rettifica, poi controlli il termine, solo dopo emetti il documento.
Per capire quando serve la variazione in aumento, il comma 3 dello stesso articolo è utile, perché ti ricorda che esiste anche la logica opposta, quella della nota di debito. È il dettaglio che molti trascurano, ma in studio fa la differenza tra correggere un errore e creare un altro problema.
Come emettere una nota di credito elettronica tramite SDI
La nota di credito elettronica non si improvvisa. Va costruita come un documento coerente, con campi precisi e con un flusso che rispetti la fattura originaria. Se sbagli il collegamento tra i due documenti, il Sistema di Interscambio può respingerla o, peggio, il file passa ma poi la contabilità resta disallineata.
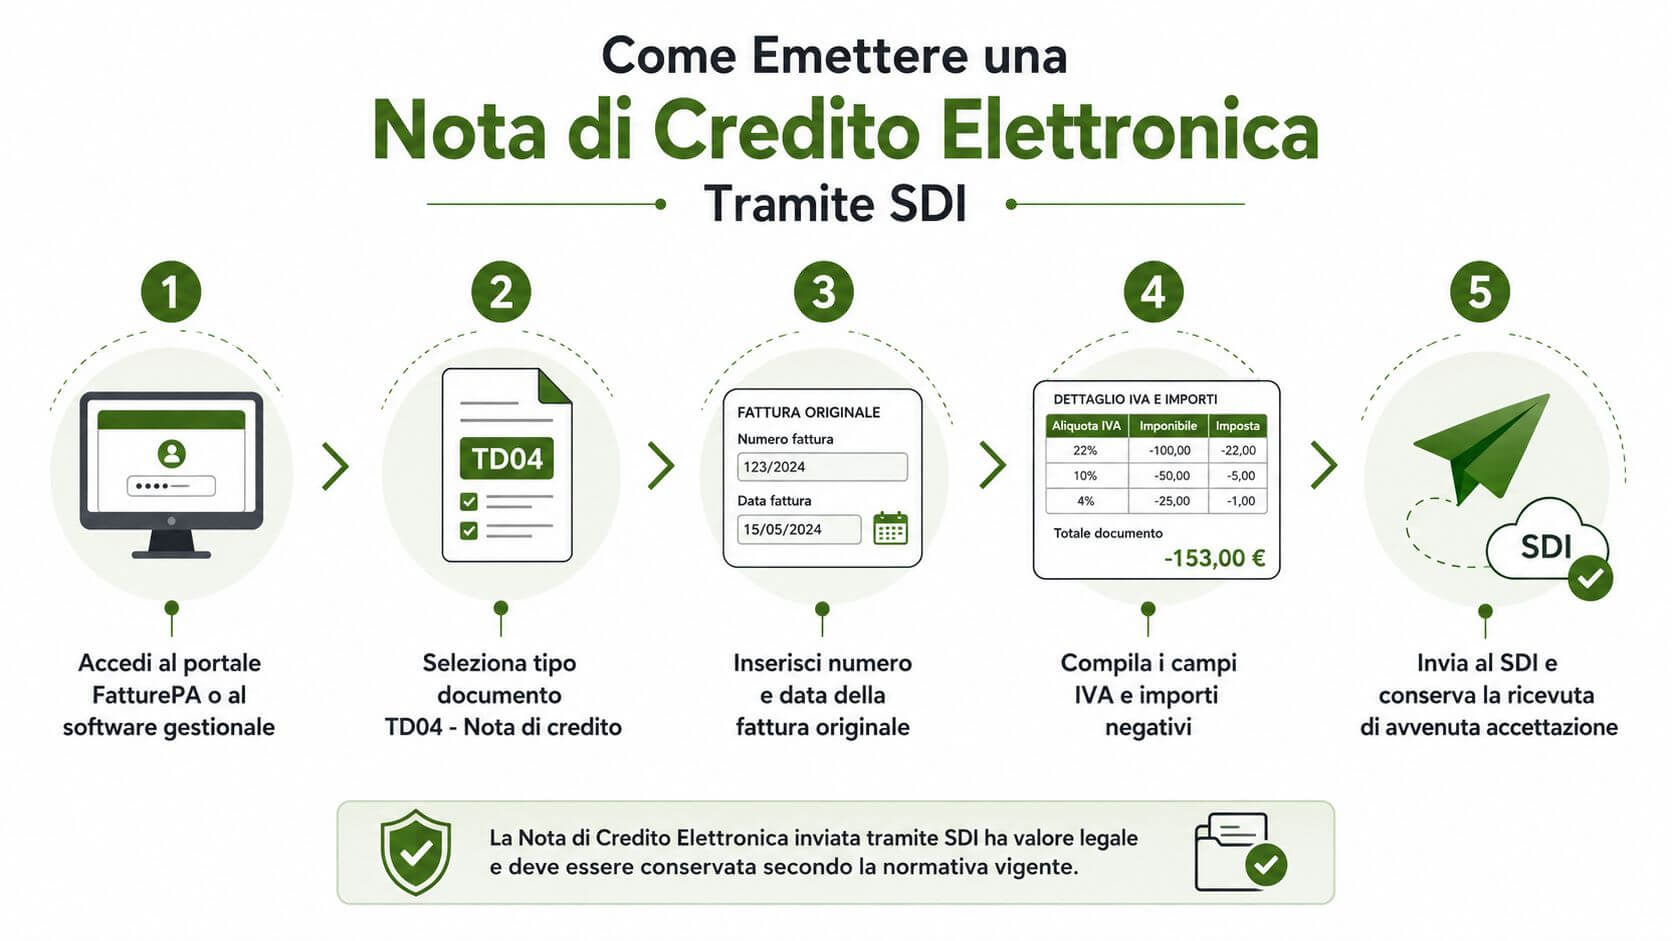
I campi che non puoi saltare
Il tipo documento deve essere TD04, cioè nota di credito. Poi devi richiamare numero e data della fattura originaria, perché la rettifica non vive da sola, vive in rapporto al documento che stai stornando. Gli importi di imponibile e IVA vanno riportati con il segno corretto, in genere negativo, così da azzerare o ridurre l'effetto della fattura da correggere.
La causale deve essere chiara. Scrivi il motivo della rettifica e richiama l’art. 26 del DPR 633/72 se il caso lo richiede. Non serve poesia, serve coerenza documentale.
Reverse charge e casi particolari
Qui molti fanno confusione. Se la fattura originaria è in reverse charge o in una territorialità IVA particolare, la prassi richiamata nel brief segnala l'uso dei codici TD16, TD17, TD18 o TD19 con importi negativi, non del solo TD04. Il motivo è semplice, il flusso fiscale deve restare coerente con il meccanismo originario di integrazione o autofatturazione.
Il punto operativo è questo: non guardare solo il documento da annullare, guarda il regime fiscale che lo sostiene. Se quello era speciale, la rettifica deve esserlo ugualmente.
La nota di credito non serve a “raccontare” l'errore, serve a correggerne gli effetti. Se il file non è coerente nei campi chiave, in studio perdi tempo due volte.
La trasmissione avviene tramite SdI e il documento va conservato insieme alla ricevuta. Se vuoi alleggerire il processo, puoi valutare soluzioni di automazione documentale come quelle descritte da Prospera Srl per l'automazione dei processi aziendali, soprattutto quando la correzione ricorre spesso e non vuoi perdere ore dietro alle stesse operazioni manuali.
I tre scenari operativi errore rifiuto e fattura PA
In studio le situazioni vere sono sempre tre. O hai sbagliato prima dell'invio, o il file è stato rifiutato dallo SdI, o la fattura è arrivata a una Pubblica Amministrazione e ormai il treno è partito. Trattarle come se fossero uguali è il modo più veloce per fare confusione.
Scenario uno errore prima dell'invio
Se l'errore è solo nel draft, lo cancelli dal gestionale e lo rifai. Nessuna nota di credito, nessun annullamento fiscale, nessuna iscrizione contabile da sistemare. Questa è l'unica vera “cancellazione” semplice, perché il documento non ha ancora iniziato a vivere fuori dal tuo sistema.
Scenario due rifiuto SdI
Se il file viene rifiutato perché il codice destinatario è errato o il tracciato non è conforme, la fattura non ha prodotto gli effetti desiderati. In questi casi la guida operativa del brief richiama la finestra di 5 giorni per reinvio corretto o per annullamento, ma la soluzione che resta pulita è rifare il file giusto, non tentare scorciatoie.
Scenario tre fattura verso PA già accettata
Con la Pubblica Amministrazione, se la fattura è già stata accettata, la strada tipica è la nota di credito TD04 e, se necessario, la riemissione del documento corretto. Qui la logica del rifiuto cambia, perché conta lo stato formale della notifica e non solo l'errore materiale iniziale.
Il portale Fatture e Corrispettivi dell'Agenzia delle Entrate mostra ancora nel 2026 una funzione specifica di richiesta di annullamento, aggiornata a maggio 2026, ma questa presenza non va scambiata per una soluzione universale. È uno strumento utile in casi circoscritti, non un sostituto della variazione fiscale quando la fattura è già stata recepita.
| Scenario | Stato fattura | Azione corretta | Tempistica | Documento da emettere |
|---|---|---|---|---|
| Errore prima dell'invio | Bozza interna | Elimina e ricrea | Subito | Nessuno |
| Rifiuto SdI | Documento non validato | Correggi e reinvia | Entro la finestra operativa prevista | Nuova fattura o annullamento, se applicabile |
| Fattura PA già accettata | Documento efficace | Rettifica e, se serve, rifattura | Dopo l'accettazione | Nota di credito TD04 |
Esempi pratici per PMI e commercialisti
Una PMI edile emette una fattura da 12.200 euro per lavori che in realtà non sono mai stati eseguiti. L'errore emerge dopo 20 giorni, quindi la società non può più pensare alla semplice cancellazione interna. In studio si prepara una nota di credito TD04 integrale, con richiamo alla fattura originaria, e si stornano sia imponibile sia IVA nei registri.
La registrazione contabile è lineare. Si chiude il credito verso cliente, si riduce l'IVA a debito e la liquidazione del periodo si riallinea con gli importi corretti. Se la fattura era già entrata nella contabilità del trimestre, il commercialista controlla che la variazione sia recepita nella liquidazione IVA successiva, evitando che l'impresa versi imposta non dovuta.
Il secondo caso è uno studio professionale che emette una parcella da 3.500 euro verso una ASL con ritenuta d'acconto, ma inserisce un codice fiscale errato. Il documento viene accettato dallo SdI, quindi l'errore non si può più trattare come refuso da bozza. Qui la nota di credito TD04 stornante è inevitabile, poi si rifà la fattura corretta, con il nuovo invio e la marca da bollo da 2 euro se dovuta secondo il documento corretto.
Prospera Srl sulla gestione professionale del credito e sulla riduzione del DSO è utile da richiamare quando il problema non è solo tecnico, ma anche di tempi di incasso e controllo del ciclo amministrativo. Nella realtà di studio, infatti, un errore di fatturazione non ferma solo l'IVA, blocca anche il rapporto con il cliente.
Se il cliente ha già visto il documento sbagliato, non perdere tempo a discutere se “si può annullare”. Digli subito qual è la rettifica e quando riceverà il documento corretto.
Effetti contabili e fiscali della rettifica
Dopo la nota di credito, il primo effetto si vede nei registri IVA. L'imposta si storna secondo il segno del documento e la liquidazione periodica si riallinea. Il secondo effetto è nella contabilità generale, dove la posizione cliente, il ricavo e l'IVA vengono ricondotti al valore giusto.
Sul piano fiscale non finisce lì. Il documento originale non sparisce mai dal SdI, resta agli atti insieme alla rettifica, e questo è il motivo per cui la conservazione digitale deve essere ordinata. Se manca la correlazione tra fattura e nota di credito, in revisione o in controllo perdi subito la tracciabilità.
Ritenute reverse charge split payment e regimi speciali
Per le prestazioni di servizio con ritenuta, la rettifica va letta anche sul piano della base imponibile che ha generato la ritenuta stessa. Nel reverse charge, la nota di credito segue il regime della fattura originaria, quindi il cliente integra e storna nei propri registri. Nello split payment, l'IVA segue una logica ancora diversa, perché l'effetto del documento non si ferma al tuo gestionale.
Anche il regime forfettario va trattato con attenzione, perché l'assenza o la diversa gestione dell'IVA cambia il modo in cui leggi il documento rettificativo. Se l'errore incide su plafond IVA o volumi d'affari, devi verificare subito la ricaduta nel periodo corretto, non a fine anno quando il danno è già nei registri.
| Area coinvolta | Effetto della nota di credito | Documento da aggiornare |
|---|---|---|
| Registro IVA vendite | Riduzione dell'imponibile e dell'imposta | Registri IVA e liquidazione periodica |
| Contabilità generale | Storno del credito e del ricavo errato | Libro giornale e partitario cliente |
| Dichiarazione IVA | Allineamento dei dati dichiarativi | Dichiarazione annuale IVA |
| Conservazione digitale | Affiancamento del documento rettificativo all'originale | Pacchetto di conservazione |
| Regimi speciali | Effetto coerente con il regime originario | Registri e controllo del trattamento fiscale |
Prospera Srl sulle voci di bilancio è un riferimento utile se vuoi leggere la rettifica non come incidente isolato, ma come parte del controllo amministrativo complessivo dell'impresa. Perché una fattura sbagliata non altera solo l'IVA, altera anche la qualità del dato contabile.
Checklist operativa e domande frequenti
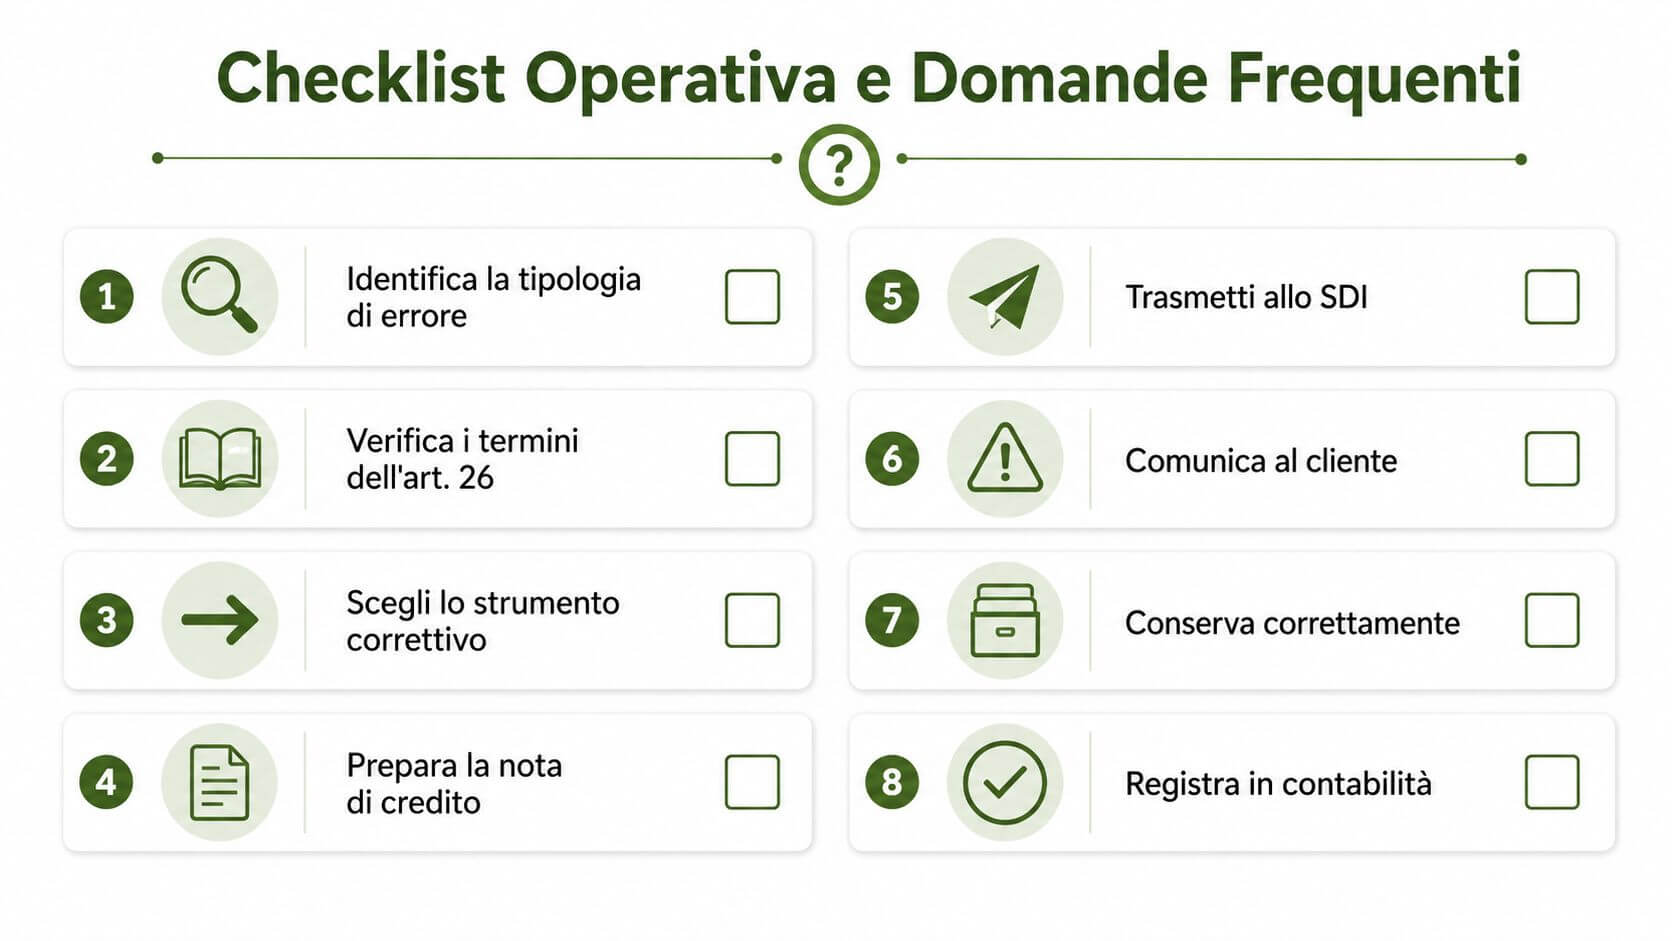
Checklist stampabile
- Identifica l'errore. Capisci se è formale, sostanziale, di aliquota o di anagrafica.
- Verifica il termine. Controlla se sei ancora dentro il perimetro dell’art. 26.
- Scegli lo strumento giusto. Bozza, annullamento, storno o nota di credito.
- Prepara il documento corretto. Inserisci TD04 e richiama fattura, data e numero originari.
- Invia allo SdI. Non lasciare il documento fermo nel gestionale.
- Avvisa il cliente. Una rettifica non va mai scoperta per caso dal destinatario.
- Conserva tutto. Tieni insieme fattura originaria, rettifica e ricevute.
- Registra in contabilità. Allinea subito IVA, partitario e libro giornale.
Domande frequenti
Entro quanti anni si può rettificare una fattura?
La regola operativa che devi tenere a mente è il limite di 1 anno dall'emissione della fattura originaria, salvo i casi particolari previsti dalla norma.
Cosa faccio se il cliente non riceve la nota di credito?
Ricontrolla l'esito SdI e la correttezza dei dati di trasmissione. Il problema spesso non è la rettifica, ma il canale o l'anagrafica.
Come mi comporto con le fatture in regime forfettario?
Non forzare il modello standard senza verificare il trattamento fiscale del documento originario. Se manca l'IVA, il modo di rettificare cambia.
Se emetto la nota di credito in ritardo, cosa succede?
Se sei fuori termine, non assumere che l'IVA sia ancora rettificabile. Prima controlla la causa e la data, poi valuta il passaggio corretto con lo studio.
E con il reverse charge?
Non usare automaticamente TD04 come se fosse un caso ordinario. Nei casi particolari devi mantenere coerenza con il regime originario e con il codice documento corretto.
Se vuoi evitare che un errore di fatturazione ti faccia perdere tempo, denaro e serenità, porta il caso in studio e fatti impostare una procedura chiara per bozza, invio, rettifica e conservazione. Prospera Srl aiuta imprese e professionisti a mettere ordine nei processi, nei numeri e nella gestione operativa, e puoi iniziare da Prospera Srl per capire come impostare un flusso più solido anche sulla fatturazione.