
Se hai aperto il gestionale, hai controllato il magazzino e poi hai trovato una nota integrativa che racconta un criterio diverso, sei nel punto esatto in cui LIFO e FIFO smettono di essere teoria e diventano rischio concreto. Succede spesso nelle PMI italiane: il magazzino “vive” in un sistema, il bilancio in un altro, e l'advisor contabile deve rimettere insieme i pezzi prima che il problema si allarghi a margini, imposte e credibilità verso banca o acquirente.
| Metodo | Logica operativa | Effetto tipico in contesti di prezzi in crescita | Vincolo IFRS |
|---|---|---|---|
| FIFO | Escono prima i lotti più vecchi | COGS più basso, rimanenze più alte | Ammesso |
| LIFO | Escono prima i lotti più recenti | COGS più alto, rimanenze più basse | Non ammesso |
| Costo medio ponderato | Ogni uscita usa un costo medio | Effetto intermedio | Ammesso |
Indice
- Perché la scelta tra LIFO e FIFO non è mai solo contabile
- Definizioni operative di FIFO, LIFO e costo medio ponderato
- Esempio numerico con tre lotti e prezzi in crescita
- Impatto su costi, margini, utile e fiscalità
- OIC e IFRS a confronto per le rimanenze
- Coerenza tra gestionale, bilancio e due diligence
- Quando scegliere LIFO, FIFO o media ponderata
- Checklist operativa per implementare e controllare il metodo
Perché la scelta tra LIFO e FIFO non è mai solo contabile
Quando una PMI di distribuzione scopre, in chiusura di bilancio, che il gestionale scarica le merci con una logica diversa da quella descritta in nota integrativa, il problema non è “solo” di classificazione. Il consulente serio guarda subito la catena completa, perché il criterio di valorizzazione tocca rimanenze finali, utile d'esercizio, indicatori patrimoniali e la qualità del dato che passerà a revisore, banca e potenziale acquirente.
La decisione vive tra operativo, fiscale e governance
Il Codice Civile, all'art. 2426, comma 1, n. 10, consente per i beni fungibili il costo medio ponderato, il FIFO e il LIFO, con l'obbligo di indicare in nota integrativa le differenze apprezzabili rispetto ai costi correnti di fine esercizio, per categoria di beni, quando rilevanti prassi italiana sulle rimanenze. Questa trasparenza non è decorativa, è la condizione per difendere il bilancio davanti a chi lo legge davvero.
Nel lavoro di tutti i giorni, la scelta si intreccia con prezzatura, politiche di riordino, fiscalità corrente e differita, oltre che con i KPI del management. Se il dato di magazzino non è coerente, anche il margine industriale racconta una storia sbagliata.
Regola pratica: se il gestionale, il bilancio e la reportistica direzionale non parlano lo stesso linguaggio, la revisione del magazzino va fatta prima di chiudere i conti, non dopo.
Per i gruppi con reporting internazionale il vincolo è netto. Gli IFRS/IAS 2 non ammettono il LIFO, quindi chi consolida o quota deve orientarsi su FIFO o costo medio quadro italiano e vincolo internazionale. Qui non c'è spazio per interpretazioni creative: il criterio scelto in gestionale deve poter essere riconciliato con il perimetro civilistico e, se serve, convertito per il consolidato.
Definizioni operative di FIFO, LIFO e costo medio ponderato
La differenza vera tra questi metodi non è teorica. Cambia il costo delle uscite, cambia il valore delle giacenze, cambia il risultato lordo. Se gestisci lotti fungibili, il metodo decide quale costo “esce” dal magazzino e quale resta dentro a fine periodo.
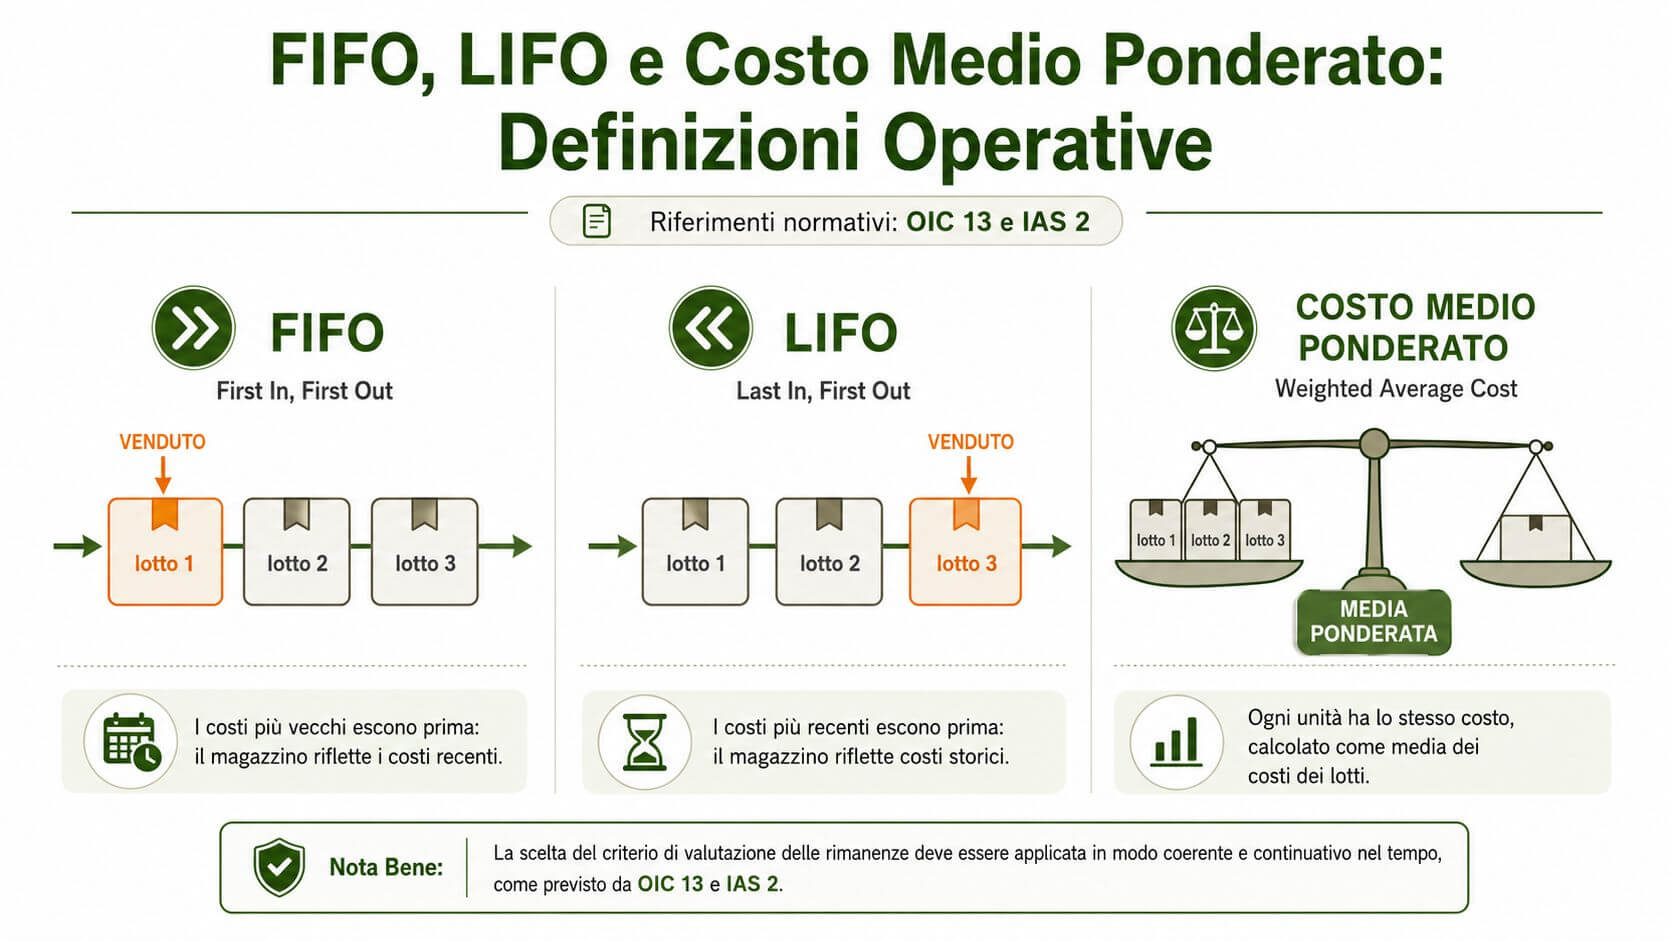
FIFO, LIFO e costo medio in pratica
Con FIFO, il primo lotto entrato è il primo a uscire. È un criterio coerente con una rotazione fisica ordinata, e lascia in magazzino i costi più recenti.
Con LIFO, l'ultimo lotto entrato è il primo a uscire. È un'astrazione contabile utile per leggere un COGS più vicino ai prezzi correnti in un contesto inflazionistico, ma non è ammesso negli IFRS vincolo IAS 2.
Con il costo medio ponderato, ogni unità scaricata assorbe lo stesso costo medio, calcolato sul valore complessivo disponibile. È spesso la soluzione più pulita quando l'ERP non distingue in modo affidabile il movimento per lotto o data.
FIFO e LIFO non sono formule astratte. Sono regole che governano COGS, utile lordo, valore del magazzino e, di riflesso, la base su cui il finance costruisce il racconto del business.
In un sistema ben tenuto, le uscite devono essere tracciabili e riconciliabili. Se non riesci a spiegare perché un articolo è uscito a quel costo, il problema non è il metodo in sé, è la qualità del dato a monte.
Esempio numerico con tre lotti e prezzi in crescita
Tre lotti, stesso SKU, prezzi in salita. È lo scenario migliore per capire la differenza, perché il confronto è pulito e non lascia spazio a discussioni vaghe.
Immagina questi acquisti:
- Lotto A, 100 unità a 10 euro
- Lotto B, 100 unità a 12 euro
- Lotto C, 100 unità a 14 euro
La PMI vende 150 unità a 20 euro ciascuna. Il fatturato è quindi 3.000 euro.
Calcolo con FIFO
Con FIFO, vendi prima le 100 unità del Lotto A e poi 50 del Lotto B.
- COGS FIFO = (100 × 10) + (50 × 12) = 1.600 euro
- Rimanenza finale FIFO = 50 unità del Lotto B + 100 unità del Lotto C = (50 × 12) + (100 × 14) = 2.000 euro
- Utile lordo FIFO = 3.000 – 1.600 = 1.400 euro
Calcolo con LIFO
Con LIFO, vendi prima le 100 unità del Lotto C e poi 50 del Lotto B.
- COGS LIFO = (100 × 14) + (50 × 12) = 2.000 euro
- Rimanenza finale LIFO = 50 unità del Lotto A + 100 unità del Lotto B = (50 × 10) + (100 × 12) = 1.700 euro
- Utile lordo LIFO = 3.000 – 2.000 = 1.000 euro
Calcolo con costo medio ponderato periodico
Costo medio unitario = (100 × 10 + 100 × 12 + 100 × 14) / 300 = 12 euro
- COGS medio = 150 × 12 = 1.800 euro
- Rimanenza finale media = 150 × 12 = 1.800 euro
- Utile lordo medio = 3.000 – 1.800 = 1.200 euro
| Metodo | COGS | Rimanenza finale | Utile lordo |
|---|---|---|---|
| FIFO | 1.600 euro | 2.000 euro | 1.400 euro |
| LIFO | 2.000 euro | 1.700 euro | 1.000 euro |
| Costo medio ponderato | 1.800 euro | 1.800 euro | 1.200 euro |
La logica si capovolge in deflazione. Se i prezzi di acquisto scendono, il metodo che oggi alza il COGS e abbassa l'utile domani può fare il contrario. Non serve memorizzare i numeri, serve capire che il criterio riflette il modo in cui vuoi leggere il costo nel tempo.
Impatto su costi, margini, utile e fiscalità
Se vuoi scegliere bene, devi guardare l'effetto su tre piani insieme, non uno solo. Costo del venduto, margine e magazzino si muovono in direzioni diverse a seconda del metodo e del ciclo dei prezzi.
Cosa cambia davvero nei bilanci
In inflazione, LIFO tende a portare nel COGS i costi più recenti e quindi più alti, con effetto di compressione dell'utile operativo. FIFO fa il contrario, mostra un utile lordo più alto e lascia in magazzino costi più freschi, quindi spesso più alti. Il costo medio attenua tutto questo e porta il conto a metà strada.
Dal punto di vista patrimoniale, il magazzino valutato con LIFO in inflazione rischia di apparire più basso e meno vicino ai costi correnti di fine esercizio, mentre FIFO tende a mostrare giacenze più “vive” e leggibili. Per una banca o per un advisor M&A, questa differenza non è cosmetica, cambia la qualità percepita dell'attivo.
Punto fermo: in Italia, se usi LIFO in gestione, devi poi gestire la riconciliazione con il bilancio e con il fisco. Il doppio binario non è un dettaglio amministrativo, è un costo organizzativo reale.
Sul fronte fiscale, il tema è ancora più delicato. La disciplina civilistica consente LIFO, ma il reporting internazionale lo esclude, quindi il gruppo con struttura mista deve sempre governare la riconciliazione per evitare che il dato gestionale diventi incontrollabile. Qui il rischio non è solo di calcolo, è di coerenza tra imposte correnti, differite e rappresentazione del risultato.
Per approfondire la logica del costo del venduto, puoi partire da questa guida al costo del venduto e alla formula operativa. È il punto giusto da cui far partire una revisione numerica seria, non una chiacchierata di principio.
| Indicatore | LIFO in inflazione | FIFO in inflazione | LIFO in deflazione | FIFO in deflazione |
|---|---|---|---|---|
| COGS | Più alto | Più basso | Più basso | Più alto |
| Utile lordo | Più basso | Più alto | Più alto | Più basso |
| Valore rimanenze | Più basso | Più alto | Più alto | Più basso |
| Lettura bancaria | Più prudente ma meno comparabile | Più leggibile | Si invertisce il vantaggio | Si invertisce lo svantaggio |
OIC e IFRS a confronto per le rimanenze
Nel perimetro italiano, il Codice Civile e la prassi OIC lasciano spazio a FIFO, LIFO e costo medio ponderato. Nel perimetro internazionale, invece, il LIFO esce di scena. Questo è il punto che troppe guide divulgative trattano come nota a piè di pagina, quando invece è il vincolo che decide la struttura del processo contabile.
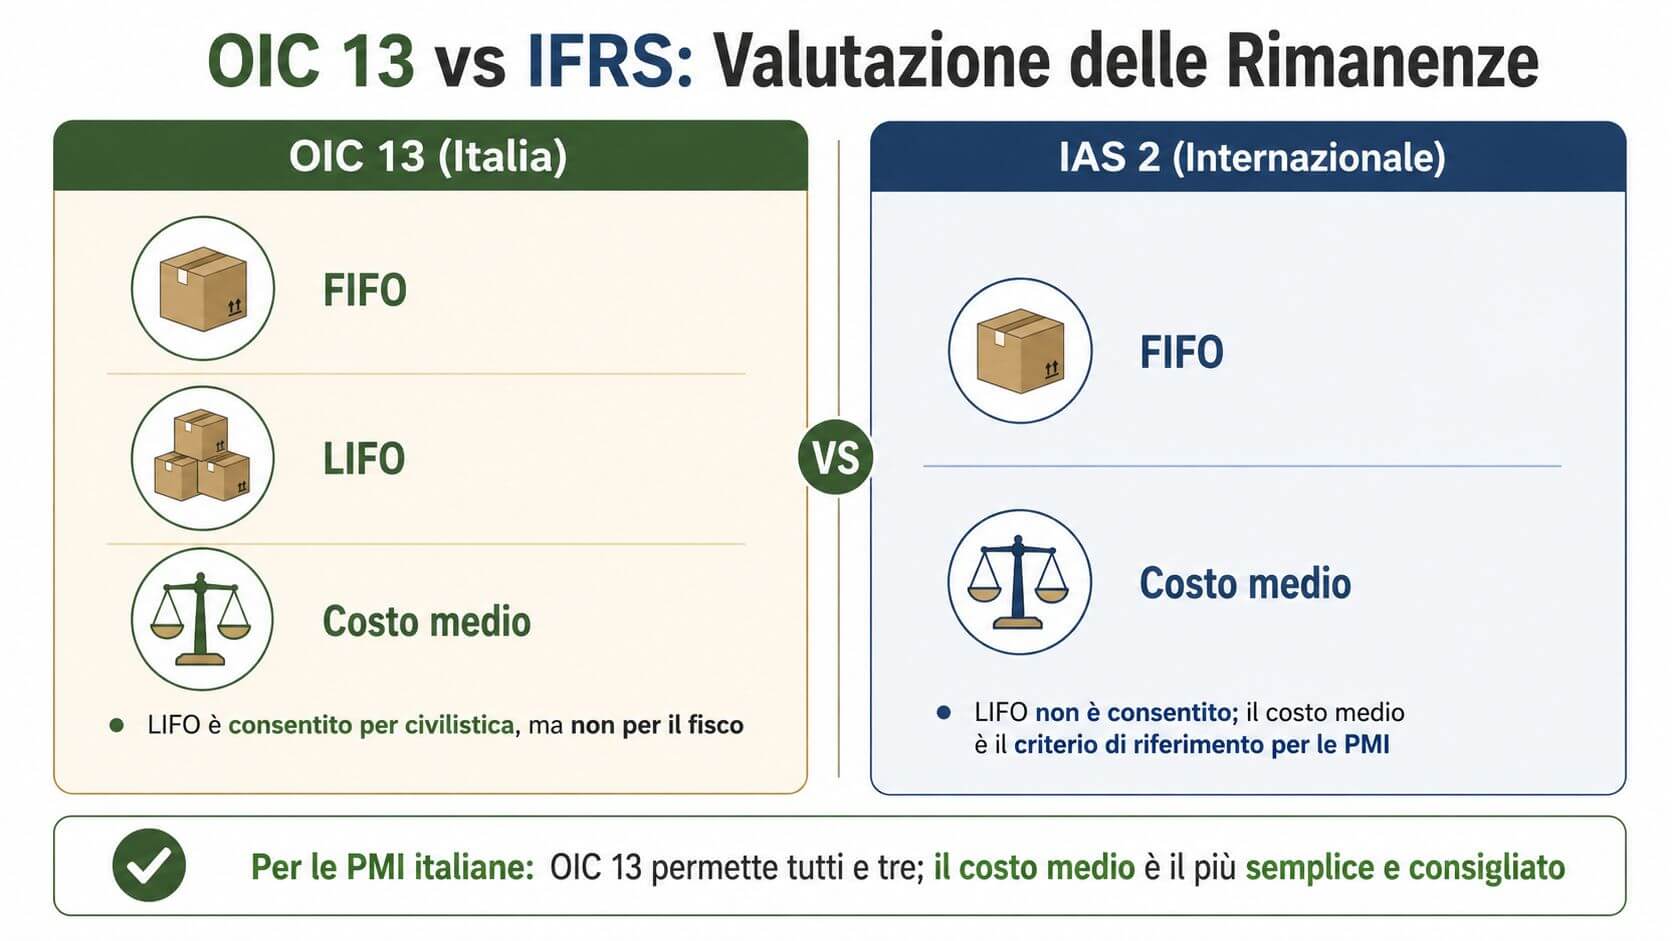
Civilistica italiana e reporting internazionale
Nel contesto OIC 13, la scelta tra i tre metodi è possibile, ma va tenuta coerente nel tempo e supportata da disclosure adeguata. Per il bilancio in forma abbreviata, il costo medio resta spesso la soluzione più lineare sul piano operativo e informativo.
Con gli IAS 2, il LIFO non è ammesso. Questo significa che un gruppo italiano con consolidato IFRS non può usare il dato LIFO puro come base finale del reporting, deve riconciliarlo verso FIFO o costo medio vincolo internazionale e prassi italiana.
La conseguenza pratica è semplice: il software gestionale deve essere configurato in modo da produrre un dato che il finance possa riallineare senza bricolage. Se il gestionale nasce LIFO e il consolidato vuole FIFO, ogni chiusura diventa un esercizio di ricostruzione, non di controllo.
Un gruppo serio mette subito in conto tre cose. Costi di riconciliazione, rischio di errore di mapping tra lotti e maggiore attenzione su covenant bancari calcolati su grandezze IFRS. Se questi tre punti non sono chiari prima, lo diventano dopo, ma a un prezzo più alto.
Coerenza tra gestionale, bilancio e due diligence
La scelta del metodo non vive nel piano dei conti, vive nell'architettura aziendale. Se il magazzino fisico segue una logica e il gestionale un'altra, ogni analisi successiva diventa fragile, soprattutto quando entra in scena una due diligence.
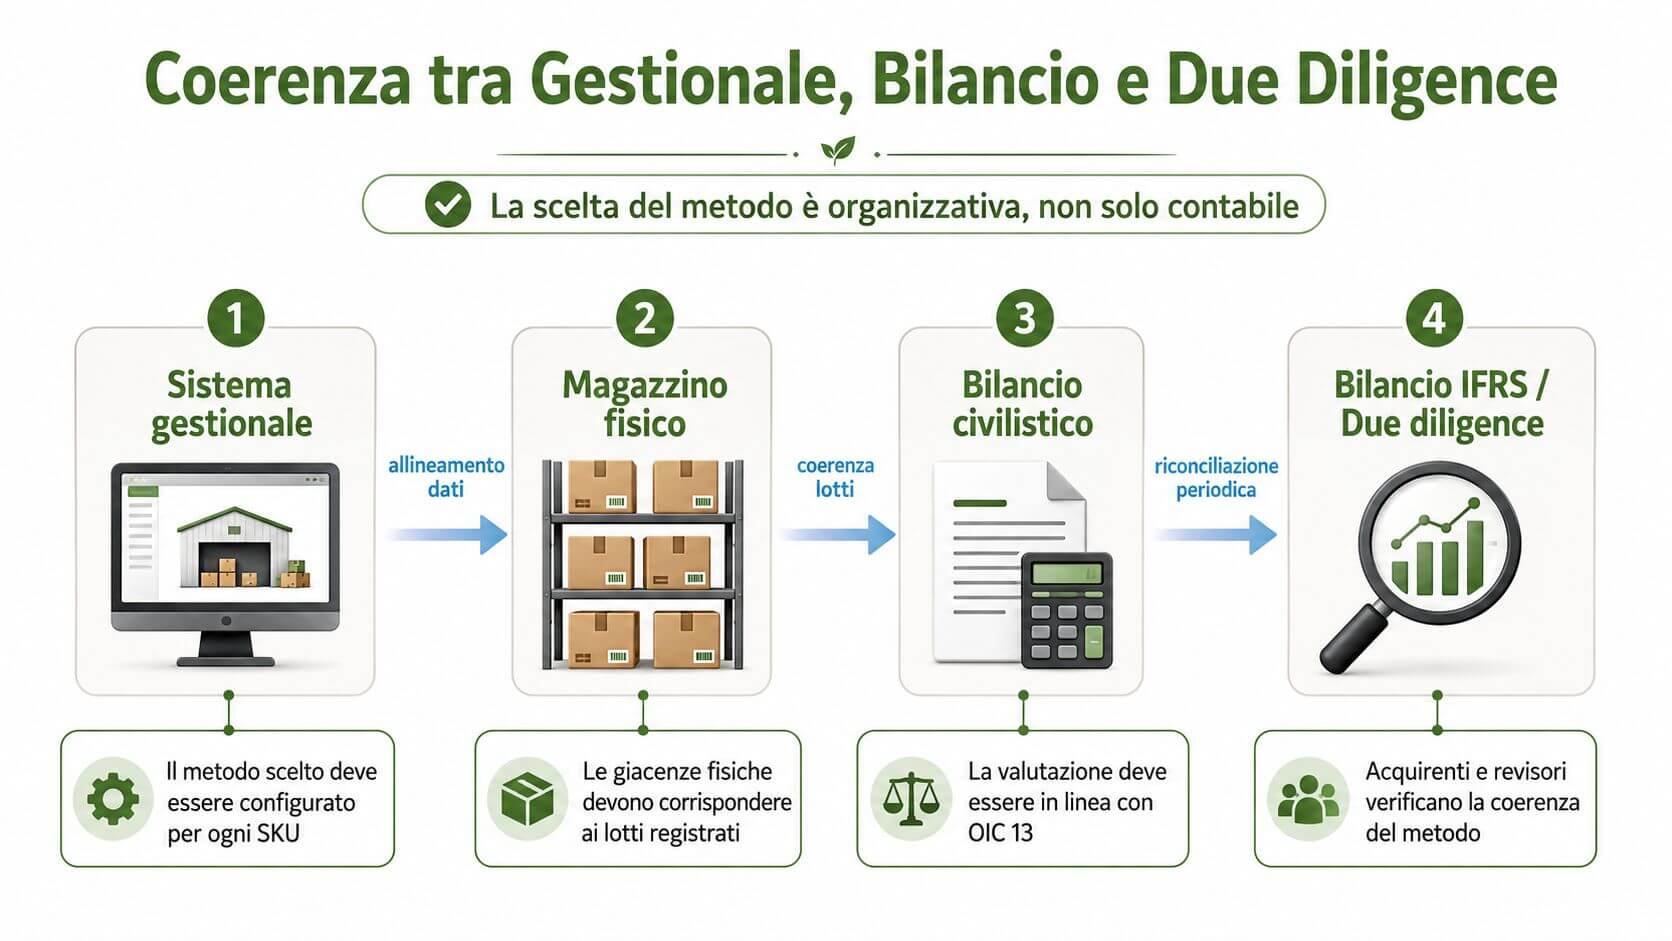
Dove si rompe la catena del dato
La rottura più frequente è questa. Il magazzino fisico registra una rotazione, il gestionale ne applica un'altra, il bilancio civilistico ne espone una terza, e il consolidato IFRS deve ancora aggiustare tutto. A quel punto nessuno si fida più del numero senza vedere la riconciliazione.
Consiglio operativo: se stai preparando una vendita, una fusione o un finanziamento sindacato, tratta la riconciliazione LIFO-FIFO come un documento di lavoro centrale, non come un allegato tecnico.
In M&A, l'acquirente vuole comparabilità. Per questo, la ricostruzione spesso parte da una logica FIFO, perché è più leggibile rispetto ai benchmark di settore e più facile da usare nella costruzione di PFN, enterprise value e quality of earnings. Se il target usa LIFO, l'advisor deve lavorare di più per spiegare il margine adjusted e la tenuta delle rimanenze.
L'articolo sulle voci di bilancio è utile se vuoi vedere dove questa coerenza impatta la lettura economico-patrimoniale. Ma il punto pratico resta uno: la scelta del metodo è organizzativa prima ancora che contabile.
Quando scegliere LIFO, FIFO o media ponderata
La domanda giusta non è “qual è il metodo migliore”. La domanda giusta è “quale metodo regge meglio il mio modello di business, il mio reporting e la mia pressione fiscale”.
Quattro variabili che decidono davvero
Le variabili che contano sono quattro. Inflazione attesa, durata media delle scorte, vincolo di reporting e pressione fiscale. Se ne ignori una, il metodo che sembra comodo oggi ti genera lavoro extra domani.
| Variabile | LIFO | FIFO | Media ponderata |
|---|---|---|---|
| Inflazione persistente | Può essere interessante se il perimetro è solo civilistico | Alza l'utile e il valore rimanenze | Smorza la volatilità |
| Scorte a rotazione lunga | Ha senso solo se la logica gestionale lo supporta | Buono se vuoi leggibilità | Utile se i lotti sono davvero fungibili |
| Reporting IFRS | Non compatibile | Compatibile | Compatibile |
| Gestione operativa semplice | Richiede disciplina forte | Molto leggibile | Spesso la più semplice |
Se sei una PMI con magazzino complesso, ma senza consolidato IFRS, il LIFO può ancora essere difendibile sul piano civilistico, purché la disclosure sia limpida e la riconciliazione sia gestita bene. Se invece hai esigenze di reporting internazionale, la discussione è chiusa: vai su FIFO o costo medio.
FIFO è la scelta che consiglio quando vuoi leggibilità, confronto con il mercato e minori problemi in due diligence. La media ponderata è la scelta pragmatica quando i lotti sono davvero indistinguibili e l'ERP non ti dà un vantaggio reale dal tracciamento per data. Il LIFO lo terrei solo dove il perimetro civilistico è stabile e il vantaggio contabile compensa la complessità organizzativa.
Checklist operativa per implementare e controllare il metodo
La migrazione o l'adozione del metodo va gestita come un progetto di controllo, non come una semplice impostazione dell'ERP. Se salti i passaggi, non avrai un criterio, avrai solo una fonte di errori più elegante.
I sette passaggi che non vanno saltati
Mappatura SKU e lotti nel gestionale. Il deliverable è un anagrafica pulita, il responsabile tipico è il controller. Se la mappatura è incompleta, il rischio è una valorizzazione incoerente.
Verifica della tracciabilità per data acquisto. Qui il responsabile è spesso il responsabile di magazzino con il supporto del CFO. Se le date non sono affidabili, il metodo non è difendibile.
Configurazione del criterio nel motore di valutazione con test su dati storici. Serve un confronto retrospettivo su campioni reali, altrimenti il software replica errori già presenti.
Riconciliazione tra magazzino gestionale e contabile. Il revisore guarda subito questo punto. Se i saldi non quadrano, la chiusura perde credibilità.
Coerenza con piano dei conti e imposte anticipate o differite. Qui il CFO deve presidiare il rapporto tra contabilità e fiscalità, senza lasciare buchi interpretativi.
Controllo mensile con soglie di scostamento. Il rischio, se manca, è che la deriva sia scoperta solo a fine anno, quando correggerla costa di più.
Documentazione per manuale contabile e due diligence. Questo materiale deve poter essere letto da revisore, banca e controparte M&A senza spiegazioni orali.
La checklist funziona solo se qualcuno la possiede davvero. Se resta in una cartella condivisa, non controlla niente.
Se vuoi evitare rilavorazioni sul magazzino, devi trattare il metodo come un presidio continuo. È esattamente il tipo di controllo numerico e operativo su cui una consulenza ben impostata fa la differenza.
Se vuoi impostare o correggere LIFO e FIFO con un criterio difendibile in bilancio, nel gestionale e in due diligence, Prospera Srl può affiancarti con un lavoro numerico e operativo, senza farti perdere tempo in teoria inutile. Visita Prospera Srl per capire come strutturare un controllo più solido del magazzino, del reporting e delle riconciliazioni che contano davvero.