
La quick ratio formula è (Attivo Circolante − Rimanenze) ÷ Passivo Corrente. Per le PMI italiane il valore ottimale è in genere tra 1,0 e 1,2, secondo gli indicatori Unioncamere e gli studi settoriali richiamati nella documentazione 2025.
Ti è probabilmente già capitato di guardare un bilancio e pensare che l'azienda stia bene, salvo poi accorgerti che i soldi utili a pagare i fornitori non sono davvero così pronti. È proprio lì che il quick ratio diventa utile, perché separa la liquidità vera da ciò che sembra liquidità ma non lo è ancora.
Indice
- Perché il Quick Ratio è Fondamentale per la Tua Azienda
- La Formula del Quick Ratio Spiegata Passo Passo
- Calcolare il Quick Ratio con Esempi Numerici e Excel
- Interpretare il Valore e Benchmark Italiani
- Quick Ratio vs Current Ratio vs Cash Ratio
- Strategie Pratiche per Migliorare la Liquidità Aziendale
Perché il Quick Ratio è Fondamentale per la Tua Azienda
Un imprenditore di una PMI manifatturiera, magari in una zona industriale come Gallarate, può avere ordini, fatture emesse e magazzino pieno. Poi arriva una scadenza breve, e la domanda diventa concreta: si pagano i debiti correnti senza vendere scorte? Il quick ratio serve proprio a questo, perché legge la liquidità con più severità del current ratio, escludendo le rimanenze, che non sono subito disponibili in cassa (Studio Santi).
Quando un valore basso non va letto alla cieca
Nelle analisi Unioncamere, il quick ratio è considerato ottimale sopra 1, sufficiente a 1 e indicativo di squilibrio sotto 1 (Unioncamere). Per una PMI, però, il dato va sempre letto insieme al ciclo operativo, ai tempi di incasso e al peso delle scorte.
Regola pratica: se il tuo business vive di magazzino e crediti clienti, il quick ratio dice quanto dipendi davvero da incassi rapidi e dalla rotazione delle vendite.
Per molte imprese italiane il punto non è solo stare sopra o sotto una soglia. Conta capire se il capitale circolante è assorbito da scorte e crediti, oppure se resta abbastanza margine per affrontare i pagamenti a breve. In questo senso il quick ratio aiuta a distinguere una liquidità apparente da una liquidità davvero disponibile.
Un segnale utile, non un verdetto
Un quick ratio di 0,80 con 500.000 euro di debiti correnti significa che le attività rapide coprono 400.000 euro di esposizione a breve e ne lasciano scoperti 100.000 euro. La lettura è immediata, ma la decisione non lo è, perché vanno considerati incassi attesi, stagionalità e qualità dei crediti.
Il valore del quick ratio sta qui. Costringe a guardare la cassa con più disciplina e meno ottimismo. Per un imprenditore è una bussola concreta quando il bilancio sembra rassicurante, ma la liquidità reale racconta un'altra storia.
La Formula del Quick Ratio Spiegata Passo Passo
La quick ratio formula sembra semplice, ma va letta con attenzione. Funziona come il controllo del portafoglio prima di uscire di casa, ti dice subito quali risorse puoi usare davvero per coprire gli impegni a breve, senza contare su voci che richiedono tempo per trasformarsi in cassa.
I tre pezzi della formula
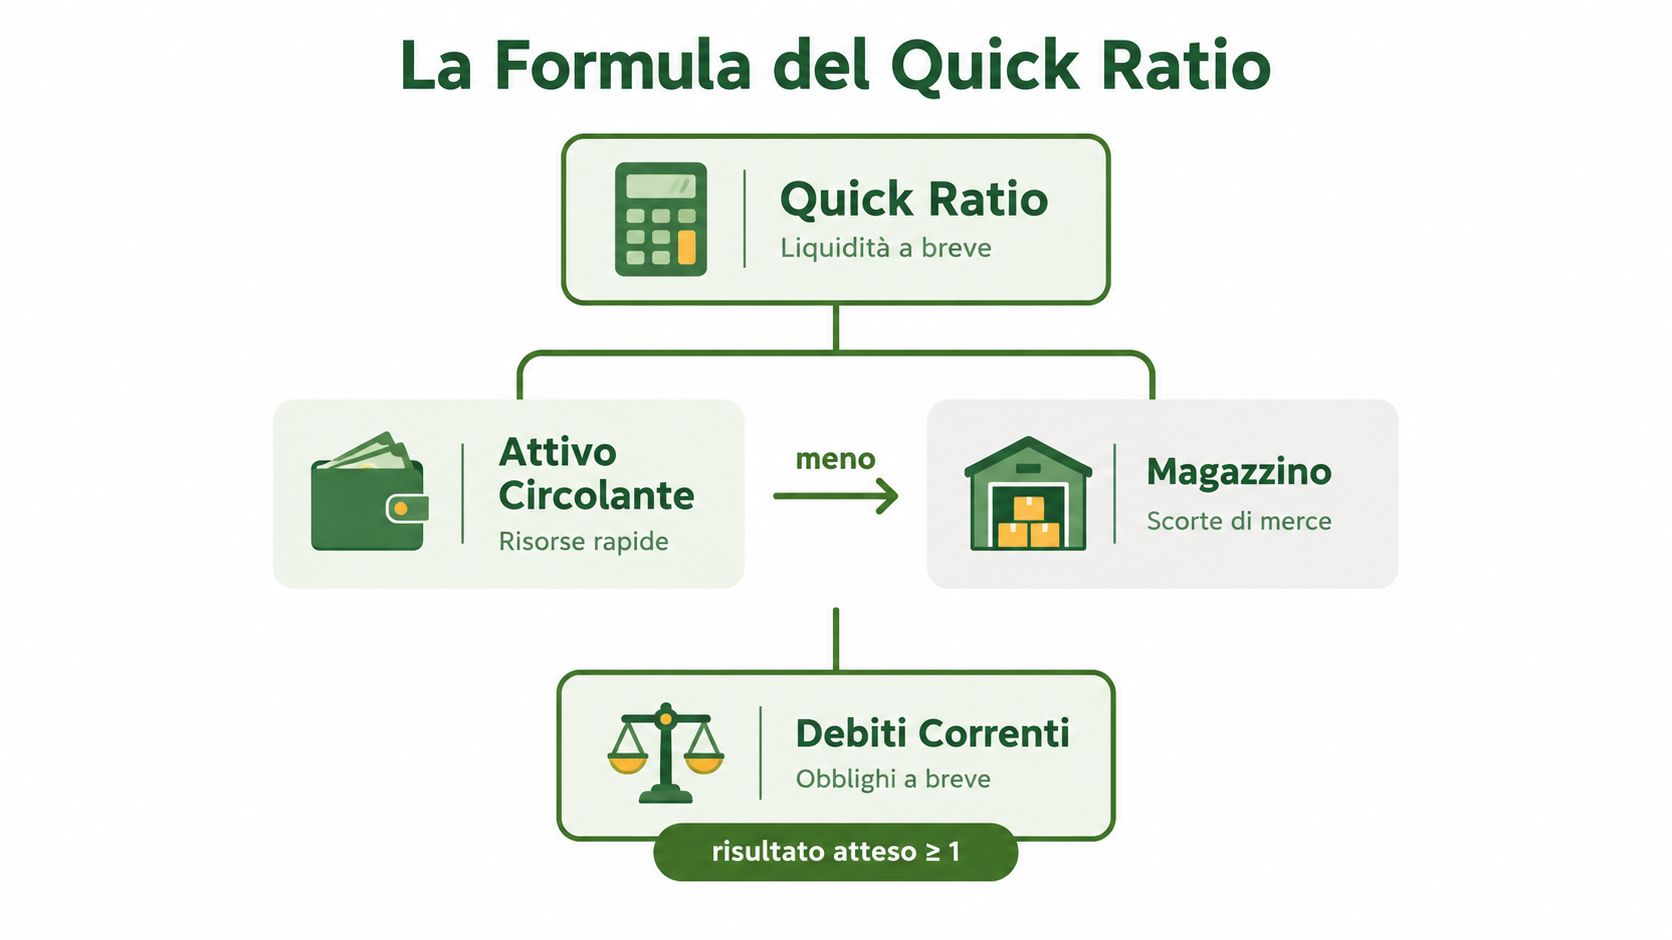
La formula è (Attivo Circolante − Rimanenze) ÷ Passivo Corrente. Il passaggio chiave è questo, si parte dalle attività correnti, si tolgono le rimanenze e si confronta il risultato con i debiti in scadenza.
- Attivo circolante: comprende cassa, crediti e altre attività che l'azienda può usare nel breve periodo.
- Rimanenze: sono scorte, merci o materiali ancora da vendere o trasformare.
- Passivo corrente: raccoglie i debiti da pagare a breve termine.
Nel bilancio riclassificato queste voci si leggono in modo ordinato, così il calcolo diventa meno ambiguo. L’attivo circolante si trova nella voce C), le rimanenze nella C.I, il passivo corrente nelle passività entro 12 mesi, come nella guida allo stato patrimoniale riclassificato.
L'obiettivo del quick ratio è misurare quanta parte dei debiti a breve può essere coperta senza dipendere dal magazzino. Per un imprenditore, è una verifica più severa della liquidità disponibile, perché mette da parte ciò che non si incassa subito.
Perché togliere il magazzino cambia tutto
Se un'impresa ha molte scorte, il current ratio può sembrare più comodo e rassicurante. Il quick ratio chiede una domanda più concreta, se il magazzino resta fermo, l'azienda riesce comunque a pagare i propri impegni? Questa distinzione conta molto nelle imprese commerciali e manifatturiere italiane, dove le rimanenze possono pesare molto sul capitale circolante, come già richiamato per le PMI del settore.
Il current ratio guarda la dispensa completa, il quick ratio guarda solo ciò che è già pronto all'uso. Per questo chi legge i numeri di una PMI con scorte importanti dovrebbe usare il quick ratio come controllo di liquidità immediata, non come giudizio unico.
In pratica, la formula aiuta a separare la liquidità che esiste solo sulla carta da quella che può sostenere davvero i pagamenti di breve periodo.
Calcolare il Quick Ratio con Esempi Numerici e Excel
Il calcolo è diretto, ma l'errore più comune è prendere voci sbagliate dal bilancio o sommare elementi che non appartengono al numeratore. Una volta capito dove leggere i dati, il resto è davvero meccanico.
Tre esempi semplici da leggere al volo
| Caso | Attivo Circolante | Rimanenze | Passivo Corrente | Quick Ratio |
|---|---|---|---|---|
| Equilibrio solido | 240.000 | 60.000 | 150.000 | 1,20 |
| Soglia critica | 180.000 | 45.000 | 150.000 | 0,90 |
| Situazione debole | 120.000 | 30.000 | 150.000 | 0,60 |
Nel primo caso, il calcolo è (240.000 − 60.000) ÷ 150.000 = 1,20. Significa che l'azienda dispone di 1,20 euro di attività rapidamente liquidabili per ogni euro di debiti a breve.
Nel secondo caso, (180.000 − 45.000) ÷ 150.000 = 0,90. Qui la copertura è ancora vicina alla soglia, ma richiede attenzione sul lato incassi e sulle scadenze.
Nel terzo caso, (120.000 − 30.000) ÷ 150.000 = 0,60. Il dato segnala una copertura debole e spinge a verificare se il problema è temporaneo, stagionale o strutturale.
Consiglio operativo: se il quick ratio cambia molto da un mese all'altro, non fermarti al numero. Controlla scadenziario clienti, pagamenti fornitori e movimenti di magazzino.
Come impostarlo in Excel
In Excel puoi usare una struttura molto semplice. Metti in una cella l'attivo circolante, in una seconda le rimanenze, in una terza il passivo corrente, poi usa una formula del tipo =(B2-C2)/D2. Se i dati cambiano, il risultato si aggiorna in automatico.
Per lavorare bene, conviene tenere separati i dati grezzi e il calcolo finale. Così puoi sostituire i valori del bilancio senza toccare la formula, e ogni nuovo esercizio diventa un confronto immediato con il precedente.
La chiave è la disciplina di inserimento, non il foglio di calcolo in sé. Se il bilancio è riclassificato male, anche il foglio più pulito produrrà una lettura confusa.
Interpretare il Valore e Benchmark Italiani
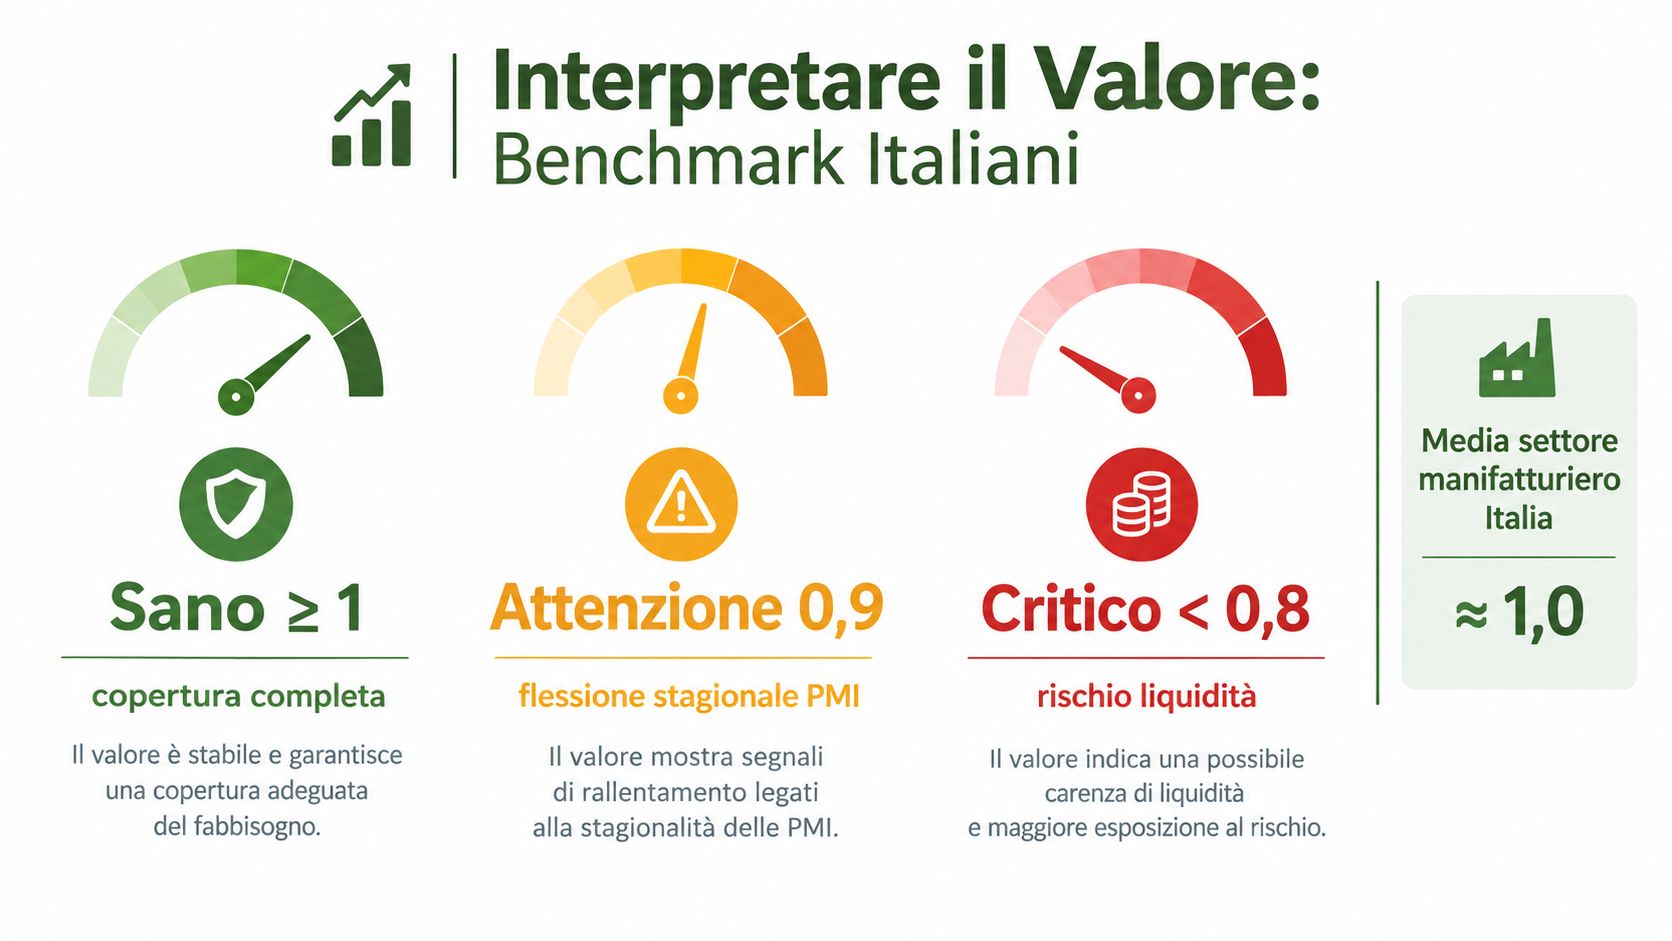
Un quick ratio di 0,9 non va letto come un allarme automatico. Per molte PMI italiane conta di più capire come l'impresa incassa, quanto velocemente smaltisce le scorte e quanto sono affidabili i crediti clienti.
I benchmark da tenere in mente
Le fonti italiane di area finance indicano una fascia “soddisfacente” tra 0,33 e 2, con un riferimento più stretto spesso collocato tra 1,0 e 1,2 per una copertura equilibrata dei debiti a breve (FinecoBank). Unioncamere, invece, usa una classificazione netta, sopra 1 ottimale, uguale a 1 sufficiente, sotto 1 squilibrio.
Le due letture non si escludono. La prima offre un intervallo operativo ampio, utile per capire se la posizione resta gestibile. La seconda aiuta a fissare una soglia prudenziale semplice da applicare nella lettura del bilancio.
| Lettura | Significato pratico |
|---|---|
| Sopra 1 | Copertura piena o molto vicina alla piena copertura |
| Tra 0,33 e 2 | Fascia considerata accettabile in molti casi operativi |
| Tra 1,0 e 1,2 | Zona spesso più equilibrata per una PMI italiana |
Quando un valore basso non è un allarme
Un quick ratio sotto 1 può risultare meno preoccupante in aziende con incassi rapidi, clienti affidabili e una buona rotazione commerciale. In questi casi, la cassa entra e torna a uscire con regolarità, quindi una lettura statica può sembrare più debole della realtà.
Qui conta il contesto. Se l'impresa ha crediti commerciali solidi, una stagionalità prevedibile e fornitori ben negoziati, il dato può apparire modesto ma restare compatibile con una gestione sana. La stessa logica vale quando il margine di sicurezza varia nel corso dell'anno, perché il bilancio fotografa un momento preciso, non tutto il film.
In un campione citato da una tesi sulle PMI italiane, il quick ratio mediano 2024 è 0,95 contro 1,10 per le PMI UE (Tesi UniVe). Il confronto aiuta a capire che, nel mercato italiano, valori sotto 1 possono essere frequenti e non bastano da soli per descrivere il rischio finanziario.
La lettura più utile è questa, il quick ratio ti dice se l'azienda ha margine di sicurezza, come approfondito nella guida all'analisi di bilancio (https://prosperasrl.it/analisi-di-bilancio/), ma va sempre affiancato alla verifica del ciclo di cassa.
Quick Ratio vs Current Ratio vs Cash Ratio
I tre indicatori sembrano simili, ma in realtà rispondono a domande diverse. Se li usi bene, ti evitano diagnosi affrettate, soprattutto quando il magazzino pesa parecchio.
Tre lenti diverse sulla stessa azienda
| Indicatore | Cosa include | Quando è più utile |
|---|---|---|
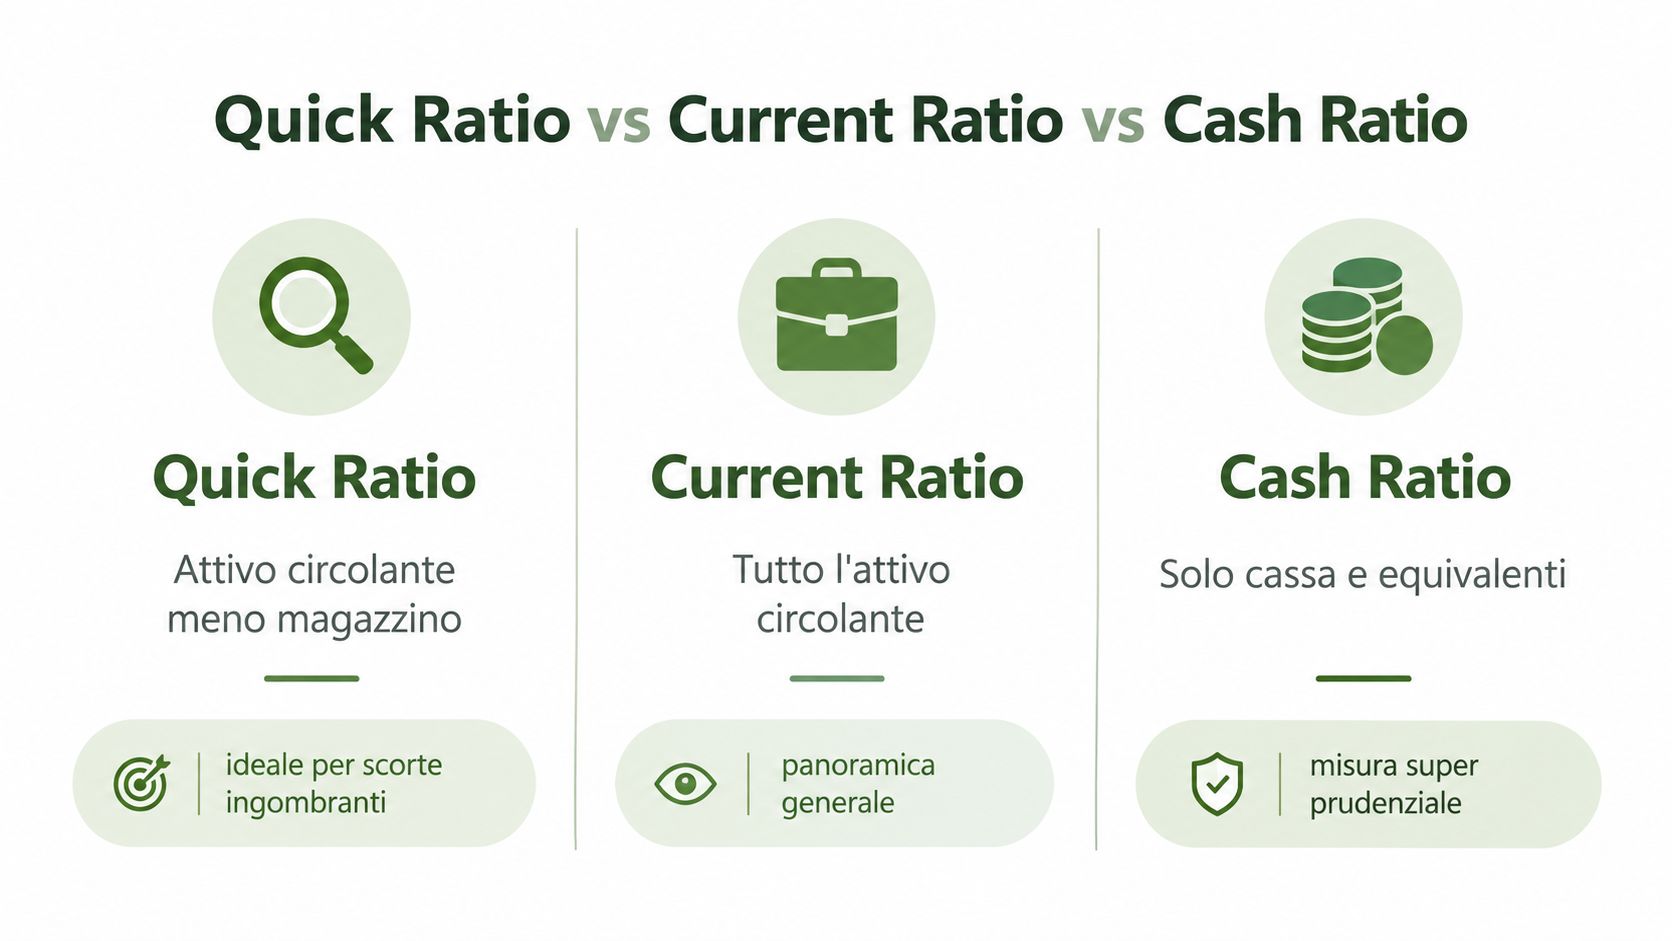
| Quick ratio | Attivo circolante meno magazzino | Per imprese con scorte importanti |
| Current ratio | Tutto l'attivo circolante | Per una panoramica generale |
| Cash ratio | Solo cassa ed equivalenti | Per una lettura super prudenziale |
Il current ratio è più largo, quindi può dare un'impressione migliore della liquidità reale. È utile per una fotografia generale, ma può nascondere il peso del magazzino se le scorte non si trasformano in cassa con la stessa velocità dei crediti.
Il cash ratio è l'estremo opposto, perché guarda solo la liquidità immediata. È molto prudente, quasi severo, e torna utile quando vuoi misurare la capacità di resistere a uno shock di cassa.
Il quick ratio sta in mezzo e proprio per questo è spesso il più pratico. Togliendo il magazzino, evita che scorte lente o difficili da valorizzare rendano troppo ottimistica la lettura del bilancio.
Un buon confronto tra ratio non chiede quale sia il migliore in assoluto, chiede quale risponda alla tua domanda di gestione.
Per una PMI commerciale con stock importante, il quick ratio di solito offre una lettura più onesta del rischio a breve. Per un'azienda molto piccola, con poca struttura e cassa volatile, il cash ratio può invece servire come controllo più duro.
Strategie Pratiche per Migliorare la Liquidità Aziendale
La liquidità migliora quando l'azienda accelera gli incassi e rende più fluido il capitale circolante. Non serve stravolgere il modello di business, spesso bastano processi più stretti su clienti, fornitori e magazzino.
Le leve che contano davvero
- Crediti commerciali: controlla scadenze, solleciti e condizioni di pagamento, perché ogni giorno guadagnato sugli incassi alleggerisce la pressione sulla cassa.
- Termini con i fornitori: negozia tempi più coerenti con il tuo ciclo operativo, così il passivo corrente pesa meno sulla liquidità immediata.
- Magazzino: riduci le scorte lente e distingui ciò che gira bene da ciò che resta fermo, perché il capitale immobilizzato non aiuta il quick ratio.
- Procedure di incasso: semplifica fatturazione, reminder e canali di pagamento, così i crediti diventano denaro con meno attrito.
La leva più trascurata è spesso la qualità del credito clienti. Un portafoglio con incassi prevedibili vale più di un portafoglio apparentemente più grande ma lento da trasformare in cassa, ed è qui che la gestione professionale del credito fa la differenza, come approfondito nella guida su ridurre il DSO.
Cosa fare prima di intervenire sul bilancio
Prima di pensare a rifinanziamenti o tagli drastici, controlla tre cose. La prima è quanto tempo passa tra fattura e incasso, la seconda è quante scorte restano ferme, la terza è se il calendario dei pagamenti fornitori è coerente con gli incassi previsti.
Pratica utile: se migliori il flusso dei crediti senza toccare il fatturato, il quick ratio spesso reagisce più in fretta di quanto gli imprenditori si aspettino.
L'obiettivo non è “alzare il numero” per estetica. L'obiettivo è rendere l'azienda meno dipendente da tensioni improvvise, più leggibile nei numeri e più solida nelle scadenze.
Se vuoi capire dove si sta indebolendo la tua liquidità e trasformare il quick ratio in uno strumento di controllo concreto, visita Prospera Srl. Il team può aiutarti a leggere i numeri con metodo, individuare i punti di frizione su crediti, scorte e scadenze, e costruire un piano operativo più solido per la tua PMI.