
Un'impresa che fattura 10.000 euro con aliquota ordinaria del 22% deve addebitare al cliente 2.200 euro di IVA, quindi incassare 12.200 euro complessivi. Di quei 2.200 euro, la quota fiscale non è un ricavo: è l'IVA a debito da liquidare e, se dovuta, versare all'Erario.
La scena è comune: emetti la fattura, il cliente promette di pagare a trenta o sessanta giorni e, nel frattempo, arriva la scadenza fiscale. Sul conto aziendale, però, l'IVA può non essere ancora entrata oppure può essere stata utilizzata per sostenere stipendi, fornitori e spese operative. Qui nasce la vera difficoltà per una PMI o uno studio professionale: l'IVA a debito nasce dalla vendita, ma la tensione di cassa dipende dall'incasso effettivo.
Capire il meccanismo richiede tre passaggi. Prima si distingue l'imposta addebitata ai clienti da quella pagata ai fornitori. Poi si calcola il saldo della liquidazione. Infine si pianifica la provvista, tenendo conto delle scadenze e delle soglie operative.
Indice
- IVA a debito in pratica, lo scenario di una fattura reale
- Cos'è l'IVA a debito e come nasce dalle vendite
- Le aliquote IVA vigenti e quando applicarle nel 2026
- Come si calcola l'IVA a debito con formule ed esempi
- IVA a debito e IVA a credito, la partita della liquidazione
- Quando l'IVA a debito diventa un problema di cassa
- Compensazioni e F24, come ridurre il debito senza errori
- Checklist operativa e domande frequenti sull'IVA a debito
IVA a debito in pratica, lo scenario di una fattura reale
Una fattura trimestrale può contenere prestazioni con aliquote diverse. Per esempio, una parte imponibile di 500 euro al 10% genera 50 euro di IVA, mentre una parte di 1.000 euro al 22% genera 220 euro. Il documento ammonta quindi a 1.770 euro, di cui 270 euro sono imposta. La fattura mostra quanto l'IVA a debito dipenda dalle vendite effettivamente registrate e dalle aliquote applicate, secondo le regole previste dal D.P.R. n. 633/1972.
Come visto nell'esempio di apertura, su 10.000 euro al 22% l'IVA è 2.200 euro.
Il cliente deve pagare il totale, ma l'impresa ha prodotto ricavi soltanto per l'imponibile. La quota fiscale è IVA a debito: viene esposta nella vendita, incassata insieme al corrispettivo e considerata nella liquidazione, al netto dell'eventuale IVA detraibile sugli acquisti.
Regola pratica: considera l'IVA indicata in fattura come denaro con una destinazione già assegnata. Accantonarla subito riduce il rischio di usare per spese correnti somme necessarie al versamento.
La parola “debito” può creare confusione. Non indica automaticamente l'importo da versare per quella singola fattura. La liquidazione confronta infatti l'IVA sulle vendite con l'IVA sugli acquisti, mentre la scadenza dipende dal periodo di liquidazione applicabile.
Per una PMI o uno studio professionale, il punto delicato è la cassa. L'imposta può maturare quando la fattura viene emessa, mentre il cliente può pagare dopo. Una soglia interna di 100 euro può far scattare un accantonamento immediato; un'esposizione vicina a 5.000 euro richiede invece una verifica anticipata degli incassi e delle somme disponibili.
Il percorso operativo è questo:
- Individuare l'aliquota della vendita.
- Calcolare l'IVA a debito.
- Sottrarre l'IVA a credito ammessa.
- Determinare il saldo della liquidazione.
- Pianificare la cassa per il versamento.
Cos'è l'IVA a debito e come nasce dalle vendite
L'IVA a debito è l'imposta che un soggetto passivo addebita al cliente in fattura o rileva sui corrispettivi. L'impresa la incassa insieme al prezzo e la considera nella liquidazione periodica. In condizioni ordinarie, l'obbligo decorre secondo il momento di effettuazione dell'operazione, disciplinato dall'articolo 6 del D.P.R. 633/1972.
Un'analogia utile è quella del pedaggio. Immagina che l'impresa gestisca un tratto stradale: il cliente paga un importo complessivo per attraversarlo, ma una parte di quella somma rappresenta il pedaggio destinato al concessionario. L'impresa può incassare materialmente il denaro, ma non può considerare il pedaggio come propria disponibilità definitiva.
Nel caso dell'IVA, il “concessionario” è l'Erario. Se l'imponibile è 10.000 euro e l'aliquota è 22%, la formula è:
10.000 × 22% = 2.200 euro di IVA a debito
Il totale fatturato sarà quindi 12.200 euro. La quota di 2.200 euro non remunera il lavoro dell'impresa e non aumenta il suo utile. Serve a trasferire l'imposta lungo la filiera, fino alla liquidazione del soggetto che l'ha addebitata.
Il momento in cui nasce il debito
Nella fatturazione ordinaria, l'IVA si collega all'effettuazione dell'operazione e all'emissione del documento secondo le regole applicabili. Questo crea una distinzione importante tra competenza fiscale e incasso finanziario. Una fattura può concorrere alla determinazione dell'IVA a debito anche quando il cliente non ha ancora pagato.
Per le operazioni senza fattura e per i regimi particolari, il momento rilevante può seguire regole diverse. Per questo non basta guardare il movimento bancario: bisogna verificare il tipo di operazione, il regime adottato e la relativa registrazione.
Debito e credito sono due lati diversi
L'IVA a debito nasce dalle vendite. L'IVA a credito nasce invece dagli acquisti effettuati nell'attività, quando l'imposta è detraibile. La liquidazione non consiste quindi nel versare automaticamente tutta l'IVA esposta ai clienti, ma nel calcolare la differenza tra le due componenti.
Questa distinzione evita l'errore più frequente: confondere l'imposta indicata in fattura con l'importo finale da pagare. Il primo dato riguarda le operazioni attive. Il secondo emerge soltanto dopo la liquidazione.
Le aliquote IVA vigenti e quando applicarle nel 2026
Nel 2026, un'impresa può trovarsi davanti a quattro aliquote IVA principali: 4%, 5%, 10% e 22%. La percentuale dipende dalla natura concreta della vendita o della prestazione, non dal margine aziendale. Sceglierla correttamente è il primo controllo sul cash flow: l'IVA indicata in fattura può diventare un debito da versare prima dell'incasso del cliente.
L'aliquota del 4% riguarda alcune categorie di beni e servizi essenziali, come specifici generi alimentari, la stampa quotidiana e periodica e determinate prestazioni socio-sanitarie. Il 5% si applica a categorie individuate dalla normativa, comprese alcune fattispecie introdotte o ampliate dalla disciplina di bilancio.
Il 10% ricorre, tra gli altri casi, in alcune attività turistiche e di ristorazione, in determinati interventi di manutenzione ordinaria sugli immobili e per specifiche forniture di energia elettrica, entro i limiti previsti. Il 22% è l'aliquota ordinaria per la generalità delle operazioni che non rientrano in aliquote ridotte, esenzioni o altri regimi.
Una fattura da 1.000 euro imponibili genera questi importi:
| Aliquota | Casi d'uso principali | IVA su 1.000 euro |
|---|---|---|
| 4% | Alcuni beni essenziali, stampa, specifiche prestazioni socio-sanitarie | 40 euro |
| 5% | Specifiche categorie previste dalla normativa | 50 euro |
| 10% | Turismo, ristorazione e alcune manutenzioni immobiliari | 100 euro |
| 22% | Generalità delle operazioni | 220 euro |
La tabella serve per un controllo preliminare, non sostituisce la verifica della disciplina applicabile al singolo bene o servizio. Nella fattura elettronica, per un'operazione imponibile, va indicata l'aliquota corretta. I codici natura riguardano soprattutto operazioni senza IVA esposta: tra i casi ricorrenti rientrano N1 per operazioni escluse, N2 per quelle non imponibili, N3 per le esenti e N4 per il regime del margine, secondo la classificazione applicabile.
Un errore può produrre IVA esposta in eccesso oppure sottostimata. Nel primo caso il documento mostra al cliente un importo superiore a quello dovuto; nel secondo può servire una regolarizzazione. Per PMI e studi professionali, la soglia operativa dei 100 euro può già segnalare una differenza da controllare, mentre un debito di 5.000 euro richiede una previsione di cassa precisa. La competenza fiscale e l'incasso reale possono cadere in momenti diversi, quindi ogni riga va verificata quando la fattura comprende prodotti o prestazioni soggetti a trattamenti differenti.
Come si calcola l'IVA a debito con formule ed esempi
Il calcolo parte dall'imponibile, cioè dal valore della vendita prima dell'imposta. Le formule essenziali sono tre:
- IVA = imponibile × aliquota
- Imponibile = lordo ÷ 1, aliquota
- Scorporo IVA = lordo − imponibile
Nel caso più semplice, una prestazione ha imponibile di 10.000 euro e aliquota del 22%. L'IVA è 2.200 euro, mentre il totale documento è 12.200 euro.
Con aliquota del 10%, un imponibile di 5.000 euro produce 500 euro di IVA e un totale di 5.500 euro. Con aliquota del 4%, un imponibile di 5.000 euro produce 200 euro di IVA e un totale di 5.200 euro.
Calcolo riga per riga
La situazione diventa più delicata quando una fattura comprende operazioni soggette ad aliquote diverse. Considera questo imponibile misto:
- 3.000 euro al 22%, IVA 660 euro.
- 1.500 euro al 10%, IVA 150 euro.
- 500 euro al 4%, IVA 20 euro.
L'IVA complessiva è 830 euro e il totale documento è 5.830 euro.
| Imponibile (€) | Aliquota | IVA a debito (€) | Totale documento (€) |
|---|---|---|---|
| 10.000 | 22% | 2.200 | 12.200 |
| 5.000 | 10% | 500 | 5.500 |
| 5.000 | 4% | 200 | 5.200 |
| 3.000 | 22% | 660 | 3.660 |
| 1.500 | 10% | 150 | 1.650 |
| 500 | 4% | 20 | 520 |
Il calcolo va eseguito riga per riga, poi si sommano imponibili e imposte. Non bisogna applicare una percentuale media al totale quando la fattura contiene aliquote differenti, perché il risultato può alterare l'imposta esposta.
Quando il lordo è già noto
Se conosci soltanto il prezzo lordo, devi scorporare l'IVA. Su un totale di 12.200 euro soggetto al 22%, l'imponibile è:
12.200 ÷ 1,22 = 10.000 euro
La differenza tra lordo e imponibile è 2.200 euro. Il metodo evita di moltiplicare il totale per l'aliquota, errore frequente perché l'aliquota si applica all'imponibile e non al lordo.
Regimi speciali
Non tutte le attività seguono il metodo ordinario. Il regime del margine e le operazioni escluse dall'IVA richiedono controlli specifici. Prima di applicare la formula standard, verifica se la vendita rientra in un regime particolare, se l'imposta è già incorporata nel margine oppure se l'operazione non deve esporre IVA.
IVA a debito e IVA a credito, la partita della liquidazione
Una fattura di vendita porta in azienda un importo che non è tutto disponibile: una parte è IVA a debito, incassata per conto dell'Erario. Una fattura di acquisto, invece, può generare IVA a credito detraibile. La liquidazione periodica mette queste due componenti sulla stessa bilancia.
| Caratteristica | IVA a debito | IVA a credito |
|---|---|---|
| Origine | Vendite e prestazioni attive | Acquisti e costi dell'attività |
| Soggetto che espone l'imposta | L'impresa verso il cliente | Il fornitore verso l'impresa |
| Funzione nella liquidazione | Aumenta il saldo da versare | Riduce il saldo da versare |
| Effetto finanziario | Può creare un fabbisogno fiscale | Può ridurre o annullare il versamento |
La formula è:
IVA a debito − IVA a credito = saldo della liquidazione
Con 3.000 euro di IVA a debito e 1.200 euro di IVA a credito, il saldo è 1.800 euro da versare. Il risultato non coincide automaticamente con fatturato, utile o totale delle fatture: misura soltanto la differenza tra imposta sulle vendite e imposta detraibile sugli acquisti.
Questa distinzione aiuta anche a leggere il cash flow. Un saldo fiscale può risultare dovuto in base alle operazioni registrate, mentre gli incassi effettivi seguono tempi diversi. Per una PMI o uno studio professionale, la liquidazione deve quindi essere collegata a un prospetto che mostri incassi attesi, pagamenti e IVA da accantonare.
Scadenze e modalità
Per i contribuenti mensili, il versamento avviene entro il 16 del mese successivo al periodo di riferimento, secondo l’art. 1 del D.Lgs. 241/1997. Per i contribuenti trimestrali, la scadenza ordinaria è il 16 del secondo mese successivo al trimestre, con modalità e oneri legati al regime applicabile. Il pagamento si esegue telematicamente tramite modello F24.
Se il saldo è negativo, il credito può essere riportato nei periodi successivi o richiesto a rimborso, quando ricorrono le condizioni previste. La scelta incide sulla pianificazione: conservarlo può ridurre versamenti futuri, mentre il rimborso può sostenere la liquidità, ma richiede verifiche e requisiti. Per le regole operative si può consultare la guida a liquidazione, versamento, compensazione e rimborso IVA.
Un controllo di gestione aziendale consente di inserire il dato IVA nel monitoraggio di margini, incassi, pagamenti e fabbisogno finanziario. Così la liquidazione diventa una previsione di cassa, non soltanto un adempimento contabile.
Quando l'IVA a debito diventa un problema di cassa
Il problema non nasce quando l'imposta viene calcolata. Nasce quando la scadenza del versamento arriva prima dell'incasso del cliente. L'impresa può avere una fattura registrata, quindi IVA a debito da considerare, ma nessun accredito bancario disponibile.
Questo è lo sfasamento tra competenza e cassa. Sul piano fiscale la vendita è entrata nel periodo di liquidazione. Sul piano finanziario il denaro può arrivare più tardi. Se il titolare usa l'importo incassato per sostenere l'operatività senza separare la quota IVA, la scadenza può trasformarsi in una crisi evitabile.
La soglia dei 100 euro
Quando l'IVA da versare non supera 100 euro, in molti casi il pagamento può essere rinviato o unificato con il periodo successivo, secondo le regole applicabili. La disciplina della soglia minima di versamento evidenzia però eccezioni operative per novembre e dicembre: il pagamento resta collegato alle scadenze del 16 dicembre e del 16 gennaio, anche quando l'importo è sotto soglia.
La soglia non autorizza a ignorare la liquidazione. Devi comunque registrare le operazioni, calcolare il saldo e verificare se il rinvio è applicabile. Il beneficio riguarda il momento del pagamento, non l'obbligo di controllo.
Una stima semplice dell'esposizione
Per una previsione preliminare puoi usare questa formula:
Fatturato medio degli ultimi tre mesi × aliquota media ponderata = esposizione IVA attesa
Con fatturato medio di 20.000 euro e aliquota media del 16%, l'esposizione mensile attesa è 3.200 euro. Questo importo va considerato come una somma da accantonare progressivamente, non come una cifra da cercare soltanto alla scadenza.
La stima resta indicativa: il saldo effettivo dipende dall'IVA a credito, dalla composizione degli acquisti, dalle note di variazione e dal regime contabile. Serve però a dare al responsabile finanziario un ordine di grandezza per il budget di cassa.
Il conto corrente non segue il calendario delle fatture. Un piano di cassa efficace deve seguire entrambi.
Compensazioni e F24, come ridurre il debito senza errori
Pagare l'IVA non significa sempre effettuare un bonifico per l'intero saldo. In presenza di crediti utilizzabili, l'impresa può valutare la compensazione nel modello F24. Questa possibilità non elimina l'imposta maturata, ma può ridurre l'esborso finanziario del periodo.
La soglia operativa indicata per i crediti IVA è 5.000 euro. Per importi fino a questa soglia, la compensazione può essere possibile già dal periodo successivo. Oltre la soglia entrano in gioco vincoli formali, verifiche, dichiarazione e canali telematici più stringenti, come riepilogato nell'approfondimento sulle novità nella gestione dei crediti e delle compensazioni.
| Soglia annua compensata | Visto di conformità | Codice tributo IVA | Limite massimo |
|---|---|---|---|
| Fino a 5.000 euro | In genere non richiesto, se ricorrono le condizioni | Da verificare in base al credito utilizzato | Verifica della capienza e delle regole applicabili |
| Oltre 5.000 euro | Vincoli formali e visto secondo la disciplina applicabile | Codici specifici, tra cui 6099 per l'IVA annuale | Soggetto ai limiti normativi e alla capienza disponibile |
Un esempio di compensazione
Una PMI ha 18.000 euro di IVA a debito e dispone di 4.500 euro di crediti erariali utilizzabili, per esempio relativi a IRES o ritenute. Se la compensazione è corretta e disponibile, può ridurre il pagamento a 13.500 euro.
Il punto non è soltanto aritmetico. Prima di trasmettere l'F24 bisogna verificare origine, disponibilità, periodo, codice tributo e capienza. La compensazione deve risultare coerente con la contabilità e con le dichiarazioni.
Gli errori che aumentano il rischio
- Superare la soglia senza gli adempimenti necessari: l'azienda utilizza il credito oltre 5.000 euro senza aver completato il percorso formale richiesto.
- Usare crediti inesistenti: il credito non risulta dalla dichiarazione, è stato già utilizzato oppure non è spettante.
- Dimenticare il monitoraggio dichiarativo: il credito non viene correttamente rappresentato nel quadro RU quando previsto.
- Scegliere un codice errato: il modello F24 non riflette la natura del credito o del debito.
- Separare F24 e contabilità: il pagamento viene registrato senza una riconciliazione con la liquidazione.
L'automazione può ridurre gli errori di trascrizione, ma non sostituisce il controllo fiscale. Un flusso di automazione dei processi aziendali è utile quando collega fatture, registri, liquidazioni e pagamenti, lasciando comunque a un professionista la verifica dei casi non ordinari.
Checklist operativa e domande frequenti sull'IVA a debito
Una fattura emessa oggi può generare IVA a debito anche se il cliente pagherà più avanti. Per una PMI, quindi, la liquidazione non è solo un calcolo fiscale: è un controllo sulla cassa disponibile. La procedura deve seguire sempre lo stesso ordine.
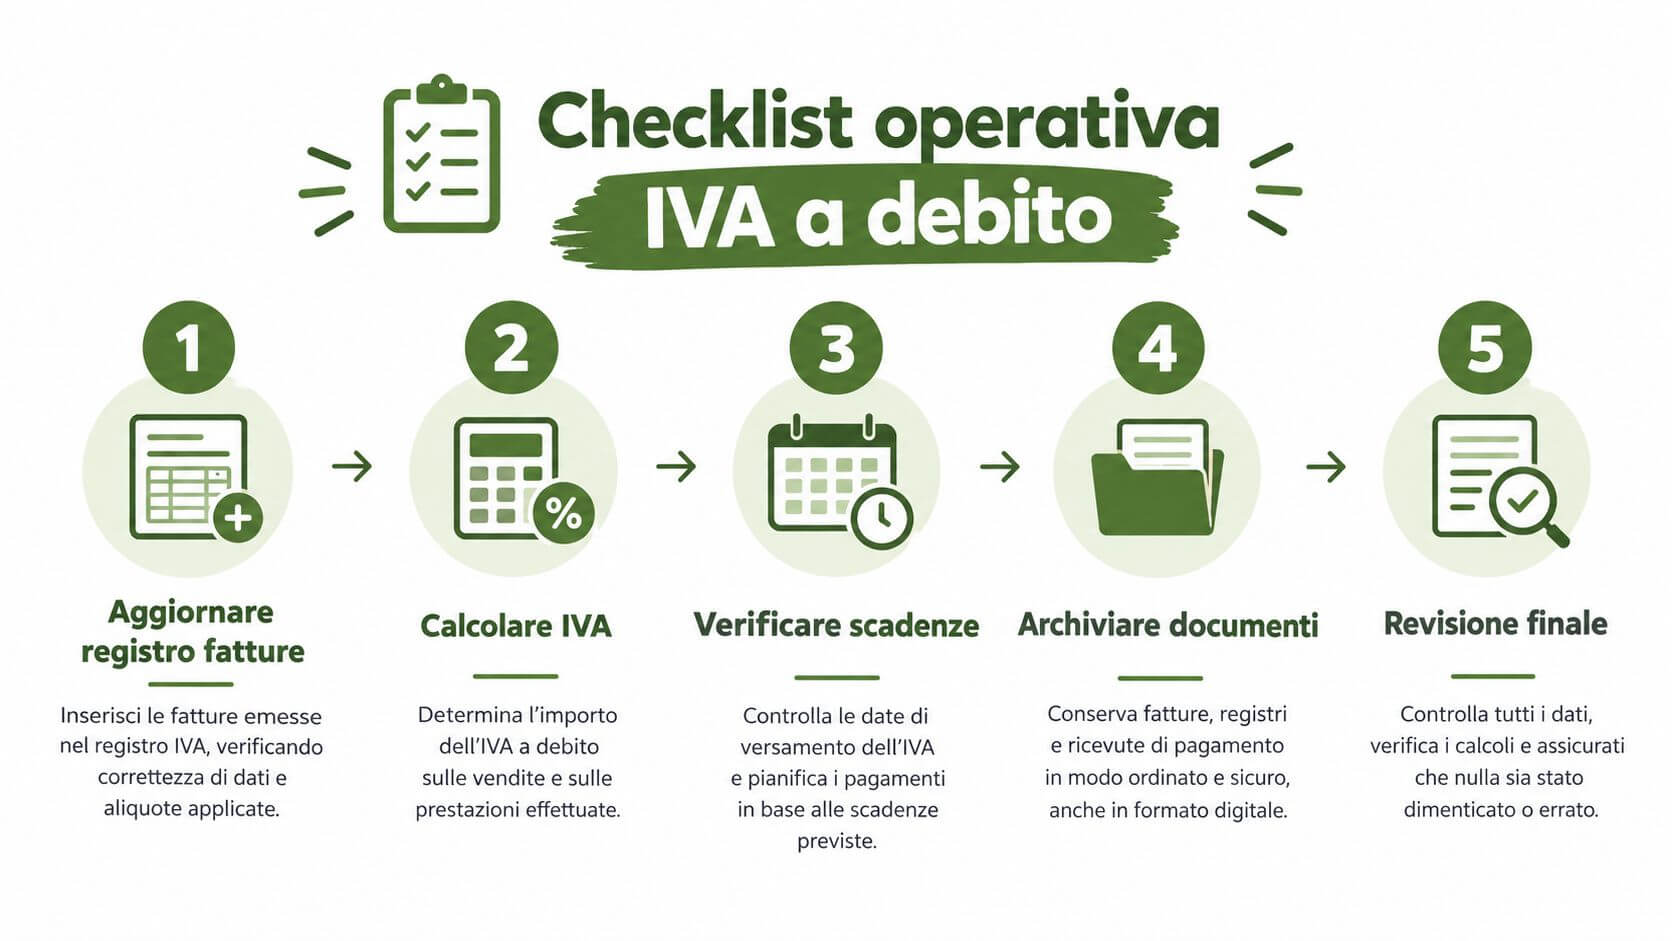
I cinque controlli prima del versamento
- Aggiorna i registri: raccogli fatture emesse, corrispettivi e documenti ricevuti nel periodo.
- Calcola l'IVA a debito: applica l'aliquota corretta alle operazioni imponibili e verifica eventuali regimi speciali.
- Sottrai l'IVA a credito: considera soltanto l'imposta detraibile e documentata.
- Controlla la scadenza: prepara l'F24 secondo il regime mensile o trimestrale.
- Accantona la provvista: separa la liquidità destinata all'IVA, anche se il cliente non ha ancora pagato.
La soglia dei 100 euro può diventare un controllo operativo per registrare subito piccoli importi senza lasciarli accumulare. La soglia dei 5.000 euro richiede invece attenzione quando entrano in gioco crediti e compensazioni, con verifiche preventive su disponibilità e adempimenti.
Per un controllo finale, guarda il video dedicato alla gestione operativa dell'IVA:
Domande frequenti
IVA a debito e IVA dovuta sono la stessa cosa?
No. L'IVA a debito nasce dalle vendite. L'IVA dovuta è il saldo della liquidazione: IVA a debito meno IVA a credito, con gli eventuali aggiustamenti applicabili.
Cosa succede se verso in ritardo?
Il pagamento tardivo può comportare sanzioni e interessi. La regolarizzazione va valutata rapidamente, secondo la violazione e il tempo trascorso, come spiegato nell’approfondimento sulle regole di liquidazione e versamento.
Quando devo gestire le liquidazioni trimestrali?
I contribuenti trimestrali seguono scadenze e adempimenti specifici. L'obbligo di comunicazione delle liquidazioni trimestrali riguarda i contribuenti con volume d'affari superiore a 20.000 euro, ai sensi dell'articolo 21-bis del D.L. 78/2010. Verifica il regime applicato con il commercialista.
Registra presto, separa debito e credito e accantona la cassa prima della scadenza. Così l'IVA diventa una voce prevista nel piano finanziario, non un'uscita improvvisa.
Prospera Srl supporta imprenditori e PMI nella costruzione di sistemi di controllo e budget di cassa per monitorare anche l'esposizione IVA. Visita Prospera Srl per valutare un percorso pratico di pianificazione manageriale.