
La contabilità di magazzino è obbligatoria in Italia solo per le imprese in ordinaria che superano per due esercizi consecutivi entrambe le soglie di 5.164.568,99 euro di ricavi e 1.032.913,80 euro di rimanenze finali, e serve a tracciare carichi, scarichi e valore delle giacenze. Se la tua impresa non rientra in questi parametri, il controllo del magazzino resta comunque indispensabile per conoscere margini, capitale immobilizzato e quantità realmente disponibili.
La situazione tipica è questa: dopo un biennio di crescita, il commercialista chiede di attivare la contabilità di magazzino. L'imprenditore guarda il gestionale, vede ordini, acquisti e fatture, e pensa che il problema sia già risolto. Spesso non lo è. Un gestionale può registrare i documenti senza garantire che il saldo fisico, il valore contabile e il metodo di valutazione siano coerenti.
La decisione corretta unisce tre piani: obbligo civilistico e fiscale, criterio di valutazione delle rimanenze, processo operativo su Excel o ERP. Separarli produce errori. Gestirli insieme permette di evitare rettifiche tardive, margini falsati e inventari inutilizzabili.
Indice
- Quando scatta davvero l'obbligo di tenuta
- Cos'è la contabilità di magazzino e cosa non è
- I metodi di valutazione delle rimanenze a confronto
- Scritture tipiche con un esempio numerico continuato
- Impatto su bilancio, fiscalità e gestione del capitale
- Implementazione in PMI con Excel o gestionale ERP
- Errori frequenti e checklist operativa
Quando scatta davvero l'obbligo di tenuta
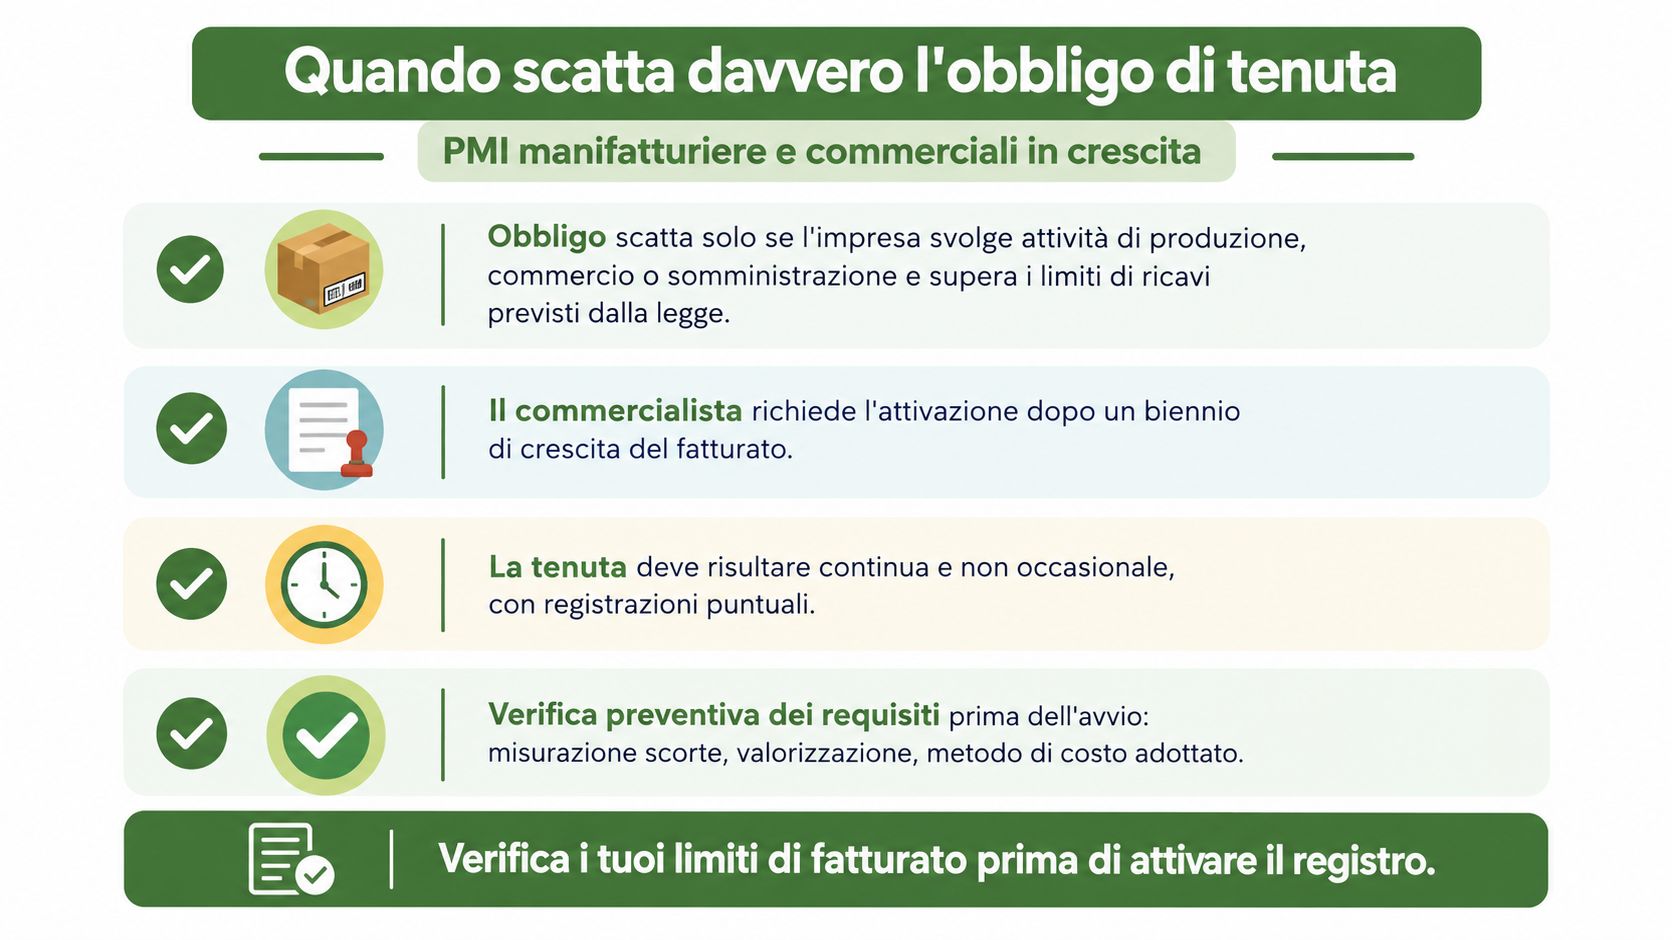
Dopo due esercizi di crescita, una PMI commerciale o manifatturiera può ricevere la richiesta di attivare la contabilità di magazzino. Il primo controllo non riguarda il software, ma i requisiti dell'impresa. L'obbligo fiscale scatta quando vengono superate entrambe le soglie di 5.164.568,99 euro di ricavi e 1.032.913,80 euro di rimanenze finali, per due esercizi consecutivi, come riepilogato nella guida ai requisiti della contabilità di magazzino.
Non basta superare il limite dei ricavi. Non basta avere scorte consistenti. Le due condizioni devono verificarsi insieme e l'obbligo decorre dal secondo periodo d'imposta successivo al secondo superamento consecutivo. La disciplina riguarda principalmente i soggetti in contabilità ordinaria che svolgono attività di produzione, commercio o somministrazione.
Obbligo fiscale e obbligo civilistico non coincidono
L'obbligo fiscale di tenere le scritture ausiliarie di magazzino non coincide con l'obbligo civilistico di rilevare correttamente le rimanenze. L'articolo 2214 del Codice civile impone all'imprenditore commerciale una contabilità adeguata alla natura e alle dimensioni dell'impresa, mentre l’OIC 13 disciplina la rilevazione e la valutazione delle rimanenze nel bilancio.
In pratica, anche un'impresa che non supera le soglie fiscali deve conoscere le quantità presenti, valorizzarle con un criterio coerente e predisporre un inventario attendibile. Le imprese in contabilità semplificata hanno un perimetro diverso rispetto a quelle in ordinaria, ma non sono autorizzate a ignorare il valore delle rimanenze. Una pronuncia richiamata nel 2025 ha ribadito che anche le imprese minori in contabilità semplificata devono indicare annualmente tale valore nel registro degli acquisti IVA, come riportato nell'analisi sulla gestione delle rimanenze nelle imprese in contabilità semplificata.
Per i soggetti in regime forfettario, la logica è diversa perché il reddito viene determinato con il criterio previsto dal regime e non attraverso la tradizionale contrapposizione analitica di costi e ricavi. Questo non elimina, però, la necessità gestionale di sapere cosa è disponibile, cosa è obsoleto e quale capitale è fermo in deposito.
Autoverifica prima di chiamare il consulente
Controlla subito:
- Regime contabile: verifica se l'impresa opera in ordinaria, semplificata o forfettaria.
- Ricavi: confronta il valore dei ricavi dei due esercizi precedenti con la soglia prevista.
- Rimanenze: verifica il valore delle giacenze finali per gli stessi esercizi.
- Attività svolta: chiarisci se vendi merci, produci beni o somministri prodotti.
- Inventario: controlla se esiste una conta fisica documentata e riconciliata.
- Metodo: identifica il criterio usato per attribuire un costo alle unità rimaste.
L'inventario annuale deve essere redatto con criteri coerenti e i registri devono essere conservati secondo i termini previsti dalla disciplina fiscale. Non attivare un registro soltanto perché il consulente l'ha richiesto. Prima ricostruisci il processo, poi scegli il metodo e infine configura lo strumento.
Cos'è la contabilità di magazzino e cosa non è
La contabilità di magazzino è il sistema che rileva in modo cronologico e sistematico i movimenti delle merci, delle materie e dei prodotti. Registra entrate, uscite, trasferimenti, resi, rettifiche e giacenze, collegando le quantità a un valore economico coerente con il criterio adottato.
Il paragone più semplice è quello con la cassa di un negozio. La cassa registra ciò che entra, ciò che esce e il saldo finale. Il magazzino fa la stessa cosa con i beni, ma deve aggiungere informazioni su articoli, lotti, unità di misura, destinazione, costo e stato della merce.
Tre valori da tenere distinti
Il primo è il valore civilistico, necessario per redigere il bilancio secondo i principi contabili applicabili. Il secondo è il valore fiscale, rilevante per la determinazione del reddito e per gli adempimenti tributari. Il terzo è il valore gestionale, utile all'imprenditore per decidere acquisti, prezzi, sconti, produzioni e dismissioni.
Questi valori possono partire dagli stessi movimenti, ma non rispondono alla stessa domanda:
- Civilistico: quale valore deve comparire in bilancio?
- Fiscale: quale valore deve essere considerato nella dichiarazione?
- Gestionale: quanto capitale è impegnato e quale margine produce ogni articolo?
La differenza è decisiva. Un prodotto può avere un valore contabile corretto e, allo stesso tempo, risultare troppo lento da vendere o commercialmente superato. Il gestionale deve quindi supportare sia la chiusura contabile sia le decisioni operative.
Cosa non rientra nella definizione
La contabilità di magazzino non è soltanto il registro carico e scarico ai fini IVA. Non sostituisce la contabilità generale, non coincide automaticamente con l'inventario fisico di fine anno e non può essere ricostruita affidandosi soltanto alle fatture di acquisto e vendita.
Il perimetro può includere:
- materie prime;
- semilavorati;
- prodotti finiti;
- merci destinate alla rivendita;
- imballaggi;
- acconti a fornitori relativi a beni da ricevere.
Per un'impresa industriale, la registrazione deve anche aiutare a determinare il costo del venduto o il costo di produzione. Le scritture ausiliarie possono lavorare a sole quantità fisiche oppure a quantità e valori, come illustrato nel materiale didattico sulla rilevazione dei movimenti di magazzino.
Regola operativa: se il saldo del gestionale non può essere spiegato articolo per articolo, non hai una contabilità di magazzino affidabile. Hai soltanto un elenco di movimenti.
I metodi di valutazione delle rimanenze a confronto
La scelta del metodo non deve partire dalla preferenza del software. Deve partire dalla natura dei beni e dal modo in cui l'impresa acquista, produce e vende. L’OIC 13 applica la logica del minore tra costo e valore di realizzo desumibile dal mercato, quindi il metodo di costo non autorizza a mantenere in bilancio beni che hanno perso valore.
Il costo medio ponderato funziona bene per materie prime omogenee e acquisti ripetitivi. Il FIFO è più adatto quando la sequenza fisica dei lotti conta, per esempio per prodotti con scadenza o requisiti di tracciabilità. Il LIFO è ammesso civilisticamente, ma il suo trattamento fiscale può richiedere una variazione in dichiarazione, perché l'eccedenza non riconosciuta fiscalmente non può essere dedotta come se fosse automaticamente rilevante.
| Metodo | Impatto in inflazione | Complessità gestionale | Tracciabilità per lotto | Trattamento fiscale | Compatibilità ERP PMI | Consigliato per |
|---|---|---|---|---|---|---|
| Costo medio ponderato | Tende a smussare l'effetto delle variazioni dei prezzi | Bassa o media | Sufficiente, se il lotto non è decisivo | Generalmente lineare se documentato | Molto alta | Materie prime omogenee e commodity |
| FIFO | Porta a valorizzare prima i costi più vecchi | Media | Alta | Coerente se applicato con continuità | Alta | Prodotti datati, sanitari, alimentari ed export |
| LIFO | Mantiene in giacenza costi più vecchi nei contesti inflattivi | Media o alta | Dipende dalla configurazione | Può generare variazioni fiscali | Disponibile nei gestionali evoluti | Imprese con logiche di flusso coerenti e controllo fiscale |
| Criterio specifico OIC 13 | Segue il costo attribuibile al singolo bene | Alta | Molto alta | Richiede documentazione puntuale | Variabile | Beni identificabili, personalizzati o di valore rilevante |
LIFO a scatti e LIFO continuo
Nel LIFO a scatti, la stratificazione viene analizzata per periodi e quantità, con una logica più semplice da gestire ma meno aderente a ogni singolo movimento. Nel LIFO continuo, ogni uscita aggiorna la sequenza dei lotti e attribuisce il costo secondo la cronologia effettiva.
Non scegliere il LIFO perché sembra conveniente in un periodo di prezzi crescenti. Prima verifica la compatibilità con il processo fisico, il software e la dichiarazione fiscale. Il metodo deve essere applicato con continuità e documentato.
Per una PMI italiana che cerca semplicità, leggibilità e coerenza fiscale, il costo medio ponderato è quasi sempre la scelta razionale. Scegli FIFO quando la tracciabilità dei lotti è parte del prodotto o dell'obbligo operativo. Usa il criterio specifico quando puoi identificare senza ambiguità il costo della singola unità.
Scritture tipiche con un esempio numerico continuato
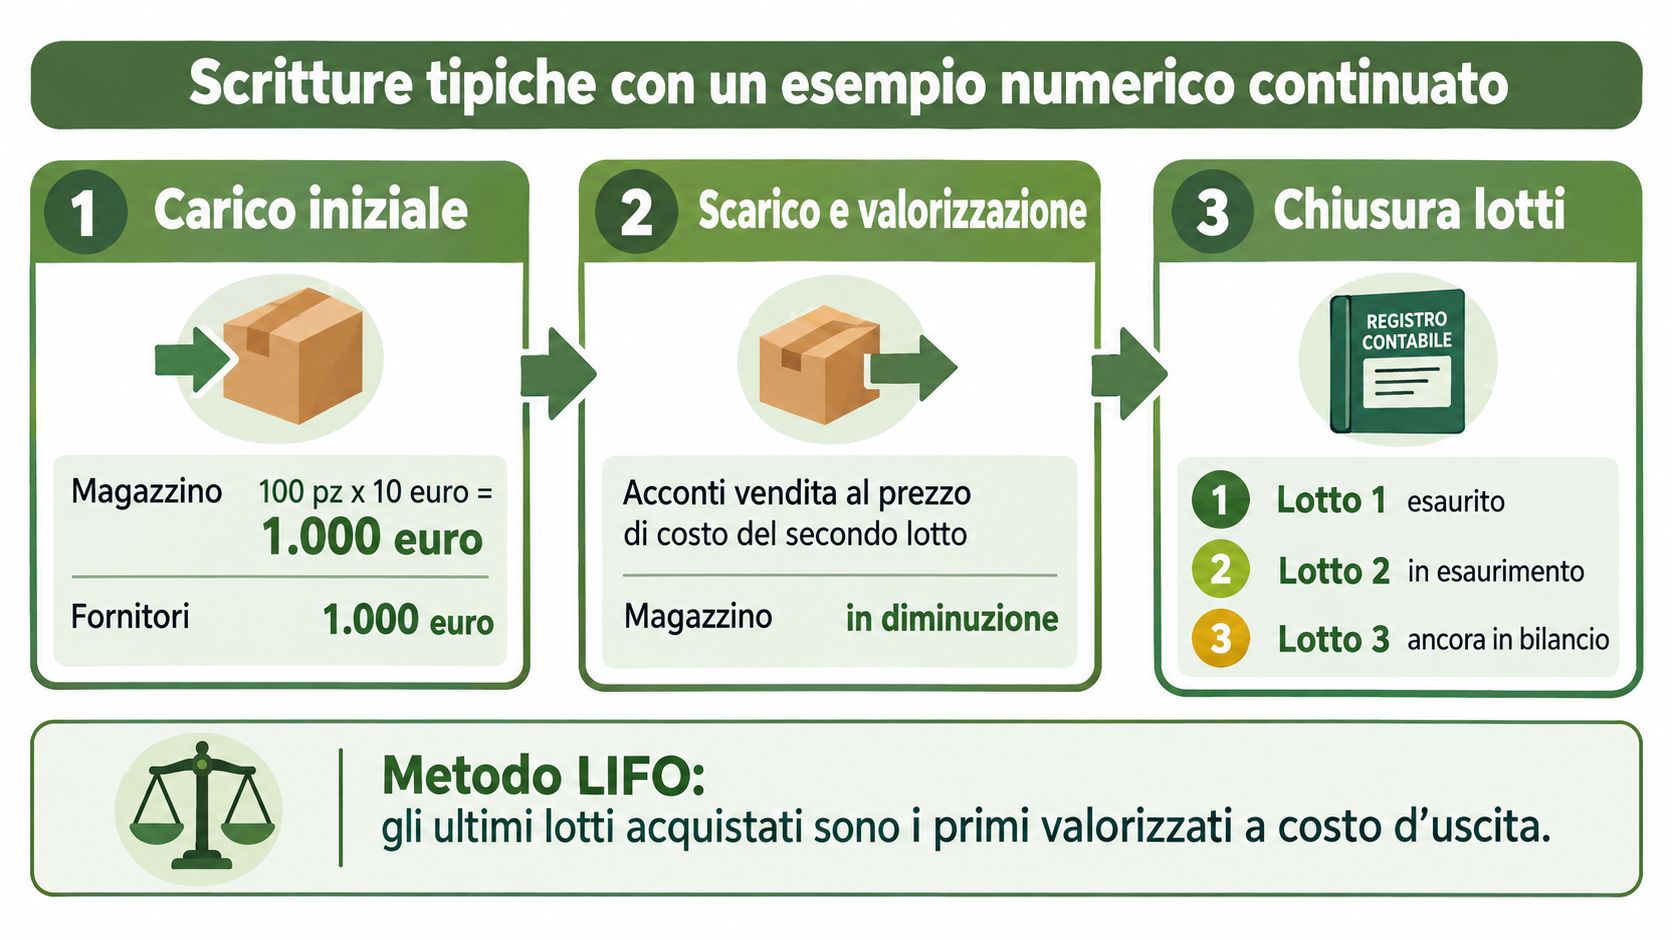
Consideriamo tre lotti dello stesso prodotto. Il primo carico comprende 100 unità a 10 euro, per un valore complessivo di 1.000 euro. In partita doppia, la registrazione base può essere rappresentata così:
| Dare | Avere |
|---|---|
| Merci c/acquisti 1.000 euro | Fornitori 1.000 euro |
Se il documento contiene IVA, la relativa imposta viene registrata separatamente secondo la fattura ricevuta. Il conto di magazzino gestionale, invece, deve aggiornare articolo, quantità, lotto, costo unitario e ubicazione.
Immaginiamo poi un secondo lotto di 80 unità a 12 euro e un terzo lotto di 60 unità a 11 euro. Il registro operativo deve conservare la distinzione tra i tre ingressi anche se il metodo scelto per il bilancio è il costo medio ponderato. Cancellare i lotti alla nascita rende impossibile ricostruire resi, scadenze e differenze inventariali.
Lo scarico e il costo di uscita
Supponiamo di vendere 60 unità a 12 euro di prezzo commerciale. Il prezzo di vendita non coincide con il costo di magazzino. Se l'uscita viene valorizzata con FIFO, si scaricano prima le unità del primo lotto. Il costo della merce uscita è quindi 60 unità a 10 euro, pari a 600 euro, mentre il ricavo commerciale resta quello indicato nella fattura.
La logica contabile può essere schematizzata così:
| Dare | Avere |
|---|---|
| Clienti, per il valore della fattura | Ricavi di vendita, per il corrispettivo |
| Costo del venduto, 600 euro | Merci o variazione rimanenze, 600 euro |
Il conto esatto dipende dal piano dei conti e dalle procedure adottate. Il principio da rispettare è uno solo: il ricavo deve restare separato dal costo della merce ceduta.
Per approfondire il collegamento tra quantità vendute, costo e margine, consulta la guida sul costo del venduto e la sua formula.
Resi e svalutazioni
Se il cliente restituisce 10 unità, devi stornare il ricavo relativo e reinserire le unità nella giacenza con il costo coerente con il metodo scelto. Con FIFO, il reso riprende normalmente il costo dello strato da cui era stata originata l'uscita. Con costo medio, riprende il valore medio applicato dal sistema.
La svalutazione è un'operazione diversa. Se una parte della merce è obsoleta o non più vendibile al valore originario, registra la perdita di valore con un conto di svalutazione e un fondo o una rettifica coerente con il piano dei conti:
| Dare | Avere |
|---|---|
| Svalutazione rimanenze | Fondo svalutazione magazzino |
Non usare una rettifica generica per nascondere differenze fisiche. Prima conta, poi riconcilia i documenti, infine valuta l'obsolescenza. La chiusura deve mostrare separatamente quantità reali, costo applicato e riduzione di valore.
Impatto su bilancio, fiscalità e gestione del capitale
Il magazzino non è una voce statica. Cambiando la quantità o il valore delle rimanenze, cambiano il risultato dell'esercizio, il capitale investito e la lettura dei margini. Una valorizzazione più alta può ridurre il costo del venduto nell'esercizio, mentre una svalutazione può comprimere il risultato e segnalare che parte del capitale non è recuperabile.
La regola civilistica del minore tra costo e valore di realizzo serve proprio a evitare che il bilancio esponga beni a un valore non realistico. Sul piano fiscale, la variazione delle rimanenze contribuisce alla determinazione del reddito secondo le regole applicabili. Il dato deve quindi essere riconciliato con inventario, contabilità generale e dichiarazione.
Il capitale resta fermo finché la merce non ruota
Ogni euro investito in scorte finanzia un bene che non ha ancora generato incasso. Questo effetto diventa più evidente quando l'impresa accumula articoli a bassa rotazione, acquista lotti troppo grandi o mantiene codici ormai superati.
Il fenomeno ha anche una dimensione macroeconomica. Le variazioni delle scorte in Italia hanno registrato una media di 1.306,68 milioni di euro dal 1991 al 2026, con un massimo di 11.336 milioni nel primo trimestre 2022 e un minimo di -7.290,9 milioni nel terzo trimestre 2020, secondo la serie sulle variazioni delle scorte italiane. La gestione delle giacenze incide quindi sulla liquidità e sulla pianificazione ben oltre il singolo deposito.
| Indicatore | Effetto di +10% sul magazzino | Effetto di -10% sul magazzino |
|---|---|---|
| Liquidità | Più capitale impegnato e minore disponibilità finanziaria | Maggiore liquidità potenziale, se la riduzione deriva da vendite reali |
| Margine | Possibile riduzione del costo del venduto, se l'aumento è reale e correttamente valorizzato | Possibile aumento del costo del venduto o perdita da svalutazione |
| Indebitamento | Maggiore bisogno di finanziare acquisti e scorte | Minore fabbisogno, se il processo d'acquisto resta sotto controllo |
| Compliance | Maggiore rischio di anomalie se il dato non coincide con ricavi e movimenti | Necessità di spiegare cali improvvisi, differenze e obsolescenza |
Il controllo deve collegare giacenze, vendite, acquisti e marginalità. Un cruscotto di strumenti di controllo di gestione aiuta a trasformare il dato contabile in una decisione concreta: riordinare, liquidare, sospendere l'acquisto o correggere il prezzo.
Implementazione in PMI con Excel o gestionale ERP
Excel va bene per una fase iniziale, per pochi articoli e per un processo semplice. Non va bene come soluzione permanente quando il file contiene movimenti non riconciliati, formule modificabili da chiunque o più versioni dello stesso inventario. La scelta deve dipendere dalla complessità operativa, non dal desiderio di spendere meno.
Prima di scegliere lo strumento, mappa:
- codici articolo e descrizioni;
- unità di misura e conversioni;
- lotti, matricole e date rilevanti;
- causali di carico, scarico, reso e rettifica;
- ubicazioni fisiche;
- criterio di valorizzazione;
- collegamento tra movimento logistico e scrittura contabile.
Quando Excel smette di essere una soluzione
Un foglio di calcolo diventa fragile quando più persone inseriscono dati, quando i movimenti arrivano da canali diversi o quando serve una tracciabilità puntuale per lotto e matricola. Il problema non è il numero di righe in sé. Il problema è la mancanza di controllo su versioni, autorizzazioni, errori e cancellazioni.
Se scegli Excel, imposta almeno:
- Anagrafica protetta: assegna un codice univoco a ogni articolo.
- Causali standard: impedisci descrizioni libere per carichi e scarichi.
- Registro modifiche: conserva autore, data e motivazione della rettifica.
- Riconciliazione: confronta periodicamente quantità fisiche, file e contabilità.
- Backup: archivia copie non sovrascrivibili con una nomenclatura coerente.
ERP e sequenza di avviamento
SAP Business One, Zucchetti Ad Hoc Revolution, TeamSystem e Odoo Community possono supportare processi di magazzino, ma differiscono per configurazione, assistenza, profondità dei moduli e complessità di avviamento. Non confrontare soltanto il prezzo della licenza. Valuta il costo dell'analisi, della migrazione dati, della formazione e della manutenzione.
| Soluzione | Costo indicativo | Tempo di avviamento | Modulo magazzino nativo |
|---|---|---|---|
| SAP Business One | Da valutare con partner e configurazione | Medio o alto | Sì |
| Zucchetti Ad Hoc Revolution | Da valutare in base ai moduli | Medio | Sì |
| TeamSystem | Da valutare in base all'edizione e ai servizi | Basso o medio | Disponibile nelle configurazioni aziendali |
| Odoo Community | Dipende da personalizzazioni e implementazione | Variabile | Disponibile, con possibile adattamento |
Per aziende che gestiscono flussi distributivi, acquisti, stoccaggio e consegne, il modulo contabile non basta. Serve coordinare il processo con la logistica e distribuzione.
La sequenza corretta è questa: carica le anagrafiche, collega il piano dei conti, configura le causali automatiche, importa la prima inventariazione, esegui movimenti di prova e verifica la quadratura. Parti con un solo metodo di costing. Aggiungi lotti, matricole e regole avanzate solo quando servono davvero.
Errori frequenti e checklist operativa
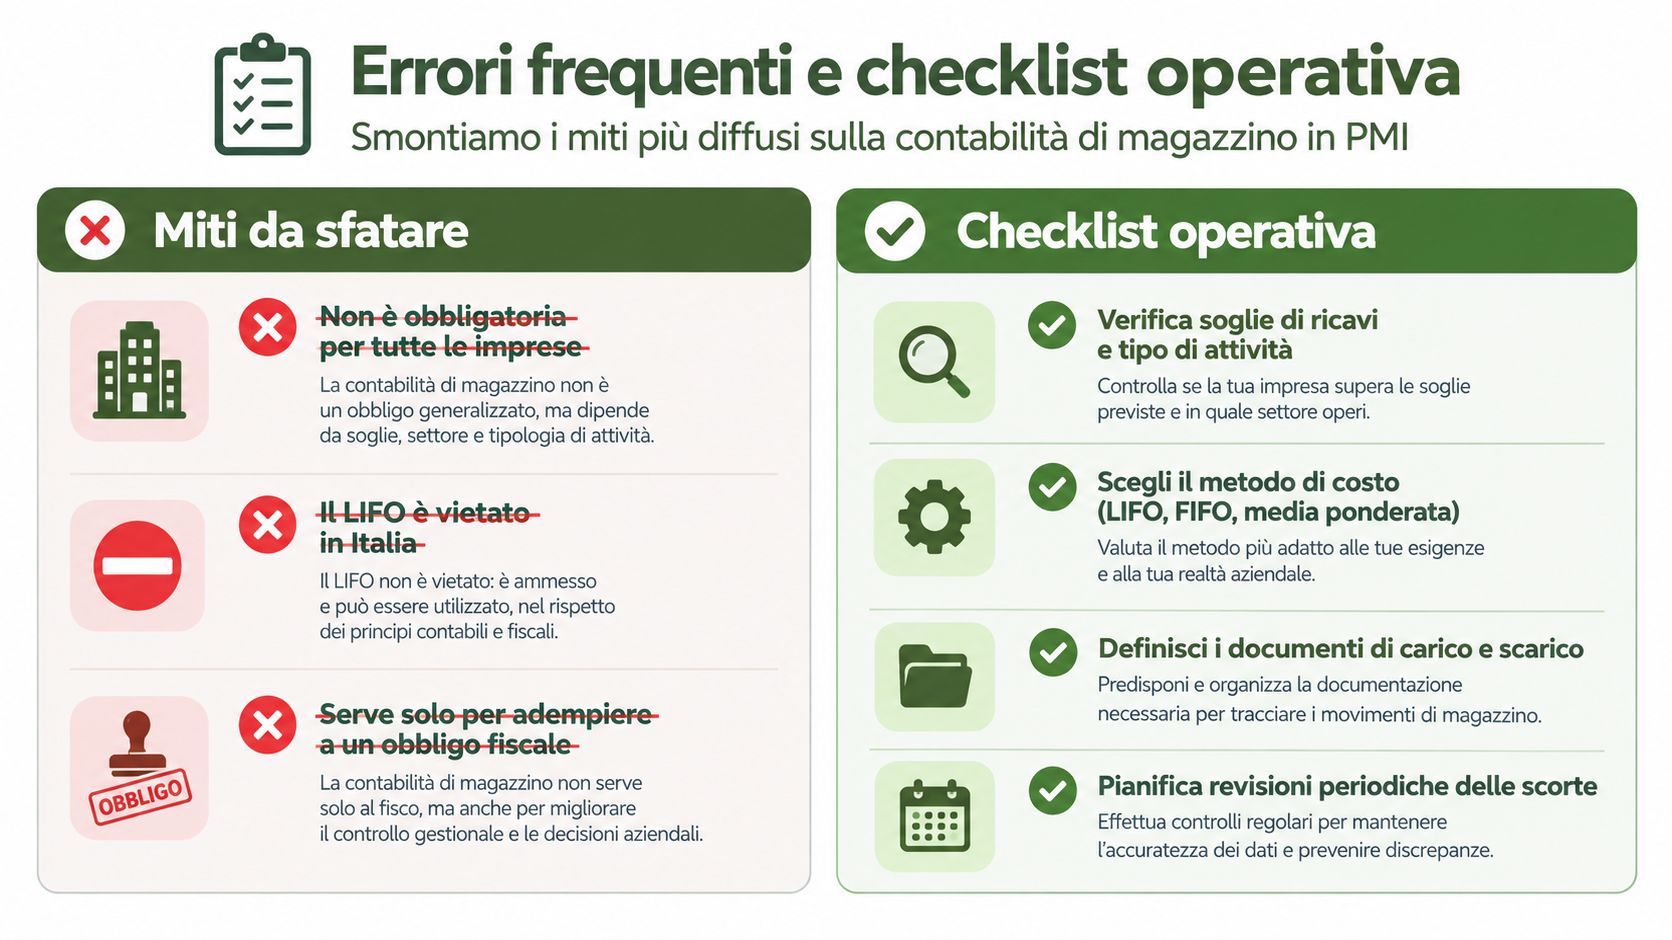
Il primo errore è pensare che la contabilità di magazzino sia obbligatoria per tutte le imprese. Non lo è. L'obbligo fiscale dipende dal regime, dall'attività e dal superamento congiunto delle soglie per due esercizi consecutivi.
Il secondo errore è sostenere che il LIFO sia vietato. Non è questa la questione. Il metodo può essere ammesso civilisticamente, ma può produrre effetti fiscali non riconosciuti e richiedere una variazione in dichiarazione.
Il terzo errore è usarla soltanto per la dichiarazione dei redditi. Il magazzino serve anche a controllare margini, acquisti, obsolescenza, capitale immobilizzato e affidabilità dei dati gestionali.
Checklist da stampare
- Verifica il regime: identifica il trattamento contabile e fiscale applicabile.
- Controlla le soglie: confronta ricavi e rimanenze dei periodi interessati.
- Definisci il perimetro: includi merci, materie, semilavorati, prodotti e imballaggi.
- Scegli il metodo: adotta costo medio, FIFO, LIFO o criterio specifico con motivazione.
- Configura l'ERP: collega articoli, causali, conti e ubicazioni.
- Gestisci i resi: stabilisci come rientrano quantità e costo.
- Registra le svalutazioni: separa obsolescenza e differenze inventariali.
- Esegui inventari periodici: confronta sempre conta fisica e saldo gestionale.
- Conserva l'audit trail: documenta rettifiche, autorizzazioni e motivazioni.
- Rivedi il processo: verifica ogni anno metodo, soglie, procedure e responsabilità.
Non aspettare la chiusura del bilancio per scoprire che il magazzino non quadra. Fai una prova su un gruppo limitato di articoli, misura le differenze e correggi il processo prima di estenderlo a tutta l'azienda.
Se vuoi trasformare la contabilità di magazzino in un sistema utile per margini, liquidità e decisioni operative, Prospera Srl può affiancarti nella mappatura dei processi, nella scelta degli strumenti e nell'implementazione dei controlli. Visita il sito per impostare un percorso concreto, con dati riconciliati e responsabilità chiare.