
Marco, titolare di una piccola officina meccanica, sta valutando l'acquisto di un centro di lavoro CNC da 180.000 euro. Il fornitore chiede il pagamento secondo gli accordi, ma Marco si pone una domanda pratica: se il costo esce subito dal conto corrente, perché non può “scaricarlo” interamente nello stesso esercizio?
La risposta riguarda gli ammortamenti dei beni strumentali, ma la questione non è soltanto fiscale. La data in cui il macchinario entra in funzione, la sua vita utile, il metodo contabile e l'eventuale accesso agli incentivi possono modificare il profilo dell'imponibile, la lettura del conto economico e la pianificazione finanziaria della PMI.
Indice
- Perché l'ammortamento è una scelta, non solo un adempimento
- Ammortamento civilistico e fiscale, due logiche complementari
- Metodi di calcolo a confronto
- Coefficienti ministeriali e durata fiscalmente rilevante
- Esempio pratico di calcolo e registrazioni contabili
- Gli incentivi 2026 e il Piano Transizione 5.0
- Errori frequenti da evitare nella gestione degli ammortamenti
- Ammortamento e pianificazione industriale, una visione di sintesi
Perché l'ammortamento è una scelta, non solo un adempimento
Il pagamento e il consumo economico di un bene avvengono su piani diversi. Marco sostiene l'esborso quando acquista il CNC, mentre l'impresa utilizza quel macchinario per produrre pezzi, servire clienti e generare ricavi lungo più esercizi. L'ammortamento traduce questa situazione in contabilità: il costo del cespite viene distribuito sistematicamente lungo la sua vita utile, invece di gravare interamente sul risultato dell'anno di acquisto.
L'analogia più utile è quella di una rata di finanziamento interno. Non si tratta di una rata pagata a una banca, ma di una quota di costo che accompagna l'impresa mentre il bene contribuisce alla produzione. In questo modo, il conto economico mette in relazione il consumo del macchinario con i ricavi che il macchinario aiuta a generare.
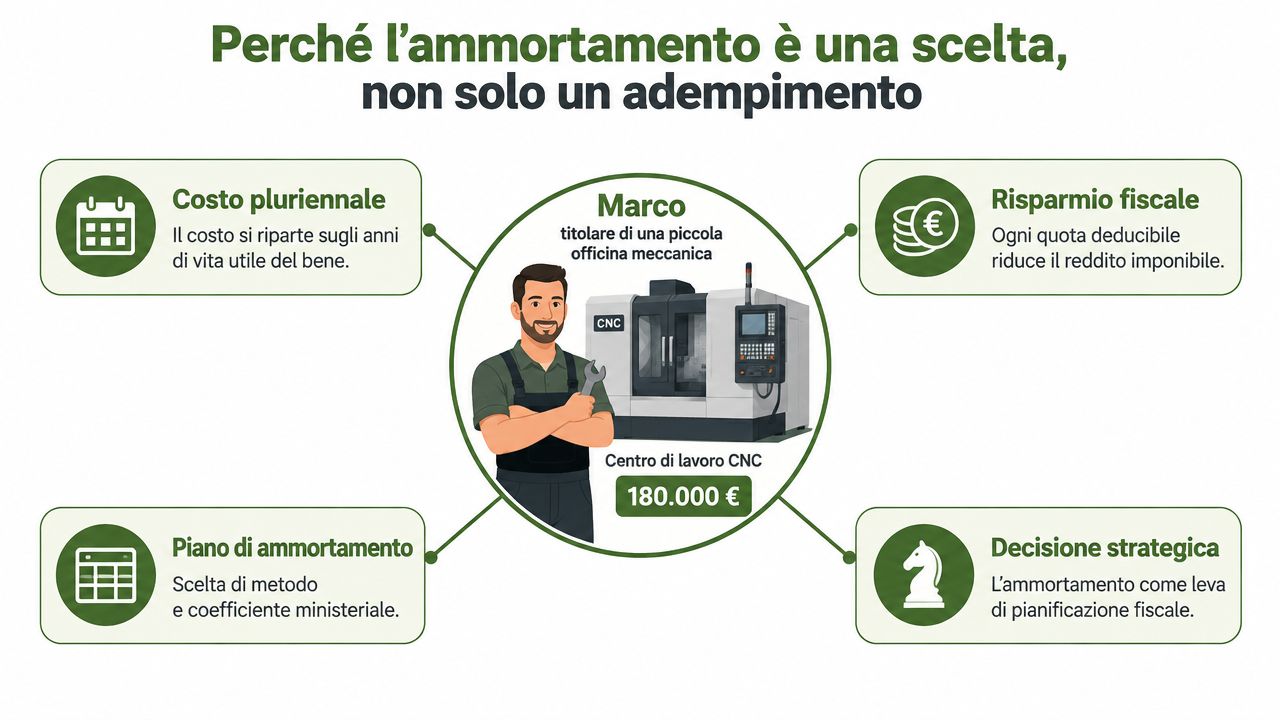
Le tre leve che Marco deve governare
La prima leva è l’imponibile fiscale. Per i beni materiali strumentali, l'articolo 102 del TUIR collega la deducibilità delle quote all'esercizio in cui il bene entra in funzione e ai coefficienti ministeriali previsti per categorie omogenee di cespiti e settori produttivi, come illustrato nel testo dell'articolo 102 del TUIR.
La seconda è il timing operativo. Un bene acquistato ma non ancora utilizzabile non produce automaticamente una quota di ammortamento. La messa in funzione documentata diventa quindi un dato gestionale, non una formalità da lasciare alla memoria dell'ufficio amministrativo.
La terza è il cash flow. L'ammortamento non è un'uscita monetaria ricorrente, perché il pagamento del bene è già avvenuto o è regolato da un finanziamento. È però un costo che riduce il risultato economico e, nei limiti riconosciuti dalla disciplina fiscale, il reddito imponibile. Per questo il responsabile amministrativo deve leggere insieme piano degli investimenti, debito, margini e quote future.
Regola operativa: prima di acquistare un cespite, chiediti non soltanto quanto costa, ma quando sarà utilizzabile, per quanto tempo produrrà valore e come le quote si inseriranno nel budget industriale.
Un piano ben costruito dovrebbe essere coerente con il sistema delle voci di bilancio, con il calendario degli investimenti e con la capacità dell'azienda di trasformare il nuovo bene in ricavi. L'ammortamento non decide da solo se un CNC è un buon investimento. Aiuta però Marco a capire come l'investimento attraverserà i bilanci futuri e quali effetti produrrà sulla redditività dichiarata.
Ammortamento civilistico e fiscale, due logiche complementari
Lo stesso macchinario può avere due piani di ammortamento diversi, perché bilancio civilistico e fisco rispondono a domande differenti. Il bilancio chiede: quanto valore economico consuma davvero il bene? Il fisco chiede: quale quota posso dedurre secondo le regole stabilite dal legislatore?
L’OIC 16 sulle immobilizzazioni materiali considera l'ammortamento una ripartizione sistematica del costo lungo la vita utile. Il valore da ammortizzare deriva dalla differenza tra costo storico e valore residuo. Se una revisione tecnica porta il valore residuo stimato a essere pari o superiore al valore netto contabile, l'ammortamento deve essere interrotto.
La logica fiscale è più standardizzata. L'articolo 102 del TUIR ammette la deduzione a partire dall'esercizio di entrata in funzione, ma la vincola ai coefficienti ministeriali applicabili alla categoria del bene e al settore produttivo. La quota civilistica può quindi rappresentare meglio l'usura tecnica, mentre quella fiscale può risultare diversa.
Un esempio per separare le due prospettive
Supponiamo che l'impresa ritenga realistico ammortizzare un macchinario con una quota civilistica del 12%, perché l'attività intensa e l'innovazione tecnologica ne riducono rapidamente la possibilità di utilizzo. La tabella fiscale applicabile, invece, può prevedere un coefficiente del 7,5%.
Il bilancio registra la quota ritenuta coerente con la vita utile residua. In dichiarazione dei redditi, l'impresa considera la quota fiscalmente ammessa e gestisce l'eventuale differenza attraverso le variazioni previste. Non significa che un piano sia corretto e l'altro sbagliato. Significa che l'azienda deve mantenere separati il consumo economico e la deduzione fiscale.
| Aspetto | Logica civilistica, OIC 16 | Logica fiscale, art. 102 TUIR |
|---|---|---|
| Domanda principale | Quanto valore consuma realmente il cespite? | Quale quota è deducibile? |
| Base della valutazione | Vita utile, valore residuo e utilizzo previsto | Costo fiscalmente riconosciuto e coefficiente applicabile |
| Metodo | Sistematico e coerente con la residua possibilità di utilizzo | Vincolato alle regole fiscali e alle tabelle ministeriali |
| Effetto | Determina il costo nel conto economico | Determina la quota rilevante per il reddito d'impresa |
| Gestione delle differenze | Rappresentazione attendibile del bene | Variazioni fiscali quando civilistico e fiscale non coincidono |
Questa distinzione richiede collaborazione tra amministrazione, responsabile tecnico e consulente fiscale. Una revisione della vita utile non dovrebbe nascere da un obiettivo di risultato, ma da elementi documentabili, come turni produttivi, manutenzione, obsolescenza e condizioni d'uso. I principi contabili internazionali possono offrire ulteriore contesto, ma per una PMI italiana il punto di partenza resta la corretta applicazione delle regole civilistiche e fiscali nazionali.
Metodi di calcolo a confronto
La scelta del metodo deve riflettere il modo in cui il bene perde utilità. Un tornio che lavora in modo regolare può essere ammortizzato con quote costanti. Un software o un impianto che perde valore soprattutto nei primi anni può richiedere una distribuzione diversa. Uno stampo utilizzato solo per determinate commesse può essere collegato alle unità prodotte.
Il confronto su un macchinario da 100.000 euro
Consideriamo un macchinario dal costo di 100.000 euro e con vita utile di 5 anni. Con il metodo lineare, la quota annua è pari a 20.000 euro, assumendo un valore residuo pari a zero. Il risultato è prevedibile e semplice da inserire nei budget.
Con un metodo a quote decrescenti basato sulla doppia quota, la prima quota teorica sarebbe 40.000 euro, mentre le quote successive diminuirebbero progressivamente. Questo criterio concentra una parte maggiore del costo nei primi esercizi, quando il bene può avere una perdita di valore più rapida o una capacità produttiva più elevata.
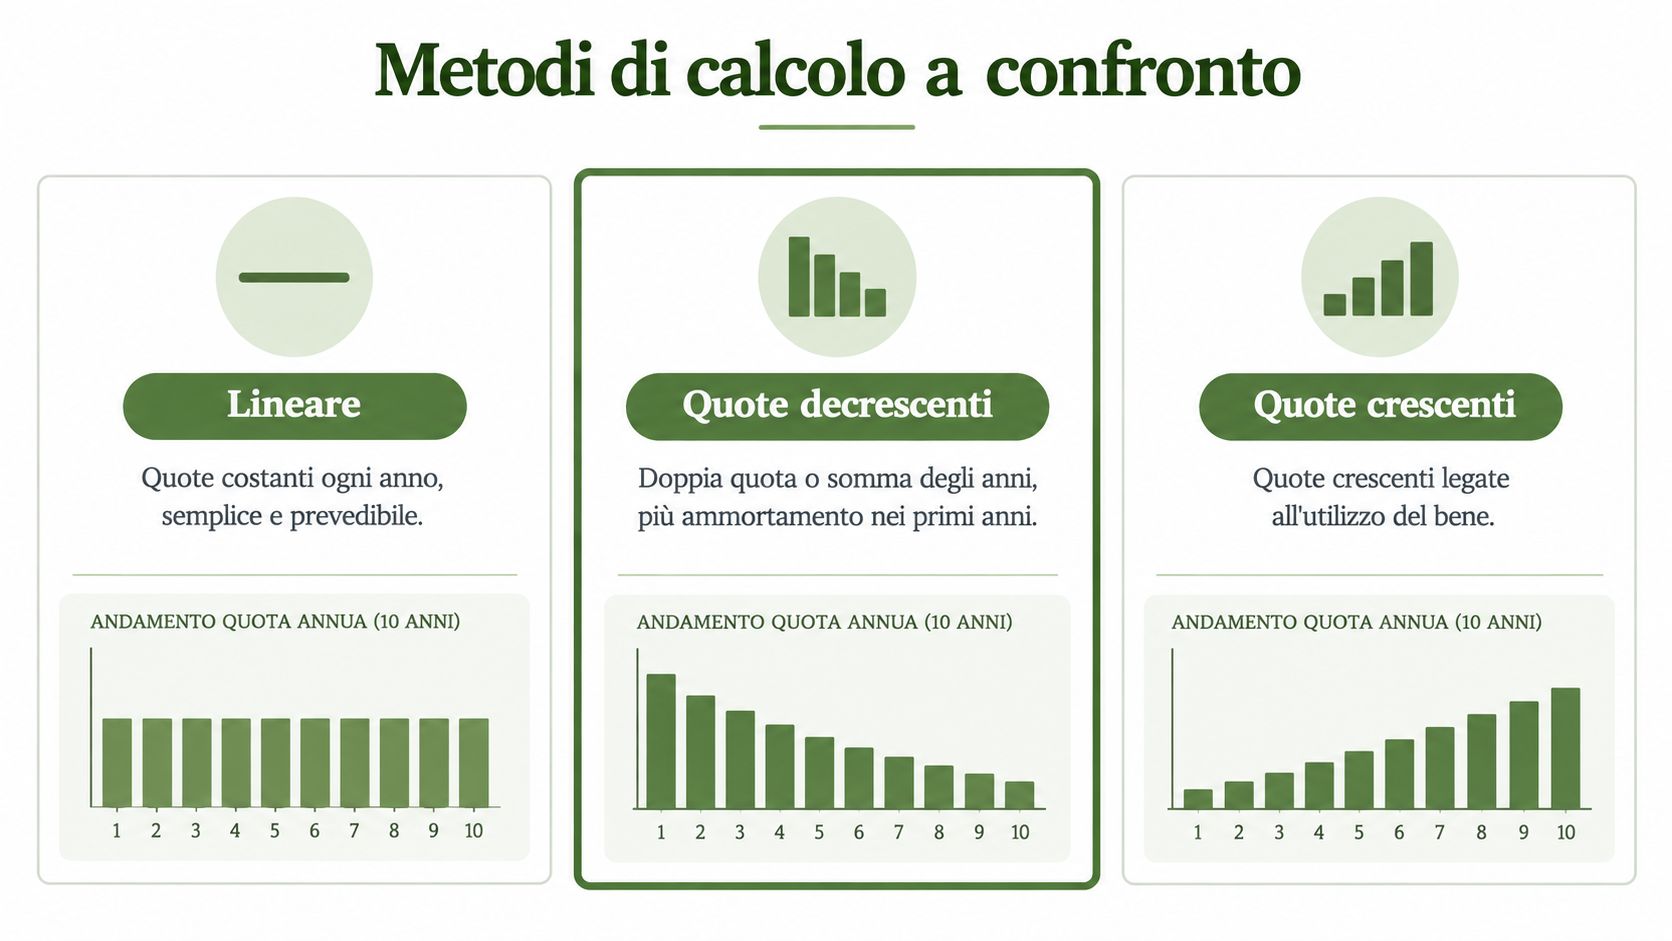
Il metodo a quote variabili può seguire i ricavi o un indicatore di utilizzo, mentre quello per unità di prodotto lega la quota al numero di pezzi realizzati, alle ore lavorate o ad altra misura fisica attendibile. L'impresa deve poter dimostrare che la relazione tra utilizzo e consumo economico è ragionevole.
| Metodo | Come distribuisce il costo | Quando può essere coerente |
|---|---|---|
| Quote costanti | Importo uguale per ogni esercizio | Usura regolare e forte esigenza di prevedibilità |
| Quote decrescenti | Importi più elevati all'inizio | Perdita di valore o capacità produttiva concentrata nei primi anni |
| Quote variabili | Quota collegata a ricavi o andamento operativo | Utilità economica che varia in relazione all'attività |
| Unità di prodotto | Quota legata alla produzione effettiva | Stampi, attrezzature e beni consumati con l'impiego |
Semplicità contro aderenza al ciclo operativo
Per molte PMI, il metodo lineare resta il più gestibile. Produce un costo stabile, facilita il confronto tra budget e consuntivo e riduce il rischio di errori nel registro cespiti. Non è però automaticamente il metodo migliore: se l'obsolescenza è molto concentrata all'inizio, una quota uniforme può rappresentare male il consumo reale.
Il metodo per unità di prodotto è interessante quando l'azienda misura bene l'utilizzo. Un'attrezzatura impiegata in una sola commessa non dovrebbe essere valutata soltanto guardando al calendario, ma anche al volume di produzione che assorbe la sua capacità. Il metodo scelto deve quindi essere difendibile, coerente e applicato con continuità.
Coefficienti ministeriali e durata fiscalmente rilevante
Per una PMI, scegliere il coefficiente corretto significa collegare la scheda del cespite alla pianificazione industriale. Il DM 31 dicembre 1988 raggruppa i beni in categorie e considera il settore dell'impresa. Un tornio CNC destinato alla produzione meccanica, per esempio, non va classificato soltanto in base al nome commerciale: occorre verificare la funzione svolta, il gruppo industriale e la sottocategoria prevista dalla tabella ministeriale.
Il coefficiente fiscale stabilisce il limite della deduzione ordinaria. Non coincide necessariamente con la vita tecnica del bene, né con il ritmo con cui il macchinario perde efficienza. Una macchina può restare operativa più a lungo, mentre il fisco distribuisce il costo secondo il coefficiente applicabile. La classificazione va quindi documentata nel registro cespiti e verificata rispetto al settore produttivo.
| Categoria bene | Gruppo industriale | Gruppo commercio | Durata teorica* |
|---|---|---|---|
| Macchinari e impianti | 12,5% | 12,5% | 8 anni |
| Attrezzature | 15% | 15% | 6,67 anni |
| Mobili e arredi | 15% | 15% | 6,67 anni |
* I valori sono esempi di riferimento tratti dalle tabelle del DM 31 dicembre 1988. Il coefficiente applicabile dipende dal settore produttivo, dalla classificazione del bene e dalla relativa sottocategoria. La durata teorica deriva dal rapporto tra 100 e il coefficiente, ma non sostituisce la verifica fiscale del singolo cespite.
La soglia dei beni di piccolo valore
L'articolo 102 del TUIR consente di dedurre integralmente nell'esercizio il costo dei beni con valore unitario non superiore a 516,46 euro, invece di distribuirlo tramite quote annuali. La soglia riguarda ogni bene. Se una fattura comprende più componenti, l'impresa deve distinguere le singole unità e controllare la documentazione d'acquisto.
Per valori superiori, il pagamento e la deduzione seguono tempi diversi. L'uscita di cassa, o la rata del finanziamento, si verifica secondo il contratto; l'imponibile si riduce invece in base al piano fiscale. L'ammortamento funziona così come una rata di un finanziamento interno: il costo dell'investimento viene assorbito gradualmente, anche se il fornitore è già stato pagato.
Un gestionale non dovrebbe applicare percentuali preimpostate senza controllo. Settore, destinazione operativa e natura del bene determinano la scelta. Se la vita utile civilistica è più breve del periodo fiscale, la quota eccedente non diventa automaticamente deducibile: deve essere gestita separatamente nel calcolo fiscale.
Esempio pratico di calcolo e registrazioni contabili
Consideriamo un macchinario industriale dal costo di 120.000 euro, con IVA indetraibile, entrato in funzione il 15 marzo 2026. Per l'esempio assumiamo un coefficiente ministeriale del 10% e una vita utile tecnica di otto anni. La quota civilistica ordinaria a quote costanti è quindi 15.000 euro annui, calcolata dividendo il costo per otto anni.
L'entrata in funzione avviene durante l'esercizio. Se l'azienda adotta un criterio temporale proporzionato ai mesi di utilizzo e considera circa 9,5 mesi nel primo esercizio, la quota civilistica del 2026 può essere calcolata in proporzione: 15.000 × 9,5 / 12 = 11.875 euro. La quota piena riprende negli esercizi successivi, salvo il conguaglio finale necessario per ammortizzare l'intero valore.
Il coefficiente fiscale del 10% produce una quota teorica annua di 12.000 euro. Nel primo esercizio, il trattamento fiscale concreto deve essere verificato in base alle regole applicabili alla categoria del bene e all'entrata in funzione. Se la quota fiscalmente ammessa non coincide con quella civilistica, la differenza viene gestita nella dichiarazione attraverso la variazione pertinente.
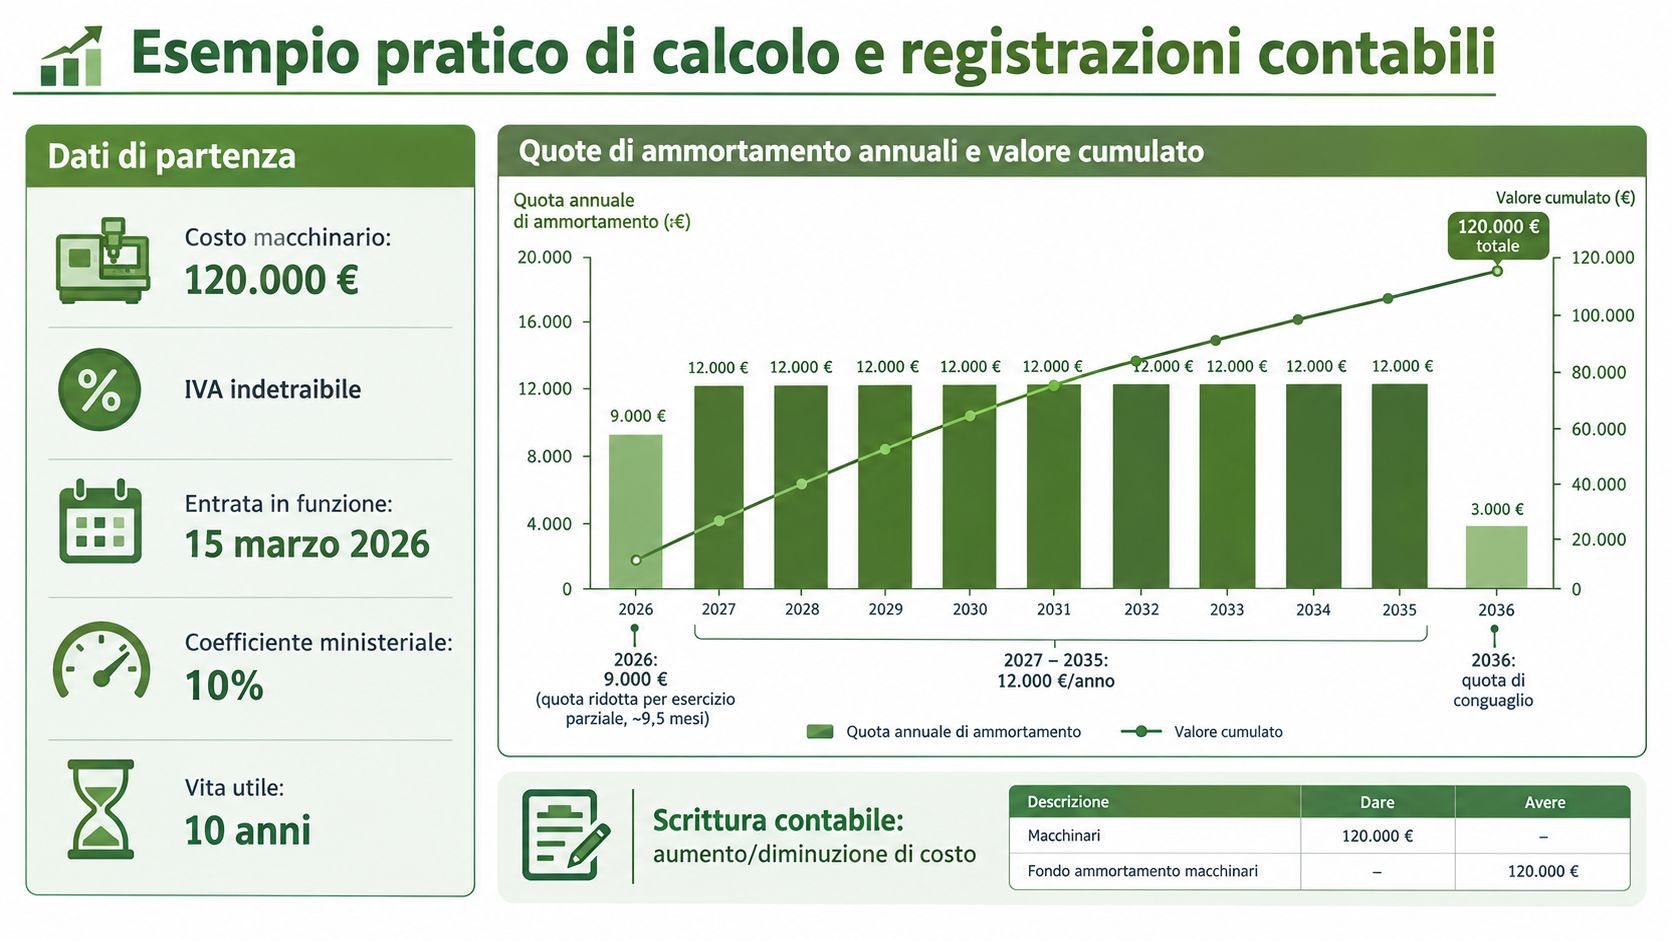
Le scritture da coordinare
La rilevazione deve partire dalla fattura e dalla registrazione del bene nel registro cespiti. Poiché l'IVA è indetraibile, nell'esempio entra nel costo del macchinario invece di essere trattata come credito IVA recuperabile.
In forma semplificata, le registrazioni possono essere rappresentate così:
| Operazione | Dare | Avere |
|---|---|---|
| Acquisto del macchinario | Macchinari, costo comprensivo dell'IVA indetraibile | Debiti verso fornitore |
| Liquidazione dell'IVA, se dovuta | IVA indetraibile inclusa nel costo secondo il trattamento applicabile | Debiti verso fornitore |
| Ammortamento dell'esercizio | Quota ammortamento macchinari | Fondo ammortamento macchinari |
| Pagamento | Debiti verso fornitore | Banca |
Il registro cespiti dovrebbe riportare costo, data di acquisizione, data di entrata in funzione, coefficiente, vita utile, metodo scelto, fondo accumulato e valore netto contabile. La quota entra nel conto economico come costo, mentre il fondo riduce il valore contabile del macchinario nello stato patrimoniale.
Per comprendere l'effetto sul patrimonio, è utile collegare il cespite alla lettura dello stato patrimoniale riclassificato. Il bene non scompare dopo la prima quota: resta iscritto al netto del fondo, mentre la sua capacità di produrre margine deve essere controllata dall'area operations.
Il video seguente può essere usato come supporto didattico per ripassare il collegamento tra calcolo e registrazioni.
Gli incentivi 2026 e il Piano Transizione 5.0
La storia recente degli incentivi mostra un passaggio da una semplice maggiorazione del costo a strumenti più articolati di politica industriale. Con la legge di stabilità 2016, per gli investimenti realizzati dal 15 ottobre 2015 al 31 dicembre 2016, il costo dei beni materiali strumentali nuovi è stato maggiorato del 40%. Nelle fasi successive dell'Industria 4.0, l'iperammortamento è arrivato fino al 150% per determinate categorie, come documentato dal materiale istituzionale delle Camere di commercio e dalla documentazione fiscale sugli incentivi.
Per il quadro previsto nel 2026, gli investimenti agevolabili sono indicati dal 1° gennaio 2026 al 30 settembre 2028. La maggiorazione varia per scaglioni: 180% fino a 2,5 milioni di euro, 100% tra 2,5 e 10 milioni e 50% tra 10 e 20 milioni, secondo il Nuovo Piano Transizione 5.0 del MIMIT.
Cosa cambia per la pianificazione della PMI
La maggiorazione non modifica il consumo economico del bene. Aumenta invece la base fiscalmente rilevante per le quote agevolate, secondo le condizioni della disciplina. L'impresa deve quindi tenere distinti almeno tre elementi:
- Costo contabile: valore registrato nel cespite e ammortizzato secondo la vita utile.
- Quota fiscale ordinaria: deduzione determinata dal coefficiente applicabile.
- Maggiorazione agevolativa: componente extracontabile da gestire nella dichiarazione, se il bene possiede i requisiti.
Le misure richiedono attenzione alla natura dell'investimento. Il Piano riguarda beni nuovi interconnessi e, nel quadro indicato, anche beni materiali destinati all'autoproduzione di energia da fonti rinnovabili per autoconsumo. Non basta acquistare una macchina digitale: la verifica deve comprendere destinazione, interconnessione, documentazione tecnica, periodo di effettuazione e adempimenti di controllo.
Per una PMI, il beneficio va inserito nel piano finanziario con prudenza. Una deduzione futura non paga il fornitore oggi. L'impresa deve valutare il capitale circolante, l'eventuale finanziamento, i tempi di entrata in funzione e le comunicazioni richieste, inclusi il monitoraggio periodico e l'acconto minimo del 20% previsto per la conferma nei casi indicati dalla disciplina.
Decisione corretta: prima di considerare l'incentivo nel rendimento dell'investimento, verifica che il bene sia ammissibile e che l'azienda possa rispettare tutti gli obblighi documentali.
Errori frequenti da evitare nella gestione degli ammortamenti
Il primo errore è usare il coefficiente fiscale come se descrivesse automaticamente la vita utile del macchinario. Non è così. Il coefficiente serve a determinare la deduzione ammessa, mentre il piano civilistico deve riflettere il consumo economico stimato secondo l'OIC 16.
La pratica corretta è mantenere un doppio tracciamento: piano civilistico, piano fiscale e riconciliazione delle differenze. Se il responsabile amministrativo inserisce un'unica percentuale nel gestionale, rischia di confondere conto economico e dichiarazione dei redditi.
Il secondo errore è ignorare il valore residuo. Un impianto può continuare a funzionare oltre la data inizialmente stimata, oppure perdere rapidamente utilità per obsolescenza. La revisione annuale dovrebbe considerare condizioni tecniche, manutenzione, mercato dell'usato e piani di sostituzione.
- Valore residuo: aggiorna la stima quando cambiano le condizioni del bene.
- Obsolescenza: coinvolgi il responsabile tecnico, non soltanto l'amministrazione.
- Dismissione: registra tempestivamente vendita, rottamazione o sostituzione.
Il terzo errore è anticipare l'ammortamento alla data della fattura. La regola fiscale collega la deduzione all'esercizio di entrata in funzione, non al semplice acquisto. Un verbale interno, una dichiarazione di collaudo o un documento di avvio produzione possono aiutare a dimostrare quando il bene è diventato realmente utilizzabile.
La data da difendere non è quella che conviene di più, ma quella che l'impresa può documentare.
Ammortamento e pianificazione industriale, una visione di sintesi
Una tabella degli ammortamenti ben costruita racconta più del costo distribuito nel tempo. Mostra quando l'azienda ha investito, quali beni stanno invecchiando, quali capacità produttive rischiano di diventare obsolete e quando potrebbe servire nuovo capitale. Per questo il piano dovrebbe essere letto insieme al budget degli investimenti, alle previsioni di cassa e agli obiettivi commerciali.
Tre decisioni meritano una verifica periodica. La prima riguarda la messa in funzione: un bene pronto a produrre deve essere documentato correttamente, perché il timing incide sull'avvio delle quote e sulla rappresentazione del primo esercizio. La seconda riguarda il metodo: quote costanti, decrescenti o legate all'utilizzo devono seguire il ciclo economico del cespite, non una preferenza automatica del gestionale.
La terza riguarda gli incentivi. Un investimento digitale o energetico deve essere valutato considerando insieme costo, interconnessione, documentazione, maggiorazione fiscale prevista, finanziamento e capacità dell'impresa di utilizzare il beneficio. Il Piano Transizione 5.0 non sostituisce la disciplina ordinaria dell'ammortamento: richiede un coordinamento più attento tra area fiscale, amministrazione e operations.
Dal registro cespiti al cruscotto direzionale
Il registro dei beni può diventare uno strumento di controllo se contiene informazioni utili a chi prende decisioni:
- Anagrafica tecnica: bene, reparto, responsabile e capacità produttiva.
- Calendario economico: data di acquisto, entrata in funzione, quote residue e valore netto.
- Pianificazione finanziaria: debito collegato, scadenze e prossimi reinvestimenti.
- Verifica strategica: obsolescenza, interconnessione, consumi e coerenza con il piano industriale.
Quando amministrazione e produzione leggono gli stessi dati, l'ammortamento smette di essere una voce passiva del bilancio. Diventa un linguaggio comune per decidere se mantenere un impianto, sostituirlo, automatizzare una fase o rinviare un investimento.
Per un imprenditore competente ma non specialista fiscale, la domanda finale non dovrebbe essere soltanto “quanto posso dedurre?”. La domanda più utile è: quale profilo di costo, cassa e capacità produttiva crea questo bene lungo la sua vita utile?
Prospera Srl affianca imprenditori e PMI nella pianificazione degli investimenti, nel controllo dei numeri e nella trasformazione dei dati contabili in decisioni operative. Visita Prospera Srl per impostare un percorso concreto tra budget, innovazione e crescita aziendale.