
A gennaio l'amministratore di una PMI italiana riunisce la forza vendita, distribuisce gli obiettivi e chiede di “spingere di più”. Il file contiene spesso un totale annuale, qualche ripartizione per agente e molte aspettative non scritte. Poi arriva il primo consuntivo, gli ordini non bastano, il margine si assottiglia e la riunione commerciale diventa una ricerca del colpevole.
Il problema, quasi sempre, non è la volontà dei venditori. È un budget delle vendite costruito senza ipotesi verificabili, senza dettaglio operativo e senza una routine di controllo. Un budget utile deve trasformare gli obiettivi in decisioni mensili, collegando ricavi, volumi, prezzi, canali e clienti. Le fonti professionali italiane indicano proprio questo approccio, partire da volumi previsti, prezzo medio, canali e storico delle vendite, in coerenza con il monitoraggio mensile ISTAT del commercio al dettaglio (impostazione del budget delle vendite).
Indice
- Il problema reale dietro un budget delle vendite che non funziona
- Cos'è davvero il budget delle vendite e perché in Italia si distingue
- I quattro componenti che determinano il ricavo previsto
- Come costruire il budget con metodo
- Dalle ipotesi al numero di budget
- KPI e routine di controllo che fanno vivere il budget
- Due esempi reali di budget in PMI italiane
- La checklist operativa per partire nei prossimi 30 giorni
Il problema reale dietro un budget delle vendite che non funziona
In una PMI manifatturiera veneta, la riunione di gennaio può svolgersi così: l'amministratore delegato arriva con un foglio A4, assegna un obiettivo complessivo e lo divide tra i capi area. Nessuno chiede da quali clienti arriveranno gli ordini, quali prodotti sosterranno il risultato o quale prezzo medio sia stato utilizzato nel calcolo. I presenti annuiscono, perché contestare il numero senza dati è difficile.
A febbraio i ricavi sono inferiori alle attese. Il commerciale attribuisce il ritardo alla prudenza dei clienti, la direzione accusa la rete vendita di essere poco incisiva e l'ufficio amministrativo aggiorna il file con il consuntivo. La discussione resta retrospettiva. Si commenta ciò che è già successo, ma non si governa ciò che deve accadere nel mese successivo.
Dove si rompe il processo
Un budget fragile presenta quasi sempre tre difetti:
- Ipotesi invisibili: nessuno sa quanto dipenda da nuovi clienti, aumenti di listino, riordini o commesse già negoziate.
- Segmentazione insufficiente: il totale non distingue famiglie di prodotto, aree, canali o clienti attivi.
- Controllo tardivo: la direzione aspetta il dato contabile, senza un forecast aggiornato e senza azioni predefinite.
Senza questa struttura, ogni scostamento diventa un'opinione. Il responsabile commerciale parla della pipeline, il titolare cita il portafoglio storico e il finance manager guarda il fatturato realizzato. I tre numeri non coincidono, perché misurano cose diverse e non sono stati costruiti per dialogare.
Regola manageriale: se il budget non aiuta a decidere cosa fare entro il prossimo mese, non è uno strumento di governo. È un documento consuntivo scritto in anticipo.
Il cambio di mentalità è semplice, ma richiede disciplina. Il budget delle vendite non va archiviato dopo l'approvazione annuale. Va usato durante la riunione commerciale, nel confronto tra ordini acquisiti e obiettivi, nella revisione delle priorità degli agenti e nella decisione su quali clienti richiedano un intervento immediato.
Cos'è davvero il budget delle vendite e perché in Italia si distingue
Il budget delle vendite è il documento che traduce gli obiettivi commerciali in ricavi attesi per periodo, prodotto, cliente, segmento e canale. Non dice soltanto quanto l'azienda vuole vendere. Specifica da dove dovrebbe arrivare il risultato e con quali condizioni economiche.
In una PMI italiana conviene separare tre strumenti che spesso vengono confusi:
- Budget: rappresenta l'obiettivo economico approvato e le ipotesi che lo sostengono.
- Forecast: aggiorna la previsione in base alle informazioni disponibili, quindi può cambiare durante l'anno.
- Piano commerciale: descrive strategia, azioni, responsabilità e risorse necessarie per raggiungere il risultato.
La differenza tra budget e forecast non è una distinzione teorica. Se la rete considera il budget una promessa intoccabile mentre la direzione usa il forecast per prendere decisioni, il sistema genera conflitto. Il budget resta il riferimento, il forecast segnala quanto l'azienda ritiene ancora raggiungibile.
La granularità che serve davvero
Un numero annuale non basta. Il budget va tradotto in una tabella mensile che includa almeno:
- Volumi previsti, espressi in unità, commesse o ordini.
- Prezzo medio, considerando listino, sconti e condizioni.
- Mix di prodotto, perché non tutte le vendite hanno lo stesso valore.
- Mix di canale, distinguendo vendita diretta, distributori, agenti ed ecommerce.
- Segmento cliente, separando clienti attivi, nuovi, ricorrenti e grandi account.
Questa struttura consente di confrontare rapidamente consuntivo e obiettivo. Se il fatturato è sotto budget, la direzione può capire se mancano quantità, prezzo, riordini o acquisizioni. Senza questo dettaglio, il management vede solo un totale e reagisce con una richiesta generica di vendere di più.
Nel contesto italiano, l'aggiornamento frequente è indispensabile. A dicembre 2025 le vendite al dettaglio italiane sono diminuite dello 0,8% in valore e dello 0,9% in volume rispetto al mese precedente; su base annua il valore è risultato positivo dello 0,9%, mentre il volume è risultato negativo dello 0,2%, come riportato nel focus ISTAT sulle vendite al dettaglio. Il dato dimostra perché valore e quantità vadano letti insieme: il fatturato può muoversi diversamente dai volumi per effetto di prezzo, mix o canale.
I quattro componenti che determinano il ricavo previsto
Il ricavo previsto nasce dall'interazione di quattro blocchi: volumi, prezzo medio, mix di canale e mix di segmento. La formula gestionale può essere rappresentata così:
Ricavo previsto = Volumi × Prezzo medio × Mix canale × Mix segmento
Non è una formula da inserire in una presentazione e dimenticare. È il controllo di coerenza del budget. Se i commerciali stimano più ordini ma il prezzo medio incorpora sconti irrealistici, il totale è falsato. Se il fatturato cresce attraverso distributori con condizioni più onerose, il risultato economico può peggiorare anche quando il ricavo sembra in linea.
| Componente | Cosa misura | Fonte dati | Errore tipico |
|---|---|---|---|
| Volumi | Unità, ordini, frequenza di acquisto e conversione | CRM, ERP, storico ordini | Confondere pipeline con ordini probabili |
| Prezzo medio | Listino, sconti, condizioni e prezzo effettivo | Fatture, listini, offerte | Usare il listino teorico |
| Mix canale | Peso di diretto, distributori, ecommerce e agenti | ERP, ecommerce, report agenti | Ignorare il diverso impatto sulla marginalità |
| Mix segmento | Clienti attivi, nuovi, ricorrenti, key account ed export | CRM, anagrafiche, vendite | Trattare tutti i clienti come equivalenti |
Volumi e prezzo
I volumi richiedono una lettura concreta. Un'azienda B2B deve distinguere tra ordini già acquisiti, riordini attesi, trattative in fase avanzata e opportunità ancora esplorative. Un ecommerce deve osservare invece il numero di transazioni, la frequenza di acquisto e il valore medio del carrello.
Il prezzo medio va calcolato sulle fatture reali, non sul listino. Sconti, premi di fine anno, trasporto incluso, condizioni riservate ai distributori e deroghe concesse dagli agenti cambiano il risultato. Un errore di prezzo può quindi nascondere una debolezza commerciale che il solo fatturato non mostra.
Canali e segmenti
La segmentazione deve riflettere il modo in cui l'azienda vende davvero. Un cliente nuovo richiede un processo di acquisizione diverso da un cliente attivo che riordina. Un key account può concentrare una quota rilevante del risultato, mentre l'export può seguire cicli e condizioni differenti rispetto al mercato domestico.
Il canale indiretto merita una verifica separata. Il distributore può aumentare la copertura, ma richiede condizioni commerciali che incidono sul margine. Per calcolare correttamente questo effetto, il budget deve dialogare con il margine di contribuzione, non limitarsi al fatturato.
Errore da evitare: un budget che misura solo il ricavo premia il canale sbagliato quando non considera il prezzo netto e il contributo economico della vendita.
Come costruire il budget con metodo
La costruzione efficace parte dai dati disponibili, non dalle aspirazioni dell'imprenditore. Le fonti professionali italiane suggeriscono di utilizzare volumi previsti, prezzo medio, canali e storico delle vendite per stimare i ricavi attesi (criteri operativi per il budget commerciale). In pratica, il team deve raccogliere fatturato, ordini, prezzi, sconti, canali, clienti e prodotti in una base unica e leggibile.
Le quattro fasi operative
1. Raccogliere e pulire lo storico. Per una PMI è utile lavorare su almeno 24 mesi di fatturato per canale, segmento e famiglia di prodotto, insieme a listini, scontistica e tasso di chiusura delle trattative. Questo consente di distinguere stagionalità, picchi occasionali e anomalie.
2. Esplicitare le ipotesi. Il gruppo dirigente deve mettere per iscritto le aspettative su mercato, inflazione, listini, investimenti marketing e organico commerciale. Se l'azienda prevede di aumentare i prezzi, deve indicare dove e con quale impatto sui volumi. Se punta su nuovi clienti, deve chiarire quali segmenti e canali sosterranno l'acquisizione.
3. Costruire due viste. La vista top-down traduce l'obiettivo del titolare o del consiglio di amministrazione in ricavi attesi. La vista bottom-up somma portafoglio clienti, pipeline qualificata, riordini e nuove acquisizioni per area o venditore. Le due viste devono convergere in un workshop commerciale, non essere imposte una sull'altra.
4. Preparare gli scenari. Lo scenario base rappresenta l'ipotesi più probabile. Lo scenario prudente applica una riduzione del 15% rispetto al base, mentre quello ambizioso applica un incremento del 20%, secondo la struttura indicata nel piano operativo. Questi scenari servono per decidere in anticipo quali costi, risorse e azioni attivare.
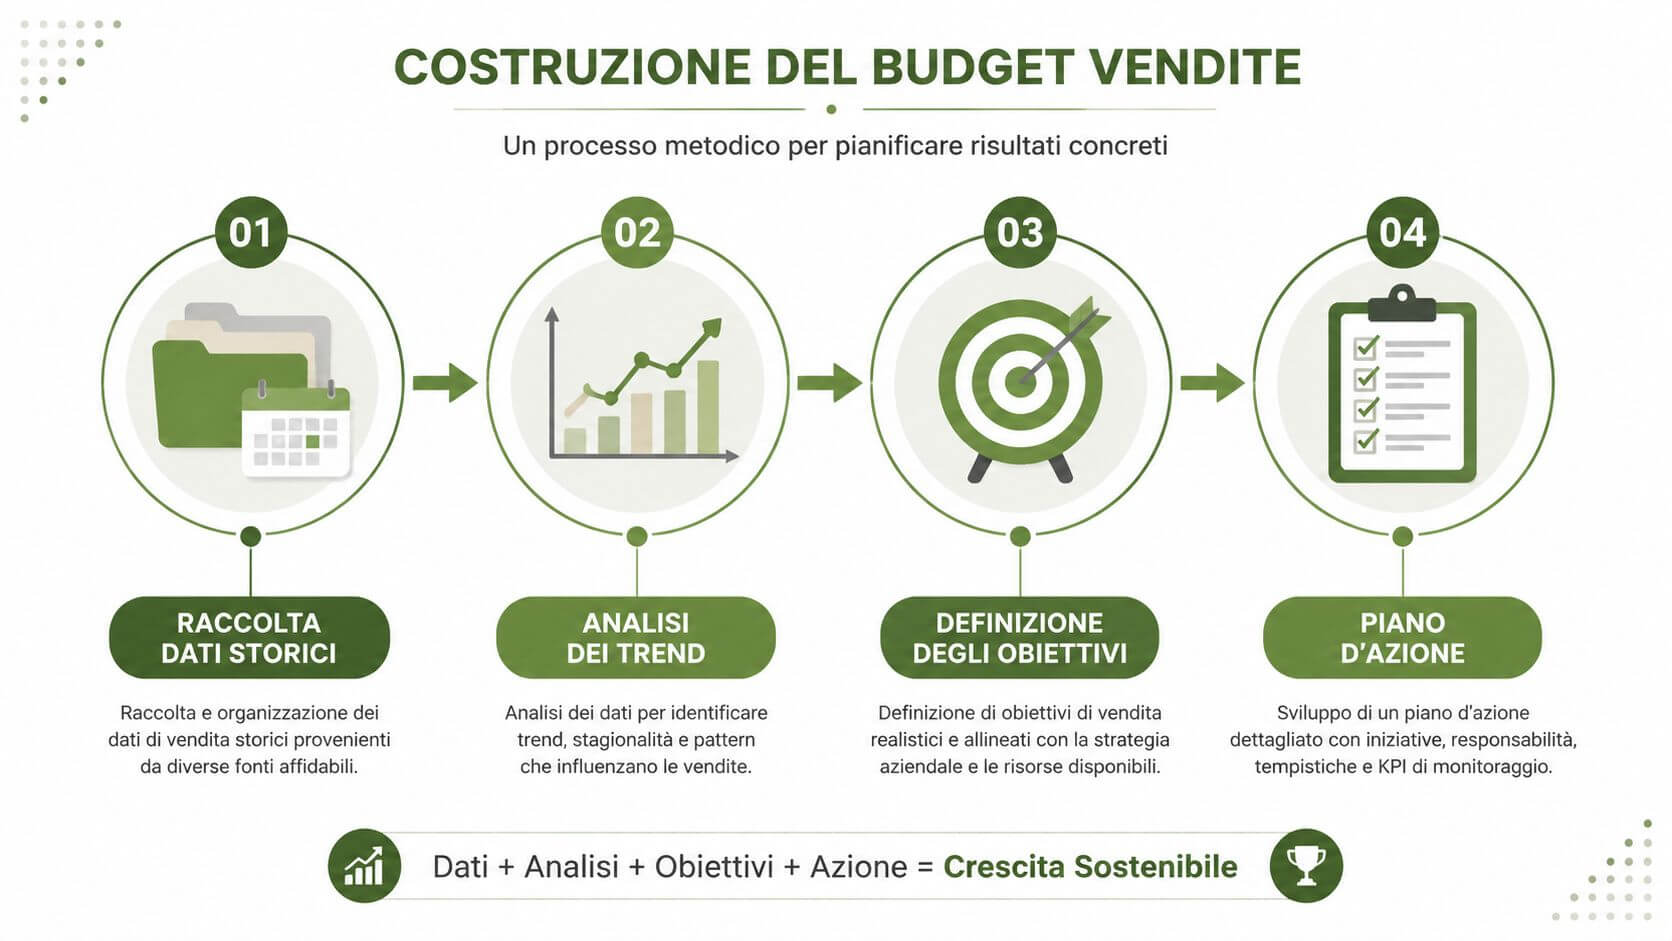
La direzione non deve cercare la previsione perfetta. Deve creare un modello abbastanza trasparente da poter essere corretto quando cambiano ordini, prezzi o priorità dei clienti. Un foglio Excel ben costruito, alimentato con regolarità, è preferibile a un software sofisticato che nessuno aggiorna.
Dalle ipotesi al numero di budget
Consideriamo una PMI B2B con quattro commerciali, più canali di vendita e una combinazione di ordini nuovi, riordini e servizi. Il numero consolidato nasce dalla somma delle ipotesi dei singoli canali, verificata contro l'obiettivo della direzione. Se il totale bottom-up è molto distante dal top-down, il problema non si risolve modificando la cella finale. Bisogna rivedere clienti, pipeline, prezzi e capacità commerciale.
La logica di calcolo resta lineare: ricavo = volumi previsti × prezzo medio ponderato × tasso di conversione. Il tasso di conversione va applicato alle opportunità che hanno caratteristiche definite, non a ogni contatto registrato nel CRM.
| Mese | Canale diretto | Distributori | E-commerce | Totale | Scostamento ammesso % | Segnale |
|---|---|---|---|---|---|---|
| Gennaio | 180 | 90 | 30 | 300 | 10% | Avvio e verifica ordini |
| Febbraio | 190 | 95 | 35 | 320 | 10% | Controllo riordini |
| Marzo | 210 | 100 | 40 | 350 | 10% | Revisione pipeline |
| Aprile | 205 | 105 | 40 | 350 | 10% | Verifica mix canale |
| Maggio | 220 | 110 | 45 | 375 | 10% | Controllo prezzi |
| Giugno | 230 | 115 | 45 | 390 | 10% | Revisione scenario |
Esempio gestionale illustrativo, non dato statistico.
La colonna dello scostamento ammesso non è decorativa. Se il risultato reale supera la soglia di tolleranza, il responsabile commerciale deve aprire una review sul canale interessato. Se il dato resta sotto la soglia per due mesi consecutivi, la direzione deve rivedere lo scenario base, non limitarsi a sollecitare la rete.
La lettura mensile deve rispondere a tre domande: cosa è cambiato, perché è cambiato e quale decisione prendiamo. Un canale può essere sotto obiettivo per quantità ma sopra per prezzo medio. Un altro può rispettare il fatturato grazie a un ordine isolato, senza costruire continuità. Il budget serve a separare questi casi.
KPI e routine di controllo che fanno vivere il budget
Un budget senza KPI è carta. Un budget senza una riunione calendarizzata è una previsione dimenticata. La PMI deve stabilire pochi indicatori, assegnare un proprietario a ciascuno e definire in anticipo quale azione scatta quando il dato devia.
Gli indicatori da guardare ogni mese
| KPI | Cosa rivela | Soglia di attenzione | Soglia di allarme |
|---|---|---|---|
| Fatturato rispetto al budget | Scostamento del risultato economico | Deviazione da analizzare | Deviazione persistente |
| Fatturato rolling tre mesi | Direzione della tendenza | Rallentamento progressivo | Inversione della traiettoria |
| Conversione lead-to-order | Qualità del processo commerciale | Calo rispetto allo storico | Pipeline che non genera ordini |
| Ticket medio | Valore medio della vendita | Riduzione del mix | Vendite ottenute solo con sconti |
| Pipeline coverage | Adeguatezza delle opportunità | Pipeline poco qualificata | Mancanza di opportunità utili |
| Clienti attivi che riordinano | Tenuta del portafoglio | Riordini irregolari | Perdita di clienti ricorrenti |
| Giorni medi di incasso | Qualità finanziaria delle vendite | Allungamento dei tempi | Crescita dei crediti scaduti |
Le soglie non devono essere uguali per tutte le aziende. Vanno definite usando lo storico interno, la stagionalità e il modello commerciale. La direzione deve però evitare un errore frequente, cambiare le soglie dopo aver visto un risultato scomodo.
La cadenza che impone disciplina
La chiusura contabile dovrebbe essere completata entro il 5 del mese. Il 7 il responsabile commerciale conduce la review con dati su fatturato, ordini, pipeline e clienti. Il 10 la direzione decide se confermare ipotesi, riallocare risorse o aggiornare il forecast.
Tre azioni coprono la maggior parte dei casi:
- Riallocare il budget: spostare attenzione e risorse verso il canale o segmento con maggiore potenziale.
- Rivedere il forecast del trimestre: aggiornare la previsione senza modificare arbitrariamente il budget approvato.
- Aprire un piano correttivo: assegnare attività, responsabili e scadenze per recuperare lo scostamento.
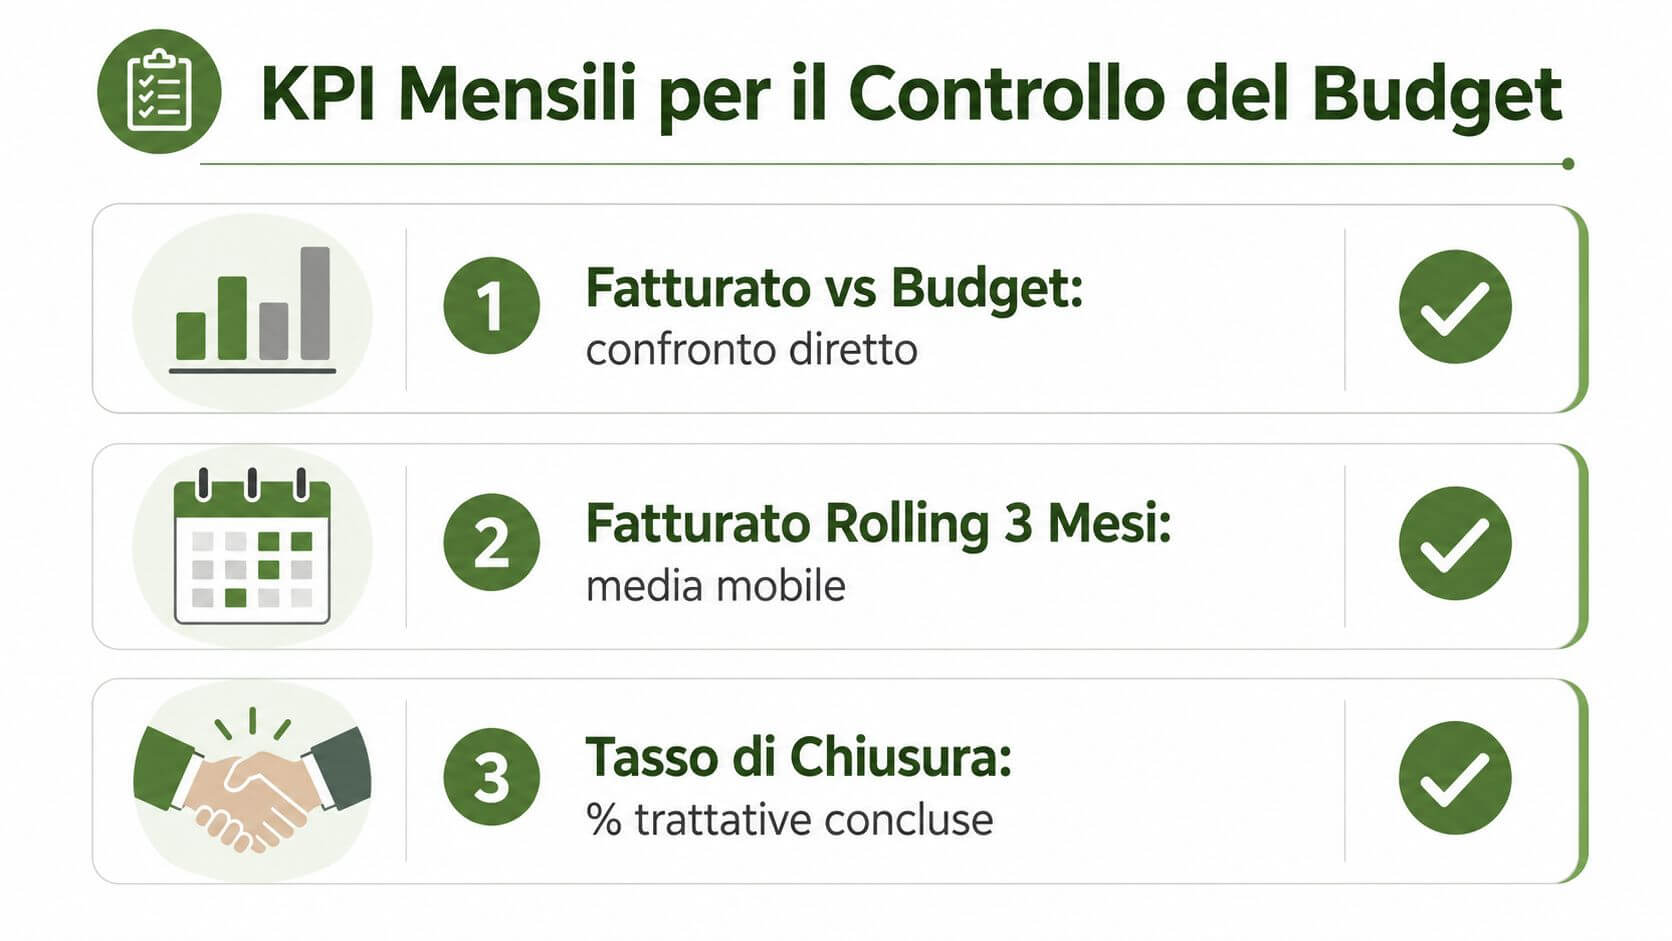
Per impostare il cruscotto iniziale si può partire da un foglio condiviso, da un CRM già in uso o da strumenti di controllo di gestione. Il software non risolve dati incompleti e responsabilità ambigue. Prima viene la routine, poi l'automazione.
Due esempi reali di budget in PMI italiane
Nelle PMI il budget funziona quando cambia le conversazioni, non quando produce un file più elegante. I due casi seguenti mostrano approcci diversi, da adattare al modello di vendita e alla struttura dei costi.
Una PMI B2B industriale, con quaranta addetti e sei venditori, produce componenti meccanici su commessa. Prima del budget, la direzione aggregava gli ordini senza distinguere famiglie di prodotto, clienti strategici e tempi di consegna. La nuova impostazione ha separato portafoglio acquisito, trattative avanzate e sviluppo di nuovi account. Le prime rilevazioni hanno evidenziato una stagionalità più forte del previsto e una concentrazione eccessiva su pochi clienti. La direzione ha riallocato le visite verso segmenti meno concentrati e ha collegato la pipeline alle capacità produttive.
Un'azienda distributrice di materiale elettrico, con quindici addetti, vende attraverso ecommerce e agenti. Il primo budget mostrava un fatturato apparentemente coerente, ma il canale ecommerce spingeva prodotti a prezzo più basso mentre alcuni agenti mantenevano vendite con condizioni commerciali poco redditizie. L'azienda ha rivisto i listini, distinto il riordino dalla nuova acquisizione e modificato l'assegnazione territoriale di un agente. Dopo sei mesi, il management disponeva di una lettura distinta per canale, prodotto e cliente, invece di un solo totale mensile.
| Indicatore | PMI B2B industriale | Azienda commerciale |
|---|---|---|
| Modello di vendita | Commessa e relazione diretta | Ecommerce e rete agenti |
| Prima del budget | Decisioni basate sul portafoglio storico | Vendite lette come totale aggregato |
| Problema emerso | Concentrazione clienti e stagionalità | Mix di prezzo e redditività dei canali |
| Decisione direzionale | Riallocazione delle visite commerciali | Revisione listini e territorio agente |
| Dopo sei mesi | Pipeline collegata alla capacità produttiva | Controllo separato di canali e riordini |
Questi esempi non autorizzano a copiare la stessa struttura. Un'azienda su commessa deve governare tempi, capacità e portafoglio ordini. Un distributore deve controllare rotazione, prezzo netto e riacquisto. Il budget comune è il metodo, non la tabella identica per ogni impresa.
La checklist operativa per partire nei prossimi 30 giorni
Una PMI non deve aspettare il nuovo esercizio, un ERP più completo o un cruscotto avanzato. Può partire con i dati che già possiede, assegnando un responsabile e costruendo una prima versione controllabile. L'obiettivo realistico è completare il lavoro in 8-16 ore complessive, distribuite tra direzione, amministrazione e commerciale.
Settimana 1, dati e responsabilità
- Raccogli lo storico del fatturato: prepara un file con fatturato degli ultimi 24 mesi, canale, cliente e famiglia di prodotto. Output: tabella unica, tempo indicativo, due ore.
- Recupera listini e scontistica: collega prezzi teorici e prezzi effettivi delle fatture. Output: tabella prezzo medio, tempo indicativo, una o due ore.
- Rivedi i costi commerciali: separa agenti, trasferte, marketing e supporto alla vendita. Output: prospetto costi, tempo indicativo, un'ora.
- Nomina l'owner del budget: una persona deve aggiornare il file, convocare le review e registrare le decisioni. Output: responsabilità formalizzata, tempo indicativo, mezz'ora.
Settimana 2, ipotesi e segmentazione
- Definisci le ipotesi macro: scrivi cosa cambia su mercato, listini, marketing e organico. Output: documento delle assunzioni, un'ora.
- Segmenta clienti e prodotti: distingui clienti attivi, nuovi, ricorrenti, key account, export e famiglie di prodotto. Output: matrice di segmentazione, una o due ore.
Settimana 3, confronto commerciale
- Costruisci la vista top-down: traduci l'obiettivo della proprietà in ricavi mensili e per canale. Output: tabella obiettivo, un'ora.
- Costruisci la vista bottom-up: somma portafoglio, pipeline qualificata, riordini e acquisizioni attese per venditore. Output: pipeline valorizzata, due ore.
- Confronta le due viste: organizza un workshop breve e documenta le differenze. Output: ipotesi riconciliate, una o due ore.
Settimana 4, controllo e avvio
- Prepara il budget mensile e il calendario KPI: inserisci scenari, tolleranze, responsabili e date delle riunioni. Output: file definitivo e calendario operativo, due ore.
Il video può aiutare il team a visualizzare il processo prima del workshop interno.
Rimanda l'acquisto di software dedicati, dashboard sofisticate e automazioni non indispensabili. Prima verifica che amministrazione e commerciale usino le stesse definizioni e aggiornino i dati con regolarità. Prospera Srl supporta le PMI nell'impostazione del piano di vendita, nella segmentazione del mercato e nella costruzione di sistemi di controllo collegati agli obiettivi commerciali. Visita Prospera Srl per valutare un percorso operativo sul tuo budget delle vendite.