
A giugno, l'imprenditore guarda il cruscotto e vede una situazione apparentemente semplice: il budget annuale prevedeva ricavi per 2 milioni di euro, ma gli ordini acquisiti non seguono la traiettoria attesa. Il responsabile commerciale chiede di rivedere l'obiettivo, il CFO vuole aggiornare la previsione di cassa e il titolare insiste per “difendere il budget”. La riunione si blocca perché tutti usano le stesse parole per indicare strumenti diversi.
La differenza tra budget e forecast non è una questione terminologica. Il budget definisce il piano di riferimento, mentre il forecast aggiorna ciò che l'azienda ritiene possibile ottenere sulla base dei dati più recenti. Confonderli significa lasciare che un documento nato per governare l'esercizio condizioni decisioni operative che richiedono informazioni aggiornate.
Indice
- Perché confondere budget e forecast costa caro alle PMI
- Confronto operativo tra budget e forecast
- Il contesto macroeconomico italiano e l'impatto sulla pianificazione
- Come impostare una revisione mensile del forecast
- Integrare budget e forecast nel controllo di gestione
- Quando difendere il budget e quando seguire il forecast
- Checklist per implementare budget e forecast in PMI
Perché confondere budget e forecast costa caro alle PMI
Durante una riunione di controllo di gestione, un imprenditore si accorge che il forecast coincide ancora con il budget approvato mesi prima. Nessuno ha modificato le ipotesi sui volumi, sui prezzi di acquisto o sugli incassi, anche se il portafoglio ordini è cambiato e alcuni clienti stanno pagando più lentamente. Il documento sembra ordinato, ma non descrive più la realtà operativa.
Il problema nasce quando il team tratta il forecast come una semplice revisione formale del budget. In questo modo, gli scostamenti vengono registrati senza diventare decisioni. Il commerciale continua a inseguire un obiettivo non più sostenuto dalla pipeline, l'operations mantiene capacità e acquisti su volumi incerti e la tesoreria scopre il fabbisogno finanziario quando le alternative sono già limitate.
Regola pratica: il budget dice quale risultato l'azienda ha deciso di perseguire. Il forecast dice quale risultato può ragionevolmente aspettarsi oggi.
Il budget aziendale viene normalmente definito prima dell'inizio dell'esercizio e traduce obiettivi, vincoli e priorità in un piano annuale. Include ricavi, costi, investimenti, margini e fabbisogni finanziari. Serve a coordinare i responsabili, assegnare obiettivi e verificare l'efficienza rispetto a una linea di base.
Il forecast, invece, è una previsione aggiornata sulla base delle informazioni operative più recenti. Può essere rivisto mensilmente o trimestralmente, secondo la complessità dell'azienda e la volatilità del settore, come evidenziato dalla distinzione operativa tra budget annuale e forecast aggiornato periodicamente.
La confusione produce tre errori ricorrenti:
- Obiettivi irrealistici: il management misura le persone su ipotesi che non riflettono più domanda, prezzi o capacità produttiva.
- Decisioni tardive: gli investimenti, gli acquisti e le azioni commerciali vengono rinviati perché il dato aggiornato non è disponibile.
- Perdita di controllo: ogni scostamento viene interpretato come un fallimento del piano, invece di essere analizzato come un segnale per correggere la rotta.
Budget e forecast devono quindi convivere. Il primo conserva il valore di benchmark e di governance. Il secondo rende il piano utilizzabile nelle decisioni quotidiane.
Confronto operativo tra budget e forecast
La differenza diventa chiara quando si osservano i due strumenti attraverso cinque criteri decisionali. Non basta chiedersi quale documento sia più “accurato”. Bisogna capire quale domanda deve rispondere e chi userà il risultato.
| Criterio | Budget | Forecast |
|---|---|---|
| Orizzonte | Piano dell'esercizio e riferimento per obiettivi annuali | Proiezione aggiornata sui periodi futuri |
| Frequenza | Tipicamente annuale | Mensile o trimestrale |
| Scopo | Governance, allocazione delle risorse e controllo degli scostamenti | Decisioni operative, gestione dei rischi e aggiornamento delle attese |
| Flessibilità | Limitata, perché mantiene ferme le ipotesi approvate | Elevata, perché recepisce dati e variazioni recenti |
| Ownership | Imprenditore, direzione e responsabili di funzione | CFO o controller insieme a commerciale, operations e tesoreria |
Il budget non deve cambiare ogni volta che un mese va sotto le attese. Se il target annuale è stato approvato dal consiglio di amministrazione, collegato a un piano di incentivazione o utilizzato per autorizzare un investimento, modificarlo a ogni scostamento distrugge il suo valore come riferimento.
Il forecast segue una logica diversa. Se a giugno l'azienda ha già maturato informazioni sufficienti per ritenere improbabile il raggiungimento dei ricavi previsti, deve aggiornare la proiezione dei mesi successivi. Non deve riscrivere il budget per far sembrare coerente il risultato. Deve mostrare separatamente il target iniziale e l'attesa aggiornata.
L'esempio dei ricavi
Supponiamo che il budget annuale indichi 2 milioni di euro di ricavi. A giugno, il management rileva che la domanda è più debole, alcuni prezzi sono stati ridotti e la pipeline non compensa il rallentamento. La decisione corretta non consiste nel cancellare il budget.
Il budget resta 2 milioni di euro, perché rappresenta il riferimento con cui misurare lo scostamento. Il forecast, invece, incorpora gli ordini acquisiti, la probabilità delle opportunità commerciali, i prezzi effettivi e la capacità di consegna. Se la previsione aggiornata indica un risultato inferiore, la direzione deve intervenire su prezzi, mix, costi variabili, priorità commerciali e cassa.
In questa analisi non basta guardare il fatturato. Il management deve verificare il margine di contribuzione per capire quali vendite sostengono davvero la redditività. Un aumento dei ricavi ottenuto comprimendo il margine può peggiorare la posizione finanziaria invece di migliorarla.
La regola è semplice: il budget misura la disciplina rispetto al piano, il forecast misura la qualità delle decisioni rispetto alla realtà.
Il contesto macroeconomico italiano e l'impatto sulla pianificazione
Una PMI manifatturiera con un budget costruito su costi delle materie prime stabili può scoprire che il conto economico resta sostenibile mentre la liquidità si contrae. Il forecast di cassa rende visibile il fabbisogno e permette di intervenire prima che il problema arrivi alle scadenze.
Per una PMI italiana, il forecast deve quindi incorporare le variabili che incidono su potere d'acquisto dei clienti, costo degli input e sostenibilità finanziaria degli investimenti. La Commissione europea prevede per l'Italia una crescita del PIL reale dello 0,5% nel 2025 e dello 0,5% nel 2026, con inflazione al 3,2% nel 2026 e disavanzo pubblico al 2,9% del PIL nel 2026, come riportato nelle previsioni economiche della Commissione europea sull'Italia. Lo stesso quadro indica un debito lordo previsto al 138,5% del PIL nel 2026.
Per la direzione, questi dati diventano ipotesi operative. Una crescita contenuta può rallentare i volumi. Un'inflazione al 3,2% richiede di verificare se i listini coprono l'aumento dei costi. Se il costo del credito cresce, ogni punto percentuale aggiuntivo applicato a un'esposizione di 500.000 euro genera 5.000 euro di oneri annui in più, prima di considerare l'effetto sulla liquidità. Il forecast deve aggiornare margini, interessi, capitale circolante e investimenti.
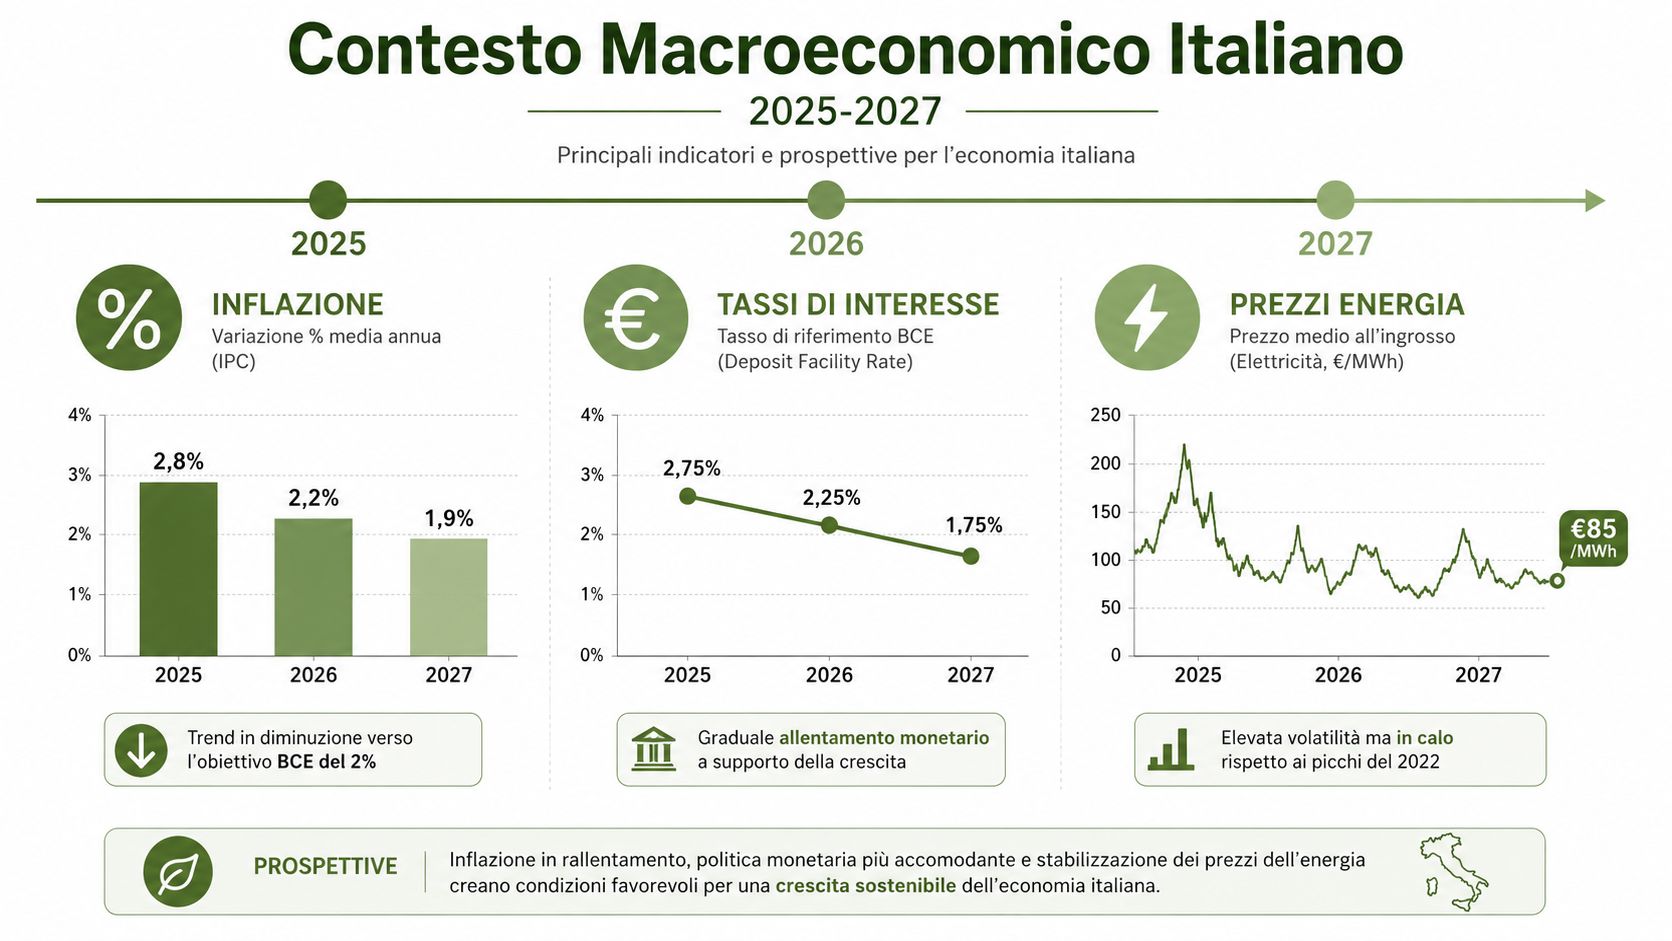
Dal dato macro alla decisione aziendale
Il budget resta il benchmark di governance: conserva le ipotesi iniziali e misura lo scostamento. Il forecast aggiorna invece le decisioni operative sulla base di prezzi, volumi, incassi, debito, capacità produttiva e investimenti.
La PMI manifatturiera dell'esempio deve verificare se l'aumento degli acquisti richiede nuovi listini, fornitori alternativi o una riduzione delle scorte. Se i clienti pagano più tardi, il forecast di cassa ricalcola il fabbisogno e segnala se servono nuove linee, una diversa politica di credito o il rinvio di un investimento. Il forecast industriale controlla che la risposta commerciale sia compatibile con capacità e tempi di consegna.
Le previsioni ISTAT indicano una crescita attesa del PIL italiano dello 0,7% sia nel 2026 sia nel 2027. Il quadro di finanza pubblica richiamato dall'ISTAT stima un deficit/PIL al 2,8% nel 2027, al 2,5% nel 2028 e al 2,1% nel 2029, secondo la nota mensile ISTAT con congiuntura e previsioni. Il forecast rolling traduce questi scenari in soglie di allerta e rende misurabile il momento in cui una scelta di prezzo, debito o investimento deve essere rivista.
Come impostare una revisione mensile del forecast
Una revisione mensile utile alla direzione parte da una domanda concreta: quali decisioni cambiano se i dati dell'ultimo mese confermano o smentiscono le ipotesi del budget? Per rispondere servono responsabilità definite, una sequenza fissa e tre letture separate, commerciale, finanziaria e industriale.
I tre forecast da tenere separati
Il forecast commerciale usa portafoglio ordini, pipeline, tasso di conversione interno, prezzi, mix e tempi di consegna. Il sales manager deve separare ordini confermati e opportunità incerte. Inserire nella previsione ogni trattativa che “potrebbe” chiudersi gonfia i ricavi e nasconde il rischio reale.
Il forecast di cassa trasforma vendite e costi in entrate e uscite effettive. Include scadenze, incassi, pagamenti ai fornitori, imposte, rate e investimenti. Un utile previsto non paga le fatture se i clienti pagano tardi. Nelle PMI con margini compressi, questa proiezione stabilisce se rinviare una spesa, rinegoziare un pagamento o chiedere nuova finanza. Per costruirla correttamente, consulta il cash flow previsionale.
Il forecast industriale verifica se la crescita commerciale è eseguibile. Esamina capacità, turni, scorte, costi di produzione, acquisti e vincoli di consegna. Più ordini senza capacità disponibile producono un ricavo teorico, non un risultato realizzabile.
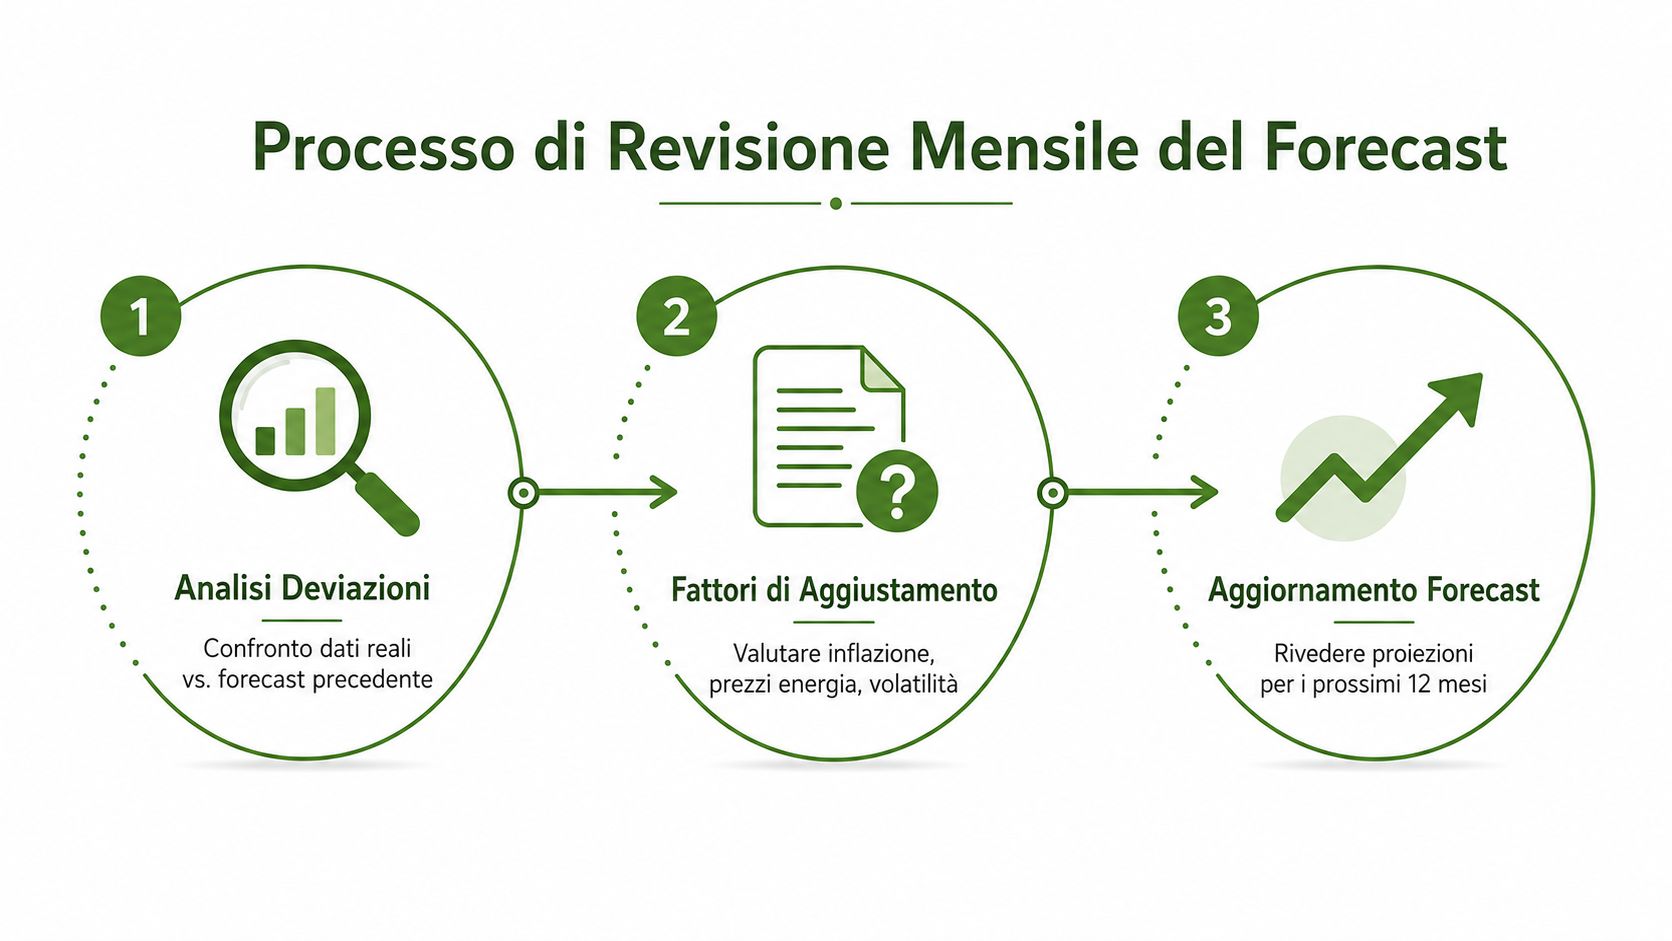
La routine mensile
- Chiudi il consuntivo: raccogli ricavi, costi, ordini, margini, incassi e pagamenti del mese concluso.
- Spiega le deviazioni: confronta consuntivo, forecast precedente e budget. Scomponi lo scostamento nei driver, come volume, prezzo, mix, tempi di incasso o produttività.
- Aggiorna le ipotesi: verifica inflazione, prezzi dell'energia, domanda, disponibilità produttiva e condizioni dei fornitori.
- Rivedi i mesi futuri: modifica la proiezione e registra per ogni variazione responsabile, motivazione e impatto economico o finanziario.
- Porta le decisioni alla direzione: sottoponi solo le scelte che richiedono autorizzazione, come ridurre acquisti, cambiare listini o rinviare un investimento.
Il forecast commerciale guida clienti e pipeline. Quello industriale stabilisce se gli ordini possono essere evasi. Quello di cassa decide la priorità delle azioni quando gli impegni finanziari sono a rischio.
Excel può bastare all'inizio. Con dati distribuiti tra reparti, servono regole comuni per anagrafiche, periodi, versioni e responsabilità. Una fonte condivisa evita che ogni aggiornamento diventi una trattativa tra numeri incompatibili.
La routine può essere approfondita nel video seguente.
Integrare budget e forecast nel controllo di gestione
Il controllo di gestione funziona quando budget e forecast hanno ruoli distinti e producono decisioni verificabili. La dashboard mensile deve mettere a confronto budget e consuntivo, forecast precedente e consuntivo, quindi forecast aggiornato e obiettivi ancora aperti.
Il primo confronto misura il rispetto del piano approvato. Il secondo verifica quanto le previsioni abbiano interpretato correttamente i segnali disponibili. Il terzo indica dove intervenire: prezzi, volumi, acquisti, capacità produttiva, investimenti o cassa.
Una dashboard utile alla direzione
Un report efficace contiene gli indicatori collegati a una responsabilità e a un'azione.
- Scostamento dei ricavi: separa volume, prezzo e mix. Il responsabile commerciale vede subito quale leva correggere.
- Margine contributivo: collega le vendite ai costi variabili e segnala clienti o prodotti che assorbono risorse senza creare valore.
- Giorni di cassa: evidenzia il tempo tra uscita finanziaria e incasso, includendo l'effetto di crediti e scorte.
- Burn rate: misura la velocità con cui la liquidità viene assorbita durante investimenti o contrazione.
- Accuratezza del forecast: confronta ogni previsione precedente con il consuntivo e registra la causa dell'errore.
Il budget resta la linea di base per governance, responsabilità e valutazione degli scostamenti. Non va riscritto per far apparire migliore un risultato. Il forecast è lo scenario aggiornato con cui decidere se assumere, acquistare, investire, ridurre costi o rinegoziare condizioni.
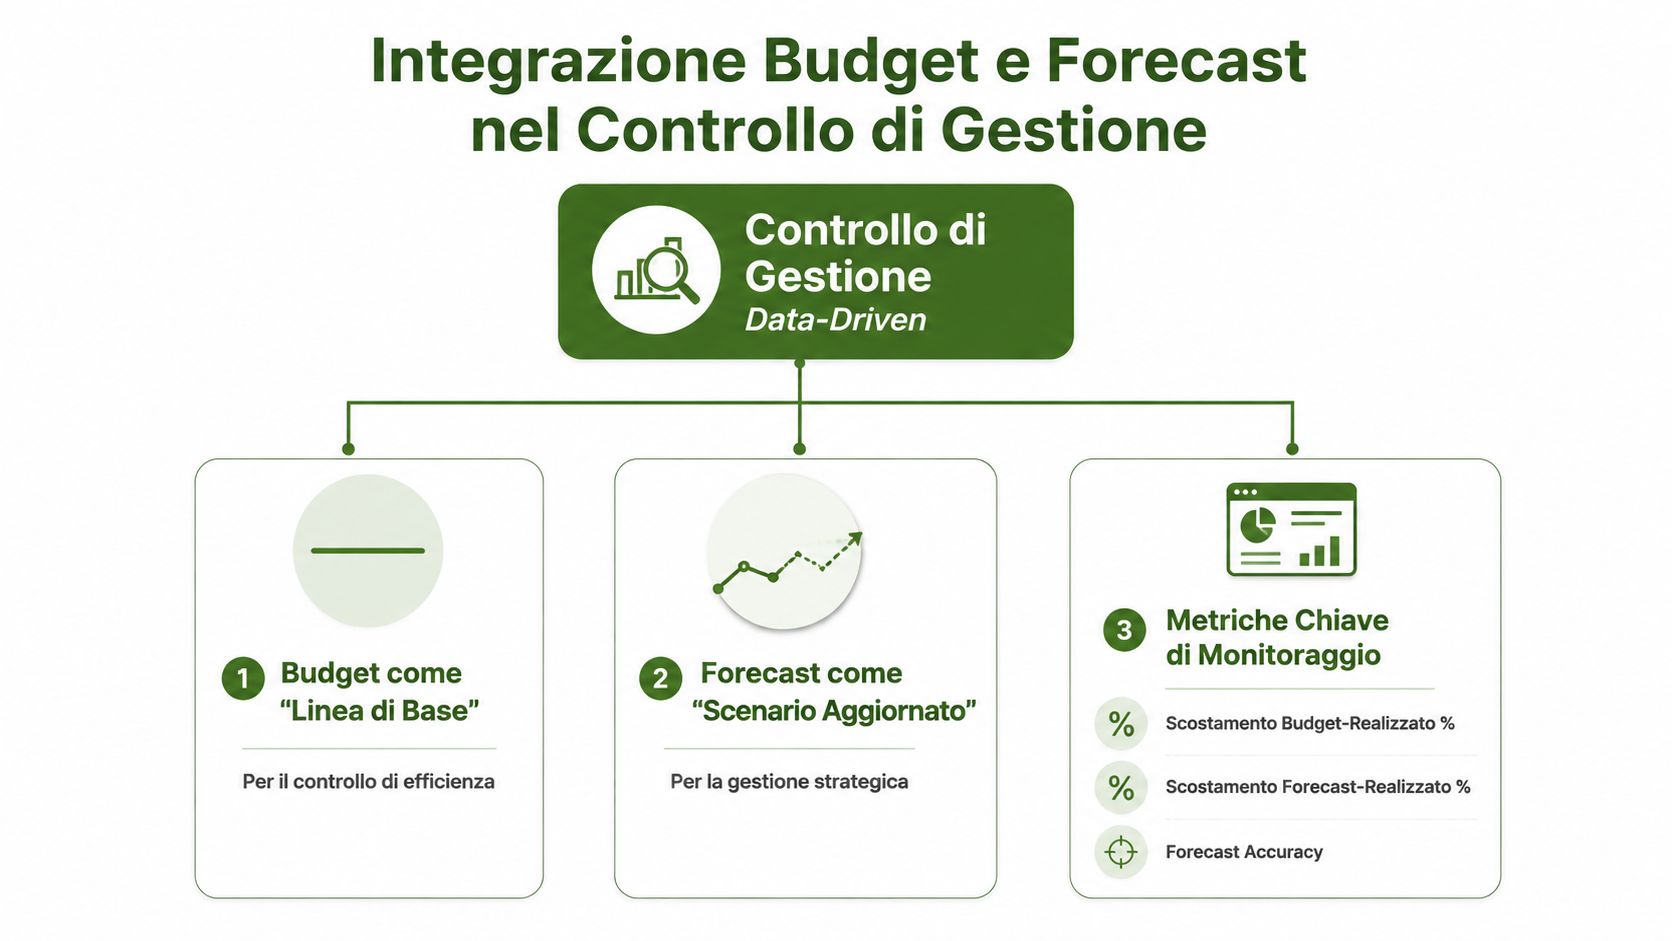
Il meeting mensile
Il meeting deve partire dalle variazioni, non dalle opinioni. Il CFO o controller presenta gli scostamenti principali, ogni responsabile spiega il driver di competenza e la direzione assegna un'azione con proprietario e scadenza.
Per una PMI italiana, il forecast deve incorporare anche ipotesi macroeconomiche operative. Se l'inflazione aumenta e il costo degli acquisti sale, la direzione deve verificare margini, listini e fabbisogno di cassa. Se il credito diventa più oneroso, il forecast finanziario deve mostrare l'impatto su interessi, liquidità e sostenibilità degli investimenti. Il budget resta il benchmark, mentre il forecast stabilisce quali decisioni sono ancora sostenibili.
ISTAT pubblica note congiunturali e previsioni, mentre Banca d'Italia diffonde proiezioni macroeconomiche. L'impresa deve trasformare questi segnali in ipotesi documentate, senza usarli come sostituto dell'analisi interna.
Per collegare scenari, cassa, investimenti e sostenibilità del piano industriale, l'azienda può strutturare un piano economico e finanziario integrato con il controllo mensile. L'obiettivo è collegare ogni variazione rilevante a una scelta documentata, non produrre report aggiuntivi.
Quando difendere il budget e quando seguire il forecast
Per decidere quale strumento guidare, parti dalla decisione e dal suo grado di reversibilità. Il budget resta il riferimento quando esprime un impegno formale della governance: target approvati dalla proprietà, incentivi, covenant, vincoli di finanziamento, investimenti deliberati e responsabilità manageriali. Alterarlo dopo uno scostamento impedisce di valutare la gestione rispetto agli obiettivi iniziali.
Il forecast deve guidare le scelte operative quando il cambiamento è strutturale. Un ordine in meno può essere rumore. Una domanda debole per più mesi, costi cresciuti oltre la capacità di trasferirli a listino o incassi più lenti richiedono invece di rivedere acquisti, produzione, assunzioni e cassa.
Tre situazioni ricorrenti
Crescita moderata: conserva il budget come benchmark e usa il forecast per calibrare acquisti, assunzioni e pipeline. Un singolo mese non giustifica il taglio della capacità produttiva, ma il target approvato non autorizza spese prive di copertura commerciale.
Shock settoriale: lascia che il forecast orienti cassa, produzione e vendite. Il budget continua a misurare lo scostamento, mentre le nuove ipotesi stabiliscono se mantenere scorte, costi fissi e investimenti. Se l'inflazione aggiunge costi agli acquisti e il listino resta invariato, il forecast deve rendere visibile la contrazione del margine. Se il costo del credito aumenta, deve quantificare l'effetto sugli interessi e sulla liquidità prima di confermare un investimento.
Passaggio generazionale: mantieni il budget come base comune per trasparenza e responsabilità. Il forecast consente alla nuova gestione di verificare quali ipotesi restano valide, evitando che il confronto tra generazioni si riduca a opinioni contrapposte.
Decisione corretta: separare i due strumenti protegge sia la valutazione della gestione sia la capacità di reagire ai segnali del mercato.
La Banca d'Italia segnala che nel 2025 le vendite delle imprese industriali e dei servizi privati non finanziari con almeno 20 addetti sono rimaste sostanzialmente stabili dopo la flessione del biennio precedente, come riportato dalla ricostruzione del quadro sulle imprese italiane. Per le aziende familiari, il dato rafforza la necessità di mantenere distinto il benchmark dalla previsione gestionale, soprattutto quando margini e processi formalizzati sono limitati.
Checklist per implementare budget e forecast in PMI
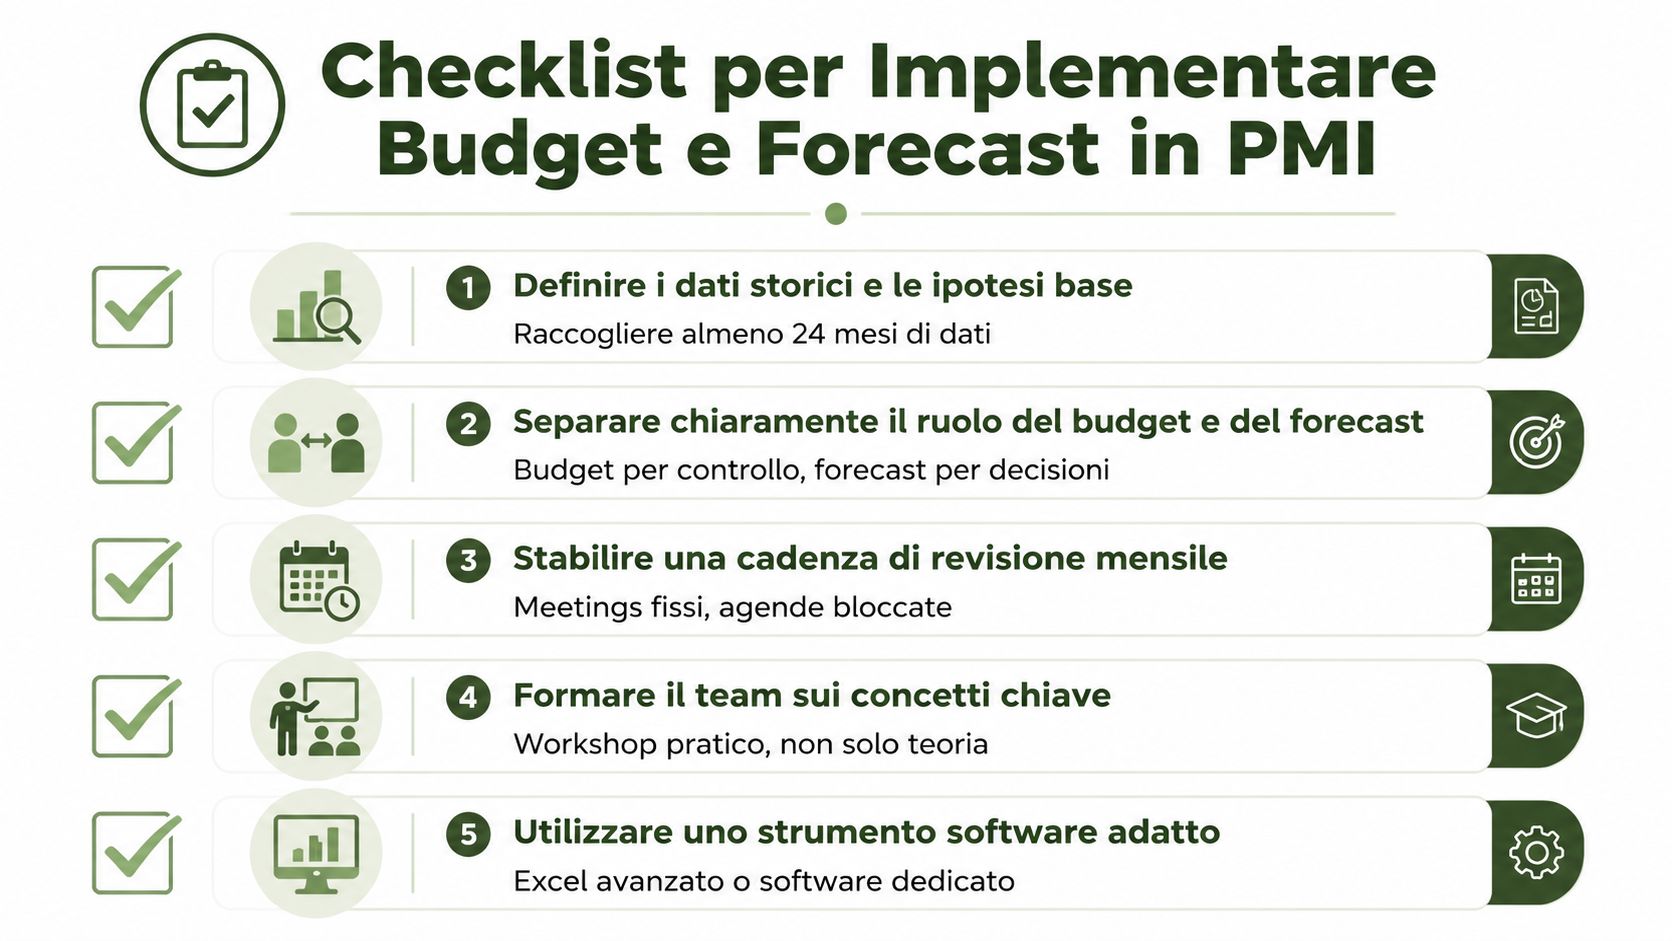
Per far funzionare budget e forecast serve un processo semplice, con responsabilità assegnate e scadenze rispettate. La tecnologia viene dopo.
- Assegna i responsabili: imprenditore, CFO o controller, sales manager e operations devono sapere quali dati producono, chi li valida e quali decisioni possono prendere.
- Documenta le ipotesi: registra prezzi, volumi, incassi, costi variabili, scorte, personale e investimenti. Se l'inflazione aumenta un acquisto da 100 a 110 euro, il forecast deve aggiornare margine e cassa, mentre il budget resta il riferimento per misurare lo scostamento.
- Tieni separati i documenti: congela il budget come benchmark di governance. Aggiorna il forecast con data, versione e motivazione.
- Fissa la riunione mensile: definisci agenda, partecipanti, responsabili e scadenze. Ogni variazione deve chiudersi con una decisione.
- Scegli lo strumento adeguato: Excel è sufficiente con pochi dati. Dashboard e software di pianificazione servono quando crescono reparti, prodotti e scenari.
- Misura l'esecuzione: controlla puntualità del reporting, scostamenti, errori previsionali e decisioni completate.
Costruisci il sistema per fasi: dati affidabili, revisione periodica, poi automazioni. Un forecast tardivo o privo di ipotesi tracciate non supporta le decisioni. Prospera Srl affianca imprenditori e CFO di PMI nell'impostazione di sistemi di pianificazione, controllo e revisione delle previsioni. Per un percorso operativo, visita Prospera Srl.