
Il consiglio più diffuso sull’accantonamento al fondo svalutazione crediti è anche quello più pericoloso: trattarlo come una pratica da delegare al commercialista per ridurre le imposte. Questa impostazione confonde il sintomo con la decisione. Il fondo non serve prima di tutto a pagare meno tasse, serve a dire se il fatturato trasformato in credito è davvero destinato a diventare cassa.
Una PMI può chiudere l'esercizio con un risultato economico positivo e, nello stesso tempo, trovarsi esposta a una crisi di liquidità. Succede quando il bilancio continua a mostrare crediti al valore nominale mentre la tesoreria aspetta incassi incerti, tardivi o parziali. L'accantonamento, se costruito con criteri concreti e aggiornati, diventa invece un segnale gestionale: indica quali clienti richiedono un recupero immediato, quali fidi devono essere rivisti e dove il capitale circolante sta assorbendo risorse.
Indice
- Il vero costo dei crediti non incassati
- Natura e regole civilistiche del fondo svalutazione
- Il perimetro fiscale e i limiti del TUIR
- Esempi numerici e scritture contabili
- Calibrare il fondo con i segnali di mercato attuali
- Dal bilancio alla gestione del rischio clienti
- Implementare una policy di svalutazione strutturata
Il vero costo dei crediti non incassati
Il costo di un credito deteriorato non coincide con la sola perdita contabile. Prima ancora della perdita definitiva, quel credito può bloccare liquidità, obbligare l'azienda a finanziare il cliente e spingere la direzione a concedere nuovo fido per difendere una relazione commerciale già fragile. Il problema nasce quando il management guarda il fatturato lordo e non il valore realisticamente incassabile.
Il bilancio può essere in utile e la cassa sotto pressione
Un cliente che paga in ritardo non è automaticamente insolvente. Ma un ritardo persistente, una contestazione che si prolunga, una promessa di pagamento non rispettata o un peggioramento evidente della sua situazione finanziaria cambiano il profilo del credito. Se l'amministrazione non registra tempestivamente questo deterioramento, il conto economico resta più favorevole di quanto dovrebbe e la tesoreria lavora su previsioni irrealistiche.
La lettura integrata delle voci di bilancio aiuta a collegare risultato economico, crediti commerciali e flussi di cassa. La domanda utile non è “quanto abbiamo fatturato?”, ma “quale parte di questo fatturato ha una probabilità concreta di trasformarsi in incasso, entro tempi compatibili con gli impegni aziendali?”.
Regola gestionale: ogni credito rilevante dovrebbe avere un responsabile, una scadenza di verifica e una decisione associata. Incassare, rinegoziare, sospendere le forniture o svalutare non sono attività separate dal bilancio.
Il fondo come primo allarme
L'accantonamento non risolve un problema commerciale già aperto. Lo rende visibile abbastanza presto da permettere un intervento. Una svalutazione coerente può indurre il CFO a bloccare l'aumento dell'esposizione, chiedere garanzie, modificare le condizioni di pagamento o attivare il recupero prima che il credito diventi definitivamente irrecuperabile.
Questa prospettiva cambia anche il rapporto tra amministrazione e vendite. Il commerciale non dovrebbe essere valutato solo sul fatturato acquisito, mentre la finanza gestisce a posteriori il rischio d'incasso. Le due funzioni devono condividere informazioni su qualità del cliente, concentrazione dell'esposizione, storico dei pagamenti e condizioni di rinnovo del fido.
Il fondo, quindi, non è un artificio per deprimere l'utile. È una misura della qualità del fatturato e della capacità dell'azienda di finanziare il proprio ciclo economico senza dipendere da incassi sempre più incerti.
Natura e regole civilistiche del fondo svalutazione
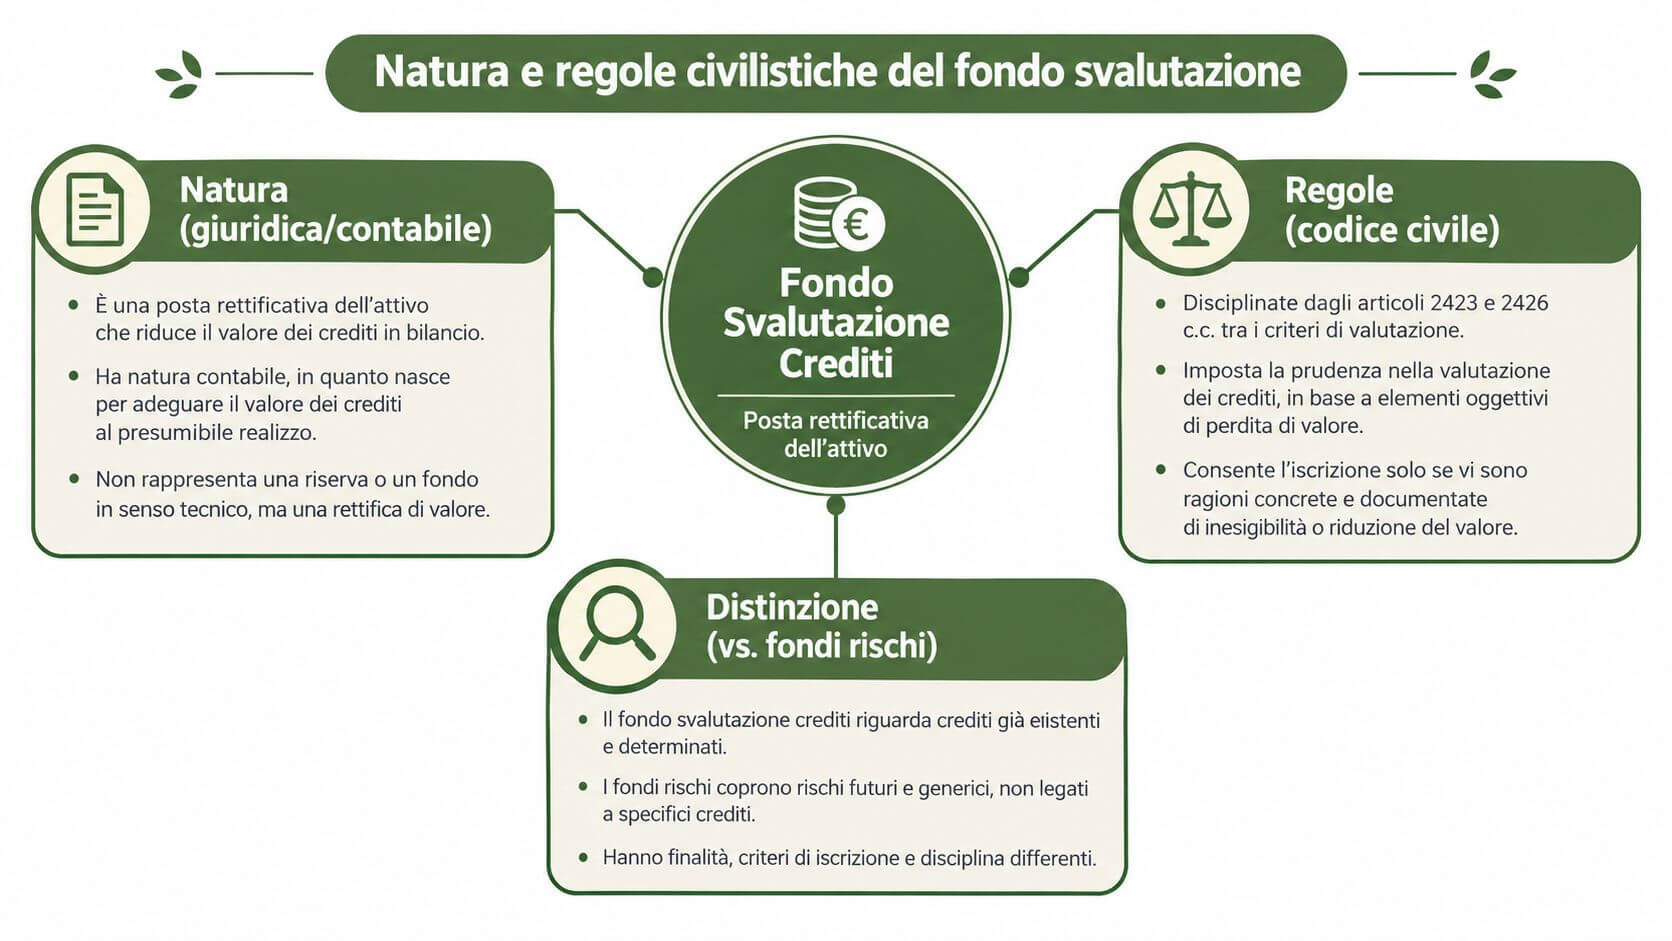
Nel bilancio civilistico italiano, il fondo svalutazione crediti è una posta rettificativa dell'attivo, non un fondo rischi generico. I crediti restano rappresentati nella loro evidenza originaria, ma il fondo ne riduce il valore contabile in funzione della perdita di valore ritenuta probabile.
La logica dell'OIC 15
L’OIC 15 sui crediti stabilisce che un credito deve essere svalutato nell'esercizio in cui diventa probabile la perdita di valore. Il principio richiede anche che il fondo accantonato alla fine dell'esercizio venga utilizzato negli esercizi successivi per coprire le perdite realizzate sui crediti.
La conseguenza operativa è chiara. L'impresa non deve aspettare la cancellazione definitiva del credito per riconoscere un rischio già emerso. La svalutazione prudenziale e la perdita definitiva sono fasi diverse:
- Svalutazione: il diritto all'incasso esiste ancora, ma il suo valore recuperabile è inferiore a quello originario.
- Perdita: il credito è diventato definitivamente irrecuperabile, o si verifica l'evento che ne consente la cancellazione secondo le regole applicabili.
- Utilizzo del fondo: la perdita realizzata viene coperta dal fondo già costituito, nei limiti della sua capienza.
Confondere questi momenti produce due errori opposti. Svalutare troppo tardi mantiene l'attivo sovrastimato. Cancellare troppo presto elimina un diritto ancora esistente e altera la rappresentazione del portafoglio.
Analisi analitica e stima forfettaria
Per i crediti singolarmente significativi o anomali, l'analisi analitica è la scelta più difendibile. La valutazione deve considerare la situazione specifica del debitore, la probabilità di recupero, i tempi previsti e l'effettiva possibilità di escutere garanzie come pegni, ipoteche o fideiussioni. Il metodo forfettario può essere utile per portafogli numerosi e frazionati, ma deve poggiare su classi omogenee e su una logica coerente con il rischio osservato.
La svalutazione confluisce nel conto economico alla voce B.10.d, con un effetto diretto sul risultato operativo. Per questo il CFO deve conservare una documentazione leggibile: elenco delle posizioni, criteri adottati, informazioni sul debitore, garanzie, storico degli incassi e motivazione della percentuale o dell'importo stimato. I principi contabili internazionali possono offrire ulteriori chiavi di confronto, ma non sostituiscono l'applicazione corretta dell'OIC 15 al bilancio civilistico italiano.
Il perimetro fiscale e i limiti del TUIR
La logica civilistica misura il rischio effettivo di mancato incasso. La logica fiscale applica invece limiti quantitativi. Questa differenza è il punto che molte PMI sottovalutano: una svalutazione necessaria per rappresentare correttamente il bilancio può non produrre un beneficio fiscale immediato nella stessa misura.
Due criteri, una sola gestione
L'articolo 106 del TUIR consente la deduzione annuale delle svalutazioni e degli accantonamenti al fondo crediti entro il limite dello 0,50% del valore nominale o di acquisizione dei crediti. La deduzione si arresta quando il fondo complessivo raggiunge il 5% del valore dei crediti risultanti in bilancio a fine esercizio, come sintetizzato nella disciplina dell'accantonamento fiscale).
Il limite fiscale non deve diventare un limite alla corretta valutazione civilistica. Se il rischio reale cresce più rapidamente della quota fiscalmente deducibile, l'azienda deve comunque rilevare la svalutazione necessaria. La parte non deducibile nell'immediato genera un disallineamento tra risultato civilistico e reddito imponibile, che va monitorato nella pianificazione fiscale.
| Aspetto | Principio Civilistico, OIC 15 | Normativa Fiscale, TUIR art. 106 |
|---|---|---|
| Obiettivo | Rappresentare il valore recuperabile del credito | Stabilire la quota deducibile dal reddito |
| Base della valutazione | Rischio effettivo di perdita e probabilità di incasso | Limiti quantitativi applicati al portafoglio |
| Metodo | Analitico per posizioni significative, forfettario per classi omogenee | Deduzione entro il limite annuo previsto |
| Tempistica | Nell'esercizio in cui la perdita di valore diventa probabile | Secondo le soglie fiscali applicabili |
| Fondo complessivo | Deve riflettere il rischio stimato | Non può superare la soglia fiscale prevista |
| Impatto | Rettifica dell'attivo e costo in B.10.d | Differenze temporanee e possibile beneficio rinviato |
Il controllo che spetta al CFO
A ogni chiusura, l'azienda dovrebbe confrontare tre valori distinti: fondo civilistico necessario, fondo fiscalmente riconosciuto e fondo già presente. Senza questo prospetto, il rischio è duplice. Da un lato si può rinviare una svalutazione corretta per paura dell'indeducibilità. Dall'altro si può presumere un beneficio fiscale che il tetto complessivo non consente più di ottenere.
Il controllo deve entrare nel calendario di chiusura, insieme alla riconciliazione tra mastrini, aging dei crediti e dichiarazione dei redditi. La fiscalità segue il bilancio, ma non lo sostituisce. La priorità resta rappresentare il rischio economico reale, poi gestire con precisione il momento del riconoscimento fiscale.
Esempi numerici e scritture contabili
La scrittura contabile è semplice. La parte difficile è decidere quale importo abbia una motivazione concreta e verificabile. Un modello operativo efficace parte dal portafoglio lordo, separa le posizioni anomale e applica la logica analitica ai crediti che possono alterare materialmente il risultato.
Un esempio senza automatismi
Si consideri un portafoglio composto da molti clienti ricorrenti e da una posizione concentrata verso un debitore che ha iniziato a pagare in modo irregolare. Per i crediti frazionati, l'azienda può raggruppare le posizioni con caratteristiche simili e stimare il rischio con un criterio forfettario documentato. Per la posizione concentrata, deve invece esaminare il singolo debitore, gli importi contestati, gli incassi recenti e le garanzie disponibili.
La logica di calcolo è:
Svalutazione analitica = valore del credito meno valore stimato di recupero
Il valore stimato di recupero deve riflettere ciò che l'impresa prevede realisticamente di incassare, considerando anche l'effetto delle garanzie. L'importo non è una percentuale scelta per abitudine. È una stima motivata dalla qualità della posizione e dalle informazioni disponibili alla data di bilancio.
Le scritture in partita doppia
Quando la valutazione determina un nuovo accantonamento, la scrittura tipica è:
- Dare: svalutazione crediti, voce B.10.d del conto economico.
- Avere: fondo svalutazione crediti, posta rettificativa dell'attivo.
La rilevazione riduce il risultato dell'esercizio e aumenta il fondo senza cancellare il credito dal patrimonio. Il credito resta esposto, mentre il suo valore netto risulta rettificato dal fondo.
Se in un esercizio successivo il credito diventa definitivamente irrecuperabile, la scrittura deve utilizzare il fondo già costituito:
- Dare: fondo svalutazione crediti, per la quota coperta.
- Dare: perdita su crediti, solo per l'eventuale eccedenza non coperta.
- Avere: credito verso il cliente, per l'importo eliminato.
L’approccio OIC 15 alle svalutazioni analitiche conferma perché le posizioni significative o anomale non vadano trattate con una percentuale indistinta. La stima analitica collega l'accantonamento alla probabilità reale di recupero e riduce il rischio di sovrastimare o sottostimare il fondo.
Il controllo prima della chiusura
Prima di registrare, l'amministrazione dovrebbe verificare che ogni posizione rilevante abbia una scheda con:
- Esposizione: importo del credito e anzianità della posizione.
- Evidenze: solleciti, accordi, contestazioni e informazioni sul debitore.
- Garanzie: natura, valore recuperabile e concreta possibilità di escussione.
- Decisione: recupero, rinegoziazione, sospensione del fido o svalutazione.
- Riconciliazione: fondo iniziale, nuovi accantonamenti, utilizzi e saldo finale.
Questa traccia rende la scrittura contabile conseguenza di una decisione gestionale, non un'aggiustatura di fine anno.
Calibrare il fondo con i segnali di mercato attuali
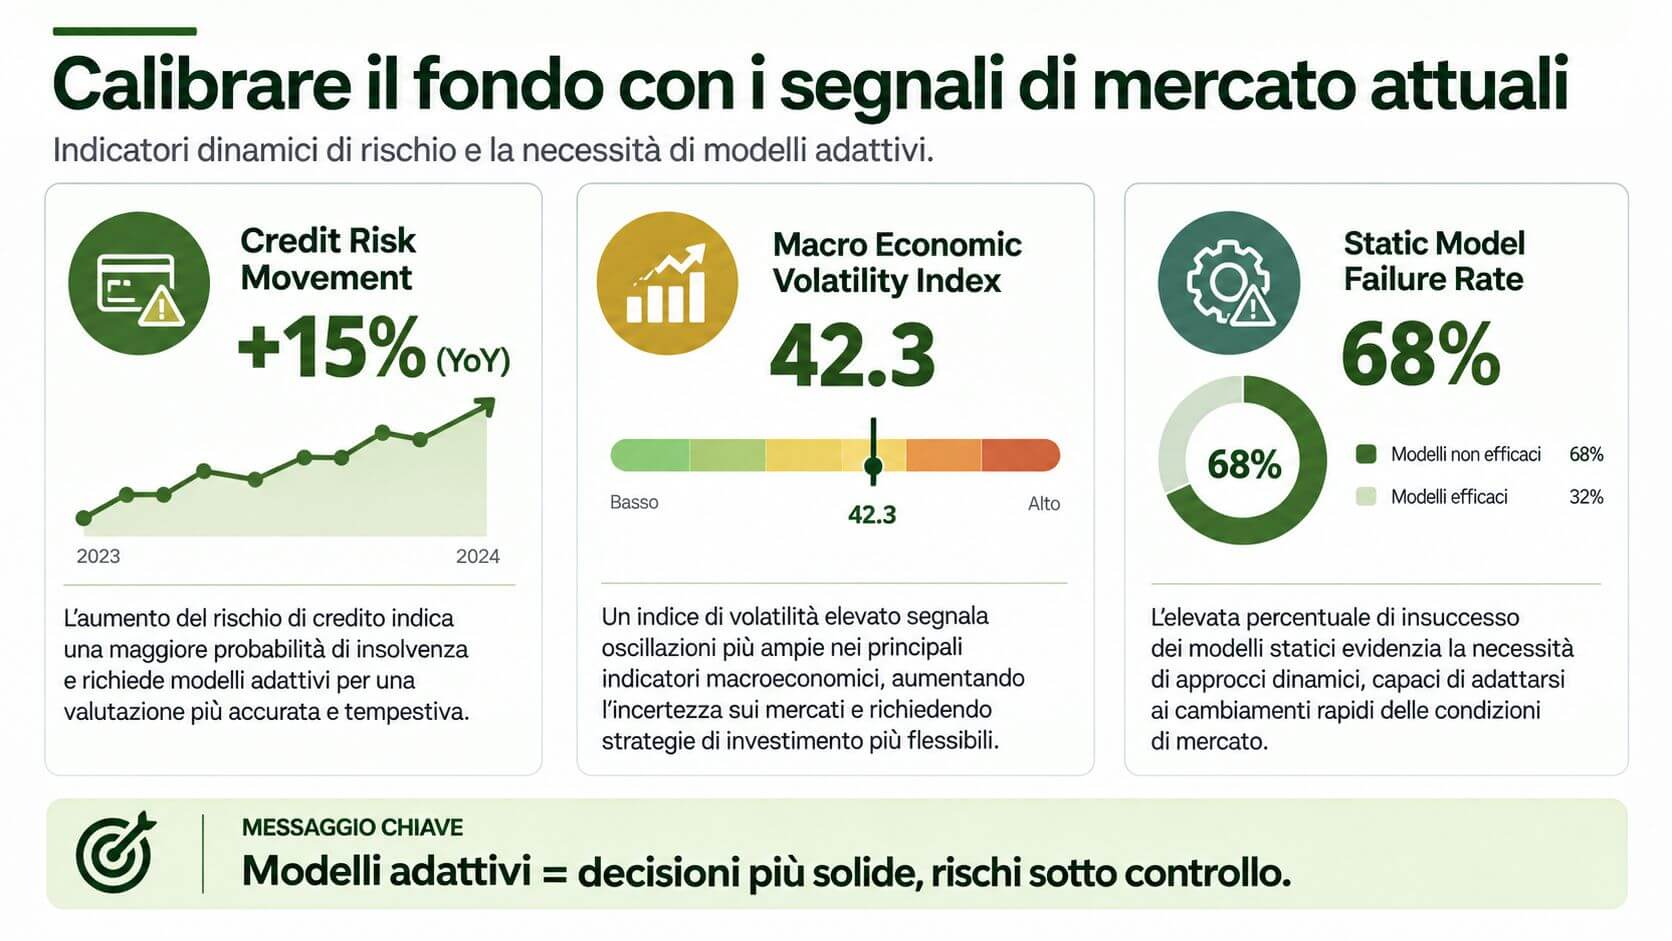
Una percentuale storica fissa non basta quando cambia la qualità del portafoglio clienti. Il rischio non si distribuisce in modo uniforme tra settori, filiere e modelli di business. L'azienda deve quindi usare i dati storici come base, non come risposta automatica.
Cosa indicano le proiezioni
L’Outlook ABI-Cerved 2026-28 prevede per le imprese tassi di deterioramento pari al 2,9% nel 2027 e al 2,8% nel 2028, rispetto al 2,6% nel 2025. Lo stesso documento indica uno stock di crediti deteriorati delle imprese pari a 49 miliardi di euro a fine 2025.
Questi dati non determinano automaticamente il fondo di una singola PMI. Non avrebbe senso applicare alla propria clientela un indicatore di sistema senza considerare settore, concentrazione, garanzie e comportamento di pagamento. Il loro valore è diverso: dimostrano che il contesto non è statico e che una politica basata soltanto sulle perdite passate può reagire troppo tardi.
Una segmentazione utile
La policy dovrebbe distinguere almeno tra:
- Clienti con comportamento stabile: posizioni regolari, esposizione coerente e assenza di segnali specifici.
- Clienti in ritardo temporaneo: ritardi da verificare, ma con comunicazione attiva e capacità di rientro documentata.
- Clienti con deterioramento strutturale: mancati accordi, esposizione crescente, difficoltà finanziarie o segnali di perdita di continuità.
- Filiere esposte: clienti legati a comparti o catene di subfornitura dove un problema di un operatore può propagarsi agli altri.
- Clienti export: posizioni da valutare considerando condizioni contrattuali, tempi di incasso e rischi specifici del mercato di riferimento.
Per ciascun cluster il CFO deve definire indicatori di revisione, non coefficienti immutabili. Un peggioramento dell'aging, la richiesta ripetuta di proroghe o l'aumento dell'esposizione non devono restare note commerciali isolate. Devono modificare la valutazione del rischio e, se necessario, il fondo.
Il modello forward-looking non significa prevedere il futuro con precisione. Significa aggiornare la stima quando cambiano le informazioni disponibili, rendendo il processo semplice, auditabile e coerente con le decisioni sul credito.
Dal bilancio alla gestione del rischio clienti
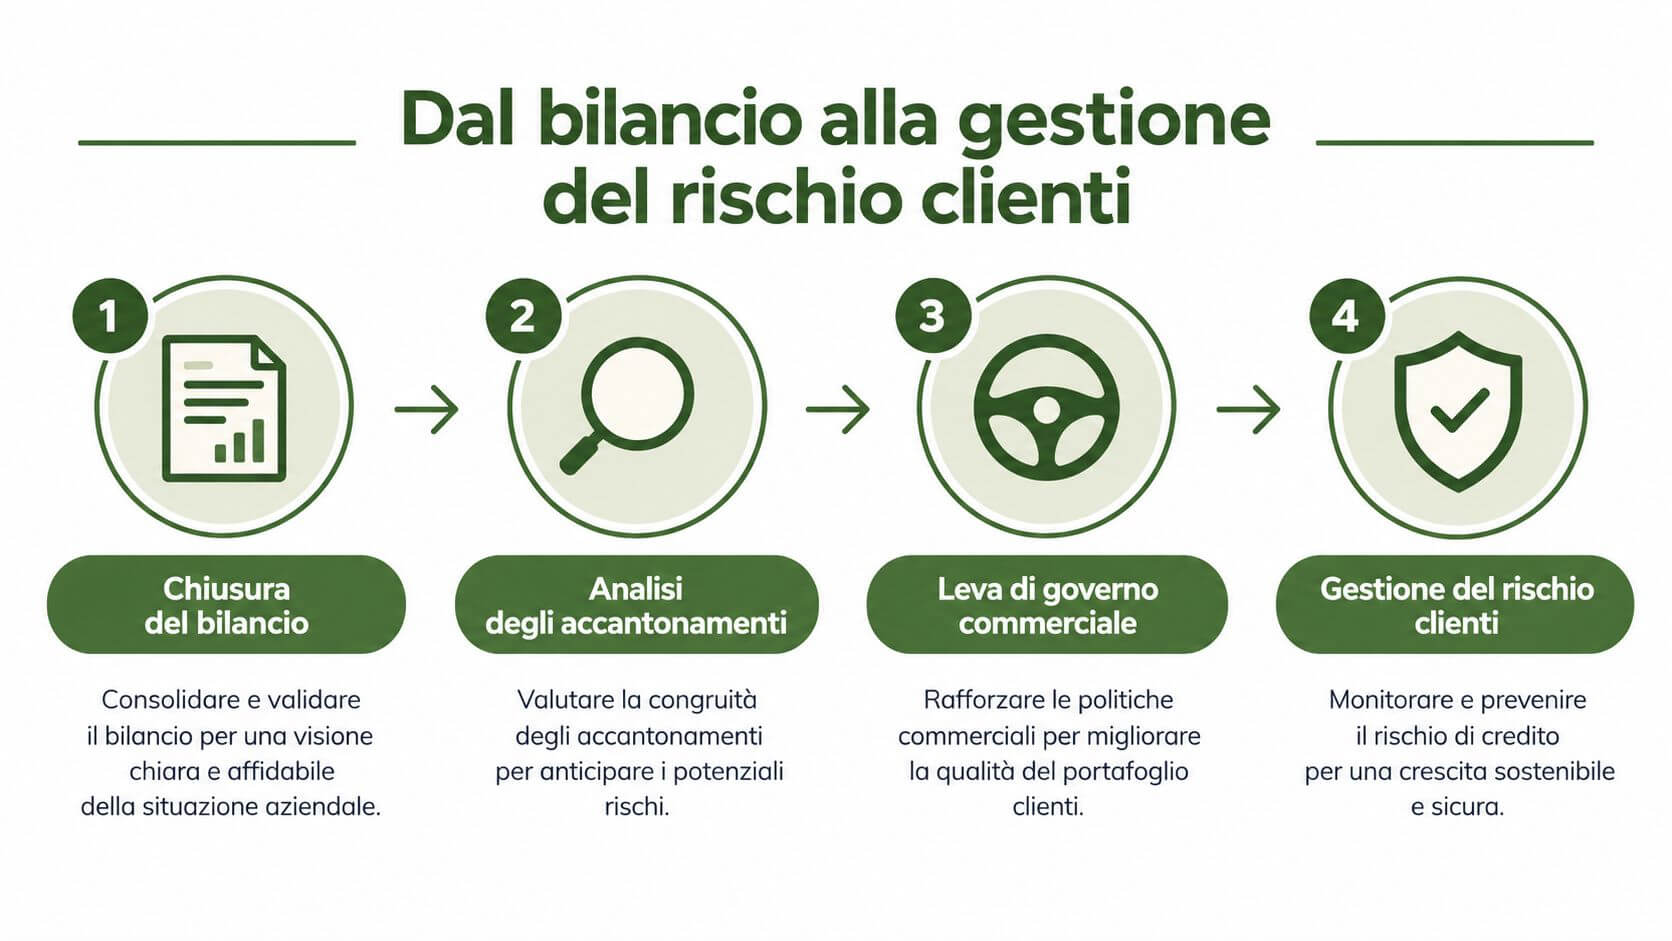
Il fondo diventa strategico quando smette di essere una registrazione di fine esercizio e alimenta le decisioni commerciali. Una posizione svalutata segnala che l'azienda sta finanziando un cliente con un capitale la cui restituzione è incerta. La direzione deve quindi decidere se quel finanziamento è ancora compatibile con margini, strategia e liquidità.
Quattro collegamenti operativi
Il primo collegamento è tra aging e valutazione. Un credito non va classificato solo in base ai giorni di ritardo. L'amministrazione deve chiedere se il ritardo è episodico, se il cliente comunica in modo credibile e se il piano di rientro è rispettato.
Il secondo riguarda il fido commerciale. Quando aumenta il rischio, il limite di esposizione deve essere ricalibrato. Continuare a fornire senza una decisione esplicita trasferisce il rischio contabile in una nuova vendita, aggravando il capitale circolante.
Il terzo unisce recupero e vendite. Il responsabile commerciale deve sapere quando una posizione entra in una fase di controllo speciale, mentre l'amministrazione deve ricevere informazioni su contestazioni, resi e accordi. Senza questo flusso, il fondo fotografa il passato ma non orienta l'azione.
Il quarto riguarda la tesoreria. Le previsioni di incasso devono distinguere gli importi probabili da quelli subordinati a un comportamento del cliente già problematico. Il controllo professionale del credito e la riduzione del DSO diventano così parte della gestione finanziaria, non un'attività separata affidata ai soli solleciti.
Un fondo prudente non è necessariamente un costo puro. Può anticipare una crisi di liquidità e ridurre la dipendenza da incassi tardivi quando le sue soglie sono collegate alla revisione del fido commerciale.
Ritardo temporaneo o rischio strutturale
La distinzione richiede una riunione periodica tra finance, vendite e direzione. Un ritardo temporaneo può richiedere un contatto mirato e una conferma della data di pagamento. Un rischio strutturale richiede invece una decisione più netta, come ridurre l'esposizione, chiedere garanzie, sospendere nuove forniture o avviare il recupero.
Il risultato non si misura soltanto nella correttezza del bilancio. Si misura nella capacità dell'azienda di evitare che una vendita apparentemente redditizia consumi liquidità e generi altro rischio.
Implementare una policy di svalutazione strutturata
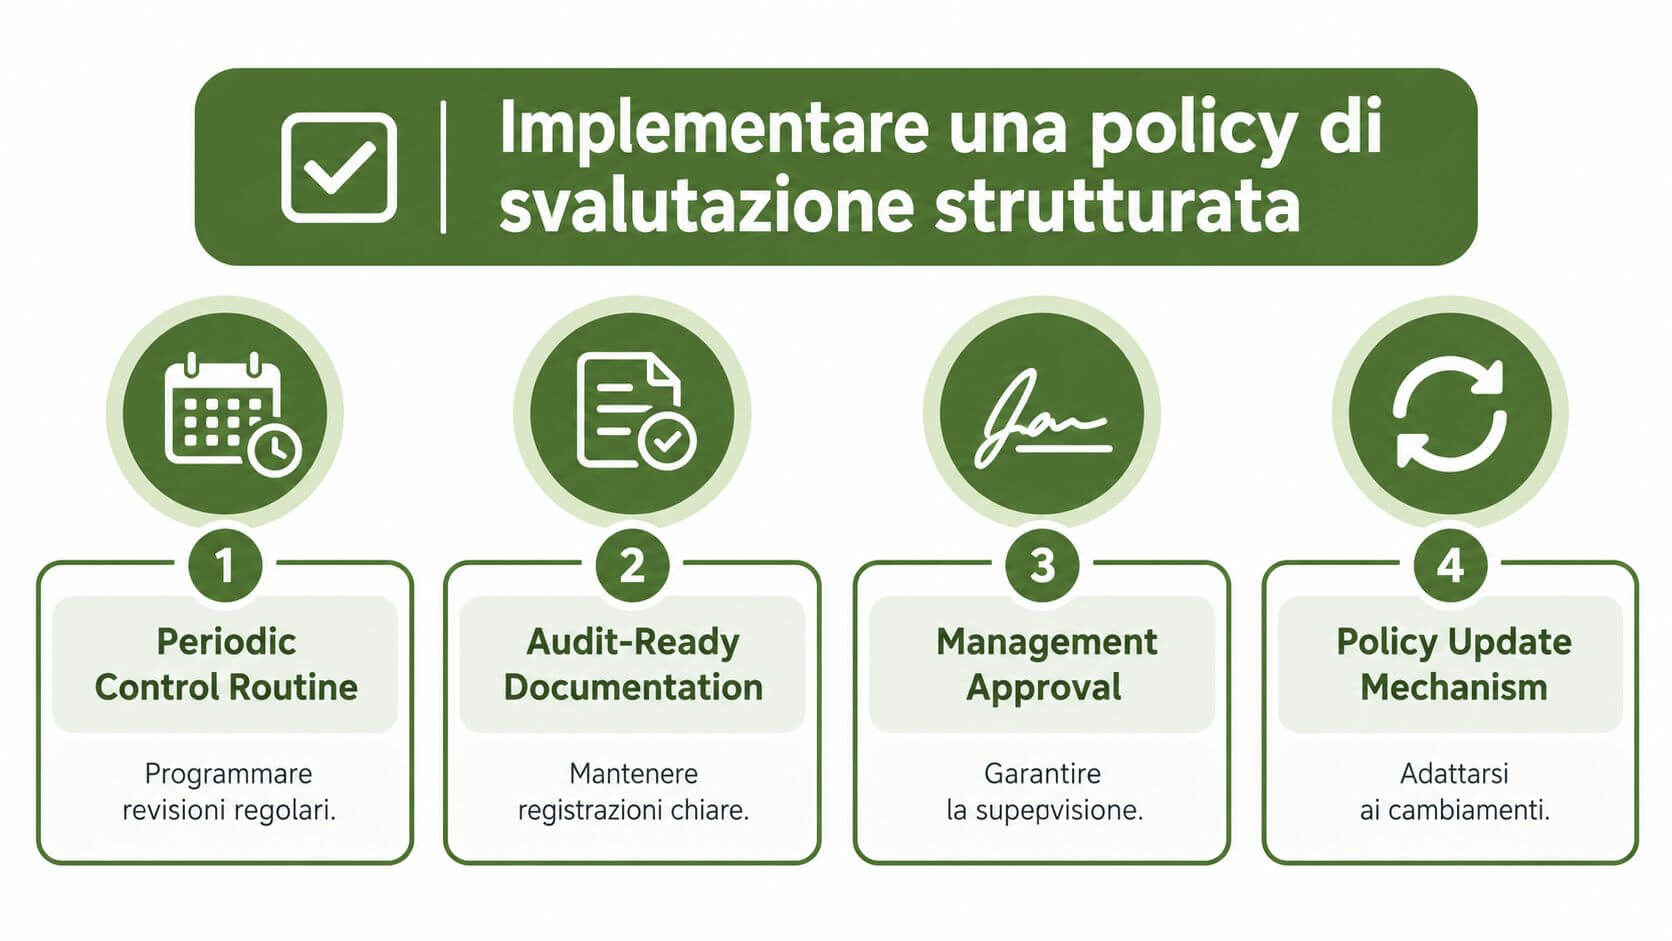
Una policy efficace non è un documento archiviato per la revisione. È una routine con responsabilità, dati e decisioni. Deve stabilire chi aggiorna il portafoglio, quali segnali fanno scattare l'analisi e come l'esito arriva al CFO, alla direzione commerciale e al consulente fiscale.
La routine minima
Impostate un processo con questi passaggi:
- Mappatura del portafoglio: separate clienti regolari, posizioni in ritardo, esposizioni concentrate e crediti assistiti da garanzie.
- Definizione dei trigger: stabilite quali eventi impongono una revisione, come mancati accordi, peggioramento dell'aging, contestazioni persistenti o richieste anomale di dilazione.
- Valutazione documentata: applicate l'analisi analitica alle posizioni rilevanti e una stima per classi omogenee al resto del portafoglio.
- Raccordo tra funzioni: fate validare le informazioni da amministrazione, vendite e tesoreria, evitando che il fondo dipenda da una sola fonte.
- Riconciliazione di chiusura: confrontate saldo iniziale, accantonamenti, utilizzi e posizioni ancora aperte, mantenendo separati dato civilistico e trattamento fiscale.
La policy va approvata dalla direzione e aggiornata quando cambiano portafoglio, mercati o modalità di vendita. Un foglio di calcolo può bastare per iniziare, purché contenga criteri chiari, storico delle decisioni e responsabilità assegnate. Il software non corregge una logica debole: prima viene il modello, poi lo strumento.
Il passaggio decisivo è smettere di chiedere al fondo soltanto “quanto possiamo dedurre?”. La domanda corretta è “quale parte dei crediti sta mettendo a rischio la nostra liquidità e quale decisione prendiamo oggi?”.
Prospera Srl supporta PMI e direzioni aziendali nella costruzione di processi data-driven per il controllo dei crediti, la gestione del capitale circolante e il raccordo tra amministrazione, vendite e strategia. Visita Prospera Srl per trasformare l'accantonamento fondo svalutazione crediti in una policy concreta, documentata e utile alle decisioni del management.