
Il fair value è il prezzo di uscita di un'attività o di trasferimento di una passività in una transazione ordinata tra operatori di mercato alla data di valutazione, secondo l'IFRS 13. In pratica, non indica quanto hai pagato un bene, ma quanto potresti ottenere oggi vendendolo, o quanto pagheresti per trasferire una passività, in condizioni normali di mercato.
Un imprenditore può trovarsi davanti a questo problema durante la chiusura del bilancio: la S.r.l. possiede un capannone acquistato anni fa, una partecipazione non quotata o uno strumento finanziario difficile da valorizzare. Il valore registrato in contabilità sembra chiaro, ma non risponde necessariamente alla domanda del revisore, della banca o di un potenziale acquirente: quanto vale oggi quell'attività secondo il mercato?
La risposta richiede metodo. Il fair value non è una cifra scelta dal management perché “sembra ragionevole”. È una stima costruita partendo da prezzi osservabili, transazioni comparabili o tecniche valutative documentate, con un livello di affidabilità che deve essere esplicitato.
Indice
- Cos'è il fair value in parole semplici
- Fair value, valore contabile e valore di realizzo a confronto
- I tre metodi per stimare il fair value in azienda
- Esempio numerico per una PMI italiana
- Checklist operativa per calcolare il fair value
- Errori comuni e livelli di affidabilità della stima
- Impatto su bilancio, M&A e reporting interno
- Cosa fare in pratica per partire con il piede giusto
Cos'è il fair value in parole semplici
Marco, titolare di una PMI manifatturiera, deve preparare il bilancio e discutere con la banca il valore del patrimonio aziendale. Nell'attivo compare un immobile acquistato molti anni prima. Il valore contabile è disponibile, ma Marco sa che il quartiere industriale è cambiato, l'edificio è stato ammodernato e i prezzi delle proprietà simili non coincidono più con quelli del passato.
Il fair value serve a stimare il prezzo corrente dell'attività in una vendita ordinaria. L'IFRS 13 lo definisce come l’exit price, cioè il prezzo che si percepirebbe per vendere un'attività o si pagherebbe per trasferire una passività in una transazione regolare tra operatori di mercato alla data di valutazione. La definizione e il percorso di adozione del principio nel contesto italiano sono ricostruiti anche nella voce dedicata di Treccani sul fair value.
La traduzione operativa per un CFO
Per un responsabile amministrativo, il concetto può essere tradotto così:
- Non guardare solo al prezzo storico, perché il fair value riflette le condizioni correnti.
- Non chiederti quanto vale l'attività per la tua azienda, ma quale prezzo riconoscerebbero operatori di mercato indipendenti in una transazione ordinata.
La prospettiva è quindi quella del mercato, non quella del singolo azionista. Un imprenditore può attribuire un valore speciale a un immobile perché si trova vicino allo stabilimento o perché consente di conservare il controllo della filiera. Questi vantaggi personali non entrano automaticamente nel fair value.
Perché conta anche fuori dai bilanci IFRS
Il fair value è diventato centrale in Italia con l'adozione degli IFRS, in particolare con l'IFRS 13, pubblicato nel 2011 e applicato dal 2013, come documentato nella ricostruzione del fair value nei bilanci italiani. Anche quando una PMI lavora con criteri OIC o prepara un reporting gestionale, la logica resta utile: separare il valore storico, il valore recuperabile e una stima aderente al mercato.
Il fair value, quindi, non è soltanto una voce tecnica. Aiuta il management a capire se un asset è ancora rappresentato correttamente, quali ipotesi sostengono una valutazione e quanto margine di giudizio rimane quando il prezzo non è direttamente osservabile.
Fair value, valore contabile e valore di realizzo a confronto
La confusione nasce perché i tre valori possono riferirsi allo stesso bene, ma rispondono a domande diverse. Un capannone può avere un valore contabile basso, un fair value più elevato e un valore di realizzo differente ancora, soprattutto se la vendita fosse urgente o comportasse costi specifici.
| Criterio | Definizione operativa | Quando si usa | Limite principale |
|---|---|---|---|
| Fair value | Prezzo ottenibile dalla vendita di un'attività o necessario per trasferire una passività in una transazione ordinata tra operatori di mercato | Bilanci e disclosure che richiedono una misura coerente con le condizioni correnti di mercato, valutazioni finanziarie e analisi straordinarie | Può dipendere da modelli e assunzioni quando mancano prezzi osservabili |
| Valore contabile | Importo registrato nei libri contabili dopo rilevazioni, ammortamenti, svalutazioni e altre rettifiche | Bilancio e controllo della movimentazione contabile degli asset | Riflette la storia contabile, non necessariamente il prezzo corrente di mercato |
| Valore di realizzo | Somma che l'azienda stima di incassare liquidando o vendendo l'attività, tenendo conto delle condizioni concrete di realizzo | Analisi di recuperabilità, dismissioni, gestione del capitale circolante o scenari di uscita | Può riflettere una vendita specifica dell'azienda, non una transazione ordinaria tra operatori di mercato |
Il valore contabile è quindi un punto di partenza, non una risposta universale. Se un'azienda ha acquistato un immobile molti anni prima, ammortamenti e registrazioni storiche possono produrre un importo molto distante dai prezzi correnti. Usarlo in una trattativa M&A o nella valutazione di una partecipazione può distorcere la lettura del patrimonio.
Il valore di realizzo risponde invece a una domanda più concreta: quanto incasserebbe davvero l'impresa se vendesse l'attività, considerando tempi, costi e condizioni della dismissione? Il fair value richiede una prospettiva diversa e più standardizzata.
Per gli OIC, l'OIC 9 sulle svalutazioni per perdite durevoli richiama una logica basata sul prezzo ottenibile in una transazione ordinaria tra operatori di mercato e sull'uso delle migliori informazioni disponibili quando manca un mercato attivo. In chiusura di bilancio, il revisore vorrà capire non solo quale cifra è stata scelta, ma quale criterio la sostiene e quali dati sono stati utilizzati. Per orientarsi tra le principali voci di bilancio, conviene mantenere separati questi tre concetti fin dall'analisi iniziale.
I tre metodi per stimare il fair value in azienda
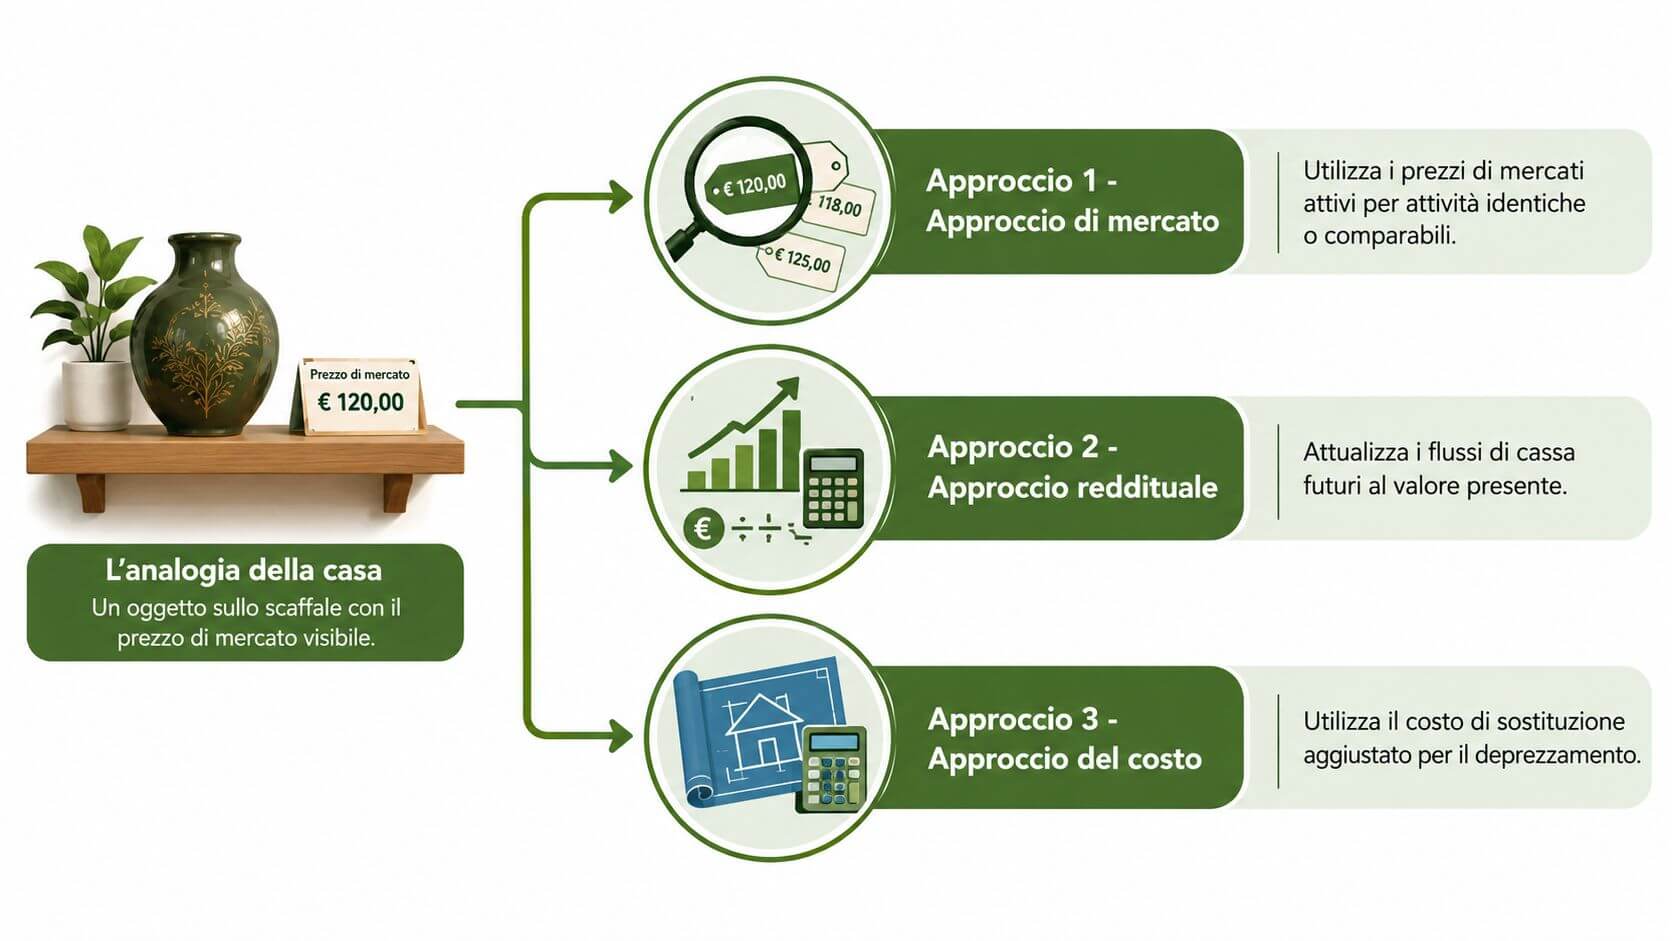
Stimare un appartamento senza un comparabile recente è simile a valutare una partecipazione non quotata. Prima si cercano vendite di immobili simili, poi si osservano i redditi che l'appartamento può generare e, infine, si considera quanto costerebbe ricostruirlo. In azienda, gli stessi ragionamenti prendono il nome di approccio di mercato, approccio di reddito e approccio del costo.
Approccio di mercato
Si parte da prezzi quotati, transazioni recenti o multipli di imprese comparabili. L'analista seleziona attività con caratteristiche simili e applica rettifiche per dimensione, posizione, redditività, liquidità e condizioni dell'asset.
È l'approccio più intuitivo, ma funziona solo se i comparabili sono davvero confrontabili. Un capannone in una zona logistica non è automaticamente paragonabile a uno collocato in un'area meno accessibile. Lo stesso vale per una partecipazione in una PMI con una struttura finanziaria diversa da quella dei comparabili.
Approccio di reddito
L'attività vale in funzione dei flussi economici che può generare. Nel DCF, o discounted cash flow, i flussi di cassa futuri vengono stimati e attualizzati a oggi usando un tasso che incorpora rischio e rendimento richiesto. Altri strumenti comprendono la capitalizzazione dei flussi e il dividend discount model.
L'output dipende soprattutto dalle ipotesi: crescita, margini, investimenti, capitale circolante, durata del piano e tasso di attualizzazione. Per questo il modello deve accompagnare la spiegazione delle assunzioni, non sostituirla.
Approccio del costo
Si stima quanto costerebbe riprodurre o sostituire l'attività, correggendo il risultato per usura, obsolescenza e perdita di utilità. È utile per beni specializzati, impianti e attrezzature per i quali mancano transazioni comparabili e non è semplice prevedere flussi autonomi.
La scelta del metodo va collegata alla natura dell'attività, alla finalità della valutazione e alla qualità dei dati disponibili. L’approfondimento sulla valutazione d'azienda può aiutare a inquadrare il rapporto tra metodo, obiettivi e informazioni gestionali.
Regola pratica: più il prezzo è osservabile, meno la stima dipende dal giudizio interno. Quando gli input diventano meno osservabili, la documentazione deve diventare più completa.
La gerarchia IFRS 13 distingue infatti tra livello 1, con prezzi quotati di attività o passività identiche, livello 2, con dati osservabili ma non direttamente quotati, e livello 3, con input non osservabili e modelli valutativi. La classificazione deve comparire nella documentazione e, quando necessario, nella nota integrativa.
Esempio numerico per una PMI italiana
Gli esempi seguenti sono didattici e ipotetici. Servono a mostrare il procedimento, non rappresentano una perizia né una valutazione reale di una società o di un immobile.
Un capannone valutato con l'approccio di mercato
Una S.r.l. manifatturiera analizza un capannone di proprietà. Il controller raccoglie tre comparabili recenti e calcola un valore medio di 1.450 euro al metro quadrato. Il dato non viene applicato in modo automatico: l'immobile deve essere confrontato per posizione, stato manutentivo, accessibilità, dotazioni e potenziale di utilizzo.
Dopo le rettifiche per le differenze rilevate, il valore stimato del capannone arriva a 2,1 milioni di euro. Il calcolo sintetico è quindi:
- individuazione dei comparabili;
- determinazione del valore medio unitario;
- applicazione delle rettifiche;
- verifica del risultato rispetto a eventuali offerte, perizie e informazioni locali.
Il punto critico non è soltanto il valore finale. Il fascicolo deve spiegare perché i tre comparabili sono pertinenti e come ogni rettifica ha influenzato il risultato. Se la posizione è migliore, il valore può essere rettificato verso l'alto; se lo stato manutentivo è peggiore, la correzione va nella direzione opposta.
Una partecipazione valutata con il reddito
La stessa PMI possiede il 30% di una start-up tecnologica. Il piano prevede flussi di cassa positivi dal terzo anno. Il controller prepara un DCF con WACC del 9,5%, un terminal value con crescita dell'1,5% e una stima finale della partecipazione pari a 380.000 euro.
Il procedimento comprende:
- previsione dei flussi di cassa della start-up;
- attualizzazione dei flussi al WACC scelto;
- calcolo del valore terminale;
- determinazione del valore dell'equity;
- attribuzione della quota del 30%.
Qui le ipotesi più sensibili sono il momento in cui arrivano i flussi positivi, il WACC, la crescita terminale e la capacità della start-up di trasformare il piano in risultati. La nota integrativa dovrebbe descrivere il metodo, indicare gli input principali e chiarire che il risultato dipende da dati non direttamente osservabili.
| Voce | Capannone, mercato | Partecipazione, reddito |
|---|---|---|
| Attività | Immobile industriale | Quota del 30% in una start-up |
| Metodo | Comparabili e rettifiche | Flussi di cassa attualizzati |
| Input principali | Prezzo medio unitario, posizione, stato | Flussi futuri, WACC, crescita terminale |
| Risultato didattico | 2,1 milioni di euro | 380.000 euro |
| Rischio di stima | Comparabilità dei beni | Incertezza del piano e degli input |
Il controller non dovrebbe presentare questi importi come verità isolate. Deve mostrare da quali dati derivano, quali assunzioni sono più fragili e come cambierebbe il risultato in scenari ragionevoli.
Checklist operativa per calcolare il fair value
Una valutazione difendibile nasce da una sequenza ordinata. La checklist seguente è pensata per la chiusura del bilancio, una due diligence o un confronto con la banca.
- Identifica l'attività o la passività. Descrivi natura, diritti, vincoli, stato, ubicazione e finalità della valutazione.
- Verifica il mercato attivo. Cerca prezzi quotati per attività o passività identiche e controlla data, attendibilità e condizioni della fonte.
- Definisci la data di valutazione. Il fair value si riferisce alle condizioni esistenti in quella data, non a un valore astratto e permanente.
- Scegli l'approccio. Usa mercato, reddito o costo in funzione del bene e degli input disponibili.
- Raccogli dati verificabili. Conserva comparabili, contratti, bilanci, business plan, perizie, listini e informazioni sulle transazioni.
- Applica le rettifiche. Considera differenze di dimensione, liquidità, posizione, qualità, stato manutentivo e diritti incorporati.
- Classifica il risultato. Indica se la stima appartiene al livello 1, 2 o 3 della gerarchia degli input.
- Documenta metodo e assunzioni. Spiega formule, fonti, responsabilità, controlli e motivi per cui hai escluso metodi alternativi.
- Valida il risultato. Confrontalo con indicatori di mercato, risultati effettivi, offerte disponibili e precedenti valutazioni, aggiornandolo quando cambiano le condizioni.
La revisione almeno annuale è una buona pratica di governance, ma non basta aspettare la chiusura dell'esercizio se accade un evento che modifica in modo rilevante mercato, risultati, struttura finanziaria o prospettive dell'attività.
Errori comuni e livelli di affidabilità della stima
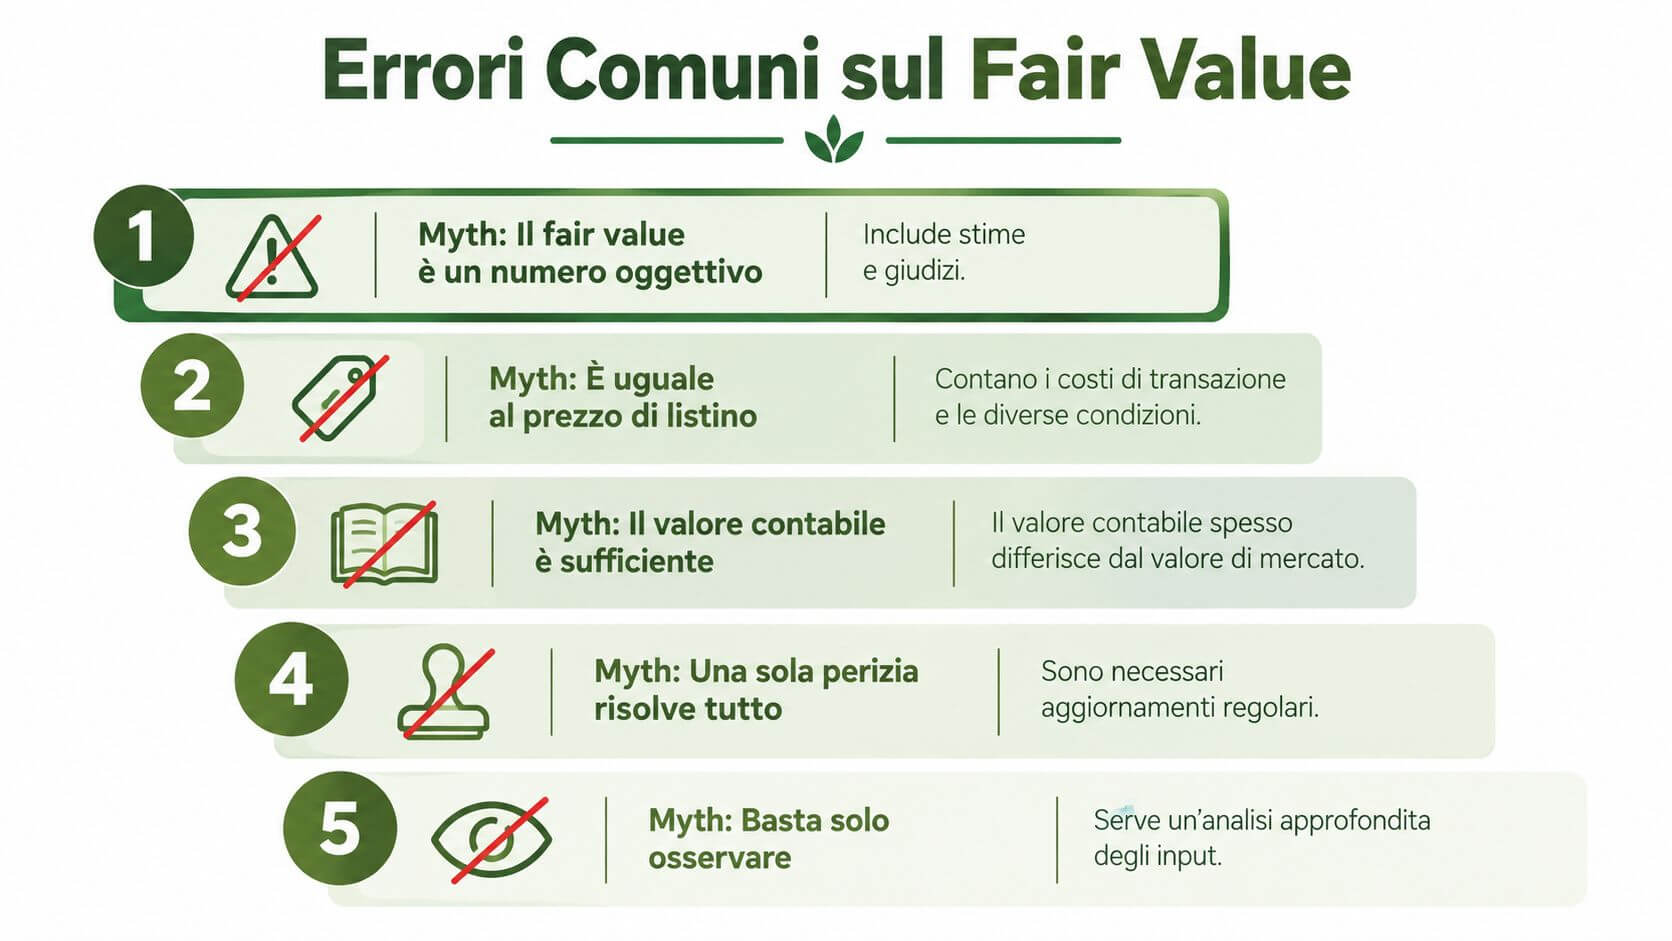
Il fair value non è un numero oggettivo che esiste indipendentemente dal metodo. Anche quando il calcolo appare preciso, il risultato può incorporare scelte su comparabili, flussi futuri, tassi, liquidità e condizioni di vendita.
Cinque convinzioni da correggere
- “Il fair value è il numero vero.” È una stima basata sulle informazioni disponibili alla data di valutazione.
- “Coincide con il prezzo di listino.” Un listino può non riflettere condizioni, diritti, tempi o caratteristiche della transazione ordinaria.
- “Il valore contabile è sufficiente.” La contabilità registra la storia dell'attività, mentre il mercato guarda alle condizioni correnti.
- “Una perizia risolve ogni problema.” Una perizia è utile solo se il perimetro, i dati e le assunzioni sono aggiornati e coerenti con la finalità.
- “Basta applicare una formula.” Il modello produce un risultato, ma il management deve governare input, sensibilità e documentazione.
Cosa comunica la gerarchia
Il livello 1 utilizza prezzi quotati su mercati attivi per attività o passività identiche. È il riferimento più diretto perché riduce la necessità di assunzioni interne.
Il livello 2 usa input osservabili, ma non necessariamente un prezzo quotato identico. Possono servire dati di strumenti simili, curve, tassi o transazioni comparabili, con rettifiche motivate.
Il livello 3 ricorre a input non osservabili e a modelli interni. È il livello che richiede più giudizio e più controlli, perché il revisore, la banca e l'acquirente potenziale devono capire quanto il risultato dipenda dalle ipotesi del management. La documentazione di Banca d'Italia sulla gerarchia degli input evidenzia l'importanza della corretta classificazione nelle valutazioni ricorrenti.
Nelle PMI, partecipazioni non quotate, immobili speciali e passività complesse possono ricadere nel livello 3. Questo non significa che la stima sia inutilizzabile. Significa che la sua affidabilità va governata attraverso fonti, controlli, sensitività e spiegazioni.
Impatto su bilancio, M&A e reporting interno
Il fair value non resta confinato nel foglio di calcolo. Una variazione di valore può influenzare il bilancio, la lettura del patrimonio, una trattativa con un acquirente e il modo in cui il management misura la performance.
| Area | Effetto principale | Documento coinvolto | Soggetto che governa la stima |
|---|---|---|---|
| Bilancio | Rappresentazione aggiornata di attività, passività e relative variazioni | Bilancio, nota integrativa, carte di lavoro | CFO, amministrazione e revisore |
| M&A | Base di confronto per prezzo, attività trasferite, rischi e rettifiche | Due diligence, report di valutazione, accordi | CFO, advisor e acquirente |
| Reporting interno | Lettura economica e patrimoniale più vicina alle decisioni gestionali | Piano industriale, dashboard, budget | Direzione, controller e imprenditore |
Bilancio e controllo patrimoniale
Una PMI familiare può aver investito nell'ammodernamento di un capannone. Il valore contabile potrebbe non raccontare pienamente la funzionalità attuale dell'immobile, mentre una stima di mercato può richiedere comparabili e rettifiche. Il management deve però distinguere l'utilità gestionale della valutazione dalle regole contabili applicabili alla specifica posta.
La stima può inoltre interagire con ammortamenti, impairment test, patrimonio netto e informazioni integrative. Ogni effetto deve essere verificato con il criterio contabile pertinente, senza trasformare automaticamente il fair value in una rivalutazione libera.
M&A e differenze rispetto al prezzo negoziato
Il prezzo di un'acquisizione può divergere dal fair value. Un compratore può attribuire valore a sinergie commerciali, economie operative o controllo, mentre il fair value considera la prospettiva degli operatori di mercato e le condizioni della transazione ordinaria.
Durante la due diligence, il punto non è eliminare ogni differenza, ma riconciliare le ragioni. Un report solido separa valore dell'attività, debito, liquidità, diritti particolari, rischi e benefici specifici dell'acquirente.
Reporting interno
Nel reporting, il fair value può migliorare il monitoraggio di partecipazioni, immobili e strumenti finanziari. Non dovrebbe però diventare un KPI isolato: se il valore deriva da input di livello 3, il controller deve affiancarlo con indicatori di realizzazione, sensitività e stato delle ipotesi.
Per il quadro più ampio dei principi internazionali contabili, il management dovrebbe coinvolgere presto amministrazione, controllo di gestione, revisore e consulente valutatore. La qualità dipende dall'allineamento tra finalità, dati e responsabilità.
Cosa fare in pratica per partire con il piede giusto
La prima settimana di lavoro non deve produrre subito una cifra. Deve costruire il fascicolo che renderà quella cifra comprensibile e verificabile.
Raccolta documentale. Prepara situazioni contabili, dettaglio dell'asset, contratti, perizie precedenti, transazioni comparabili, dati di mercato, business plan aggiornato e informazioni su debito, vincoli e diritti. Archivia ogni documento con data, fonte e relazione con l'attività valutata.
Scelta del metodo. Se esistono prezzi attendibili o comparabili omogenei, l'approccio di mercato è un candidato naturale. Se l'attività genera flussi autonomi e il piano è sostenibile, considera il reddito. Se il bene è specializzato o non produce flussi separabili, valuta il costo. L'assenza di dati non autorizza a scegliere il metodo più conveniente per ottenere il risultato desiderato.
Validazione. Confronta la stima con indicatori esterni, chiedi a un secondo responsabile di rileggere le assunzioni e prepara una sintesi per revisore e banca. Un advisor esterno è opportuno per perizie immobiliari, partecipazioni complesse, operazioni straordinarie e giudizi di congruità, soprattutto quando la valutazione dipende da input non osservabili.
Un calendario realistico può prevedere 5 giorni per la raccolta dei dati, 2-3 giorni per il calcolo e 1 giorno per il confronto tra CFO, revisore e consulente. Sono tempi organizzativi indicativi, non una regola contabile: la complessità dell'asset può richiedere un lavoro più esteso.
Prospera Srl supporta imprenditori e CFO nella raccolta dei dati, nella lettura dei numeri e nella costruzione di processi decisionali più solidi per valutazioni, reporting e pianificazione. Visita Prospera Srl per capire come impostare un percorso operativo adatto alla tua PMI.