
Il listino sembra sano: il prezzo copre il costo d'acquisto, il commerciale applica un ricarico interessante e il margine medio appare sufficiente. Poi arrivano trasporto, imballaggio, provvigioni, sconti, resi e assistenza. A fine periodo, l'azienda scopre che alcuni prodotti vendono molto ma contribuiscono poco, mentre alcune commesse considerate redditizie consumano risorse senza ripagare il servizio.
Il calcolo del margine commerciale serve proprio a evitare questa lettura incompleta. La formula di base è semplice, ma diventa utile solo quando i dati sono puliti, il prezzo è considerato al netto dell'IVA e il costo riflette davvero ciò che serve per vendere. Il punto non è ottenere una percentuale elegante, ma capire quanto rimane per coprire i costi indiretti e sostenere il risultato aziendale.
Indice
- Cos'è il margine commerciale e perché confonderlo con il ricarico costa caro
- La formula del margine commerciale e come si distingue dal ricarico
- Come calcolare il margine commerciale passo-passo con un esempio numerico
- Casi pratici B2B e PMI, sconti, resi e costi accessori che cambiano tutto
- KPI di pricing e controllo da affiancare al margine commerciale
- Errori comuni e checklist operativa per la pianificazione commerciale
Cos'è il margine commerciale e perché confonderlo con il ricarico costa caro
Il margine commerciale misura la differenza tra il ricavo della vendita e il costo diretto del prodotto acquistato o realizzato. Può essere espresso in valore assoluto oppure in percentuale sul prezzo di vendita. In Italia, la formula di riferimento utilizza prezzo di vendita e costo di acquisto al netto dell'IVA, come illustrato nella guida sul margine commerciale, il suo calcolo e il suo utilizzo.
Il margine percentuale indica quindi quale parte del prezzo rimane dopo aver sostenuto il costo diretto. Non coincide con l'utile netto, non è l'EBITDA e non comprende automaticamente affitto, personale amministrativo, marketing, oneri finanziari o imposte. È una misura della redditività commerciale della vendita, non della redditività complessiva dell'impresa.
Regola pratica: un margine commerciale positivo non dimostra che l'azienda stia guadagnando. Dimostra soltanto che il prezzo supera il costo incluso nel calcolo.
La confusione più costosa riguarda il ricarico. Il margine si calcola sul prezzo di vendita, mentre il ricarico si calcola sul costo. Lo stesso differenziale in euro produce così due percentuali diverse. La distinzione è coerente con la terminologia economica italiana, dove il margine di contribuzione commerciale mette in relazione ricavi e costi variabili commerciali, come chiarisce la definizione di margine nel Dizionario di Economia e Finanza Treccani.
Il confronto che va fatto prima di approvare un listino
| Voce | Margine commerciale | Ricarico (markup) |
|---|---|---|
| Base di calcolo | Prezzo di vendita | Costo di acquisto |
| Domanda a cui risponde | Quanto del prezzo rimane dopo il costo? | Quanto aggiungo al costo? |
| Formula | (Prezzo − Costo) / Prezzo × 100 | (Prezzo − Costo) / Costo × 100 |
| Uso principale | Analisi della redditività della vendita | Costruzione del prezzo |
| Rischio tipico | Ignorare costi successivi alla vendita | Sopravvalutare la marginalità |
Un listino costruito solo sul ricarico può sembrare efficace e produrre comunque un conto economico debole. Il controllo deve partire dalla definizione condivisa delle voci, dalla separazione tra costo diretto e costo indiretto e da una lettura per prodotto, cliente e canale. Senza questa disciplina, la percentuale media di portafoglio nasconde facilmente referenze che distruggono valore.
La formula del margine commerciale e come si distingue dal ricarico
La formula canonica del margine commerciale percentuale è:
Margine % = [(Prezzo di vendita netto IVA − Costo di acquisto netto IVA) / Prezzo di vendita netto IVA] × 100
In forma assoluta, il margine è la differenza tra prezzo e costo. Nel calcolo aggregato periodico, si confrontano le vendite totali al netto dell'IVA con il costo delle merci vendute, secondo la logica descritta nella guida tecnica sul calcolatore del margine e del markup.
Il denominatore è il punto decisivo. Per il ricarico, la formula diventa:
Ricarico % = [(Prezzo di vendita netto IVA − Costo di acquisto netto IVA) / Costo di acquisto netto IVA] × 100
Con un costo di 100 euro e un ricarico del 50%, il prezzo di vendita è 150 euro. Il differenziale è quindi 50 euro, ma il margine non è del 50%: è 33,3%, perché quei 50 euro rappresentano un terzo del prezzo finale. La relazione tra le due percentuali non è un dettaglio contabile. Cambia il modo in cui si confrontano listini, sconti e obiettivi commerciali.
La conversione che evita errori nei listini
| Ricarico su costo (%) | Prezzo (Costo=100) | Margine sul prezzo (%) |
|---|---|---|
| 10% | 110 | 9,1% |
| 20% | 120 | 16,7% |
| 30% | 130 | 23,1% |
| 40% | 140 | 28,6% |
| 50% | 150 | 33,3% |
| 60% | 160 | 37,5% |
| 70% | 170 | 41,2% |
| 80% | 180 | 44,4% |
| 90% | 190 | 47,4% |
| 100% | 200 | 50% |
| 150% | 250 | 60% |
La tabella consente di leggere rapidamente un listino esistente. Se il gestionale mostra un ricarico del 60%, non bisogna trasferire quel dato direttamente nella previsione di margine. Prima va convertito sul prezzo di vendita, poi vanno sottratti gli elementi che riducono il ricavo o aumentano il costo sostenuto per servire il cliente.
Il calcolo puro è quindi un punto di partenza. Il prezzo effettivo deve considerare sconti medi, resi attesi, trasporto in ingresso, imballaggio, dazi, commissioni e altre spese direttamente associate alla vendita. La guida pratica sul margine richiama proprio la necessità di distinguere il margine lordo dai costi indiretti e dagli oneri che possono generare falsi positivi di redditività.
Come calcolare il margine commerciale passo-passo con un esempio numerico
Consideriamo un componente acquistato a 80 euro e rivenduto a 140 euro. Il costo diretto d'acquisto produce un differenziale di 60 euro. Applicando la formula sintetica, il margine commerciale è 42,9%, perché si divide la differenza tra prezzo e costo per il prezzo di vendita.
Il dato cambia quando l'azienda sostiene 12 euro di costi accessori per trasporto, imballaggio e provvigione dell'agente. Il margine analitico diventa 48 euro e il margine reale sulla vendita scende a 30%. In ottica di pricing, è questo il valore più utile, perché rappresenta ciò che rimane dopo i costi variabili necessari per completare l'operazione.
Dal documento contabile alla riga di calcolo
Il lavoro operativo richiede una raccolta ordinata delle fonti:
- Prezzo effettivo: si parte dal listino, ma si verifica il prezzo realmente fatturato dopo sconti e condizioni commerciali.
- Costo di acquisto: si controllano fatture, condizioni del fornitore e costi direttamente incorporati nella disponibilità del prodotto.
- Resi: DDT e registrazioni di magazzino aiutano a riconciliare quantità vendute, restituite e riaccreditate.
- Provvigioni: il report dell'agente va associato alla singola referenza, cliente o commessa quando possibile.
- Logistica: trasporto, imballo e altre spese accessorie devono essere attribuiti con un criterio stabile, non inseriti occasionalmente.
| Voce | Metodo sintetico (€) | Metodo analitico (€) |
|---|---|---|
| Prezzo di vendita | 140 | 140 |
| Costo di acquisto | 80 | 80 |
| Costi accessori | Non inclusi | 12 |
| Margine assoluto | 60 | 48 |
| Margine percentuale | 42,9% | 30% |
Per organizzare il passaggio dal margine della singola vendita alla redditività complessiva, è utile collegare l'analisi al costo del venduto e alla relativa formula. Il metodo sintetico è rapido e funziona per una fotografia aggregata. Il metodo analitico richiede più lavoro, ma intercetta perdite su linee, clienti o canali specifici.
I costi fissi generali restano fuori dal margine commerciale. Affitto, amministrazione, management e struttura devono essere coperti dal margine complessivo generato dalle vendite. Se il mix non produce abbastanza contribuzione, anche il prodotto con una marginalità apparente positiva può contribuire a un risultato finale negativo.
Casi pratici B2B e PMI, sconti, resi e costi accessori che cambiano tutto
Nei listini B2B il prezzo nominale raramente coincide con il ricavo effettivo. Ho visto spesso aziende discutere per ore del costo d'acquisto e dedicare pochi minuti a sconti, resi e attività di servizio. È un approccio che protegge la formula, ma non il conto economico.
Il produttore che misura il listino e non la transazione
Un'azienda manifatturiera può costruire il listino su un margine nominale del 40%. Se poi applica uno sconto quantità del 12% e registra resi pari all’8%, il ricavo effettivo si riduce e il margine può scendere sotto il 18%, come evidenziato nei dati di scenario forniti per questa analisi.
Il passaggio corretto consiste nel sostituire al prezzo teorico il ricavo netto atteso. Lo sconto va registrato per cliente e fascia di volume, mentre il reso va associato alla referenza e alla causa. Un reso per difetto non ha la stessa implicazione gestionale di un reso commerciale, perché può richiedere anche sostituzione, trasporto e lavorazione interna.
Il distributore con logistica incorporata nel prezzo
Un distributore può partire da un margine lordo del 22% e arrivare a un margine netto del 9% dopo aver assorbito trasporto, imballaggio e gestione del credito. Il problema non è la formula base. È la scelta di lasciare fuori dal calcolo i costi che rendono possibile la consegna e l'incasso.
In questo caso conviene attribuire i costi per ordine o per cliente, con regole coerenti. Se il trasporto viene valorizzato per consegna e la gestione del credito per classe di rischio o intensità amministrativa, il responsabile commerciale può negoziare condizioni diverse senza applicare aumenti indiscriminati.
Il servizio che vende ore invisibili
Una PMI di servizi può fatturare un prezzo adeguato e scoprire che onboarding, assistenza post-vendita e account management riducono il margine del 30% rispetto al prezzo fatturato. La criticità emerge quando l'azienda calcola la redditività sulla fattura, ma non sul tempo e sulle attività necessarie per mantenere il cliente.
| Scenario B2B | Margine iniziale | Correzioni applicate | Margine reale |
|---|---|---|---|
| Manifatturiero | 40% | Sconto quantità del 12% e resi dell'8% | Sotto il 18% |
| Distribuzione | 22% | Trasporto, imballo e gestione crediti | 9% |
| Servizi | Prezzo fatturato | Cost-to-serve ridotto del 30% | Da ricalcolare sul servizio effettivo |
Il dato da governare non è solo il margine di prodotto, ma il margine contributivo per cliente e canale. Un cliente con molti ordini piccoli, richieste frequenti e alta assistenza può essere meno interessante di un cliente con un margine unitario simile ma un servizio più semplice. Per collegare la marginalità alla sostenibilità economica della struttura, va considerato anche il punto di pareggio e la sua formula.
KPI di pricing e controllo da affiancare al margine commerciale
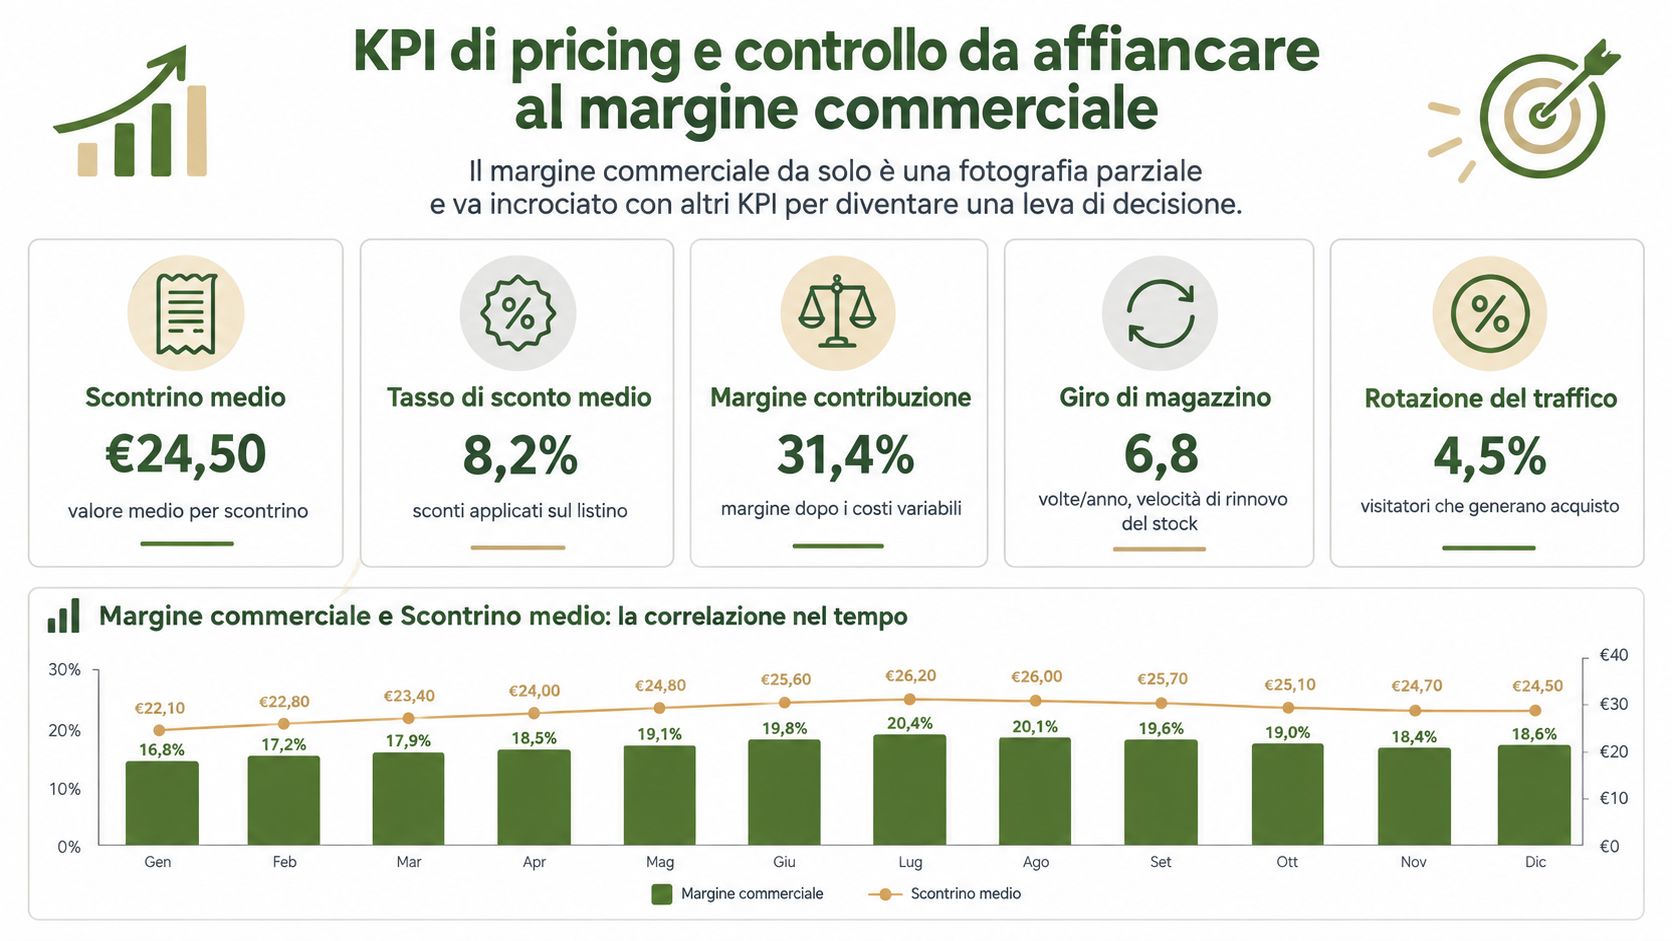
Il margine commerciale è una fotografia parziale. Una fotografia può essere nitida e restare incompleta se non mostra il volume, la frequenza, il costo di acquisizione e il carico operativo associato alla vendita.
I KPI da affiancare devono rispondere a domande gestionali concrete:
- Scontrino medio: quanto valore produce mediamente una transazione?
- Tasso di sconto medio effettivo: quanto del listino viene ceduto durante la negoziazione?
- Break-even per linea: quante vendite servono per coprire i costi fissi attribuiti?
- Margine di contribuzione per cliente: quali clienti coprono meglio il cost-to-serve?
- Customer lifetime value: quanto valore economico può generare la relazione nel tempo, al netto dei costi di gestione e acquisizione?
Un margine alto può nascondere un costo commerciale elevato. Allo stesso modo, una riduzione del margine del 3% può essere compensata da un aumento del volume del 5%, ma soltanto se la struttura operativa riesce a sostenere il volume aggiuntivo e se i costi variabili non crescono più rapidamente, come indicato nello scenario di pianificazione fornito.
La cadenza dipende dalla dinamica del business. Per una PMI con vendite relativamente stabili, la revisione mensile consente di controllare scostamenti, promozioni e mix. Nei settori ad alta rotazione o con forte stagionalità, serve una lettura più frequente, perché il margine può cambiare rapidamente con prezzi d'acquisto, disponibilità e pressione promozionale.
Il margine di contribuzione completa la lettura distinguendo ciò che resta dopo i costi variabili da ciò che serve a coprire la struttura. Senza questo incrocio, il margine resta un numero descrittivo. Con questo incrocio, diventa una regola per autorizzare sconti, selezionare clienti e decidere dove concentrare la forza vendita.
Errori comuni e checklist operativa per la pianificazione commerciale
Gli errori sui margini non nascono quasi mai dalla matematica. Nascono da definizioni incoerenti, dati incompleti e medie che fanno sembrare stabile ciò che non lo è.
Il primo errore è chiamare margine un ricarico. La correzione è semplice, ma va applicata in ogni report: indicare sempre la base di calcolo e mostrare le due percentuali separatamente. Il secondo consiste nel usare il costo d'acquisto come denominatore per misurare il margine. In quel caso si sta calcolando il markup, non la marginalità sul prezzo.
Il terzo errore è usare una media di portafoglio per valutare le singole referenze. Un best seller può compensare temporaneamente un prodotto in perdita e ritardare la decisione di rivedere prezzo, fornitore o condizioni di vendita. Il quarto è ignorare costi indiretti e cost-to-serve, soprattutto quando il cliente richiede consegne frammentate, personalizzazioni o assistenza intensa.
Controllo da direzione: se non puoi spiegare perché una referenza ha perso margine, la media aziendale non è ancora un indicatore affidabile.
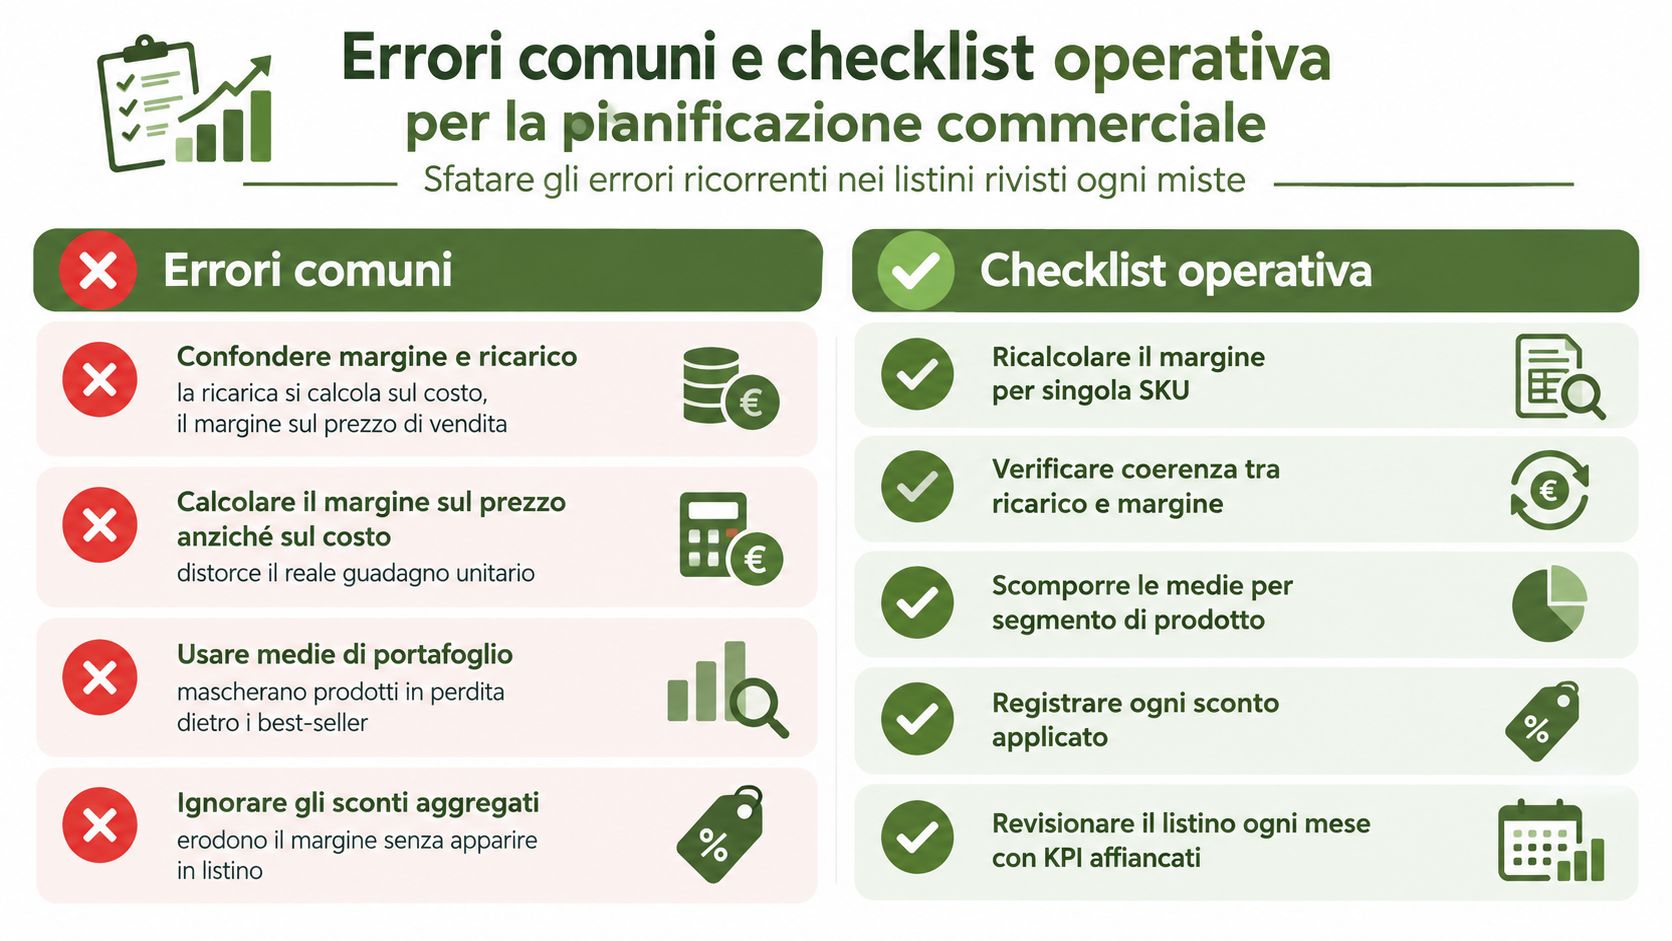
La checklist da usare ogni mese
- Verifica dei listini: controlla prezzi, condizioni, decorrenze e coerenza tra ricarico dichiarato e margine sul prezzo.
- Analisi per canale: separa vendite dirette, distributori, e-commerce, agenti e altri canali con costi di servizio differenti.
- Margine per referenza: ricalcola il dato per SKU o commessa, senza affidarti alla sola media di portafoglio.
- Sconti e resi: registra ogni riduzione del prezzo e ogni restituzione nel periodo corretto.
- Costi accessori: attribuisci trasporto, imballaggio, provvigioni e altri costi variabili alla vendita o al cliente.
- Confronto gestionale: verifica lo scostamento rispetto a budget, obiettivi commerciali e break-even.
- Decisione: assegna un'azione a ogni anomalia, come revisione del prezzo, modifica del mix o rinegoziazione del servizio.
Scarica questo schema in un foglio di lavoro e trasformalo in una routine con responsabili, scadenze e fonti dati definite. Il calcolo del margine commerciale funziona quando entra nel processo decisionale prima dell'offerta, non quando viene usato soltanto per spiegare a posteriori perché il risultato è deludente.
Prospera Srl affianca imprenditori e PMI nella revisione dei listini, nella costruzione del piano commerciale e nell'analisi della marginalità per prodotto, cliente e canale. Visita Prospera Srl per trasformare i numeri del margine in una routine di controllo e in decisioni commerciali più sostenibili.