
L'imprenditore arriva dal notaio con una cartellina piena di documenti e una domanda ancora senza risposta: perché stiamo trasformando la società? La successione familiare è bloccata, un socio vuole uscire, la banca chiede una struttura più leggibile, oppure la forma attuale sembra frenare nuovi contratti e investimenti. L'atto è pronto, ma la decisione industriale spesso non lo è.
La trasformazione di società non dovrebbe partire dalla firma. Dovrebbe partire da marginalità, distribuzione degli utili, costo del debito, capacità manageriale e continuità operativa. La forma giuridica conta, ma produce valore solo quando risolve una fragilità concreta.
Il contesto italiano rende il tema urgente. Nel 2024 il 70,2% delle PMI aveva raggiunto almeno un livello base di digitalizzazione; secondo l'aggiornamento DESI citato dalla Regione Lombardia sulla digitalizzazione delle PMI italiane, la quota indicata per il 2026 sale al 79,5%, contro il 71,4% della media UE. La tecnologia avanza, ma le competenze e la governance dell'esecuzione restano decisive.
Indice
- Quando una PMI decide davvero di trasformarsi
- Che cosa significa oggi trasformazione di società
- Le quattro tipologie che contano per la PMI
- Falsi miti e trappole fiscali da evitare
- Le fasi operative guidate dalla strategia delle 3P
- Perché senza numeri la trasformazione fallisce
- Rischi reali e mitigazioni concrete
- Checklist finale e ruoli da coinvolgere
Quando una PMI decide davvero di trasformarsi
Il momento tipico è questo: l'imprenditore convoca il commercialista, raccoglie i documenti richiesti e fissa un incontro dal notaio. Si parla di passaggio da società di persone a società di capitali, di nuovo statuto e di responsabilità patrimoniale. La discussione sembra tecnica, ma spesso nasce da un problema rimasto irrisolto per anni.
Un figlio dovrebbe entrare in azienda, ma nessuno ha definito il suo potere decisionale. Due soci non condividono più la direzione commerciale. Un cliente importante pretende una controparte più strutturata. Un bando o una richiesta di finanziamento rende evidente che la forma attuale non comunica solidità. In altri casi, la crescita ha superato la capacità di controllo: i ricavi aumentano, ma il titolare continua a decidere acquisti, assunzioni, sconti e pagamenti senza un sistema affidabile.
Regola pratica: se la trasformazione viene proposta come risposta a una pressione esterna, fermatevi prima di firmare e chiedete quale fragilità interna dovrebbe correggere.
La decisione seria avviene mesi prima dell'atto. In studio bisogna mettere a confronto redditività per linea, tempi di evasione, fabbisogno finanziario, debito, riserve, responsabilità dei soci e attrattività per manager o investitori. Una SRL non risolve margini bassi. Un nuovo statuto non sostituisce una delega. Una governance più ordinata non corregge dati contabili incompleti.
Il dato storico conferma il rischio di improvvisare: una ricerca citata da Harvard Business Review Italia sulle trasformazioni aziendali su oltre 100 aziende leader italiane indica che la metà delle iniziative di trasformazione fallisce. La lezione per una PMI è netta: l'atto legale deve essere l'ultimo passaggio di un progetto già testato sui numeri.
Questa guida parte dalla definizione corretta, confronta le tipologie realmente utili, affronta trappole fiscali e responsabilità pregresse, propone un percorso basato sulla strategia delle 3P e chiude con indicatori, rischi, ruoli e checklist. La firma conclude il processo. Non lo avvia.
Che cosa significa oggi trasformazione di società
La trasformazione societaria modifica la forma giuridica dell'ente, lasciandone invariata l'identità sostanziale. L'articolo 2500 del Codice civile disciplina gli effetti dell'operazione e il principio di continuità: beni, contratti, rapporti giuridici e obblighi restano collegati alla stessa società, anche dopo l'adozione di una veste diversa.
Il cambio di forma agisce sulla copertura giuridica, non sul motore dell'impresa. Debiti, contenziosi, contratti e responsabilità pregresse viaggiano comunque con l'azienda. Il passaggio da SNC a SRL può cambiare il regime di responsabilità e la governance, ma non elimina gli impegni assunti prima dell'operazione.
Dall'atto alla trasformazione manageriale
Il Codice civile descrive la modifica dell'ente. L'imprenditore deve verificare che la nuova struttura migliori il funzionamento concreto dell'azienda. La valutazione richiede due piani collegati:
- Piano giuridico: forma societaria, maggioranze, perizia, atto notarile, statuto e iscrizione nel Registro delle Imprese.
- Piano manageriale: poteri, processi, controllo economico, successione, accesso al capitale e capacità di eseguire la strategia.
Una decisione corretta sul primo piano può produrre poco valore sul secondo. Se la società non calcola il margine per cliente o non controlla il capitale circolante, il cambio di forma non riduce la fragilità gestionale. Prima di procedere, misurate se la nuova configurazione migliora il controllo numerico, riduce il rischio operativo e rende più leggibile il profilo finanziario. Sono questi gli elementi che possono incidere anche sul costo del capitale.
Operazioni diverse, obiettivi diversi
Nel linguaggio corrente, “trasformazione” indica talvolta qualsiasi operazione straordinaria. La distinzione giuridica resta indispensabile.
La fusione combina patrimoni e soggetti secondo un progetto specifico. La scissione trasferisce tutto o parte del patrimonio a una o più società. Il conferimento sposta beni, rami o partecipazioni in cambio di quote o azioni. La trasformazione interviene principalmente sulla forma giuridica dello stesso soggetto.
L'obiettivo deve guidare la scelta. Per separare immobili e attività operativa, la trasformazione potrebbe non bastare. Se due imprese devono unire funzioni e clienti, la fusione richiede un'analisi distinta. Per isolare un ramo, conferimento o scissione possono risultare più coerenti.
La strategia delle 3P, persone, processi e performance, aiuta a testare la configurazione prima della firma: la forma scelta deve sostenere responsabilità chiare, processi controllabili e risultati misurabili.
Le quattro tipologie che contano per la PMI
La forma giuridica è soltanto una delle direttrici. Una PMI che cambia struttura senza intervenire su organizzazione e dati rischia di trasferire le vecchie inefficienze in una nuova confezione. La scelta va letta attraverso quattro tipologie, ciascuna collegata a un problema operativo.
| Tipologia | Problema reale | Deliverable tipico | Segnale di allarme |
|---|---|---|---|
| Giuridica | Responsabilità, assetti fragili, difficoltà nel raccogliere capitale | Atto di trasformazione, perizia, statuto aggiornato | Soci che decidono senza regole chiare |
| Organizzativa | Decisioni lente e dipendenza dal titolare | Organigramma, deleghe, procedure e patti | Ogni approvazione passa dall'imprenditore |
| Digitale | Manualità, errori e dati non integrati | ERP, dashboard, workflow automatizzati | Fogli Excel diversi per la stessa informazione |
| ESG | Richieste di clienti, gare e filiere più strutturate | Mappatura impatti, policy e indicatori | L'azienda non sa documentare origine e controllo dei dati |
Giuridica
La trasformazione giuridica risponde a una fragilità dell'assetto societario. Il caso frequente è il passaggio da una società di persone a una SRL, ma la scelta può riguardare anche trasformazioni omogenee o eterogenee e configurazioni più articolate. Il beneficio non è automatico: deve tradursi in responsabilità meglio presidiate, regole decisionali più chiare e maggiore leggibilità finanziaria.
Organizzativa
Qui il problema non è il tipo societario, ma chi decide e con quali informazioni. Serve quando il fondatore resta il collo di bottiglia, quando i soci di minoranza non hanno un perimetro definito o quando il management non dispone di deleghe effettive. Statuto, patti parasociali, comitati e reporting devono formare un sistema unico.
Digitale
L'innovazione di processo è la leva più diffusa tra le PMI italiane: una fonte di settore che sintetizza dati ISTAT indica un'adozione pari al 53% delle imprese con almeno 10 addetti, come riportato da My Fractional Manager sull'innovazione sostenibile nelle PMI. Il punto non è acquistare software, ma ridurre errori, tempi e costi con dati condivisi.
ESG
La direttrice ESG diventa concreta quando clienti, filiere, gare o finanziatori chiedono tracciabilità. Non consiste nel produrre un documento di immagine. Richiede responsabilità, indicatori, raccolta dati e procedure che l'azienda sappia mantenere nel tempo.
Le PMI che crescono bene combinano almeno due direttrici. La forma giuridica senza governance è fragile. La digitalizzazione senza responsabilità è sterile. L'ESG senza numeri è comunicazione, non gestione.
Falsi miti e trappole fiscali da evitare
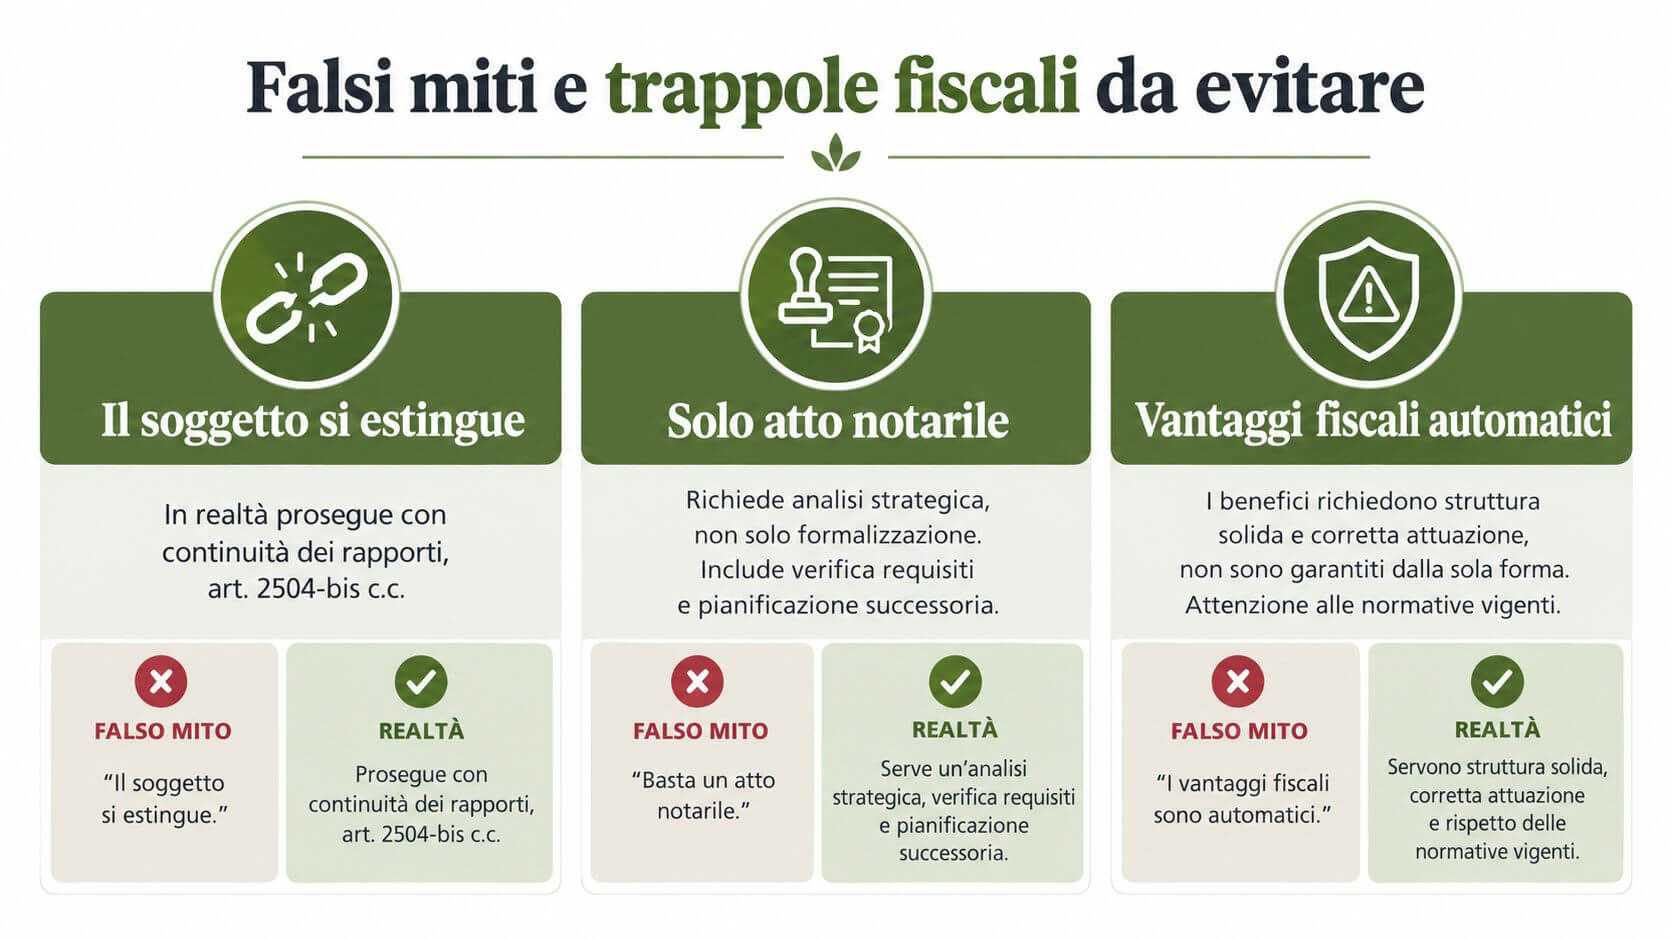
La trasformazione di società viene spesso trattata come una pratica notarile con qualche conseguenza contabile. È una semplificazione pericolosa. Il cambio di forma modifica regole, responsabilità e processi decisionali, ma non permette di riscrivere la storia dell'impresa.
Il soggetto giuridico non sparisce
Il primo mito è che la vecchia società muoia e ne nasca una nuova. La continuità dei rapporti è il principio da tenere fermo. Contratti, crediti, debiti, autorizzazioni e contenziosi devono essere mappati e trasferiti operativamente senza dare per scontato che il cambio di forma li faccia scomparire.
Il riferimento civilistico sulla continuità dei rapporti nelle vicende societarie va coordinato con la disciplina della trasformazione. In particolare, le responsabilità relative alle obbligazioni pregresse richiedono un'analisi specifica, soprattutto quando prima dell'operazione esisteva responsabilità illimitata dei soci.
L'atto notarile è solo una parte
Servono diagnosi, decisione dei soci, eventuale perizia di stima, aggiornamento dello statuto, gestione delle autorizzazioni, comunicazioni e iscrizioni. Il notaio formalizza un progetto che deve arrivare già coerente sul piano patrimoniale, fiscale e organizzativo.
La perizia non sostituisce il piano industriale. Lo statuto non sostituisce il sistema di deleghe. La registrazione non dimostra che l'azienda sia pronta a operare con i nuovi ruoli.
Il vantaggio fiscale non è automatico
La disciplina fiscale va letta caso per caso. Occorre verificare valori contabili e fiscali, riserve, plusvalori latenti, periodo d'imposta, debiti pregressi e conseguenze di eventuali distribuzioni future. La neutralità dell'operazione in determinati casi non significa assenza di adempimenti né convenienza universale.
Una trasformazione omogenea non produce gli stessi effetti di una eterogenea. Confondere le due fattispecie può compromettere la pianificazione, soprattutto quando sono coinvolti immobili, riserve o patrimoni non strettamente commerciali.
Prima della delibera: fate preparare una posizione fiscale ante e post operazione, una mappa delle responsabilità pregresse e un prospetto delle riserve. Senza questi tre documenti, state decidendo al buio.
Le fasi operative guidate dalla strategia delle 3P
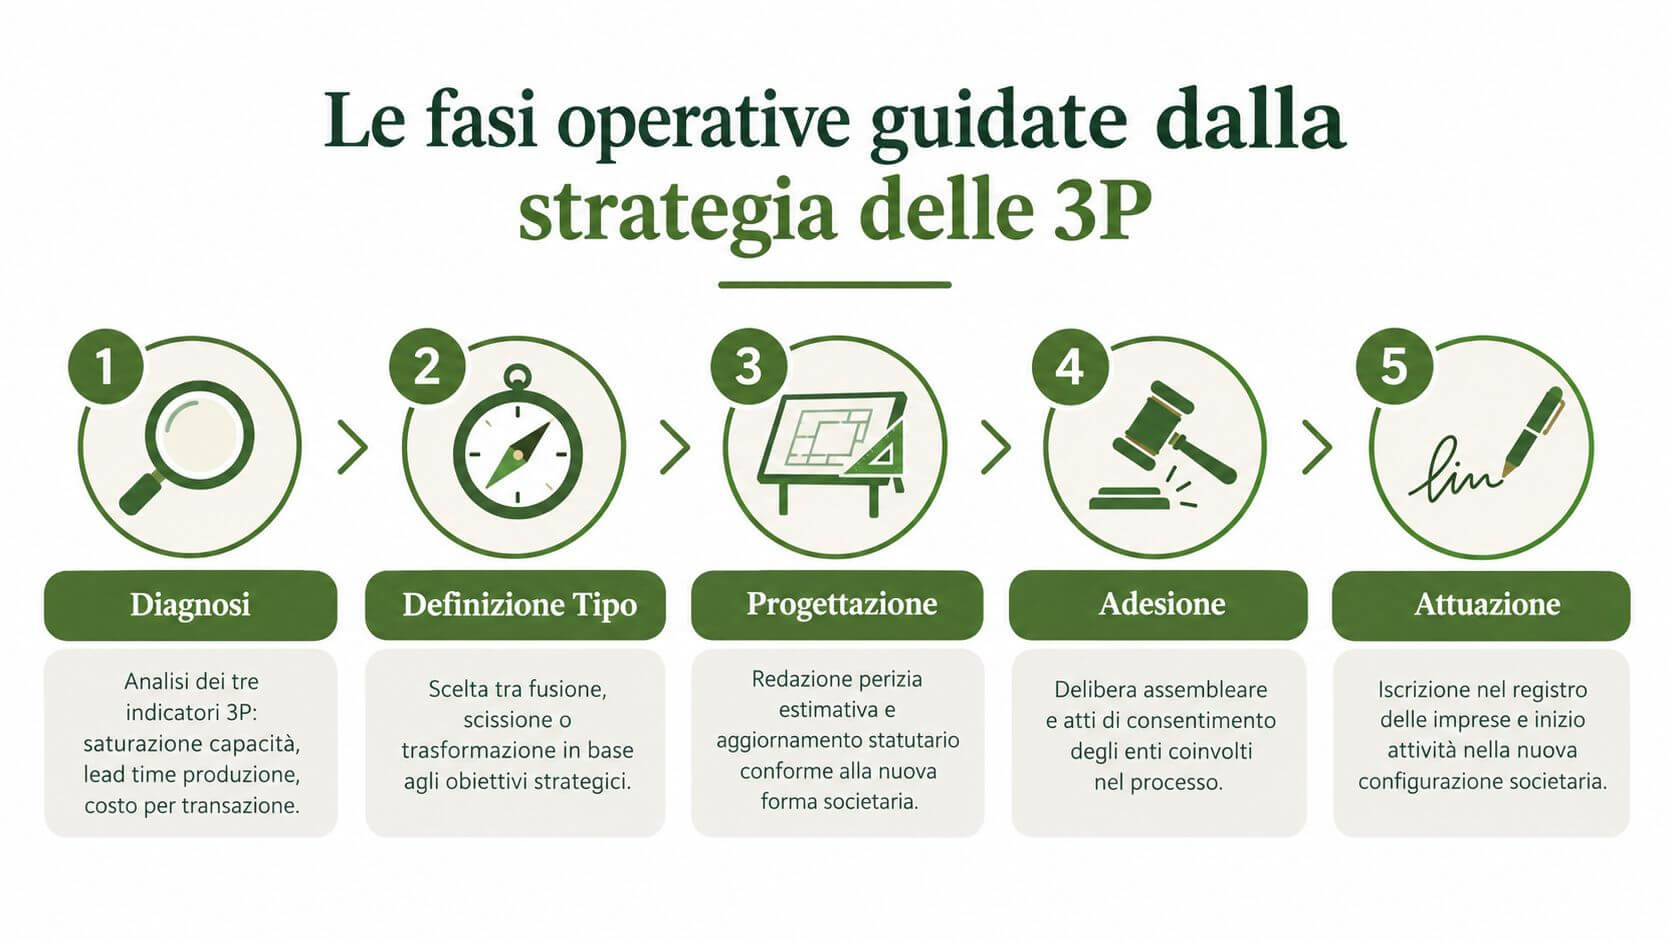
La strategia delle 3P usa saturazione, lead time e costo per transazione come filtro economico. Non decide soltanto se trasformare la società. Decide se il problema richiede davvero un'operazione societaria oppure una correzione di processo, governance o controllo.
Diagnosi
Il primo passaggio misura la capacità utilizzata, il tempo di evasione degli ordini e il costo sostenuto per ogni transazione. Il deliverable è un report gestionale con dati, criticità e priorità. Il CFO o il controller guida il lavoro, mentre l'imprenditore valida gli obiettivi.
Non fissate una durata standard per comodità. La diagnosi è conclusa quando i numeri sono riconciliati con contabilità e operation, non quando è terminato un calendario.
Definizione del tipo
A questo punto si confrontano trasformazione, fusione, scissione e conferimento. Il consiglio d'amministrazione o i soci decidono sulla base dell'obiettivo: proteggere il patrimonio, preparare la successione, separare attività, attrarre capitale o rendere più leggibile la governance.
Se i dati mostrano un problema di processo, non usate una trasformazione come scorciatoia. Per una revisione dei flussi operativi, può essere utile approfondire la reingegnerizzazione dei processi di Prospera.
Progettazione
Il consulente societario, il commercialista e il notaio definiscono struttura, perizia, statuto, quote, deleghe e patti. Questa fase richiede normalmente 30-45 giorni quando la documentazione è disponibile e i soci sono allineati. Il vero fattore critico, però, è la qualità delle decisioni, non il numero di giorni.
Esecuzione legale
Si procede con delibera, atto notarile, autorizzazioni, registrazione e comunicazioni agli interlocutori interessati. Il project manager interno deve mantenere un registro delle attività, con responsabile e data prevista per ciascun adempimento.
Il video seguente offre un supporto visivo al percorso operativo:
Consolidamento
La nuova forma societaria diventa efficace nella gestione solo quando cambiano comportamenti e report. Misurate gli scostamenti su base trimestrale, controllate l'uso delle deleghe e verificate se i tre indicatori 3P si muovono nella direzione prevista.
Il progetto non è chiuso quando l'atto è iscritto. È chiuso quando la nuova configurazione riduce dipendenza dal titolare, migliora il controllo e sostiene le decisioni.
Perché senza numeri la trasformazione fallisce
Molti imprenditori trasformano la società quando sono stanchi, preoccupati o sotto pressione. Sono motivazioni comprensibili, ma non bastano. La forma giuridica può ridurre una responsabilità o rendere più ordinata la governance, ma non corregge una capacità produttiva inutilizzata, ordini evasi lentamente o costi amministrativi fuori controllo.
La strategia delle 3P impone tre domande scomode:
- Saturazione: quanta capacità produttiva state realmente utilizzando?
- Lead time: quanto tempo passa dall'ordine alla consegna?
- Costo per transazione: quanto costa completare una vendita, una commessa o un pagamento?
Le soglie operative indicate nel modello sono precise. Una saturazione inferiore al 65% suggerisce che la trasformazione potrebbe essere prematura. Un lead time superiore a 15 giorni segnala spesso un problema di processo. Un costo per transazione sopra il benchmark di settore indica un difetto organizzativo prima ancora che societario.
| Indicatore | Soglia critica | Cosa segnala | Azione consigliata |
|---|---|---|---|
| Saturazione della capacità | Inferiore al 65% | Struttura sovradimensionata o domanda insufficiente | Verificare mercato, mix e capacità commerciale |
| Lead time ordini | Superiore a 15 giorni | Flussi lenti, colli di bottiglia o dati incompleti | Ridisegnare il processo prima dell'atto |
| Costo per transazione | Sopra il benchmark di settore | Manualità, duplicazioni o responsabilità confuse | Introdurre controllo analitico e automazione mirata |
Queste soglie appartengono al metodo decisionale, non sono una regola di legge. Servono a evitare che un problema operativo venga travestito da esigenza societaria. Se tutti e tre gli indicatori sono critici, il primo investimento deve andare alla diagnosi e alla correzione dei flussi.
Per costruire una base numerica affidabile, partite da un sistema di strumenti di controllo di gestione che colleghi contabilità, vendite, produzione e cassa. Senza questa connessione, il piano resta una raccolta di opinioni.
I numeri vengono prima dell'atto. Se non sapete quale risultato deve migliorare dopo la trasformazione, non avete ancora una ragione economica per farla.
Rischi reali e mitigazioni concrete
La trasformazione societaria espone la PMI a tre rischi concreti: successione senza regole, competenze digitali insufficienti e budget incompleto. Il vero errore consiste nel firmare l'atto senza assegnare un proprietario a ciascun rischio, una scadenza e un indicatore di controllo.
Il passaggio generazionale richiede la massima attenzione. Il 75,2% delle imprese con oltre tre addetti è controllato da una persona fisica o da una famiglia, secondo i dati citati da Avvenire sul passaggio generazionale nelle imprese italiane. Oltre un quinto di queste imprese ha affrontato o affronterà il ricambio nel periodo considerato dalla fonte. Il punto non è soltanto l'età del titolare: sono in gioco poteri, competenze tacite, relazioni commerciali e continuità delle decisioni. Servono deleghe scritte, un calendario di trasferimento e criteri per verificare l'autonomia del successore.
La competenza digitale costituisce un secondo punto debole. Oltre due imprese su tre adottano servizi cloud e circa il 43% utilizza strumenti di analisi dei dati, mentre gli specialisti ICT sono il 3,8% degli occupati, contro il 5% europeo, come riportato dalla Regione Lombardia nel quadro DESI. Un ERP senza formazione, responsabilità sui dati e regole d'uso aumenta i costi e lascia intatta la fragilità operativa.
| Rischio | Segnale precoce | Mitigazione operativa | Tempo di risposta |
|---|---|---|---|
| Successione bloccata | Il fondatore mantiene ogni decisione | Patti, deleghe e cronoprogramma condiviso | Entro trenta giorni |
| Competenze digitali latenti | Software non usato o dati duplicati | Assessment, formazione e presidio ICT esterno | Entro trenta giorni |
| Budget insufficiente | Preventivi incompleti e attività non previste | Capitolato chiuso e milestone contrattuali | Prima della delibera |
| Passività storiche | Debiti o contenziosi non riconciliati | Due diligence fiscale e legale | Prima dell'atto |
Il budget deve coprire notaio, commercialista, consulenti, formazione, integrazione dei dati, comunicazione e continuità operativa. Un'indagine riportata dal Corriere della Sera indica che l’81% dedica alla digitalizzazione non più del 10% del fatturato, mentre il 59% ha investito meno di un milione di euro nel triennio precedente. La disponibilità finanziaria va quindi verificata prima della delibera, con riserve per gli interventi correttivi.
Collegate ogni rischio a un sistema di gestione del rischio aziendale, con responsabili, scadenze e azioni correttive. Il controllo numerico e la strategia delle 3P devono dimostrare che la trasformazione riduce fragilità gestionale, costo del capitale e rischio operativo.
Checklist finale e ruoli da coinvolgere
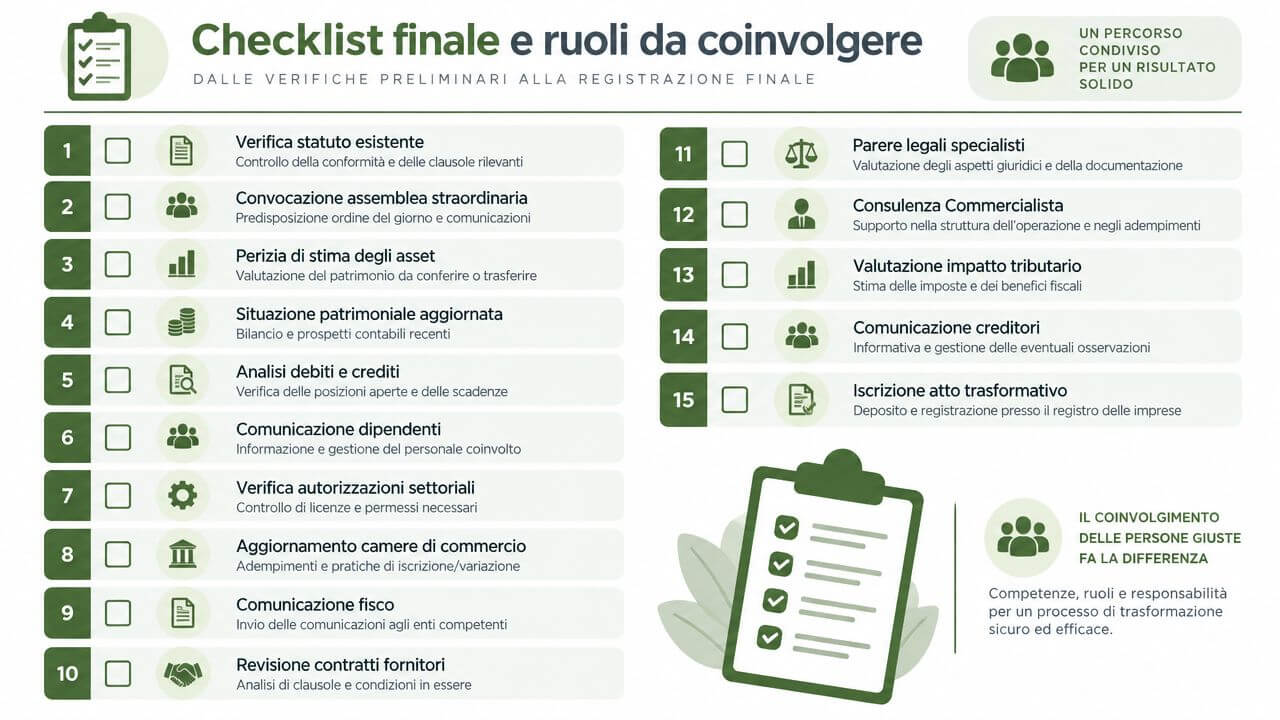
Prima di convocare l'assemblea, compilate questa checklist. Ogni voce deve avere un responsabile e una prova documentale:
- Statuto: notaio e avvocato verificano vincoli e maggioranze.
- Delibera: il notaio prepara la convocazione e l'atto.
- Perizia: esperto incaricato stima gli asset rilevanti.
- Situazione patrimoniale: CFO o controller aggiorna i dati.
- Debiti e crediti: commercialista riconcilia saldi e scadenze.
- Piano industriale: direzione e consulente definiscono obiettivi e scenari.
- Copertura finanziaria: CFO verifica costi e fabbisogno di transizione.
- Continuità operativa: project manager testa processi e autorizzazioni.
- Soci di minoranza: avvocato d'impresa formalizza accordi e tutele.
- Contratti chiave: legale e commerciale controllano clausole e consensi.
- Coperture D&O: broker e amministratori verificano la protezione.
- Comunicazioni: commerciale informa clienti e fornitori essenziali.
- Rapporti bancari: CFO aggiorna banche e istituti di credito.
- Personale e GDPR: consulente del lavoro e responsabile privacy aggiornano formazione e registro dei trattamenti.
- Governance post-atto: amministratori e project manager assegnano deleghe, KPI e routine di reporting.
La trasformazione è pronta quando le caselle sono compilate, non quando tutti hanno espresso un'opinione. Il notaio presidia la validità dell'atto, il commercialista fiscalità e adempimenti, l'avvocato patti e contenziosi, il consulente del lavoro il personale, il CFO i numeri e il project manager il coordinamento.
Prospera Srl affianca imprenditori e PMI nella diagnosi dei numeri, nella pianificazione strategica, nel controllo dei processi e nel coaching per il passaggio generazionale. Per valutare se la trasformazione riduce davvero fragilità gestionale, costo del capitale e rischio operativo, visita Prospera Srl e richiedi un confronto sul tuo caso.