
A fine mese guardi il conto corrente, controlli le fatture emesse e ti chiedi perché il denaro disponibile non corrisponda al lavoro svolto. È una situazione comune nelle PMI: l'impresa può mostrare un risultato economico positivo e, nello stesso momento, avere poca liquidità per pagare fornitori, stipendi o imposte. Capire le basi della contabilità significa imparare a leggere questa differenza e trasformare i numeri in decisioni concrete.
Indice
- Perché la contabilità decide il destino della tua impresa
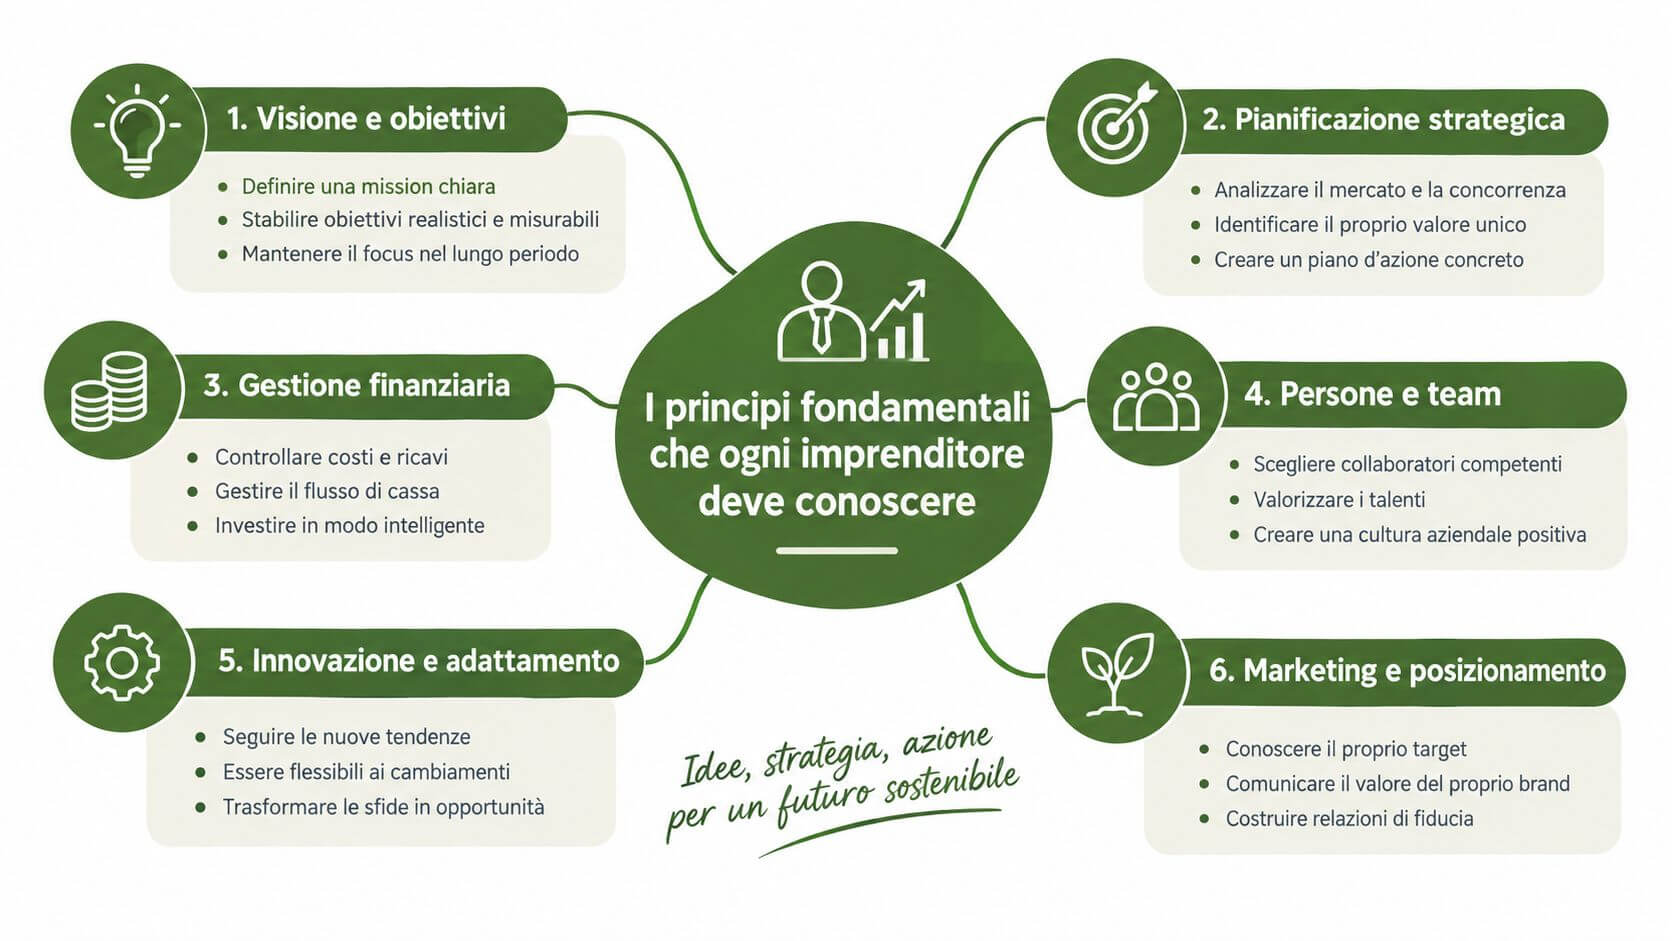
- I principi fondamentali che ogni imprenditore deve conoscere
- Cassa e competenza non sono la stessa cosa
- Le registrazioni essenziali spiegate con un caso reale
- Come si legge un bilancio OIC per PMI
- Gli indicatori finanziari che contano davvero
- Checklist operativa per il controllo contabile in PMI
Perché la contabilità decide il destino della tua impresa
Marco gestisce una piccola torrefazione, con sei dipendenti e clienti abituali. Sulla carta, l'anno sembra positivo. A fine novembre, però, deve pagare 40.000 euro di utenze e fornitori, mentre sul conto restano 8.000 euro. Il commercialista stima comunque un utile di 60.000 euro.
La domanda di Marco è concreta: se l'impresa guadagna, perché non riesce a rispettare le scadenze? La risposta sta nella differenza tra utile e liquidità. L'utile misura ricavi e costi attribuiti a un periodo. La liquidità misura il denaro effettivamente disponibile in banca o in cassa. Una vendita non ancora incassata aumenta i crediti verso clienti, ma non consente di pagare subito una fattura del fornitore.
Regola pratica: prima di assumere, investire o rimborsare un finanziamento, verifica quando entreranno davvero i soldi.
Questa distinzione cambia le decisioni quotidiane. Se vuoi rifinanziare un debito, devi conoscere le rate future e gli incassi previsti. Se valuti una nuova assunzione, devi verificare se la cassa sostiene stipendio, contributi e altri costi anche nei mesi più deboli. Se pensi di acquistare un macchinario, devi confrontare l'investimento con la liquidità disponibile e con i tempi di recupero.
Per questo la contabilità non è un archivio di documenti riservato al commercialista. È una mappa dell'impresa: mostra margini, crediti, debiti e scadenze, così puoi spiegare la situazione alla banca, preparare previsioni credibili e individuare per tempo una tensione di cassa.
L'indagine 2025 della Banca d'Italia sull'alfabetizzazione finanziaria delle piccole imprese indica un punteggio medio pari al 74% del massimo. Il 15% dei titolari di microimprese si colloca nella fascia più bassa di comprensione finanziaria, mentre il miglioramento rispetto al 2021 è stato del 2%. Emettere correttamente una fattura, quindi, non basta: occorre saper interpretare cassa, margini, debito e sostenibilità.
Questa guida chiarisce i concetti contabili con esempi operativi, dalle registrazioni alla lettura del bilancio OIC, fino agli indicatori e alla checklist per il controllo quotidiano.
I principi fondamentali che ogni imprenditore deve conoscere
La contabilità diventa comprensibile quando la osservi come un sistema collegato. Ogni operazione parte da un documento, viene classificata, produce una registrazione e arriva a un risultato che puoi usare per decidere.
La partita doppia come mappa dei movimenti
La partita doppia registra ogni fatto aziendale su almeno due conti. Il Dare indica il lato in cui viene rilevato un aumento di attività o un costo, mentre l’Avere rileva normalmente un aumento di passività, patrimonio o ricavi. Non sono sinonimi di entrata e uscita bancaria.
Se una società di consulenza emette una fattura di 2.000 euro per un servizio, rileva un credito verso il cliente e un ricavo. Il denaro non è ancora entrato, ma l'impresa ha acquisito il diritto a incassarlo. Quando il cliente paga, diminuisce il credito e aumenta la banca.
Il piano dei conti come rubrica aziendale
Il piano dei conti è la rubrica del telefono dell'impresa. Ogni voce ha un codice e un significato preciso: banca, crediti verso clienti, debiti verso fornitori, ricavi da consulenze, costi per materiali. Se inserisci la stessa spesa in categorie diverse, perderai la possibilità di confrontare i mesi e capire dove intervenire.
Un piano ben costruito risponde a una domanda concreta: il margine è basso perché il prezzo è insufficiente, perché i materiali costano troppo o perché le ore lavorate non sono valorizzate correttamente? Per approfondire il collegamento tra classificazione e bilancio puoi consultare la guida sulle voci di bilancio.
Il ciclo attivo e il ciclo passivo
Il ciclo attivo segue il percorso dalla vendita all'incasso. La consulenza viene svolta, si emette la fattura, si registra il credito verso il cliente e si attende il pagamento. L'IVA collegata alla vendita diventa, secondo le regole applicabili, IVA a debito.
Il ciclo passivo parte dal ricevimento della fattura del fornitore e arriva al pagamento. Se la stessa società acquista materiali per 500 euro, registra un costo o un bene, un credito IVA quando previsto e un debito verso il fornitore. Il debito si chiude soltanto al momento del bonifico.
Questi passaggi servono a governare l'impresa. Senza partita doppia non distingui il valore prodotto dal consumo di cassa. Senza piano dei conti non sai dove intervenire. Senza controllo dei cicli attivo e passivo, incassi e pagamenti diventano sorprese.
Cassa e competenza non sono la stessa cosa
Una software house completa un progetto il 15 dicembre e lo vende a 12.000 euro più IVA. Emette subito la fattura, ma il contratto prevede l'incasso dopo 60 giorni, il 15 febbraio. La stessa operazione produce due letture diverse.
| Operazione | Registrazione per cassa | Registrazione per competenza |
|---|---|---|
| Progetto fatturato il 15 dicembre | A dicembre non entra denaro | A dicembre si rilevano 12.000 euro di ricavo e 2.600 euro di IVA a debito |
| Incasso del cliente il 15 febbraio | Il denaro entra a febbraio | A febbraio si chiude il credito, senza rilevare di nuovo il ricavo |
| Stipendio di dicembre pagato il 28 dicembre | Uscita bancaria a dicembre | Costo di competenza di dicembre |
| Fattura del commercialista relativa a novembre, pagata il 28 dicembre | Uscita bancaria a dicembre | Costo di competenza di novembre |
In ottica finanziaria, dicembre non registra l'incasso del progetto. In ottica economica, il ricavo appartiene a dicembre perché la prestazione è stata realizzata e fatturata. Se nello stesso mese l'azienda sostiene lo stipendio di dicembre e paga la fattura del commercialista relativa a novembre, può arrivare a un utile civilistico di 8.400 euro e a un saldo banca negativo di 3.500 euro. La divergenza non è un errore: descrive due aspetti diversi della gestione.
La competenza dice se il mese ha prodotto risultato. La cassa dice se puoi pagare ciò che scade.
Il regime forfettario, quando applicabile entro i limiti previsti dalla normativa, segue una logica collegata agli incassi e ai pagamenti. Chi opera in regime ordinario deve invece considerare la competenza, anche quando si tratta di una PMI in contabilità semplificata. Per questo il budget di tesoreria, cioè la previsione degli incassi e delle uscite, deve affiancare il conto economico.
La decisione pratica è semplice: usa il risultato economico per valutare redditività e prezzi, ma usa il piano di cassa per stabilire se puoi assumere, investire o chiedere un finanziamento.
Le registrazioni essenziali spiegate con un caso reale
Consideriamo l'azienda Beta Srl, una piccola impresa che acquista materie prime, vende prodotti, paga gli stipendi e gestisce l'IVA. Gli importi sotto riportati servono a capire la logica delle scritture. Le aliquote e gli adempimenti effettivi vanno verificati con il professionista che segue l'impresa.
Dalla vendita all'incasso
Beta emette una fattura di vendita. In Dare registra il credito verso il cliente, perché qualcuno deve ancora pagare. In Avere registra il ricavo e l’IVA a debito, cioè l'imposta incassata dal cliente che dovrà essere considerata nella liquidazione.
Quando il cliente effettua il bonifico, Beta non registra un nuovo ricavo. Sposta semplicemente il valore dal credito alla banca. L'errore frequente è confondere la data della fattura con la data dell'incasso.
Dall'acquisto al pagamento
Beta riceve una fattura per materie prime con pagamento a 30 giorni. In Dare rileva il costo di acquisto e l'IVA a credito, quando detraibile. In Avere rileva il debito verso il fornitore.
Al momento del bonifico, il debito diminuisce e la banca si riduce. La fattura, l'ordine, il documento di trasporto quando previsto e la disposizione di pagamento devono restare collegati. Se la fattura è differita, dimenticare la registrazione nel periodo corretto altera costi, debiti e IVA.
Stipendi e liquidazione dell'IVA
Per gli stipendi mensili, Beta rileva il costo del personale e i debiti verso dipendenti ed enti. Il pagamento successivo chiude quei debiti, ma non crea un secondo costo.
La liquidazione IVA confronta l'IVA a debito sulle vendite con l'IVA a credito sugli acquisti. Il risultato non coincide automaticamente con il saldo banca, perché può includere documenti registrati ma non ancora pagati o incassati.
| Operazione | Documento | Dare | Avere | Importo |
|---|---|---|---|---|
| Emissione fattura di vendita | Fattura elettronica | Crediti verso clienti | Ricavi, IVA a debito | Importo fattura |
| Incasso cliente | Bonifico bancario | Banca | Crediti verso clienti | Importo incassato |
| Acquisto materie prime | Fattura fornitore | Materie prime, IVA a credito | Debiti verso fornitori | Importo fattura |
| Pagamento fornitore | Bonifico bancario | Debiti verso fornitori | Banca | Importo pagato |
| Rilevazione stipendi | Libro paga e prospetto paghe | Costo del personale | Debiti verso dipendenti ed enti | Totale competenza |
| Liquidazione IVA | Prospetto IVA | IVA a debito, se compensata | IVA a credito, debito tributario | Saldo liquidazione |
Prima di chiudere il mese, chiedi sempre: quale documento giustifica questa scrittura, quale conto si chiude e quale decisione potrebbe cambiare se il dato fosse errato? Questa verifica aiuta a evitare registrazioni duplicate, IVA classificata nel lato sbagliato e fatture differite dimenticate.
Come si legge un bilancio OIC per PMI
Il bilancio non è soltanto il documento annuale depositato o consegnato alla banca. È una rappresentazione organizzata della situazione patrimoniale, economica e finanziaria dell'impresa. OIC 12 disciplina struttura e contenuto di Stato patrimoniale, Conto economico e Nota integrativa, nel rispetto del principio di chiarezza e di rappresentazione veritiera e corretta.
Per l'imprenditore, “veritiera e corretta” significa poter prendere decisioni sui numeri senza dover ricostruire ogni voce a posteriori. Una commessa completata ma non fatturata, per esempio, deve essere valutata secondo la competenza. Un debito bancario in scadenza deve essere classificato in modo comprensibile. Un leasing deve essere rappresentato secondo la disciplina applicabile, non secondo la sola percezione di chi lo utilizza.
I tre prospetti da osservare
Lo Stato patrimoniale mostra ciò che l'impresa possiede e ciò che deve. Qui guardi banca, cassa, crediti, rimanenze, debiti verso fornitori, debiti finanziari e patrimonio netto. Il Conto economico spiega come si è formato il risultato attraverso ricavi, costi, gestione finanziaria e imposte. La Nota integrativa aggiunge informazioni necessarie per interpretare le voci.
Le PMI che possono adottare forme abbreviate beneficiano di una rappresentazione più semplice, ma la semplificazione non elimina la responsabilità di misurare correttamente i dati. Per una microimpresa, l'art. 2435-ter c.c. considera rilevanti, per due esercizi consecutivi, almeno due soglie tra 220.000 euro di attivo, 440.000 euro di ricavi e 5 dipendenti medi. Il Manuale Operativo Bilanci 2026 di Unioncamere collega questa classificazione alla possibilità di redigere un bilancio ridotto a Stato patrimoniale e Conto economico.
| Principio OIC | Situazione tipica in PMI | Decisione che ne deriva |
|---|---|---|
| Prudenza | Ricavo incerto o credito difficile da incassare | Evitare di distribuire o spendere risorse non consolidate |
| Competenza | Costi e ricavi riferiti a periodi diversi | Valutare il risultato reale del mese o dell'anno |
| Continuità aziendale | Debito bancario vicino alla scadenza | Verificare rifinanziamento e capacità di rimborso |
| Chiarezza e rappresentazione corretta | Leasing, commesse e riclassificazioni | Presentare dati leggibili a soci, banche e fornitori |
Per una lettura più orientata alle decisioni, lo Stato patrimoniale riclassificato aiuta a separare impieghi e fonti, liquidità e debiti, attività operative e finanziarie. Il punto non è produrre più prospetti, ma capire se la struttura dell'impresa sostiene la prossima scelta.
Gli indicatori finanziari che contano davvero
Un indicatore serve quando orienta una scelta. Il margine mostra se accettare un nuovo cliente, i giorni d'incasso indicano quando rivedere contratti e acconti, il DSCR aiuta a valutare un rifinanziamento. Per una PMI, pochi numeri aggiornati valgono più di molti report non discussi con commercialista e banca.
Come rilevato dall'indagine Banca d'Italia citata in apertura, il 15% dei titolari di microimprese resta nella fascia più bassa di comprensione finanziaria. Ogni formula deve quindi diventare una domanda concreta: posso assumere, investire o sostenere una nuova rata?
| Indicatore | Formula | Cosa misura | Soglia attenzione | Decisione |
|---|---|---|---|---|
| Margine operativo netto | Risultato operativo / Ricavi | Quanto resta dalla gestione caratteristica | Margine in calo o negativo | Rivedere prezzi, costi e mix di vendita |
| ROI | Risultato operativo / Capitale investito | Redditività del capitale impiegato | Rendimento inferiore al costo delle risorse | Rinviare o ridimensionare un investimento |
| DSCR | Flusso di cassa disponibile / Servizio del debito | Capacità di pagare rate e interessi | Flusso insufficiente rispetto alle scadenze | Rifinanziare, allungare o ridurre il debito |
| Liquidità corrente | Attività correnti / Passività correnti | Capacità di coprire debiti a breve | Valore vicino o inferiore a 1 | Accelerare incassi e rinegoziare pagamenti |
| Giorni medi di incasso | Crediti commerciali / Ricavi × giorni del periodo | Tempo medio per incassare | Aumento rispetto alla prassi aziendale | Sollecitare, chiedere acconti o cambiare termini |
Il margine operativo netto risponde a una domanda precisa: l'attività crea valore prima di interessi e imposte? Se diminuisce, l'imprenditore può controllare prezzi, costi e prodotti prima di assumere nuovo personale.
Il ROI considera il capitale assorbito. Un impianto, un negozio o un progetto può aumentare i ricavi e restare poco redditizio rispetto alle risorse impegnate. In quel caso, l'investimento va ridotto, rinviato o ricalcolato.
Il DSCR confronta il flusso di cassa disponibile con rate e interessi. Per valutare un finanziamento, osserva ciò che rimane dopo la gestione ordinaria, non soltanto il rapporto tra rata e fatturato.
Se un KPI non conduce a un'azione, è solo un dato archiviato.
L’analisi degli indici di redditività collega margini, capitale investito e risultato. Controlla spesso cassa e scadenze, mentre gli indici più strutturali possono essere esaminati alla chiusura periodica.
Checklist operativa per il controllo contabile in PMI
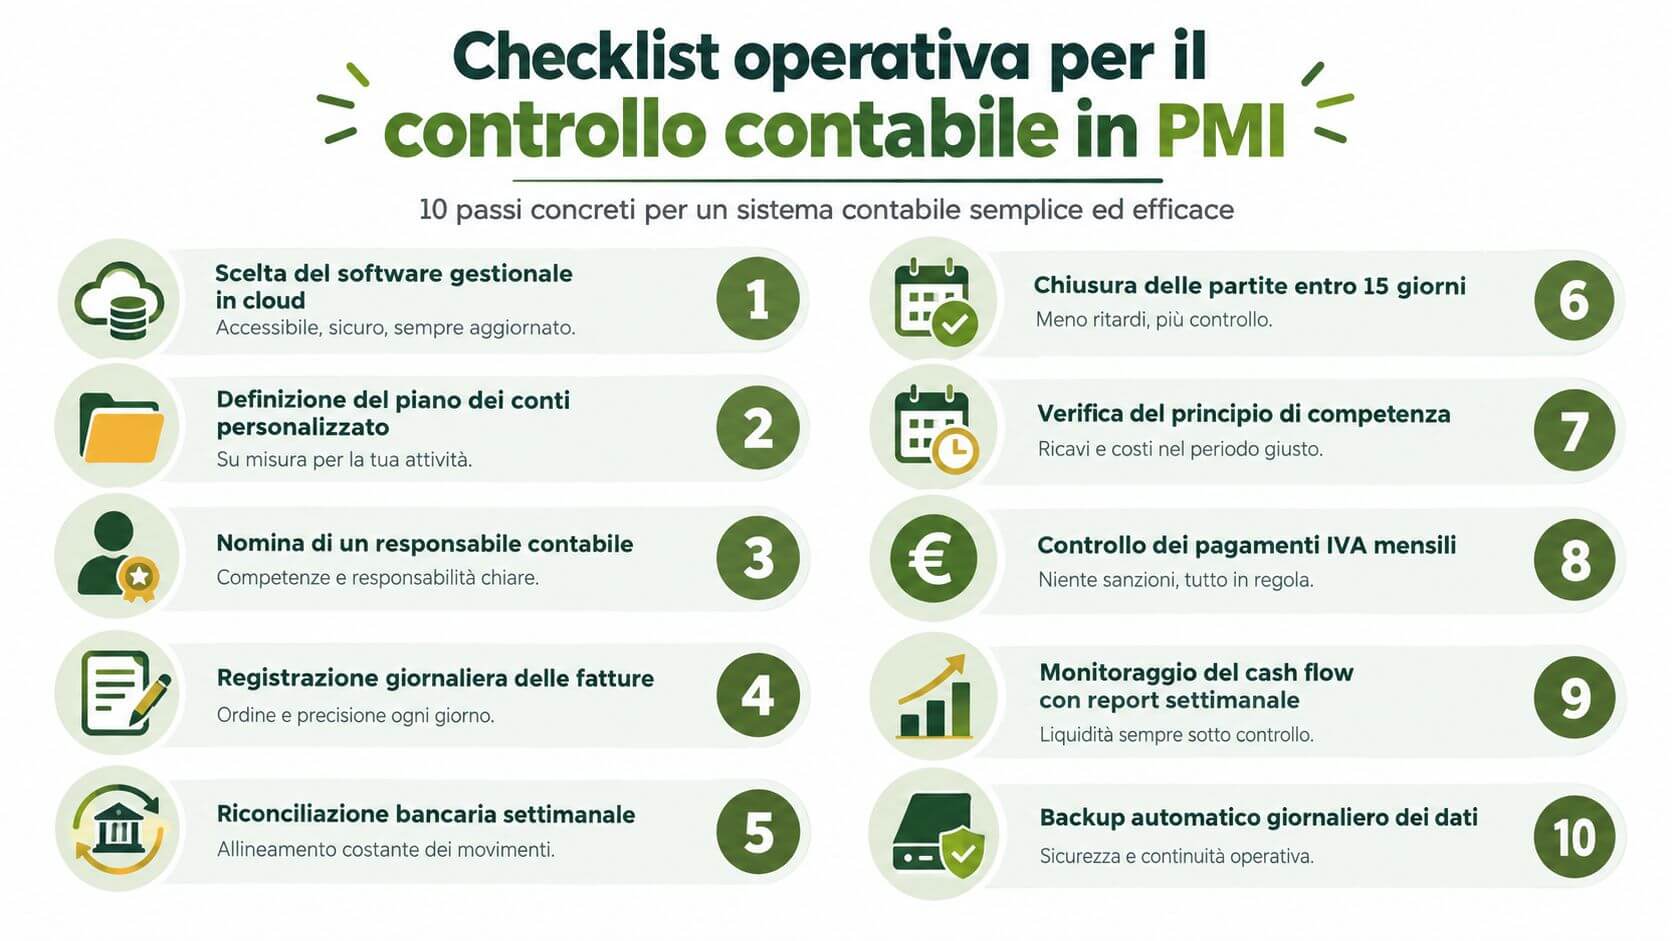
Un sistema efficace non deve essere complicato. Deve assegnare responsabilità, conservare i documenti, chiudere i periodi con regolarità e produrre informazioni abbastanza chiare da sostenere una decisione.
Dieci passaggi da attivare
Scegli il gestionale: usa un software contabile o gestionale in cloud con fatturazione elettronica, accessi profilati e collegamento bancario. Evita di scegliere una piattaforma soltanto perché ha molte funzioni: deve adattarsi al volume e al tipo di operazioni della tua impresa.
Disegna il piano dei conti: personalizza le categorie in base a prodotti, servizi, sedi o commesse. Un piano troppo generico nasconde i margini; uno troppo dettagliato rallenta la registrazione.
Nomina un referente interno: assegna il controllo quotidiano a una persona precisa, anche senza formazione universitaria, purché conosca documenti, scadenze e procedure. Il commercialista non dovrebbe essere l'unico a sapere dove si trovano i dati.
Registra le fatture con continuità: stabilisci una routine per caricare fatture emesse e ricevute, collegandole a ordini, contratti e pagamenti. L'errore da evitare è lasciare i documenti in una casella email senza classificazione.
Riconcilia la banca: confronta periodicamente estratto conto e contabilità. La riconciliazione individua incassi non abbinati, commissioni, pagamenti duplicati e movimenti personali mescolati a quelli aziendali.
Chiudi le partite aperte: prepara uno scadenzario di crediti e debiti e verifica le voci che restano sospese. Un credito vecchio non è automaticamente liquidità disponibile.
Controlla la competenza: prima della chiusura mensile verifica costi anticipati, ricavi da completare, fatture da ricevere e prestazioni già eseguite. Questo passaggio evita che un mese sembri migliore o peggiore per una semplice differenza temporale.
Verifica l'IVA: separa IVA a debito e IVA a credito, conserva i registri e controlla le liquidazioni con i documenti di origine. Non usare il saldo del conto corrente come sostituto della posizione IVA.
Produci un report gestionale: riassumi ricavi, margine, crediti, debiti, cassa e scadenze. Il report deve rispondere a decisioni precise, come assumere una persona, accettare una commessa o chiedere una linea di credito.
Simula una richiesta bancaria: raccogli bilancio, situazione contabile aggiornata, scadenzario, estratti conto e previsione di cassa in una cartella ordinata. Se non riesci a ricostruire rapidamente la posizione dell'impresa, il sistema non è ancora pronto.
La routine che rende il controllo utilizzabile
Ogni settimana controlla banca, incassi attesi e pagamenti imminenti. Ogni mese chiudi i movimenti, aggiorna crediti e debiti e confronta il risultato con il budget. Con cadenza trimestrale, dedica un incontro al commercialista agli indicatori e alle decisioni che quei numeri devono sostenere.
Il Manuale ISTAT sulla gestione e contabilità richiama, per la contabilità pubblica, principi come annualità, unità, universalità e comparabilità, con documenti predisposti annualmente e un orizzonte di programmazione almeno triennale. Per una PMI privata, il principio operativo resta valido: conserva serie storiche coerenti e confronta periodi omogenei, altrimenti non distingui un problema reale da una diversa classificazione.
Inizia dal prossimo giorno lavorativo con tre azioni: separa i documenti per ciclo attivo e passivo, riconcilia la banca e prepara una previsione delle scadenze. Poi porta il primo report a un professionista e chiedigli di collegare ogni voce a una decisione concreta.
Prospera Srl affianca imprenditori e PMI nella lettura dei numeri, nella pianificazione strutturata e nel miglioramento dei processi decisionali. Se vuoi trasformare la contabilità in uno strumento per controllare margini, liquidità e crescita, visita Prospera Srl e approfondisci il supporto disponibile per la tua impresa.