
Se oggi stai chiudendo il bilancio di una PMI, è facile che il dubbio arrivi sempre nello stesso punto, un contenzioso ancora aperto, una garanzia sui prodotti venduti, oppure un costo di smantellamento che prima o poi diventerà reale. In quei momenti i fondi per rischi e oneri non sono un tecnicismo da commercialisti, ma il modo corretto per non trasformare un utile solo apparente in un risultato più credibile, più prudente e più difendibile.
Per chi guida un'impresa, questa voce serve a dire una cosa semplice, il rischio esiste già, anche se l'uscita di cassa non è ancora arrivata. Nella logica dell'OIC 31, i fondi aiutano a rappresentare passività certe o probabili, con data di sopravvenienza o ammontare indeterminati, e questo li rende uno strumento di trasparenza prima ancora che di contabilizzazione OIC 31 della Fondazione OIC.
Il punto pratico è questo, accantonare bene significa proteggere il bilancio da sorprese e dare al management una lettura più onesta della rischiosità. Chi legge bene i fondi capisce meglio margini, fabbisogni, tensioni finanziarie e margini di manovra. E quando la stima cambia, cambia anche la qualità delle decisioni.
Indice
- Introduzione ai fondi per rischi e oneri per chi gestisce una PMI
- Cosa sono i fondi per rischi e oneri e come distinguerli
- Quadro normativo e principi contabili di riferimento
- Riconoscimento e misurazione dei fondi nella pratica
- Scritture contabili ed esempi numerici applicati
- Impatto sul bilancio e aspetti fiscali da considerare
- Controlli interni policy e checklist operativa per PMI
Introduzione ai fondi per rischi e oneri per chi gestisce una PMI
Una PMI spesso scopre il tema dei fondi nel momento meno comodo. Il cliente contesta una fornitura, un ex dipendente avvia una richiesta, l'impianto richiederà rimozione e ripristino, oppure un prodotto venduto oggi porterà assistenza domani. In tutti questi casi il problema non è solo “se” pagherai, ma quando e quanto.
Il punto che molti imprenditori sottovalutano
Se il costo è plausibile ma non ancora fatturato, il bilancio non dovrebbe fingere che non esista. L'accantonamento serve proprio a evitare di presentare un utile gonfiato da costi già maturati sul piano economico, anche se non ancora manifestati sul piano finanziario. È una forma di prudenza, ma anche un modo per rendere leggibile il rischio aziendale.
Regola pratica: se oggi un fatto economico ha già generato un obbligo o una probabilità seria di esborso, aspettare la fattura può essere troppo tardi per raccontare bene il risultato d'esercizio.
La distinzione diventa decisiva quando il fondo incide su decisioni molto concrete, come dividendi, budget, banca e cassa. Un conto è avere un utile “pulito” ma fragile, un altro è mostrare un risultato più basso ma più vicino alla realtà gestionale. Per questo i fondi non vanno trattati come una voce di cortesia.
Perché questa voce parla direttamente a chi decide
Chi guida finanza e operations non ha bisogno di formule astratte, ha bisogno di sapere se il rischio è già entrato nel perimetro del bilancio. I fondi per rischi e oneri servono a rispondere proprio a questo, con una logica che mette insieme prudenza contabile e disciplina manageriale. La loro forza sta nel far emergere il costo potenziale prima che diventi emergenza.
Il percorso utile è semplice, ma va fatto bene. Prima si capisce la differenza tra rischio e onere. Poi si vede quando rilevare il fondo, come stimarlo e come leggerne gli effetti su bilancio e KPI. Alla fine resta la parte più delicata, controllarlo nel tempo senza trasformarlo in una scatola nera.
Cosa sono i fondi per rischi e oneri e come distinguerli
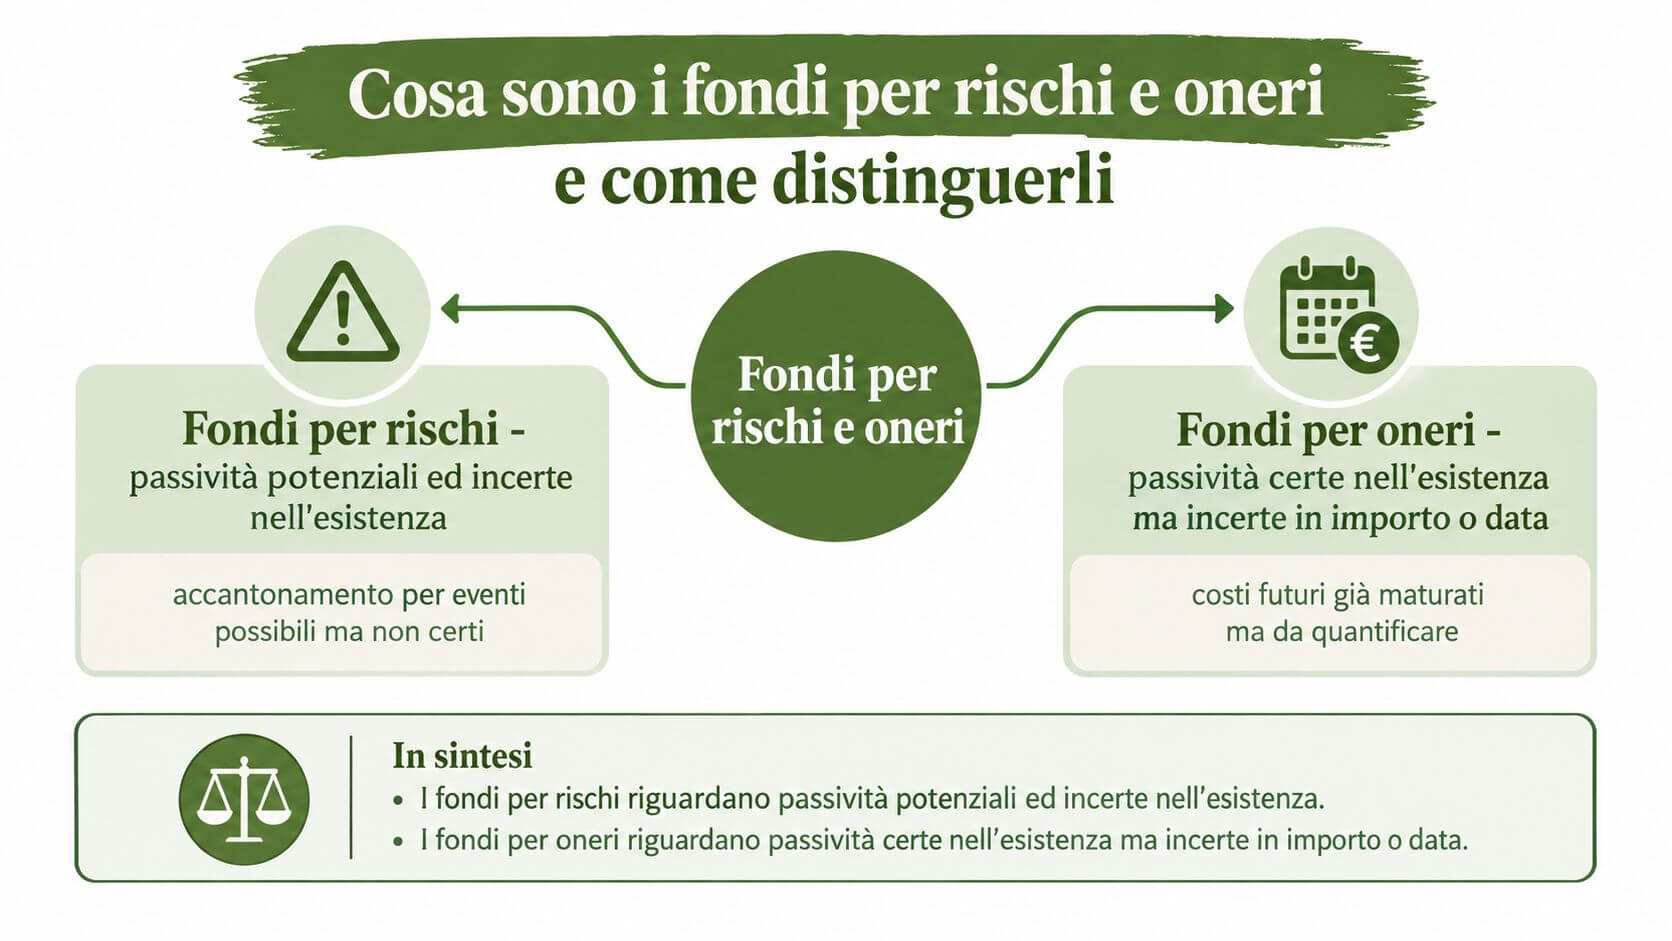
Un modo semplice per pensarci è questo, i fondi per rischi assomigliano a un ombrello aperto quando il temporale è probabile, mentre i fondi per oneri assomigliano a una spesa già entrata in casa, ma ancora da misurare con precisione. In entrambi i casi c'è un problema futuro, ma cambia la qualità dell'impegno.
La differenza che evita gli errori più comuni
I fondi per rischi riguardano passività potenziali, con esistenza probabile e importo da stimare. Pensa a una causa in corso, a una contestazione da parte di terzi, a una garanzia prestata che può trasformarsi in costo. Il fatto economico è in area grigia, ma la probabilità è abbastanza concreta da richiedere prudenza.
I fondi per oneri, invece, riguardano obbligazioni già assunte, quindi l'impegno esiste già, anche se manca ancora un importo certo o una data definita. Qui non stai stimando un evento possibile, stai stimando una passività che esiste già sul piano sostanziale. Un classico esempio è un costo di ripristino futuro già collegato a un bene o a un contratto già in essere.
Dove spesso si confondono
La confusione nasce perché entrambe le voci parlano di futuro. Ma nel fondo per rischi il futuro riguarda soprattutto l’esistenza del debito, nel fondo per oneri riguarda soprattutto la sua quantificazione o il suo tempismo. Se scambi l'una per l'altra, il bilancio perde coerenza e il conto economico diventa meno leggibile.
Analogia utile: il fondo per rischi è una sirena che avverte di un possibile esborso, il fondo per oneri è il conteggio incompleto di un impegno che hai già preso.
La mappa mentale giusta è questa. Rischio, probabile ma non certo, fondo per rischi. Obbligo già assunto, ma misura o data ancora aperte, fondo per oneri. Questa distinzione torna poi in tutte le scelte successive, dalla rilevazione alla nota integrativa.
Quadro normativo e principi contabili di riferimento
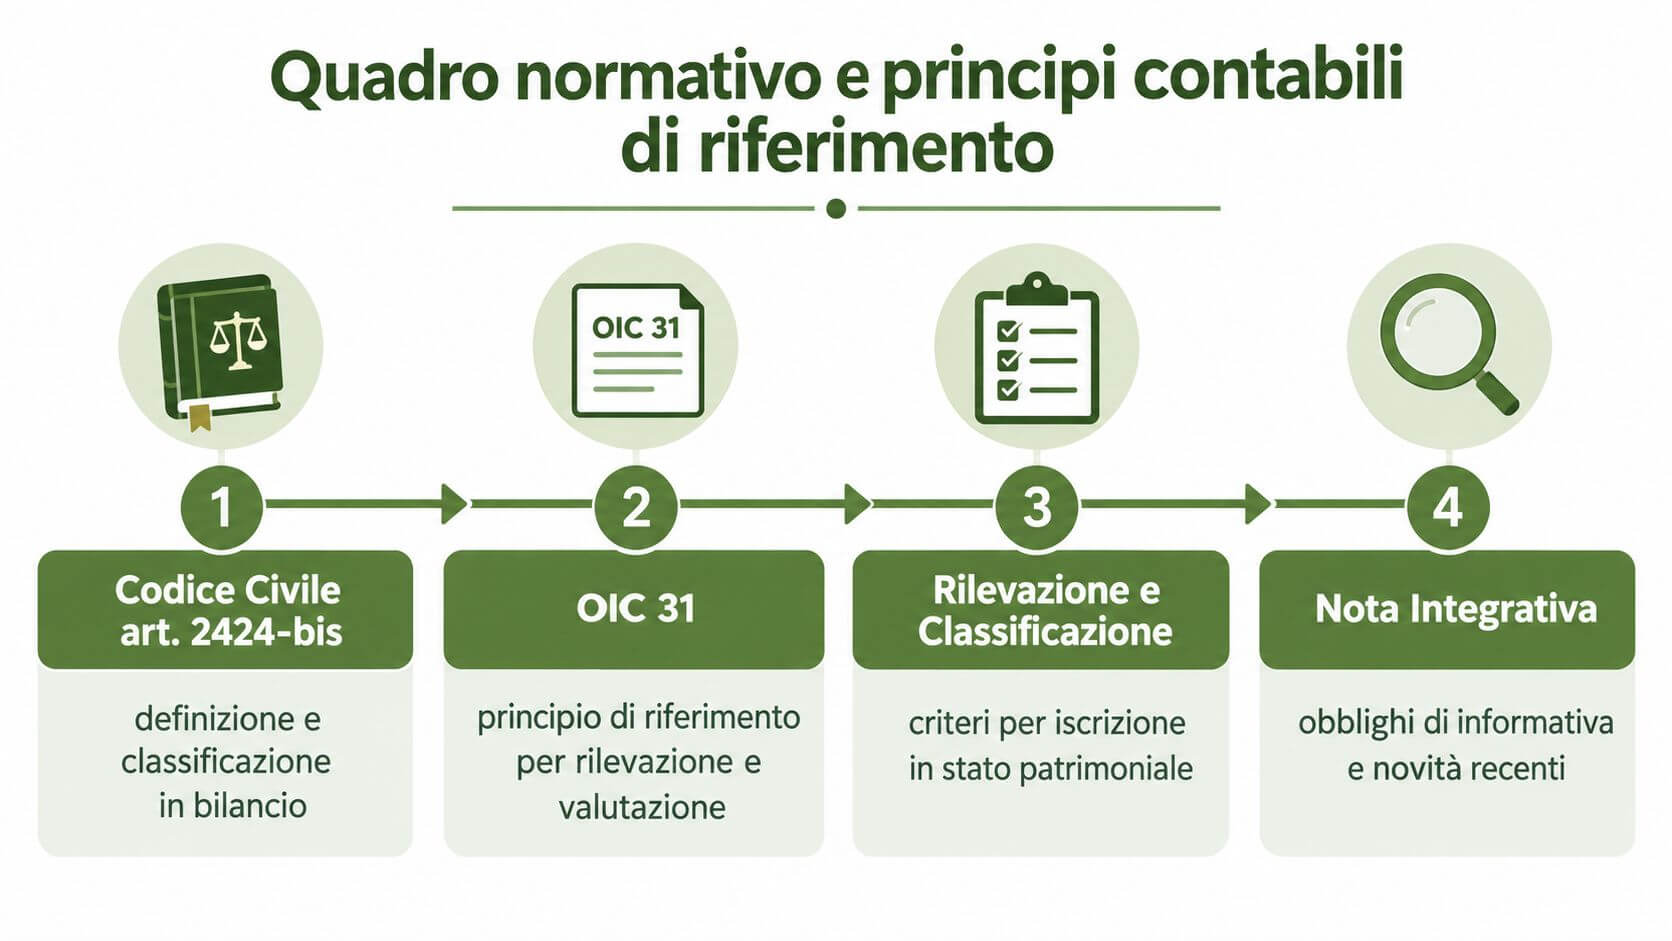
L'OIC 31 è il punto di riferimento nazionale per rilevazione, classificazione, valutazione e informativa dei fondi per rischi e oneri. Nella sua impostazione, ribadita nelle versioni più recenti della Fondazione OIC, il bilancio deve riflettere passività di natura determinata, certe o probabili, con data o importo non ancora definiti OIC 31 della Fondazione OIC.
Perché il quadro non è solo teorico
Il valore dell'OIC 31 sta nel modo in cui ordina il giudizio professionale. Non dice solo che un fondo può esistere, dice anche come classificarlo e come descriverlo in bilancio. Questo è importante perché i fondi non sono una voce “residuale”, ma un'area dove la qualità della stima fa la differenza tra un bilancio leggibile e uno opaco.
La novità più interessante, sul piano operativo, riguarda la classificazione degli effetti di attualizzazione e degli aggiornamenti di stima nella voce C17-ter del conto economico. Secondo le modifiche OIC 31 richiamate nella documentazione 2026, gli aggiornamenti di stima del fondo, positivi o negativi, vanno in una voce specifica della classe C, con applicazione ai bilanci con esercizio iniziato dal 1° gennaio 2026 e possibilità di adozione anticipata dal 1° gennaio 2025 OIC 31 aggiornato.
Perché C17-ter cambia il dialogo con chi legge il bilancio
Questo non è un dettaglio di forma. Se gli effetti di attualizzazione vengono letti in una voce ad hoc, il management distingue meglio tra risultato operativo “di esercizio” e effetto tecnico della revisione delle stime. In altre parole, il margine diventa più confrontabile tra periodi, perché non assorbe in modo confuso variazioni che nascono dal tempo e non dall'attività caratteristica.
Il bilancio migliora quando il costo operativo e l'effetto della stima non si sovrappongono nella stessa lettura.
Per banche, revisori e CFO, il punto è chiaro, la rappresentazione del fondo incide sulla comprensione del rischio e sulla solidità del risultato. Per una visione più ampia sulla lettura patrimoniale, può essere utile anche il richiamo a stato patrimoniale riclassificato, perché il fondo va letto sempre dentro l'equilibrio complessivo delle fonti e degli impieghi.
Riconoscimento e misurazione dei fondi nella pratica
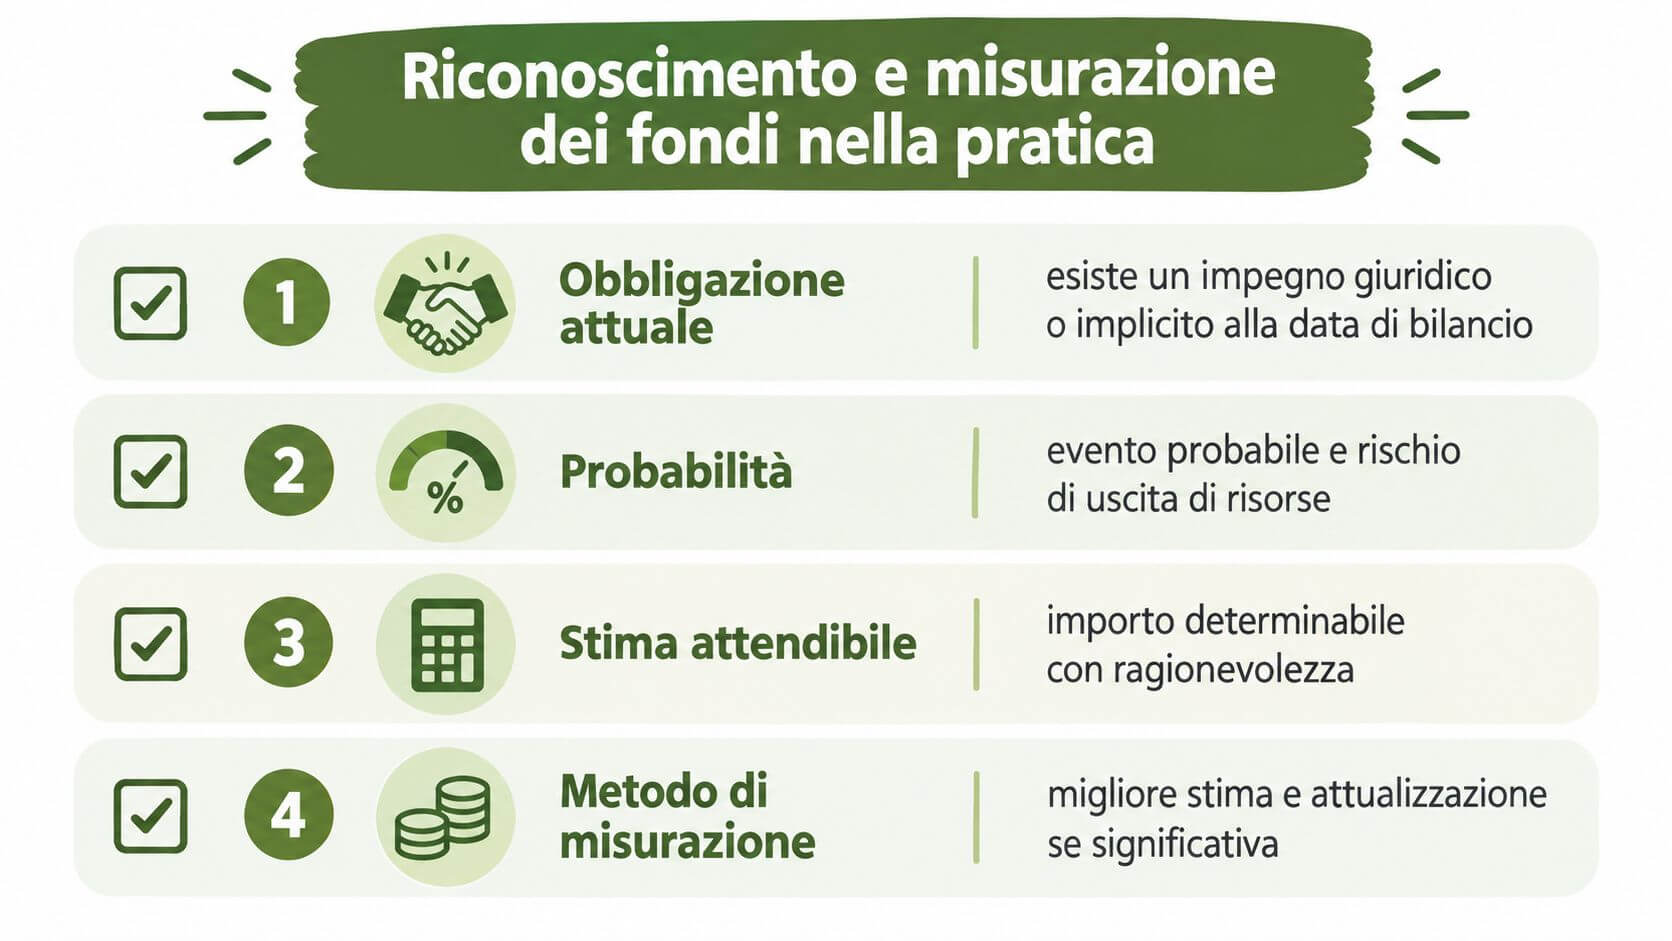
Il riconoscimento di un fondo parte da tre domande semplici. Esiste già un'obbligazione alla data di bilancio? È probabile che servano risorse per chiuderla? L'importo si può stimare con sufficiente attendibilità? Se una di queste risposte manca, il trattamento cambia.
Come decidere senza perdere coerenza
Quando l'obbligazione è attuale, la probabilità di uscita risorse è concreta e la stima è ragionevole, il fondo va rilevato. Quando il rischio è solo possibile, senza un grado di probabilità sufficiente, il tema può restare in nota integrativa. Quando manca sia l'obbligazione sia una probabilità seria di esborso, non c'è spazio per l'accantonamento.
| Situazione | Probabilità | Trattamento contabile | Esempio PMI |
|---|---|---|---|
| Obbligazione attuale e uscita probabile | Alta o probabile | Accantonamento a fondo | Contenzioso con rischio concreto |
| Obbligazione possibile, ma non probabile | Incerta | Informativa in nota integrativa | Reclamo cliente non ancora supportato da elementi forti |
| Nessuna evidenza sufficiente | Bassa o assente | Nessuna rilevazione | Ipotesi generica senza impegno attuale |
La stima va trattata come un processo, non come un numero fisso
La misura corretta è la migliore stima disponibile alla data di bilancio. Se il tempo tra oggi e il pagamento atteso è rilevante, l'attualizzazione diventa importante e la revisione periodica non è facoltativa. Qui entra in gioco il valore della documentazione, perché il fondo deve essere spiegabile, non solo registrato.
Tre elementi vanno sempre tenuti tracciati. L'ipotesi su cui si fonda la stima, il criterio usato per arrivare all'importo e il motivo per cui si è ritenuto significativo l'effetto del tempo. Senza questa traccia, il fondo diventa una scatola nera e il revisore farà più domande, non meno.
Practical rule: se non riesci a spiegare in una riga da dove viene il numero, il numero non è ancora pronto per il bilancio.
Per una PMI, la disciplina migliore è semplice. Aggiorna il fondo quando cambia la probabilità, quando cambia la stima o quando il tempo ha reso rilevante l'attualizzazione. Così il fondo rimane uno strumento di controllo, non un residuo contabile da trascinare di anno in anno.
Scritture contabili ed esempi numerici applicati
La contabilità dei fondi si capisce davvero solo guardando le scritture. Un fondo corretto non serve a “mettere da parte qualcosa”, serve a collegare il conto economico a un rischio già maturato o a un onere già assunto.
Tre casi tipici che tornano nelle PMI
1. Contenzioso legale. Se l'azienda riceve una contestazione seria e il legale ritiene probabile un esborso, si accantona al fondo rischi. La scrittura classica è conto economico a fondo rischi, con impatto immediato sull'utile. Quando poi il pagamento arriva, il fondo si utilizza contro il debito effettivo.
2. Garanzia prodotti. Se la PMI vende beni con assistenza o sostituzione potenzialmente onerosa, l'obbligazione è già nata con la vendita. Qui il fondo per oneri consente di distribuire il costo sul periodo corretto, invece di concentrare tutto nell'anno in cui arrivano i resi o gli interventi.
3. Smantellamento e ripristino. Se un impianto dovrà essere rimosso o un sito ripristinato alla fine della sua vita utile, il fondo va costruito considerando anche il tempo. Quando l'attualizzazione è rilevante, l'effetto della revisione della stima non resta nascosto nel costo operativo, ma va letto secondo la logica della voce C17-ter già richiamata sopra.
La parte che molti trascurano
Il fondo non è immutabile. Può essere utilizzato quando il costo si realizza, può essere rilasciato se risulta in eccesso, e può essere aggiornato se cambiano le premesse. Questo è il punto che fa la differenza tra un bilancio tecnico e un bilancio vivo.
Un accantonamento ben fatto lascia tracce chiare nello stato patrimoniale e nel conto economico. La nota integrativa deve spiegare natura, movimenti e criterio di stima, così chi legge capisce perché il fondo esiste e come si è mosso. Senza questa coerenza, la lettura del risultato perde affidabilità.
Impatto sul bilancio e aspetti fiscali da considerare
I fondi per rischi e oneri hanno un impatto diretto su utile, patrimonio netto, percezione del rischio e quindi anche su KPI e covenant. Se il fondo è troppo basso, il risultato può sembrare migliore del reale e la banca riceve un segnale distorto. Se è troppo alto, il bilancio può apparire più prudente ma meno leggibile, con effetti su margini e confronto tra esercizi.
Perché la nuova classificazione aiuta il management
La collocazione degli effetti di attualizzazione nella voce C17-ter separa l'effetto economico della stima dalla performance tipica dell'azienda. Questo aiuta a leggere meglio il margine, soprattutto quando il fondo si muove per il solo passare del tempo o per il riprezzamento delle ipotesi. Per un finance manager, la differenza non è cosmetica, è utile per capire se il business sta generando valore o se il risultato è stato influenzato da una revisione tecnica.
La fiscalità richiede un'attenzione diversa, ma coerente. L'Agenzia delle Entrate, con la risposta n. 305 del 2022, ha chiarito che gli utilizzi e i recuperi dei fondi per rischi e oneri vanno letti in coerenza con la natura dell'accantonamento originario risposta n. 305 del 2022 dell'Agenzia delle Entrate. Questo significa che il trattamento non si improvvisa, perché il fondo nasce da una causa precisa e quella causa guida anche la lettura fiscale dei movimenti successivi.
Dove nasce il rischio di errore manageriale
Il vero rischio non è solo l'errore contabile, ma la lettura sbagliata del bilancio da parte di chi decide. Un fondo eccessivo può far pensare a una gestione troppo difensiva, un fondo insufficiente può far sembrare l'azienda più forte di quanto sia. In entrambi i casi il problema si riflette su budgeting, distribuzione degli utili e rapporto con i finanziatori.
Criterio utile: chiediti sempre se il fondo racconta un rischio reale o se sta solo riempiendo una lacuna di controllo.
Per chi vuole leggere questi effetti in modo più ordinato, il tema si collega bene anche alla logica del bilancio riclassificato, perché il fondo cambia sia la qualità della patrimonializzazione sia la percezione della leva economica. La prudenza funziona solo quando resta spiegabile.
Controlli interni policy e checklist operativa per PMI
Una PMI gestisce bene i fondi quando li tratta come un processo, non come una nota di chiusura. Serve una piccola policy interna con ruoli chiari, una base documentale uniforme e un momento fisso di revisione, perché il fondo cambia con il rischio, con i contratti e con le stime.
Una policy minimale ma seria
Il responsabile amministrativo dovrebbe raccogliere le segnalazioni, il finance manager dovrebbe validare la stima, e l'imprenditore o la direzione dovrebbe approvare i casi rilevanti. Ogni fondo va accompagnato da una scheda con natura del rischio, origine dell'obbligo, criteri di stima, data di revisione e motivo dell'eventuale aggiornamento. La tracciabilità è più utile del numero in sé, perché rende il fondo difendibile.
La routine più solida è trimestrale, non solo a fine anno. Così si intercettano subito nuovi contenziosi, variazioni sui contratti, costi di garanzia o cambiamenti nei piani di ripristino. Un approccio data-driven funziona meglio quando collega il fondo al risk management e al forecast di cassa.
Checklist pratica da usare a chiusura
- Censire i casi aperti: contenziosi, garanzie, ripristini, obblighi già assunti ma non ancora fatturati.
- Verificare la probabilità: chiedere un riscontro operativo o legale, non solo una percezione informale.
- Aggiornare la stima: rivedere ipotesi, tempi e importi con documenti a supporto.
- Controllare la coerenza fiscale: verificare che utilizzi e recuperi seguano la natura del fondo.
- Spiegare in nota integrativa: descrivere movimenti, criteri e cambiamenti di periodo.
La disciplina dei fondi migliora quando il team smette di considerarla una chiusura contabile e la usa come radar gestionale. È qui che si vede la differenza tra bilancio “chiuso” e bilancio “capito”.
Per chi vuole strutturare questo lavoro dentro un sistema più ampio di presidio, il collegamento naturale è con la gestione del rischio aziendale, perché i fondi funzionano davvero solo se dialogano con controllo, budget e forecast.
Se vuoi portare questi criteri dentro il tuo bilancio, Prospera Srl può aiutarti a costruire una policy operativa per i fondi, leggere gli impatti su KPI e covenant, e rendere più chiara la reportistica per banca e revisore. Visita Prospera Srl per confrontarti con un team che lavora su numeri, controllo e pianificazione in modo concreto.