
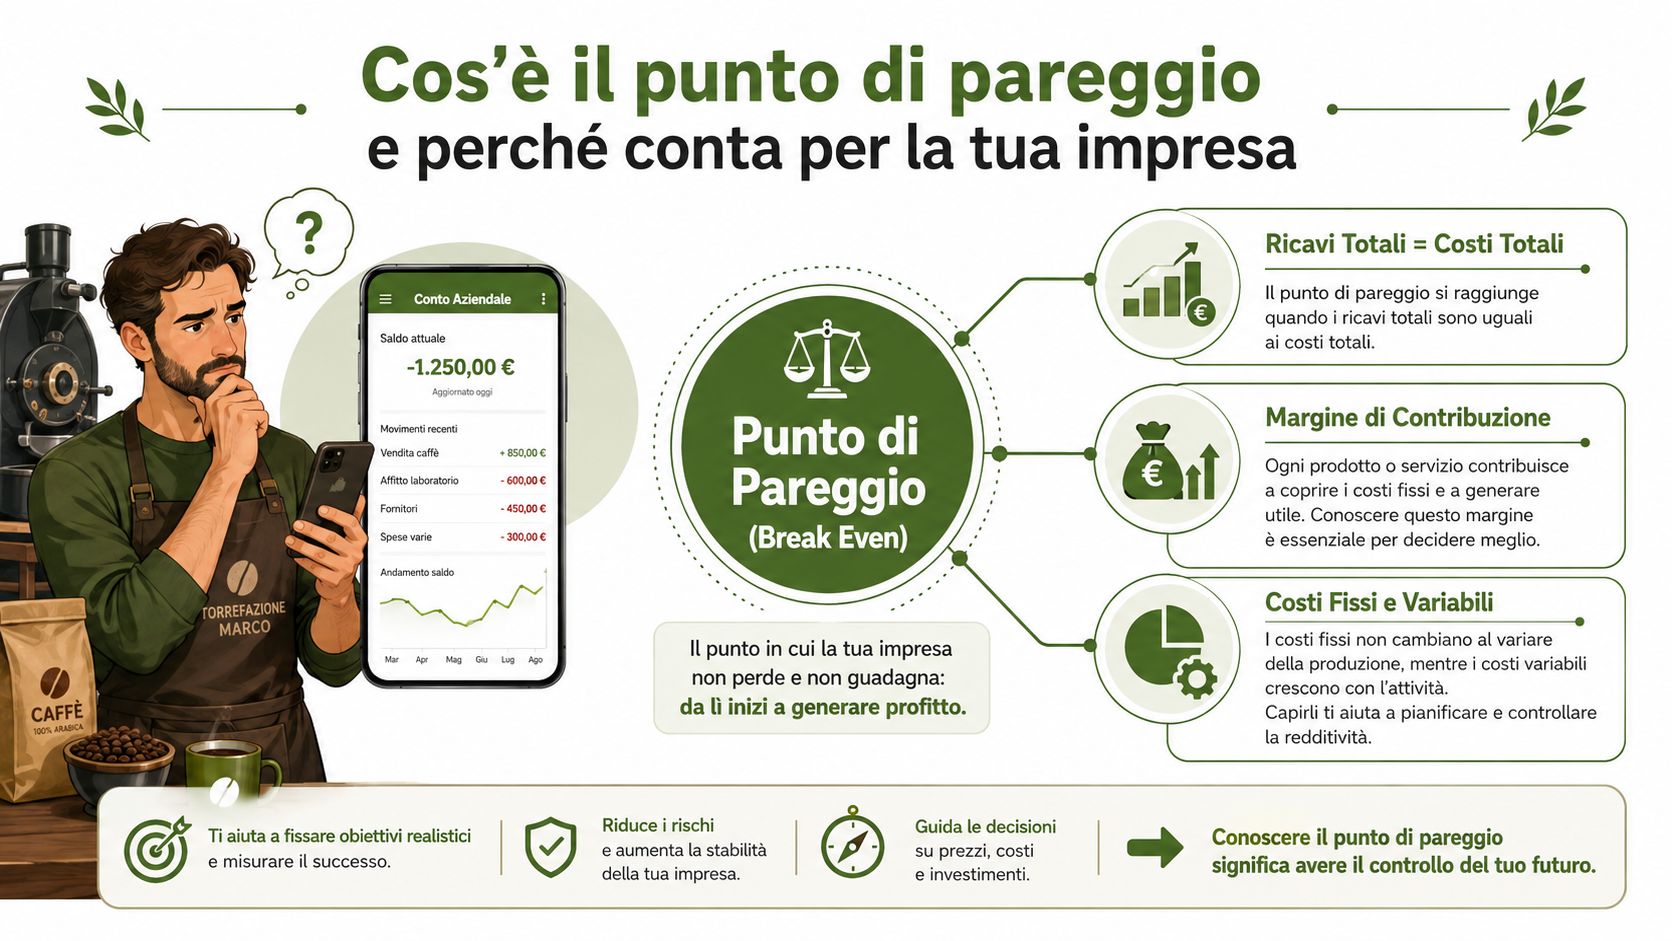
A fine mese Marco, titolare di una piccola torrefazione, apre il gestionale, guarda il conto corrente e si pone una domanda scomoda: ha davvero guadagnato, oppure ha soltanto coperto una parte delle spese? Le vendite ci sono, il lavoro non manca, ma tra affitto, personale, energia, materie prime e incassi posticipati è difficile capire quale volume serva per smettere di perdere.
Il punto di pareggio, o break-even point, traduce questa incertezza in una soglia operativa. Indica quante unità bisogna vendere, oppure quale fatturato bisogna raggiungere, affinché i ricavi coprano tutti i costi. Non misura la ricchezza dell'impresa e non indica automaticamente che il modello sia sano. Dice una cosa più elementare e indispensabile: da quale livello di attività l'azienda non è più in perdita.
La formula classica è utile, ma non basta quando costi energetici, affitti, credito, payroll e mix dei prodotti cambiano. Per una PMI italiana, il risultato più affidabile non è un numero isolato, ma un range di pareggio, letto sia dal punto di vista contabile sia da quello della liquidità. La fragilità del ciclo produttivo rende questa cautela ancora più importante, perché il PMI manifatturiero è rimasto spesso vicino alla soglia di 50 nel periodo 2025-2026, segnalando margini operativi compressi e sensibilità ai cambiamenti di volumi e prezzi, come rilevato da Fisco7 nella sua guida sul break-even point per le piccole imprese.
Indice
- Cos'è il punto di pareggio e perché conta per la tua impresa
- Costi fissi, costi variabili e margine di contribuzione
- Derivazione matematica della formula di break even
- Esempio numerico mono-prodotto e multiprodotto
- Break even contabile e di cassa nelle PMI italiane
- Come usare il pareggio per pricing e pianificazione
- Costruire il modello Excel del punto di pareggio
- Errori comuni e buone pratiche di aggiornamento
Cos'è il punto di pareggio e perché conta per la tua impresa
Il punto di pareggio risponde a una domanda concreta: quante vendite servono per portare i ricavi allo stesso livello dei costi totali? In quel momento l'impresa non genera né utile né perdita. Se vende meno, il margine prodotto dalle vendite non copre interamente la struttura. Se vende di più, ogni ulteriore contributo può sostenere l'utile, dopo aver considerato i costi pertinenti.
Per Marco, il calcolo non serve a sapere se la torrefazione è “ricca”. Serve a capire quante confezioni, cialde o capsule devono uscire dal magazzino per pagare il personale, il locale, i servizi e le spese direttamente legate alla produzione. Senza questa soglia, una crescita del fatturato può sembrare positiva anche quando il margine generato non copre l'aumento dei costi.
Una soglia di sopravvivenza, non un obiettivo finale
Un imprenditore può usare il punto di pareggio per:
- Valutare la sostenibilità operativa: capire se i volumi normalmente raggiungibili sono compatibili con la struttura dei costi.
- Orientare i prezzi: verificare quanto margine resta dopo materie prime, imballaggi, commissioni e altri costi variabili.
- Pianificare investimenti: stimare quale ulteriore volume servirebbe dopo l'assunzione di una persona, l'apertura di un locale o l'acquisto di un impianto.
- Controllare il rischio: misurare quanto l'attività sia esposta a una riduzione delle vendite o a un aumento dei costi.
Il valore del calcolo sta quindi nella decisione che rende possibile. Un punto di pareggio elevato può indicare una struttura troppo pesante, un margine insufficiente o un prezzo non adeguato. Un punto più contenuto lascia maggiore spazio per assorbire imprevisti, ma non sostituisce l'analisi della redditività, della cassa e della qualità dei ricavi.
Regola pratica: il pareggio non ti dice quanto vuoi vendere. Ti dice quanto devi vendere per non perdere denaro.
Perché un singolo numero può ingannare
La formula tradizionale presuppone che prezzo, costi variabili e costi fissi restino stabili. Nella gestione reale, però, l'energia può seguire logiche miste, l'affitto può cambiare dopo un rinnovo, il personale può aumentare con nuovi turni e i clienti possono chiedere sconti. Anche il mix di prodotti modifica il margine medio.
Per questo conviene costruire un intervallo. Uno scenario prudente usa prezzi più compressi e costi variabili più alti. Uno scenario centrale riflette il budget più realistico. Uno scenario favorevole considera condizioni commerciali migliori. La distanza tra questi risultati mostra quanto il modello sia sensibile alle assunzioni.
Costi fissi, costi variabili e margine di contribuzione
Il punto di pareggio nasce da tre grandezze. Se una di queste è stimata male, anche il risultato finale perde valore.
I costi fissi restano sostanzialmente invariati rispetto ai volumi nel breve periodo. L'affitto del laboratorio, una parte degli stipendi, le assicurazioni, i canoni software e gli ammortamenti continuano a esistere anche quando il negozio vende poco. L'analogia più semplice è quella di un bar: il locale sostiene il canone e alcune spese di struttura anche se resta chiuso per una giornata.
I costi variabili seguono invece l'attività. Materie prime, confezioni, provvigioni, consegne e una quota dei consumi di processo aumentano quando aumentano le unità vendute. Non sempre il comportamento è perfettamente proporzionale. Una bolletta energetica, per esempio, può contenere una parte fissa e una parte legata all'utilizzo.
Il margine che paga la struttura
Il margine di contribuzione unitario è la differenza tra il prezzo di vendita e il costo variabile unitario:
Margine di contribuzione unitario = Prezzo di vendita unitario − Costo variabile unitario
Quel margine non è ancora utile. Prima deve contribuire alla copertura dei costi fissi. Solo dopo averli coperti, il margine ulteriore può trasformarsi in risultato operativo, secondo la struttura economica adottata dall'impresa.
Per approfondire il significato gestionale di questa grandezza, puoi consultare la guida sul margine di contribuzione. Il passaggio decisivo consiste nel calcolare il costo variabile completo, includendo tutte le voci che nascono dalla singola vendita.
| Voce di costo | Tipo | Esempio in una PMI |
|---|---|---|
| Affitto del locale | Fisso | Canone del laboratorio o del punto vendita |
| Stipendi di struttura | Fisso | Personale amministrativo o quota stabile del team |
| Assicurazione | Fisso | Polizza aziendale |
| Materie prime | Variabile | Caffè, farine, componenti o materiali |
| Imballaggio | Variabile | Scatole, buste, etichette |
| Commissioni di vendita | Variabile | Provvigioni o commissioni per transazione |
| Energia di processo | Variabile o semi-variabile | Consumi legati alla produzione |
Un esempio per capire la logica
Supponi un prodotto venduto a 0,50 euro, con un costo variabile unitario di 0,20 euro e costi fissi mensili pari a 3.000 euro. Il margine di contribuzione unitario è 0,30 euro.
Ogni vendita mette quindi 0,30 euro a disposizione della struttura. Il punto di pareggio nascerà dividendo i costi fissi per questo margine. Se il prezzo scende senza una riduzione equivalente dei costi, il margine si restringe e servono più vendite. Se il costo variabile aumenta, l'effetto è identico.
La relazione da ricordare è semplice: più alti sono i costi fissi, più margine serve; più basso è il margine unitario, più volume occorre.
Derivazione matematica della formula di break even
La derivazione parte dall'equilibrio fondamentale:
Ricavi totali = Costi totali
Indichiamo con p il prezzo di vendita unitario e con Q la quantità venduta. I ricavi totali sono quindi:
Ricavi totali = p × Q
Indichiamo con CF i costi fissi e con cv il costo variabile unitario. I costi totali diventano:
Costi totali = CF + cv × Q
Nel punto di pareggio le due espressioni coincidono:
p × Q = CF + cv × Q
Portando i termini che contengono Q dallo stesso lato:
p × Q − cv × Q = CF
Raccogliendo Q:
Q × (p − cv) = CF
A questo punto si divide per il margine di contribuzione unitario:
Q* = CF ÷ (p − cv)
Questa è la formula del punto di pareggio in unità. Il denominatore, cioè p − cv, rappresenta esattamente il margine di contribuzione unitario.
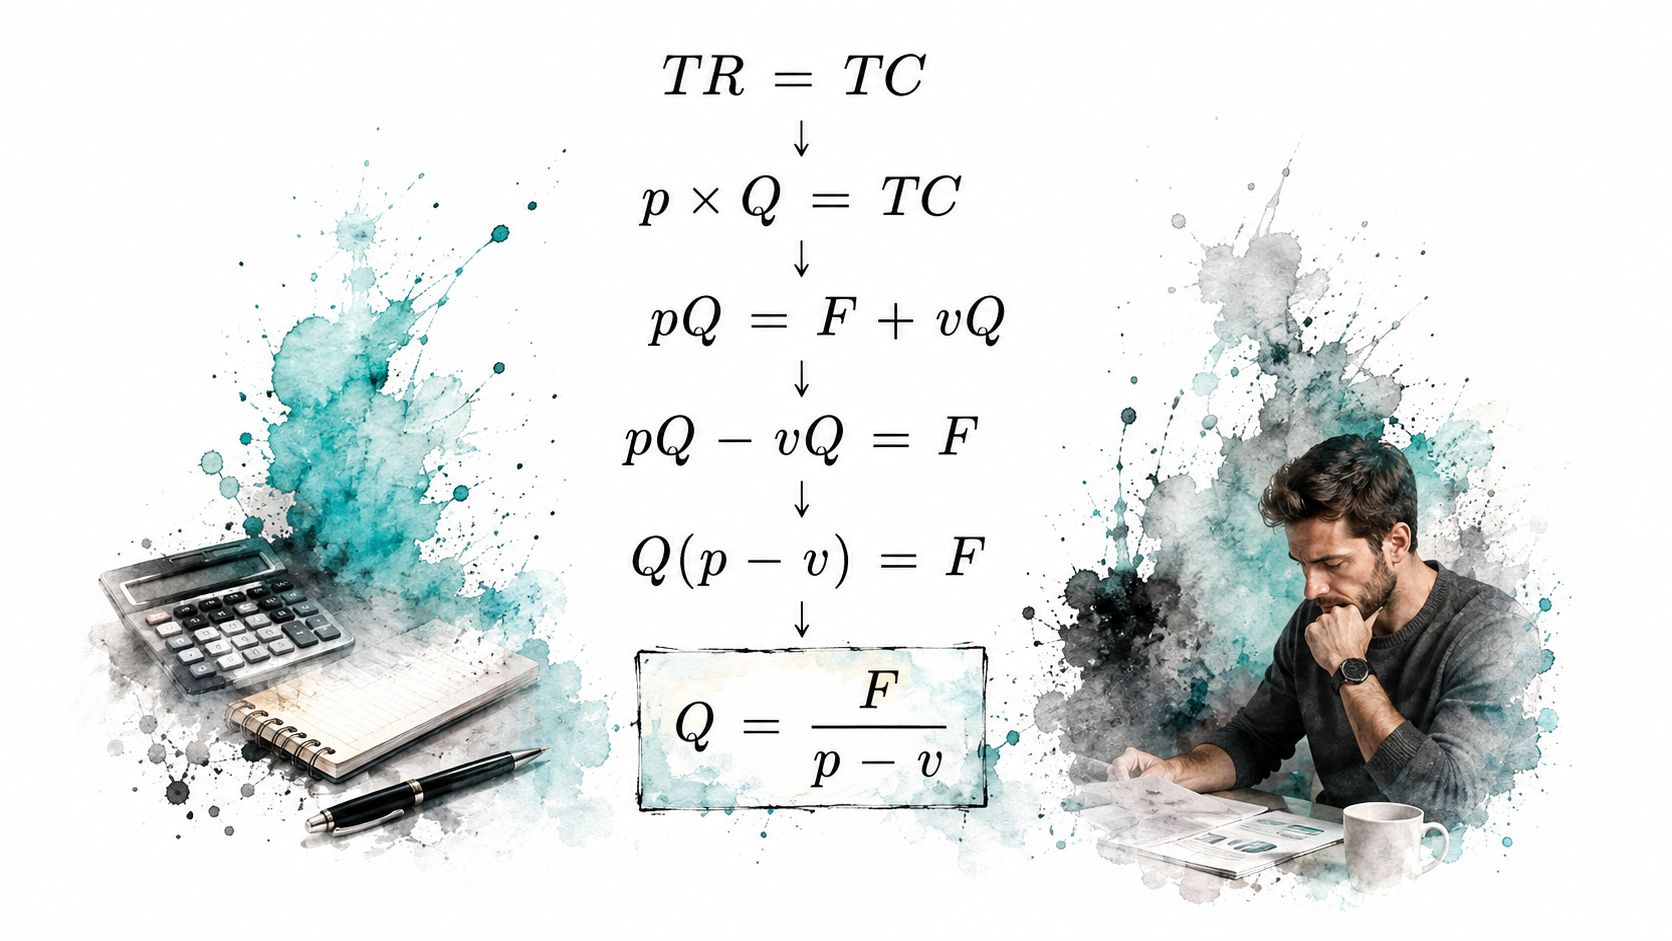
Dalle unità al fatturato
Se vuoi esprimere il pareggio in euro, moltiplica le unità di pareggio per il prezzo:
F* = Q* × p
Sostituendo Q* nella formula:
F* = CF ÷ (1 − cv/p)
La parte 1 − cv/p è il margine di contribuzione percentuale, cioè la quota di ogni euro di ricavo che resta dopo i costi variabili. La formula in fatturato è utile quando l'impresa vende servizi, pacchetti o prodotti con unità difficili da confrontare.
Le tre formule da tenere nel foglio di lavoro
- Margine unitario:
p − cv - Pareggio in unità:
CF ÷ (p − cv) - Pareggio in fatturato:
CF ÷ (1 − cv/p)
La formula ha senso solo se il prezzo è superiore al costo variabile. Se il margine è nullo o negativo, ogni vendita non contribuisce alla copertura dei costi fissi. In quel caso bisogna intervenire sul prezzo, sul costo variabile, sul prodotto o sul modello commerciale prima di calcolare una soglia attendibile.
Esempio numerico mono-prodotto e multiprodotto
Partiamo da una PMI che vende un solo prodotto. Un artigiano commercializza cialde di caffè a 0,50 euro l'una. Il costo variabile unitario è 0,20 euro e i costi fissi mensili ammontano a 3.000 euro.
Il margine di contribuzione è:
0,50 − 0,20 = 0,30 euro
Il break-even in unità è:
3.000 ÷ 0,30 = 10.000 cialde
Il fatturato di pareggio è:
10.000 × 0,50 = 5.000 euro
Questi numeri descrivono una soglia economica mensile. Non dicono quando il denaro entrerà sul conto e non tengono conto di eventuali variazioni nel costo dell'energia, nei prezzi di acquisto o nella politica di sconto.
Il caso multiprodotto
Una torrefazione vende tre referenze. Per rendere il calcolo leggibile, ipotizziamo un mix stabile composto da 50% di cialde classiche, 30% di capsule compatibili e 20% di caffè in grani.
| Prodotto | Prezzo | Costo variabile | Margine unitario | Mix % | Margine ponderato | Totale |
|---|---|---|---|---|---|---|
| Cialde classiche | 0,50 € | 0,20 € | 0,30 € | 50% | 0,15 € | 0,15 € |
| Capsule compatibili | 0,60 € | 0,28 € | 0,32 € | 30% | 0,096 € | 0,096 € |
| Caffè in grani | 8,00 € | 4,00 € | 4,00 € | 20% | 0,80 € | 0,80 € |
| Margine medio ponderato | 100% | 1,046 € | 1,046 € |
Il margine medio ponderato è la somma dei margini unitari moltiplicati per il peso di ciascun prodotto. Con costi fissi mensili di 3.000 euro, il break-even aggregato è:
3.000 ÷ 1,046 = circa 2.868 unità del paniere
Queste unità non sono necessariamente pezzi identici. Rappresentano un paniere medio coerente con il mix indicato. Se la torrefazione vende più cialde e meno caffè in grani, il margine medio si riduce e la soglia sale. Se accade il contrario, la soglia scende.
| Voce | Mono-prodotto, cialde | Multiprodotto, 3 referenze | Note |
|---|---|---|---|
| Prezzo | 0,50 € | Variabile | Nel secondo caso serve un mix |
| Margine unitario | 0,30 € | Ponderato | Il margine cambia per referenza |
| Costi fissi mensili | 3.000 € | 3.000 € | Ipotesi comune |
| Pareggio | 10.000 unità | Circa 2.868 unità del paniere | Il risultato dipende dal mix |
| Rischio principale | Variazione del costo unitario | Cambiamento del mix commerciale | Va monitorato con continuità |
Nel multiprodotto, il mix non è un dettaglio contabile. È una variabile commerciale che modifica direttamente il pareggio.
Break even contabile e di cassa nelle PMI italiane
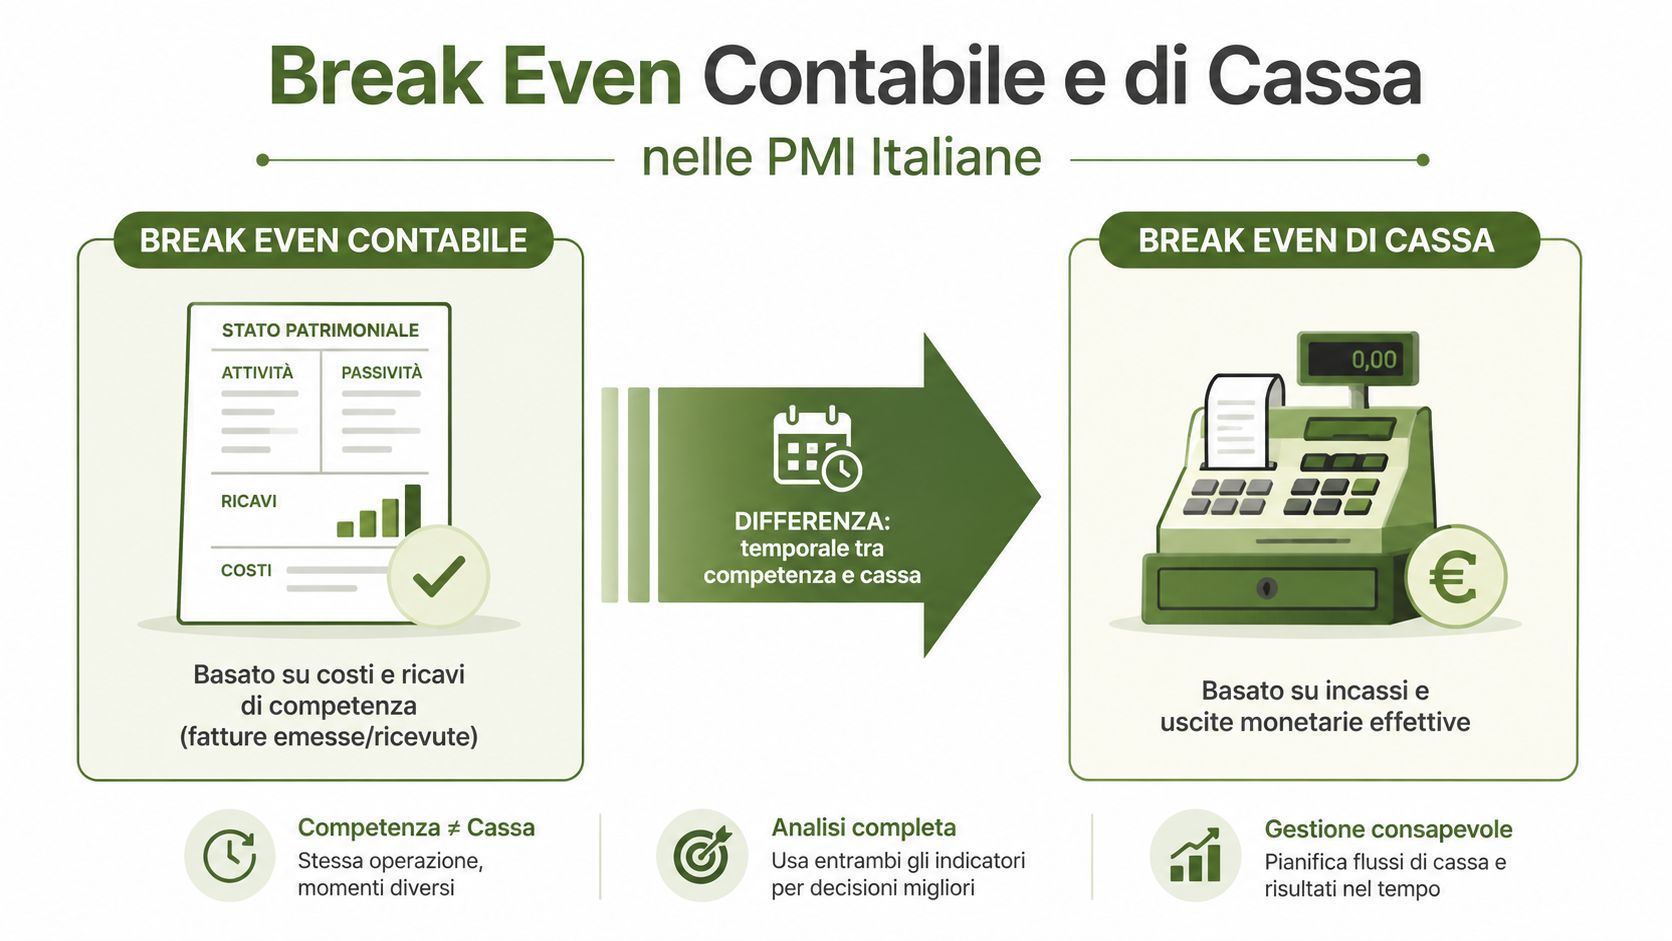
Il break-even contabile misura quando ricavi e costi di competenza si compensano. Il break-even di cassa misura invece quando gli incassi effettivi riescono a sostenere le uscite monetarie. Le due soglie possono divergere anche quando il conto economico sembra equilibrato.
Un ammortamento, per esempio, riduce il risultato contabile ma non comporta un'uscita nel mese in cui viene registrato. Al contrario, un cliente che paga dopo la consegna genera un ricavo di competenza prima dell'incasso. Rate di leasing, mutui, interessi, imposte, TFR accantonato e investimenti richiedono poi una lettura separata del fabbisogno finanziario.
Un esempio con incassi posticipati
Riprendiamo la PMI mono-prodotto dell'esempio precedente. Il pareggio contabile è 5.000 euro di fatturato mensile, ottenuti con un margine unitario di 0,30 euro. Supponiamo inoltre che l'impresa incassi mediamente dopo 90 giorni e registri 500 euro mensili di ammortamenti, dati utilizzati qui come ipotesi illustrative.
L'ammortamento non è un'uscita corrente, quindi non va semplicemente sommato alla cassa come se fosse un pagamento. Il problema finanziario nasce dal disallineamento: l'azienda deve pagare costi monetari prima di ricevere il denaro dai clienti. Di conseguenza, il break-even di cassa può risultare più alto o richiedere un finanziamento ponte, anche se il pareggio contabile è già stato raggiunto.
Il calcolo corretto richiede un prospetto mensile con:
- Incassi previsti: quando i clienti pagano davvero, non soltanto quando ricevono la fattura.
- Uscite operative: fornitori, stipendi, affitti, utenze e altri pagamenti.
- Servizio del debito: rate, interessi e canoni finanziari.
- Imposte e investimenti: esborsi che possono concentrarsi in determinati periodi.
Il delta tra pareggio contabile e pareggio di cassa diventa un indicatore del circolante. Se cresce, l'impresa deve capire se il problema dipende da clienti lenti, scorte troppo alte, condizioni di pagamento squilibrate o investimenti non sostenuti da adeguata liquidità.
Per organizzare questa lettura puoi affiancare al calcolo un cash flow previsionale, con incassi e pagamenti distribuiti per scadenza.
Il punto decisivo è non scegliere tra i due indicatori. Una PMI deve calcolarli entrambi, perché uno descrive la sostenibilità economica e l'altro la capacità di restare solvente.
Come usare il pareggio per pricing e pianificazione
Il pareggio diventa utile quando entra nelle decisioni quotidiane. Un prezzo non va valutato soltanto rispetto alla concorrenza. Devi misurare quanto margine lascia e quante vendite aggiuntive richiede se viene ridotto con uno sconto.
Prezzo e sconto
Prima di concedere una promozione, ricalcola il margine unitario con il prezzo netto effettivamente incassato. Uno sconto può aumentare l'attrattività dell'offerta, ma se il volume non cresce abbastanza può spostare il pareggio verso l'alto. La domanda corretta non è “quanto posso scontare?”, ma quale margine minimo mi consente ancora di coprire la struttura con un volume realistico?
Gamma e mix
Un prodotto con margine inferiore non è automaticamente inutile. Può attirare clienti, completare l'offerta o facilitare una vendita abbinata. Però deve essere inserito nello scenario con il suo contributo reale, perché una quota crescente di prodotti meno redditizi riduce il margine medio ponderato.
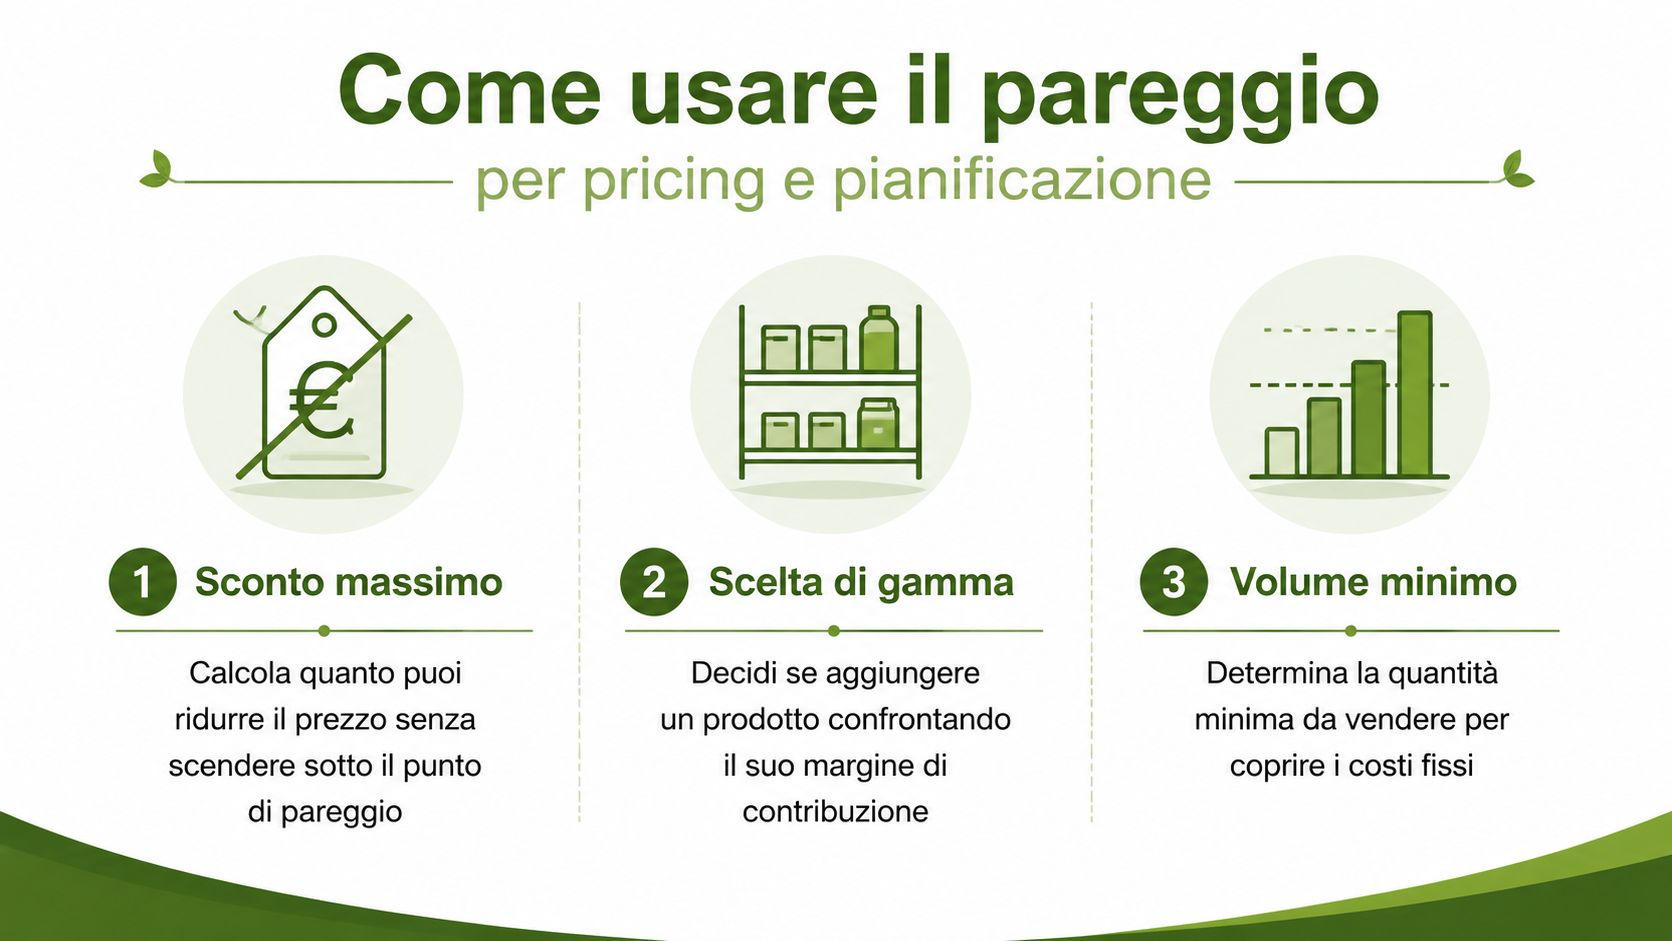
Scenari e margine di sicurezza
Costruisci almeno tre simulazioni:
- Scenario prudente: prezzo sotto pressione, costi variabili più elevati e mix sfavorevole.
- Scenario centrale: ipotesi coerenti con il budget commerciale.
- Scenario favorevole: miglioramento del prezzo medio o maggiore incidenza dei prodotti con margine alto.
La differenza tra il fatturato previsto e quello di pareggio è il margine di sicurezza. Un'azienda vicina alla soglia ha poco spazio per assorbire ritardi, resi o cali di domanda. Un'azienda più distante può pianificare investimenti con maggiore serenità, sempre verificando la cassa.
Usa il risultato per definire obiettivi della rete vendita, budget annuali, soglie per campagne promozionali e documenti da presentare alla banca. Il pareggio diventa così una bussola: non stabilisce da solo la strategia, ma rende visibile il costo di ogni scelta.
Costruire il modello Excel del punto di pareggio
Un modello Excel efficace deve separare dati, calcoli e scenari. La struttura più semplice prevede tre schede collegate.
Scheda Input
Inserisci i costi fissi mensili, come affitto, utenze, stipendi, assicurazioni e ammortamenti. Aggiungi una tabella prodotti con prezzo, costo variabile unitario e volumi previsionali. Usa una cella distinta per ogni assunzione, così puoi aggiornare il modello senza riscrivere le formule.
Scheda Calcolo
Per un prodotto, imposta:
- Margine unitario:
=Prezzo-CostoVariabile - Unità di pareggio:
=CostiFissi/MargineUnitario - Fatturato di pareggio:
=UnitàPareggio*Prezzo
Per più prodotti, inserisci il mix percentuale e calcola il margine ponderato con la moltiplicazione tra margine unitario e peso del prodotto. La somma dei margini ponderati produce il margine medio del paniere.
Scheda Multiprodotto e scenari
Usa una Tabella Dati per simulare variazioni del prezzo e del costo variabile. Puoi costruire un intervallo di pareggio modificando le ipotesi in senso favorevole e prudente, invece di affidarti a una sola previsione. Colora in verde i target raggiunti e in rosso gli scostamenti.
Aggiungi un grafico a linee con ricavi totali e costi totali. Il punto d'incrocio rende immediata la lettura visiva, come mostrato nell'approfondimento sul grafico del break-even point. Collega tutte le schede alle celle di input, in modo che un cambiamento del prezzo aggiorni automaticamente margine, pareggio e grafico.
Errori comuni e buone pratiche di aggiornamento
Il primo errore consiste nel classificare ogni costo come interamente fisso o variabile. Energia, consulenze e logistica possono avere una componente semi-variabile. Separale usando un driver coerente, come ore macchina, quantità prodotte o consegne effettuate.
Il secondo errore è calcolare il pareggio una sola volta e trattarlo come definitivo. Prezzi di acquisto, stagionalità, fornitori, sconti e mix cambiano. Rivedi il modello almeno ogni trimestre e dopo ogni campagna commerciale rilevante.
Il terzo errore è fermarsi al break-even contabile. Un'impresa può mostrare un risultato economico equilibrato e avere comunque tensioni di liquidità per effetto degli incassi posticipati. Affianca sempre il calcolo a un budget di cassa a 13 settimane, con uno scenario prudente e uno più favorevole.
Il punto di pareggio non è un traguardo scolpito nel bilancio. È una bussola viva che deve guidare prezzo, gamma, investimenti e priorità commerciali.
Prospera Srl affianca imprenditori e PMI nella costruzione di modelli economici, piani commerciali e sistemi di controllo orientati all'esecuzione. Visita Prospera Srl per trasformare il calcolo del punto di pareggio in una pianificazione concreta, collegata a numeri, scenari e decisioni operative.