
Ogni mattina l'imprenditore controlla il saldo bancario, risponde a un cliente importante e decide se accettare una nuova commessa. Il problema è che spesso lo fa senza sapere quale prodotto genera margine, quali clienti pagano in ritardo o quanta cassa resterà disponibile dopo stipendi, fornitori e imposte. Il bilancio arriverà più avanti, quando molte decisioni saranno già state prese.
Questo è il punto in cui servono gli strumenti di controllo di gestione. Non per produrre altri fogli da archiviare, ma per collegare redditività, liquidità, operazioni e responsabilità in un sistema leggibile dall'imprenditore. Una PMI non ha bisogno di imitare una multinazionale. Ha bisogno di sapere, con regolarità, dove guadagna, dove perde e quale scelta deve fare prima che il problema diventi finanziario.
Indice
- Il problema delle PMI italiane che navigano a vista
- Cosa sono gli strumenti di controllo di gestione
- Le cinque famiglie di strumenti e quando usarle
- Quali strumenti scegliere in base alla fase aziendale
- I KPI fondamentali che ogni PMI dovrebbe monitorare
- Gli errori più comuni nell'adozione degli strumenti
- Come implementare un sistema efficace in 90 giorni
- Da controllo di gestione a vantaggio competitivo sostenibile
Il problema delle PMI italiane che navigano a vista
Una commessa urgente può sembrare un'ottima occasione: il cliente è storico, il fatturato cresce e il commerciale spinge per firmare. Il margine, però, resta sconosciuto se nessuno considera ore interne, materiali, trasporti, rilavorazioni e tempi d'incasso. Dopo la consegna arrivano i costi effettivi, mentre la banca rileva che gli affidamenti sono già sotto pressione. In quel momento correggere il prezzo o le condizioni è spesso impossibile.
Il problema riguarda molte PMI. Nel rapporto ISTAT Imprese e ICT 2025, solo il 41,9% delle piccole e medie imprese svolge analisi dei dati in modo regolare, contro l’83,6% delle grandi imprese, con un divario di 42 punti percentuali. La stessa fonte tecnica riporta che il 58,1% delle PMI italiane non effettua analisi dei dati in modo strutturato e continuativo.
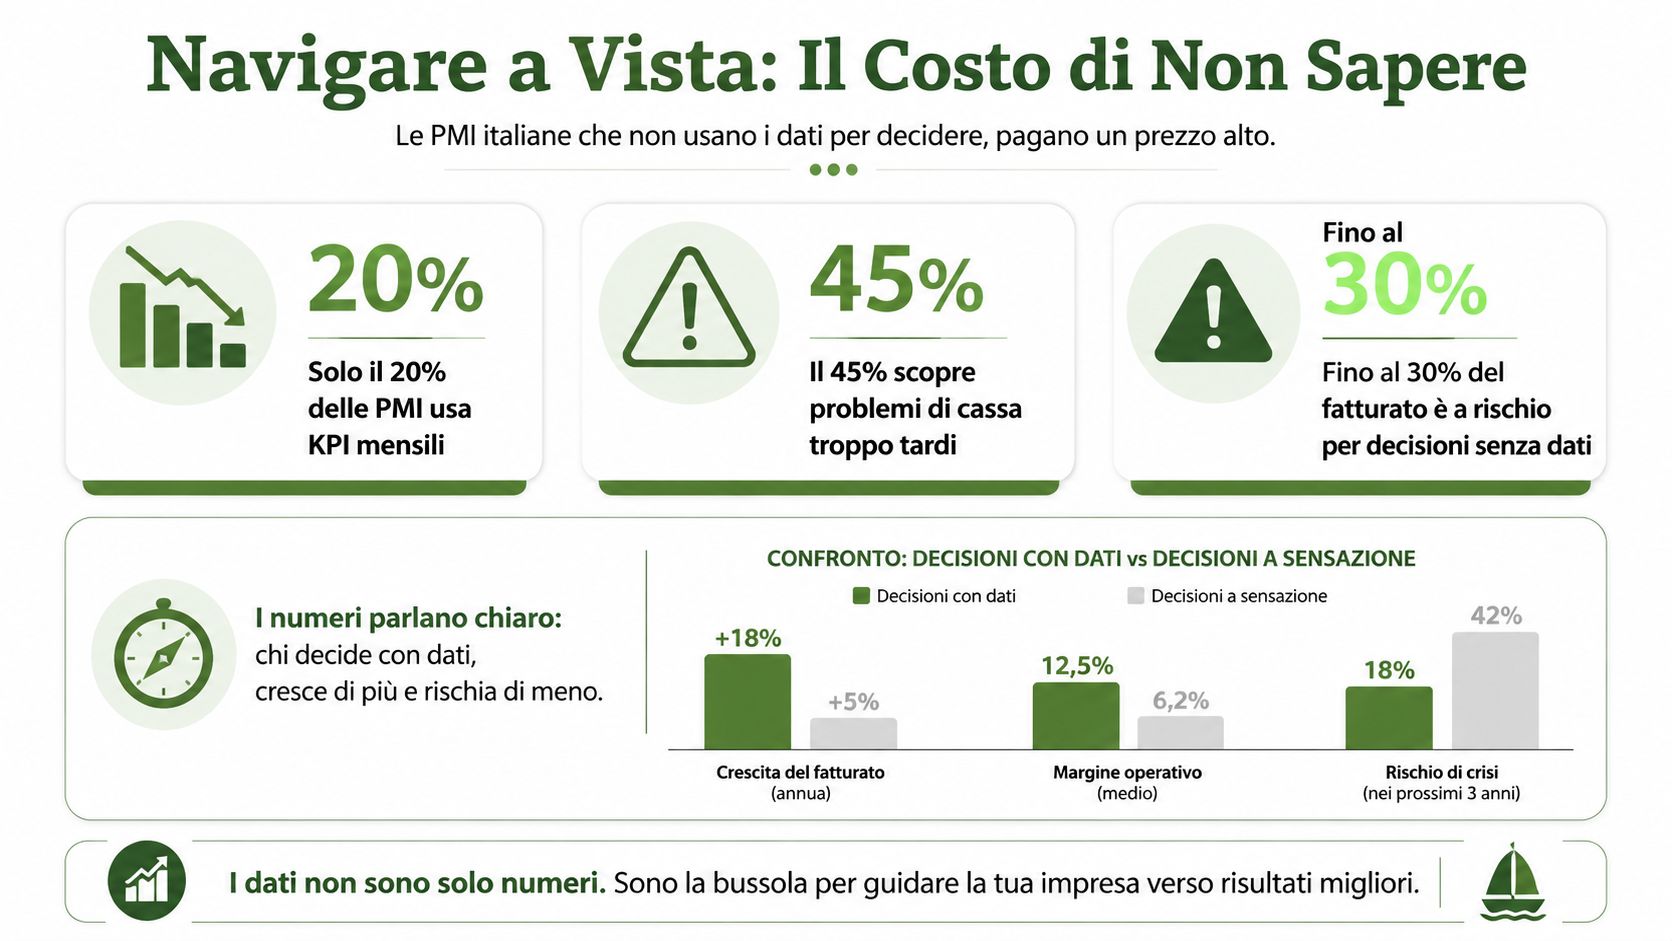
Cosa significa navigare a vista
Senza un cruscotto minimo, l'imprenditore decide usando indicatori parziali:
- Il saldo del conto corrente mostra la situazione presente, ma non gli impegni già maturati né quelli imminenti.
- Il fatturato misura le vendite, non il margine generato da prodotti, clienti o commesse.
- Le sensazioni commerciali possono ignorare tempi di consegna, costi di produzione e solvibilità del cliente.
- Il bilancio annuale descrive risultati passati quando la deviazione richiede già una correzione.
Il conto finale è pesante: cash flow imprevedibile, commesse in perdita individuate troppo tardi, rating bancario più fragile e minore capacità di sostenere finanziamenti o investimenti. Numeri incompleti rendono anche più difficile dimostrare a banche, Confidi e organi di controllo che l'impresa dispone di adeguati assetti e presidia la propria sostenibilità.
Regola pratica: se per conoscere margine, cassa o scostamento dal budget devi aspettare il commercialista o ricostruire dati da più file, il sistema non è operativo.
Gli strumenti di controllo di gestione diventano quindi una leva competitiva quando collegano contabilità, tesoreria, vendite e operations. Servono a individuare prima le criticità, assegnare responsabilità e sostenere decisioni coerenti con redditività e liquidità. Parti da una analisi di bilancio per l'impresa, poi collega quella lettura a dati aggiornati e azioni concrete. Riconoscere i risultati non basta: devi governare ciò che li produce.
Cosa sono gli strumenti di controllo di gestione
Il controllo di gestione funziona come la bussola di un capitano: registra la rotta, mostra la deriva e indica quando correggere. Budget, KPI, costing e reporting rispondono a domande diverse, però lavorano sullo stesso obiettivo: collegare risultati, cause e decisioni. In una PMI servono strumenti proporzionati alla complessità, aggiornati con una frequenza utile e legati a responsabilità precise.
Il sistema segue un ciclo operativo:
- Definisci gli obiettivi, economici, finanziari e operativi.
- Traduci gli obiettivi in numeri, assegnando budget, indicatori e responsabilità.
- Raccogli i consuntivi, integrando dati contabili e operativi.
- Analizza gli scostamenti, separando effetti di prezzo, volume, efficienza e tempi.
- Decidi e correggi, affidando ogni azione a una persona e fissando una scadenza.
La contabilità descrive soprattutto ciò che è accaduto. Il controllo di gestione esamina le cause e definisce la risposta dell'impresa. Utilizza la contabilità analitica, ma comprende anche pianificazione, confronto con gli obiettivi e verifica delle azioni. Il suo valore sta nel collegare strategia, execution e sostenibilità economico-finanziaria.
Una disciplina italiana diventata sistema di governo
Negli studi di economia aziendale italiani, lo sviluppo del controllo di gestione viene fatto risalire agli anni Trenta del Novecento, con il consolidamento delle analisi sui costi di produzione e sul controllo direzionale. La disciplina si è poi estesa alla programmazione, al reporting e alla responsabilizzazione dei centri aziendali.
Nel settore pubblico, la legge n. 142 del 1990 introdusse negli enti locali il controllo successivo di gestione affidato ai revisori dei conti. Il D.Lgs. n. 29 del 1993, poi sostituito dal D.Lgs. n. 165 del 2001, estese il controllo di gestione come strumento organizzativo nella pubblica amministrazione (ricostruzione normativa e metodologica).
Per una PMI, la regola applicativa è netta: ogni dato deve sostenere un obiettivo, avere un responsabile e portare a una decisione. Una dashboard senza responsabilità resta grafica. Un budget senza consuntivo rimane una previsione non verificata. Un report senza azioni correttive è amministrazione, non governo.
Il metodo di data-driven decision making aiuta a trasformare gli indicatori in priorità operative. Il risultato interessa anche banche e organi di controllo, perché dati coerenti rendono più leggibili rating, adeguati assetti e sostenibilità aziendale.
Le cinque famiglie di strumenti e quando usarle
Per governare una PMI servono cinque famiglie di strumenti, ciascuna con una domanda precisa. La sequenza corretta parte dalla misurazione e arriva alla visualizzazione. Se mancano dati affidabili, previsioni, marginalità o responsabilità chiare, una dashboard mostra soltanto una parte del problema.
| Famiglia di strumenti | Finalità principale | Fase aziendale consigliata | Complessità di implementazione |
|---|---|---|---|
| KPI finanziari e operativi | Misurare risultati, efficienza e rischio | Ogni fase, con set essenziale | Bassa |
| Budget e rolling forecast | Proiettare risorse, ricavi, costi e cassa | Avvio organizzato e crescita | Media |
| Costing e analisi della marginalità | Capire il costo reale di prodotto, cliente o commessa | Produzione, servizi complessi e consolidamento | Media |
| Reporting direzionale | Aggregare dati per responsabilità e decisioni | Crescita e consolidamento | Media |
| Dashboard e Business Intelligence | Rendere accessibili dati integrati e aggiornati | Organizzazioni articolate | Medio-alta |
Misurare prima di prevedere
La prima famiglia comprende KPI finanziari e operativi. Margine lordo, EBITDA, incidenza dei costi fissi, DSO, cassa disponibile, scostamenti da budget e variazione del capitale circolante formano un nucleo adatto al monitoraggio mensile delle PMI (KPI essenziali per il controllo di gestione). La selezione deve seguire il modello di business. Un'azienda che lavora per commessa deve verificare avanzamento e redditività, mentre un distributore deve controllare incassi, scorte e rotazione del magazzino.
Il budget traduce il piano in valori economici e finanziari. Il rolling forecast aggiorna la previsione quando cambiano ordini, costi, tempi di incasso o capacità produttiva. Il budget fissa una direzione; il forecast verifica se quella direzione resta sostenibile. Collegare queste informazioni a un piano economico e finanziario aggiornabile aiuta la direzione a valutare investimenti, fabbisogno di cassa e tenuta prospettica.
Capire il margine reale
Il costing attribuisce costi diretti e indiretti a prodotti, clienti, servizi o commesse. Serve soprattutto quando il prezzo appare adeguato, ma il risultato cambia per ore lavorate, scarti, urgenze, trasferte o rilavorazioni. Senza questa analisi, i ricavi possono crescere mentre alcuni clienti assorbono capacità senza remunerarla.
Il reporting direzionale seleziona e aggrega i dati per centri di responsabilità. Il Manuale operativo per il Controllo di Gestione del Ministero della Giustizia distingue i report di gestione, dedicati agli indicatori delle attività, dai report direzionali, orientati ai centri di responsabilità (struttura dei report operativi e direzionali). La distinzione è applicabile anche a una PMI: chi gestisce un processo deve leggere il dettaglio, mentre l'imprenditore deve concentrarsi su sintesi, scostamenti, responsabilità e azioni.
Usare la tecnologia solo quando serve
La Business Intelligence ha senso quando le fonti dati sono numerose, i responsabili sono diversi e l'aggiornamento manuale produce ritardi. Prima di quel momento, Excel può bastare, purché il modello sia protetto, documentato e aggiornato con una routine definita. Acquistare una piattaforma prima di ordinare i dati crea costi, non controllo.
Il problema ricorrente è la frammentazione tra contabilità, tesoreria, vendite e magazzino. Le soluzioni orientate all'Open Banking, alla riclassificazione automatizzata e alle previsioni di cash flow puntano a far dialogare queste informazioni riducendo il lavoro manuale (integrazione degli strumenti per il controllo di gestione). Questo migliora anche la leggibilità dei dati verso banche e organi di controllo, sostenendo rating bancario, adeguati assetti e sostenibilità aziendale.
L'ordine operativo è semplice: misura, prevedi, calcola il margine, aggrega, visualizza. Partire dalla dashboard rende elegante un sistema che potrebbe non produrre decisioni. Gli strumenti funzionano soltanto se ogni indicatore ha un responsabile e una conseguenza gestionale.
Quali strumenti scegliere in base alla fase aziendale
La fase aziendale orienta la scelta, ma la complessità dipende soprattutto da commesse, canali commerciali, stagionalità, capitale circolante e qualità dei dati. Una piccola impresa con molte lavorazioni personalizzate può richiedere un costing più preciso di un'azienda maggiore con un'offerta standardizzata.
| Fase aziendale | Fatturato tipico | Strumenti consigliati | Complessità | Risorse necessarie |
|---|---|---|---|---|
| Start-up | Da valutare in base al modello | Cassa, scadenziario, budget operativo, margine per offerta | Bassa | Titolare e amministrazione |
| Crescita | Da valutare in base alla complessità | KPI mensili, budget, forecast, analisi clienti e canali | Media | Amministrazione e responsabili di area |
| Consolidamento | Da valutare in base all'organizzazione | Costing per commessa, rolling forecast, reporting direzionale, tesoreria | Medio-alta | Controller interno o supporto esterno |
| Ristrutturazione | Da valutare in base alla criticità | Cash flow previsionale, scenari, analisi scostamenti, PFN e DSCR | Alta | Direzione, finance e consulenti |
Il sistema minimo per partire
All'inizio servono budget operativo, controllo della cassa, scadenziario clienti e fornitori, margine sulle offerte e pochi KPI. Una dashboard complessa aggiunge poco se i dati arrivano in ritardo o manca un responsabile per ogni intervento.
Durante la crescita, il controllo deve avere cadenza mensile e responsabilità distribuite. Il titolare deve confrontare ricavi, margini, incassi, costi fissi e andamento commerciale tra periodi omogenei. Excel resta una scelta adeguata con fonti definite, formule verificate e un proprietario del processo.
Questa disciplina sostiene anche la qualità delle informazioni richieste da banche e organi di controllo. Dati coerenti aiutano a valutare rating bancario, adeguati assetti e sostenibilità aziendale senza introdurre strumenti sproporzionati.
Quando aumentare la sofisticazione
Nel consolidamento diventano prioritari costing per commessa, rolling forecast e reporting per area. Il criterio è il rischio decisionale generato da dati incoerenti tra gestionale, contabilità, produzione e tesoreria, non il numero di dipendenti.
In ristrutturazione, il sistema deve concentrarsi su liquidità e scenari. Il budget annuale va affiancato da una previsione di cassa aggiornata, dall'analisi degli impegni, dalla posizione finanziaria netta e dal monitoraggio della capacità di servizio del debito.
Scelta netta: un Excel ben progettato, usato ogni mese, vale più di un ERP acquistato senza regole di alimentazione. Introduci la tecnologia quando semplifica un compito concreto, non quando cerca di compensare l'assenza di regole organizzative.
I KPI fondamentali che ogni PMI dovrebbe monitorare
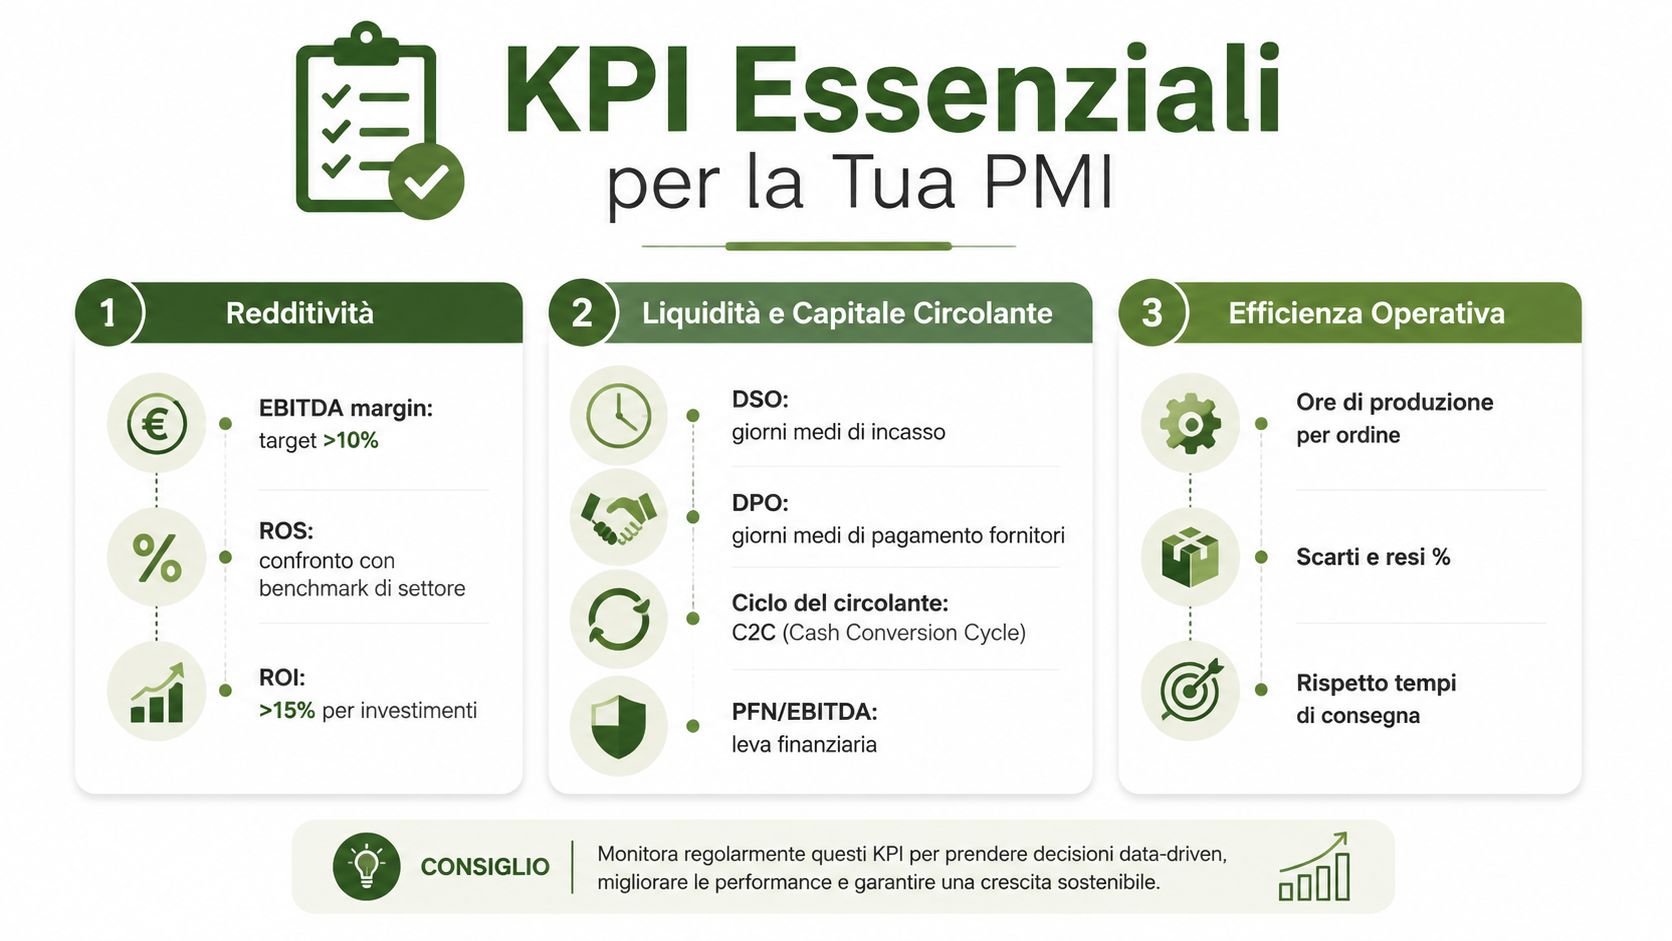
Un cruscotto utile parte dalle decisioni, non dalla quantità di dati. Per una PMI conviene controllare ogni mese margine lordo, margine di contribuzione, EBITDA, costi fissi, DSO, cassa disponibile, scostamento dal budget e capitale circolante. La selezione va adattata al modello di business e alle responsabilità interne.
Redditività
Margine di contribuzione: ricavi meno costi variabili direttamente collegati alla vendita. Mostra quanto resta per coprire i costi fissi. Se cala, verifica prezzi, mix prodotti, sconti e costi variabili prima che il problema si rifletta sulla cassa.
EBITDA: misura il risultato operativo prima di ammortamenti, svalutazioni, interessi e imposte. Insieme ai costi fissi, chiarisce se la gestione caratteristica genera risorse sufficienti.
Incidenza dei costi fissi: collega i costi non variabili ai ricavi. Se i costi fissi crescono più del margine di contribuzione, aumenta il punto di pareggio e la liquidità resta più esposta.
Liquidità e capitale circolante
DSO, o giorni medi di incasso, indica quanto tempo serve per trasformare i crediti in denaro. Un valore in aumento impone di rivedere affidamento clienti, acconti, condizioni contrattuali e solleciti.
Cassa disponibile va confrontata con le uscite già impegnate. Il saldo bancario non comprende da solo stipendi, rate, imposte e fornitori in scadenza.
Variazione del capitale circolante mostra se la crescita assorbe liquidità attraverso crediti e magazzino. Vendere di più non basta: incassi lenti o scorte eccessive possono ridurre la cassa.
Operazioni e responsabilità
In base al settore, aggiungi produttività per addetto, ore per commessa, scarti, resi, puntualità delle consegne e saturazione della capacità. Ogni KPI deve avere un responsabile e una soglia interna definita sul modello aziendale, non su valori generici.
Questi indicatori servono anche nei rapporti con banche e organi di controllo. Budget di tesoreria, DSCR, covenant, posizione finanziaria netta e scenario planning collegano la gestione quotidiana alla continuità aziendale, al rating bancario, agli adeguati assetti e alla sostenibilità finanziaria. Il sistema serve a rendere la crescita sostenibile: la dashboard conta solo se l'azienda rileva i segnali, li interpreta e interviene.
Gli errori più comuni nell'adozione degli strumenti
Il controllo di gestione fallisce raramente perché mancano funzioni nel software. Fallisce perché l'azienda compra tecnologia prima di stabilire quali decisioni deve supportare e quali responsabilità assegnare.
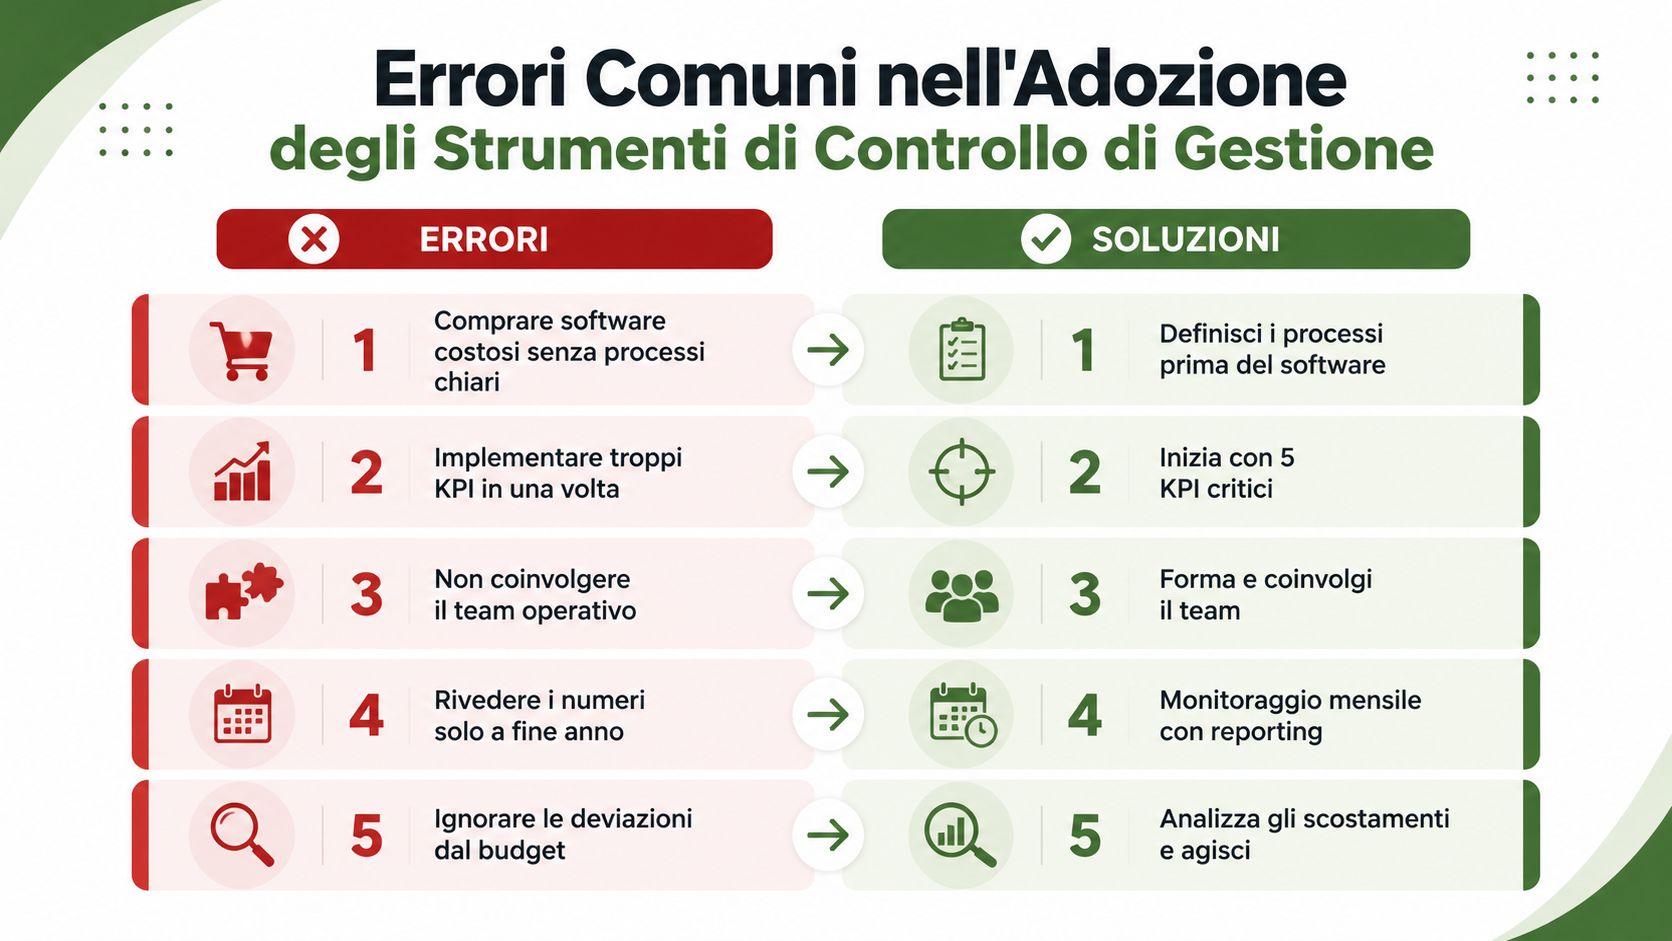
Cinque errori da correggere
- Comprare software senza processi chiari. Se nessuno sa chi registra un ordine, chi valida un costo e quando si chiude il mese, un gestionale aggiunge schermate, non controllo. Mappa i flussi, definisci i responsabili e scegli poi la tecnologia.
- Usare troppi KPI. Un elenco lungo disperde l'attenzione. Parti da pochi indicatori collegati a margine, cassa, vendite e operations. Aggiungi metriche solo quando servono a una decisione precisa.
- Escludere il team operativo. Il controller può costruire il modello, ma acquisti, produzione, vendite e consegne conoscono le cause degli scostamenti. Coinvolgi queste persone nella definizione delle fonti, delle regole e delle responsabilità.
- Guardare i numeri solo a fine anno. Il consuntivo annuale descrive un risultato già chiuso. Un reporting periodico permette di correggere prezzi, tempi, costi e incassi mentre sono ancora modificabili.
- Ignorare gli scostamenti dal budget. Una variazione non è automaticamente un errore. Scomponila per volume, prezzo, mix, efficienza o calendario, poi assegna una correzione concreta.
Il costo occulto della reportistica inutile
Una PMI manifatturiera può produrre un report ordinato sulle vendite e non sapere quali commesse stanno assorbendo ore oltre il previsto. Un'azienda di servizi può monitorare i ricavi senza collegarli alle ore erogate e alla disponibilità delle persone. In entrambi i casi manca il collegamento tra dato, responsabilità e decisione.
Il report deve chiudersi con tre elementi: scostamento rilevante, causa probabile, azione assegnata. Se ne manca uno, riduci o elimina il documento. Il team non ha bisogno di più numeri, ma di informazioni utilizzabili per correggere la gestione, sostenere gli adeguati assetti e dimostrare a banche e organi di controllo che l'azienda presidia rischi e sostenibilità.
Come implementare un sistema efficace in 90 giorni
Un progetto sostenibile parte dal modello decisionale, non dal catalogo dei software. In novanta giorni puoi costruire una prima versione funzionante se assegni un responsabile, limiti il perimetro e accetti di migliorare il sistema dopo il go-live.
Giorni 1-15, diagnosi e mappatura
Il titolare, l'amministrazione e i responsabili delle aree principali devono identificare le decisioni più critiche. Mappa fonti, frequenza, qualità e proprietario dei dati di contabilità, banca, vendite, acquisti, magazzino e produzione.
Deliverable: elenco delle fonti, schema dei flussi, calendario di chiusura, dizionario dei principali indicatori e lista delle incoerenze da risolvere.
Giorni 16-45, modello economico e KPI
Scegli gli indicatori prioritari e definisci formule, periodi, responsabili e soglie interne. Costruisci il budget operativo e il primo modello di costing, anche con Excel, se i dati sono ancora limitati.
Il modello deve collegare conto economico, budget e cassa. Un budget che non dialoga con la tesoreria non mostra l'effetto finanziario delle decisioni commerciali e operative.
Giorni 46-70, reporting e dashboard
Crea cruscotti separati per commerciale, produzione e finanza, con una sintesi direzionale per l'imprenditore. Ogni vista deve rispondere a domande precise, come quali clienti stanno riducendo il margine, quali ordini sono in ritardo e quali incassi sostengono la cassa.
Non introdurre una piattaforma BI solo per ottenere grafici più raffinati. Passa a uno strumento dedicato quando le fonti sono numerose, gli aggiornamenti manuali generano errori e più responsabili devono lavorare sulla stessa base dati.
Giorni 71-85, forecast e formazione
Testa un rolling forecast sui mesi successivi, aggiornando ricavi, costi, incassi e pagamenti secondo gli eventi già noti. Forma chi alimenta il sistema e chi deve leggere gli scostamenti. La formazione deve usare casi aziendali, non solo istruzioni tecniche.
Giorni 86-90, go-live
Approva il calendario del reporting, assegna le riunioni decisionali e stabilisci il formato definitivo del cruscotto. Dopo il go-live, misura la puntualità dei dati, la qualità delle spiegazioni e la capacità del team di trasformare gli scostamenti in azioni.
Da controllo di gestione a vantaggio competitivo sostenibile
Un sistema di controllo maturo crea valore su tre piani. Rafforza il dialogo con le banche perché presenta dati coerenti su margini, cassa, debito, previsioni e capacità di rimborso. Il rating non dipende da una singola dashboard, mentre dati affidabili e gestione prevedibile rendono il confronto più solido.
Sostiene anche gli adeguati assetti organizzativi. Budget di tesoreria, DSCR, covenant, posizione finanziaria netta e scenario planning aiutano a presidiare la continuità aziendale e a gestire il rischio. La loro utilità dipende dalla qualità degli aggiornamenti e dalla capacità di trasformare gli indicatori in decisioni.
Il terzo risultato riguarda l'imprenditore: leggere prima gli scenari e intervenire quando esistono ancora margini di scelta. Un foglio Excel aggiornato con metodo può offrire più valore di una dashboard avanzata che nessuno alimenta.
La disciplina dei dati sostiene la qualità delle decisioni.
Il tuo ruolo evolve: da chi legge i numeri a chi decide partendo dai numeri. Questo approccio rende la crescita sostenibile, protegge la liquidità e riduce il rischio di scoprire tardi che una scelta positiva stava consumando valore.
Prospera Srl affianca imprenditori e PMI nella diagnosi dei numeri, nella pianificazione e nell'implementazione di modelli orientati all'esecuzione. Visita Prospera Srl per valutare un sistema coerente con fase aziendale, risorse e obiettivi di crescita.