
A fine esercizio guardi il conto economico e vede un utile che considera soddisfacente. Poi il commercialista le presenta il calcolo fiscale e il reddito imponibile IRES non coincide con quel risultato. In alcuni casi è più alto, in altri più basso. La domanda arriva sempre nello stesso momento: perché l'azienda ha prodotto un utile, ma il fisco ne considera un altro?
Il reddito d'impresa non è una voce già pronta nel bilancio e non coincide con il fatturato. È il risultato di un percorso che parte dall'utile o dalla perdita civilistica e arriva alla base imponibile attraverso le regole del TUIR, le variazioni fiscali, la qualificazione dei costi e la corretta gestione di investimenti, accantonamenti e componenti straordinari. Per una PMI, capire questo percorso significa decidere meglio quanta cassa distribuire, quanto reinvestire e quali margini siano davvero sostenibili.
Indice
- Perché l'utile civilistico non basta
- La definizione normativa di reddito d'impresa
- Come si passa dal bilancio al reddito imponibile
- Contabilità semplificata e ordinaria a confronto
- Rettifiche, regimi agevolati e IRES premiale
- La qualità del reddito d'impresa conta più dell'aliquota
- Checklist operativa per la PMI
- Reddito d'impresa come leva di pianificazione
Perché l'utile civilistico non basta
L'imprenditore osserva il conto economico. Il fisco osserva lo stesso risultato, ma lo sottopone a regole proprie. È questa la ragione per cui un utile civilistico soddisfacente può trasformarsi in un reddito imponibile diverso.
Si consideri una PMI commerciale che chiude l'esercizio con vendite in crescita, costi sotto controllo e un utile positivo. Nel risultato civilistico sono presenti ammortamenti, accantonamenti, spese di rappresentanza, plusvalenze o componenti straordinari. Il bilancio rappresenta la situazione economica secondo i principi contabili applicabili. La dichiarazione dei redditi, invece, verifica quanto di quel risultato sia fiscalmente riconosciuto.
Regola pratica: il bilancio dice quanto ha prodotto l'esercizio secondo la contabilità. Il reddito imponibile dice quanto il sistema fiscale considera rilevante dopo le rettifiche.
Il punto di partenza è il conto economico
Il calcolo fiscale parte dall'utile o dalla perdita civilistica. Da lì, l'impresa applica variazioni in aumento e in diminuzione per rispettare i limiti e le condizioni stabiliti dalla normativa. Il meccanismo è descritto nelle istruzioni dell'Agenzia delle Entrate per il modello Redditi.
Un costo può essere contabilmente corretto ma fiscalmente indeducibile, oppure deducibile solo in parte o in un periodo diverso. Lo stesso vale per gli ammortamenti: la quota iscritta in bilancio non determina automaticamente la quota riconosciuta dal fisco. Anche plusvalenze e accantonamenti possono richiedere un trattamento differente.
La conseguenza operativa è netta. Non basta chiedere al commercialista quale imposta risulta da pagare. Bisogna chiedere da quali rettifiche nasce il reddito imponibile, quali sono permanenti, quali si riverseranno negli esercizi successivi e quale impatto hanno sulla liquidità.
Il rischio di leggere solo l'aliquota
Guardare soltanto l'aliquota porta a decisioni povere. Se la base imponibile è costruita su costi non deducibili, investimenti contabilizzati male o componenti straordinari non analizzati, l'impresa può pagare imposte su un risultato che non riflette la sua capacità ricorrente di generare cassa.
La verifica deve quindi avvenire prima della dichiarazione. Il titolare deve leggere il prospetto di riconciliazione civilistico-fiscale insieme al responsabile amministrativo e distinguere il margine prodotto dall'attività ordinaria dagli effetti una tantum.
La definizione normativa di reddito d'impresa
La definizione fiscale non dipende soltanto dal nome dell'attività o dalla forma societaria. L'articolo 55 del TUIR ricomprende l'esercizio abituale delle attività commerciali indicate dall'articolo 2195 del Codice civile, oltre alle attività di servizi organizzate in forma d'impresa e a specifiche attività agricole che superano determinati limiti. La disciplina è consultabile nel testo dell'articolo 55 del TUIR.
Questo principio ha una conseguenza importante: la qualificazione economica e organizzativa dell'attività conta quanto la forma giuridica. Una società di capitali rientra normalmente nell'ambito IRES, mentre una ditta individuale o una società di persone determina il reddito d'impresa ai fini dell'imposizione sul reddito delle persone fisiche, con regole e adempimenti differenti.
Una categoria costruita dalla legge
Il reddito d'impresa costituisce la base logica per la determinazione del reddito fiscale di società di capitali, società di persone, enti commerciali e imprenditori individuali. Non è una semplice somma di incassi. La legge stabilisce quali componenti positive e negative concorrono, quando rilevano e a quali condizioni sono riconosciute.
Nel tempo, il sistema ha seguito un percorso di razionalizzazione. Il TUIR è stato approvato con il D.P.R. 22 dicembre 1986 n. 917 ed è entrato in vigore il primo gennaio 1988, raccogliendo in un testo unico le regole sulle imposte sui redditi. Il D.Lgs. 344/2003 ha poi sostituito l'IRPEG con l'IRES e ha ridefinito la disciplina del reddito d'impresa. La versione normativa del TUIR disponibile su Normattiva consente di ricostruire questo impianto.
La riforma tributaria della L. delega 825/1971 aveva già rafforzato l'accertamento su base contabile, riducendo la discrezionalità amministrativa e collegando la base imponibile a regole giuridiche più definite.
Cosa deve verificare l'imprenditore
Per capire se un'attività genera reddito d'impresa, conviene seguire tre passaggi:
- Natura dell'attività: verificare se si tratta di attività commerciale, di servizi organizzati o di un'attività agricola soggetta alle regole specifiche.
- Soggetto che opera: distinguere società di capitali, società di persone, impresa individuale ed ente commerciale.
- Regime fiscale applicabile: identificare se il reddito confluisce nell'IRES o nell'IRPEF e quali scritture contabili sostengono il calcolo.
La definizione normativa non è quindi un adempimento teorico. Stabilisce quali regole applicare, quali documenti conservare e quale percorso seguire per trasformare il risultato dell'attività in reddito fiscalmente rilevante.
Come si passa dal bilancio al reddito imponibile
Il passaggio segue una logica semplice, ma richiede precisione. Si parte dall'utile o dalla perdita civilistica e si aggiungono le variazioni in aumento, poi si sottraggono le variazioni in diminuzione. Il risultato finale è il reddito imponibile, non una mera trascrizione del conto economico.
Le variazioni in aumento riguardano, per esempio, costi contabilizzati ma non deducibili, quote di ammortamento superiori ai limiti fiscali, accantonamenti non riconosciuti e componenti negativi privi dei requisiti richiesti. Le variazioni in diminuzione possono riguardare ricavi non imponibili, componenti già tassati in precedenza o quote fiscalmente deducibili non rilevate nello stesso modo nel bilancio.
Rettifiche permanenti e temporanee
La distinzione più utile per la gestione riguarda la durata dell'effetto fiscale.
Una variazione permanente non viene recuperata negli esercizi successivi. Se un costo è definitivamente indeducibile, aumenta il reddito fiscale senza generare un beneficio futuro. Una variazione temporanea, invece, sposta nel tempo la deduzione o la tassazione. L'impresa deve quindi monitorare il momento in cui la differenza si riverserà.
| Voce | Trattamento contabile | Trattamento fiscale |
|---|---|---|
| Utile o perdita di esercizio | Risultato del conto economico | Punto di partenza del calcolo |
| Costo non deducibile | Rilevato nel bilancio | Variazione in aumento |
| Ammortamento fiscalmente riconosciuto in misura diversa | Quota civilistica | Differenza temporanea o permanente |
| Ricavo non imponibile o già assoggettato a tassazione | Rilevato secondo le regole contabili | Variazione in diminuzione |
| Reddito imponibile | Non coincide necessariamente con l'utile | Base per il calcolo dell'IRES |
Per approfondire la lettura delle principali voci prima di affrontare le rettifiche, è utile consultare la guida di Prospera sulle voci di bilancio.
Un esempio senza semplificazioni pericolose
Si immagini una PMI industriale con un utile civilistico positivo. Nel prospetto fiscale il responsabile amministrativo inserisce in aumento una quota di accantonamento non deducibile, una parte di spese prive dei requisiti fiscali e la differenza tra ammortamento civilistico e ammortamento riconosciuto. Inserisce poi in diminuzione una componente non imponibile e una quota deducibile maturata secondo le regole fiscali.
Il reddito imponibile finale sarà quindi:
utile civilistico + variazioni in aumento − variazioni in diminuzione
Il valore da controllare non è soltanto il saldo. Occorre capire se le variazioni derivano da eventi ricorrenti o eccezionali, se produrranno effetti negli anni successivi e se il loro impatto è già stato considerato nel budget di cassa.
La stessa logica vale per la contabilità semplificata, ma con modalità di rilevazione e criteri di determinazione differenti.
Contabilità semplificata e ordinaria a confronto
La contabilità semplificata è il regime più diffuso tra gli imprenditori italiani. Nel 2024 gli imprenditori dichiaranti sono circa 1,1 milioni, di cui oltre 988.000 in contabilità semplificata, pari al 91,0% del totale, con un reddito di spettanza di circa 25,6 miliardi di euro. Il dato è riportato nelle analisi statistiche del Dipartimento delle Finanze.
La diffusione non basta a giustificare la scelta. Il regime deve sostenere il modello di business, la crescita degli investimenti e il controllo di margini, debiti e fabbisogno finanziario. Per una PMI che pianifica il biennio 2025-2026, la domanda corretta è semplice: quale contabilità produce informazioni utili per decidere come finanziare la crescita e proteggere la redditività?
Le differenze che incidono davvero
| Aspetto | Semplificata | Ordinaria |
|---|---|---|
| Finalità | Ridurre la complessità amministrativa | Rappresentare meglio la gestione |
| Registrazioni | Sistema meno articolato | Scritture contabili strutturate |
| Bilancio | Non richiede il bilancio ordinario nello stesso modo | Offre maggiore completezza informativa |
| Reddito | Criteri di cassa temperati e regole specifiche | Applicazione piena del principio di competenza |
| Investimenti | Lettura più semplice, meno dettagliata | Controllo più preciso su cespiti e ammortamenti |
| Pianificazione | Adatta ad attività contenute e stabili | Preferibile con maggiore complessità e fabbisogno informativo |
Le soglie indicate per accedere alla contabilità semplificata sono ricavi fino a 500.000 euro per i servizi e fino a 800.000 euro per le altre attività. Rispettare il limite non significa avere scelto il regime adatto. Un'impresa può rientrare nella semplificata e aver bisogno di dati tipici dell'ordinaria per valutare investimenti, sostenibilità dei margini e capacità di rimborso.
Quando valutare il passaggio
Il passaggio va simulato quando l'azienda acquista beni strumentali rilevanti, gestisce magazzino o crediti commerciali complessi, ricorre al finanziamento bancario o prevede l'ingresso di nuovi soci. In queste situazioni, una rappresentazione più completa collega reddito, investimenti e debito, evitando decisioni basate soltanto sul saldo fiscale.
La contabilità ordinaria richiede più disciplina e costi amministrativi, ma migliora il supporto a budget, controllo di gestione e dialogo con banche e investitori. Prima di cambiare regime, il titolare deve stimare l'effetto su ammortamenti, ratei, risconti, plusvalenze e tempi di incasso. La convenienza si misura sulla qualità delle decisioni, non sul solo costo della tenuta contabile.
Per verificare la coerenza dei criteri adottati, soprattutto nei rapporti con gruppi o finanziatori strutturati, consultate anche i principi internazionali contabili.
Rettifiche, regimi agevolati e IRES premiale
Le rettifiche fiscali sono il punto in cui il bilancio diventa una decisione fiscale. Una PMI che le tratta come un controllo formale perde informazioni. Una PMI che le analizza in anticipo può decidere se distribuire utili, finanziare investimenti o preservare liquidità.
Le variazioni in aumento riguardano normalmente costi indeducibili, accantonamenti eccedenti i limiti fiscali e componenti che il TUIR non riconosce nel periodo. Le variazioni in diminuzione possono riguardare componenti non imponibili, utili da partecipazione o deduzioni maturate secondo regole diverse da quelle civilistiche.
| Voce | Effetto sul reddito | Impatto IRES indicativo |
|---|---|---|
| Costo non deducibile | Aumento della base imponibile | Maggiore imposta potenziale |
| Accantonamento non riconosciuto | Aumento immediato, salvo recupero futuro | Effetto da monitorare nel tempo |
| Ammortamento fiscale differente | Differenza temporanea o permanente | Impatto distribuito secondo le regole applicabili |
| Componente non imponibile | Riduzione della base imponibile | Minore imposta sul periodo |
| Reinvestimento agevolato | Possibile riduzione dell'aliquota applicabile | Beneficio subordinato alle condizioni normative |
La logica dell'IRES premiale
Per il solo periodo d'imposta 2025, la normativa prevede una riduzione dell'aliquota IRES dal 24% al 20% per le imprese che rispettano le condizioni previste e orientano gli utili all'accantonamento e al reinvestimento. Il tema non va affrontato come una semplice riduzione d'imposta. È una scelta di finanza aziendale.
L'impresa deve verificare se dispone di un piano concreto per impiegare gli utili in azienda, se il reinvestimento è coerente con il ciclo produttivo e se la documentazione consente di dimostrare il rispetto delle condizioni. La decisione diventa poco conveniente quando l'azienda ha bisogno di distribuire utili, non ha investimenti pronti o rischia di immobilizzare risorse necessarie al capitale circolante.
Le simulazioni richiamate nella documentazione sulla Legge di Bilancio 2025 stimano, per le imprese beneficiarie delle misure fiscali, una riduzione del prelievo IRES del 3,3% e una diminuzione dell'aliquota effettiva mediana dal 23,8% al 21,6%. Sono stime di impatto, non un risultato automatico per ogni impresa.
Cosa preparare prima della scelta
Il commercialista dovrebbe ricevere:
- Prospetto degli utili: destinazione, accantonamenti e distribuzioni deliberate.
- Piano degli investimenti: beni, tempistiche, finalità operative e copertura finanziaria.
- Situazione del personale: evoluzione dell'organico e documentazione richiesta dalla disciplina.
- Riconciliazione fiscale: variazioni in aumento, variazioni in diminuzione e differenze temporanee.
- Prove documentali: fatture, contratti, delibere e registrazioni contabili collegate.
La domanda corretta non è “quanto risparmio?”. È “quale parte del beneficio fiscale posso trasformare in crescita senza indebolire la cassa?”.
La qualità del reddito d'impresa conta più dell'aliquota
Un utile elevato non prova da solo la solidità dell'azienda. Può dipendere da ricavi non ricorrenti, plusvalenze, costi rinviati o componenti straordinari. Un reddito d'impresa di qualità nasce da vendite ripetibili, margini difendibili, costi coerenti con la produzione e incassi compatibili con le scadenze finanziarie.
Considera due PMI con lo stesso utile. La prima lo ottiene grazie alla vendita di un immobile o a un ricavo eccezionale. La seconda mantiene un margine operativo regolare, ma sostiene costi di sviluppo e investimento. Il conto economico può sembrare simile. Per banca, soci e imprenditore, però, la capacità di rimborso e il rischio finanziario sono molto diversi.
Ricavi, margini e componenti straordinari
Il responsabile amministrativo deve separare almeno tre livelli:
- Risultato ricorrente: quanto resta dopo i costi ordinari dell'attività.
- Risultato finanziario: quanto pesa il debito e quanto incidono proventi o oneri finanziari.
- Risultato straordinario: quali componenti non si ripeteranno nel ciclo successivo.
Questa distinzione impedisce di trattare una plusvalenza come margine commerciale. Evita anche distribuzioni o nuovi investimenti fondati su un risultato non ripetibile, soprattutto se i crediti verso clienti stanno già assorbendo liquidità.
Le serie storiche del Dipartimento delle Finanze confermano che il reddito d'impresa risente della congiuntura. Il dato aggregato riferito al 2022 evidenzia una crescita significativa rispetto all'anno precedente, ma non descrive la qualità del risultato della singola PMI. Per il biennio 2025-2026, conta capire se l'aumento del reddito deriva da vendite, efficienza operativa e cassa oppure da eventi isolati.
La banca non finanzia l'utile isolato
Nelle valutazioni finanziarie pesano la ripetibilità dei ricavi, la generazione di cassa e la struttura del debito. ROE e ROA collegano il risultato al capitale proprio e agli asset impiegati. La guida agli indici di redditività aiuta a interpretarli senza fermarsi all'utile finale.
Una riduzione dell'IRES, anche se ottenuta tramite misure come l'IRES premiale, non sostituisce un margine sostenibile. Prima di destinare risorse al reinvestimento, misura la redditività operativa, verifica l'incasso dei crediti e valuta l'effetto degli ammortamenti sul risultato. Il beneficio fiscale deve sostenere un piano finanziario, non mascherare una debolezza strutturale.
Domanda da portare in riunione: quanto dell'utile dell'ultimo esercizio si ripeterà senza vendere un asset, rinviare un costo o beneficiare di un evento eccezionale?
Checklist operativa per la PMI
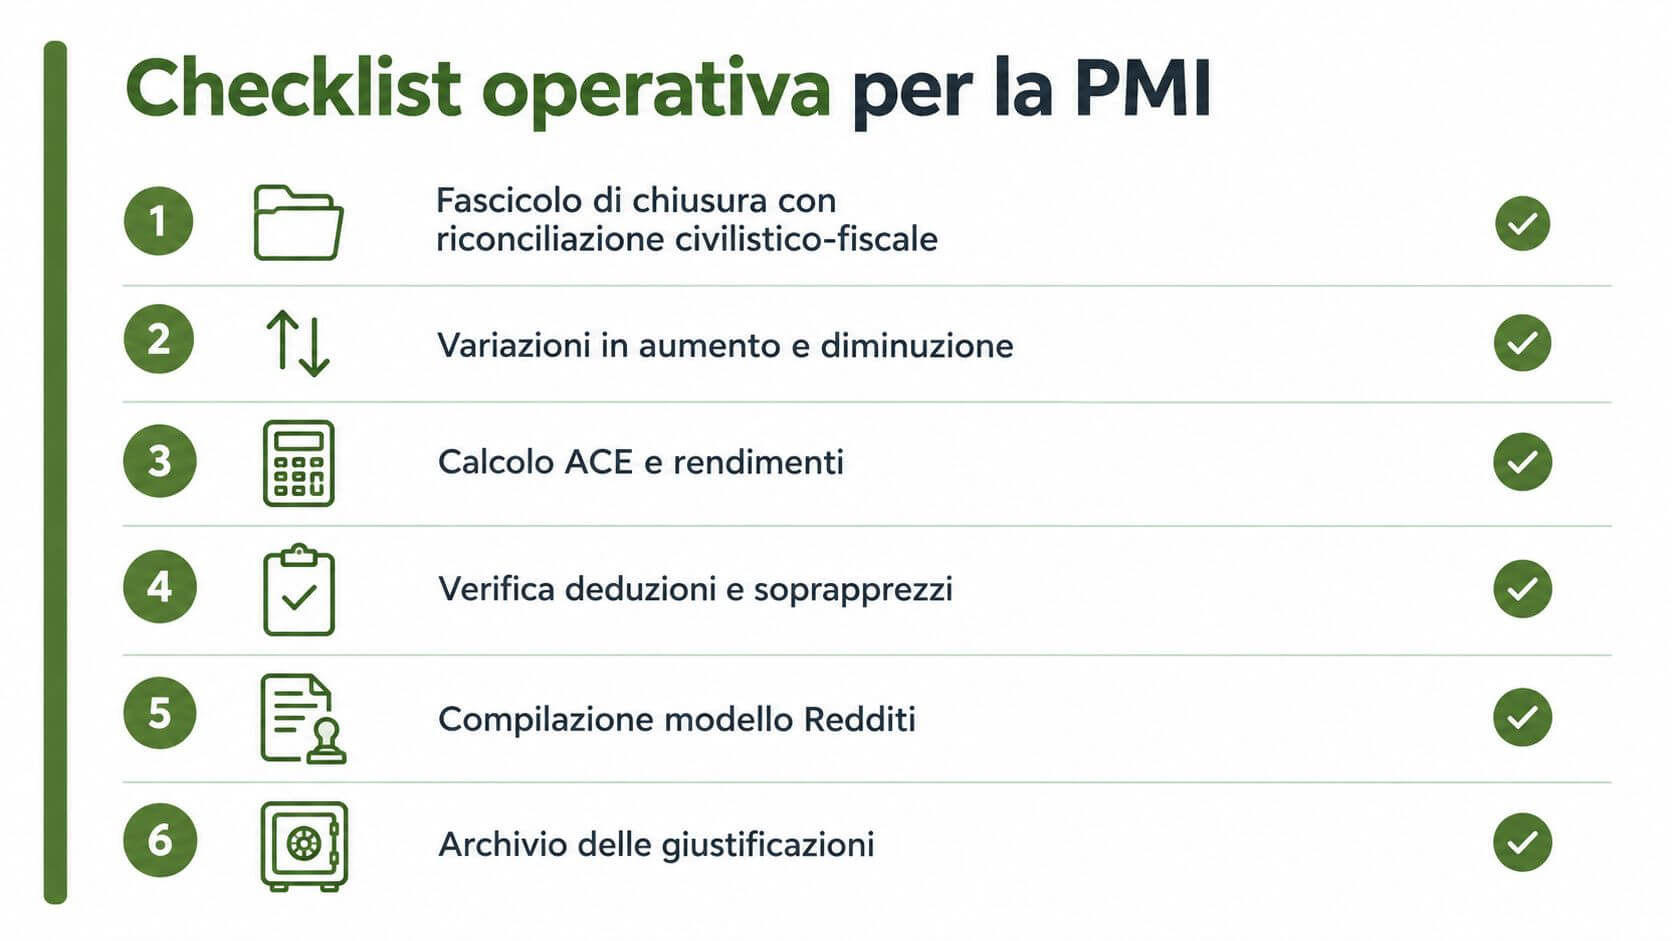
La pianificazione fiscale funziona quando ogni attività ha un responsabile e una scadenza. Il titolare non deve sostituirsi al commercialista, ma deve pretendere un fascicolo leggibile, aggiornato e collegato alle decisioni aziendali.
Il fascicolo di chiusura
Il fascicolo deve contenere la riconciliazione tra utile civilistico e reddito imponibile, l'elenco delle variazioni in aumento e in diminuzione, il dettaglio degli ammortamenti e la verifica degli accantonamenti. Il responsabile amministrativo prepara i documenti. Il titolare approva le scelte. Il commercialista verifica la correttezza fiscale.
La raccolta deve includere:
- Estratti conto: da trasmettere con la documentazione contabile del periodo.
- Fatture attive e passive: ordinate per competenza, natura e collegamento all'attività.
- Registro cespiti: con acquisti, dismissioni e quote di ammortamento.
- Schede ammortamento: confrontate con i valori civilistici e fiscali.
- Spese auto e immobili strumentali: accompagnate da giustificativi e criteri di inerenza.
- Contratti e delibere: necessari per investimenti, finanziamenti, distribuzione o accantonamento degli utili.
Una routine con scadenze precise
Entro il quindicesimo giorno del mese successivo al trimestre, l'amministrazione dovrebbe consegnare il pacchetto documentale al commercialista. Il titolare controlla incassi, debiti e investimenti. Il commercialista aggiorna la previsione fiscale e segnala le variazioni che possono modificare la base imponibile.
I KPI da seguire trimestralmente sono:
- Incasso medio: misura la velocità con cui i ricavi diventano liquidità.
- Tax rate effettivo: confronta imposte e risultato ante imposte.
- Costi indeducibili su utile lordo: evidenzia quanto del risultato è esposto a rettifiche.
- Debiti su EBITDA: collega la struttura finanziaria alla capacità operativa.
A gennaio si prepara il budget. A giugno si svolge la revisione infrannuale. A ottobre si esegue il controllo sull'eventuale accesso all'IRES premiale, verificando utili, investimenti e documentazione. Se manca un responsabile, la scadenza non è realmente presidiata.
Reddito d'impresa come leva di pianificazione
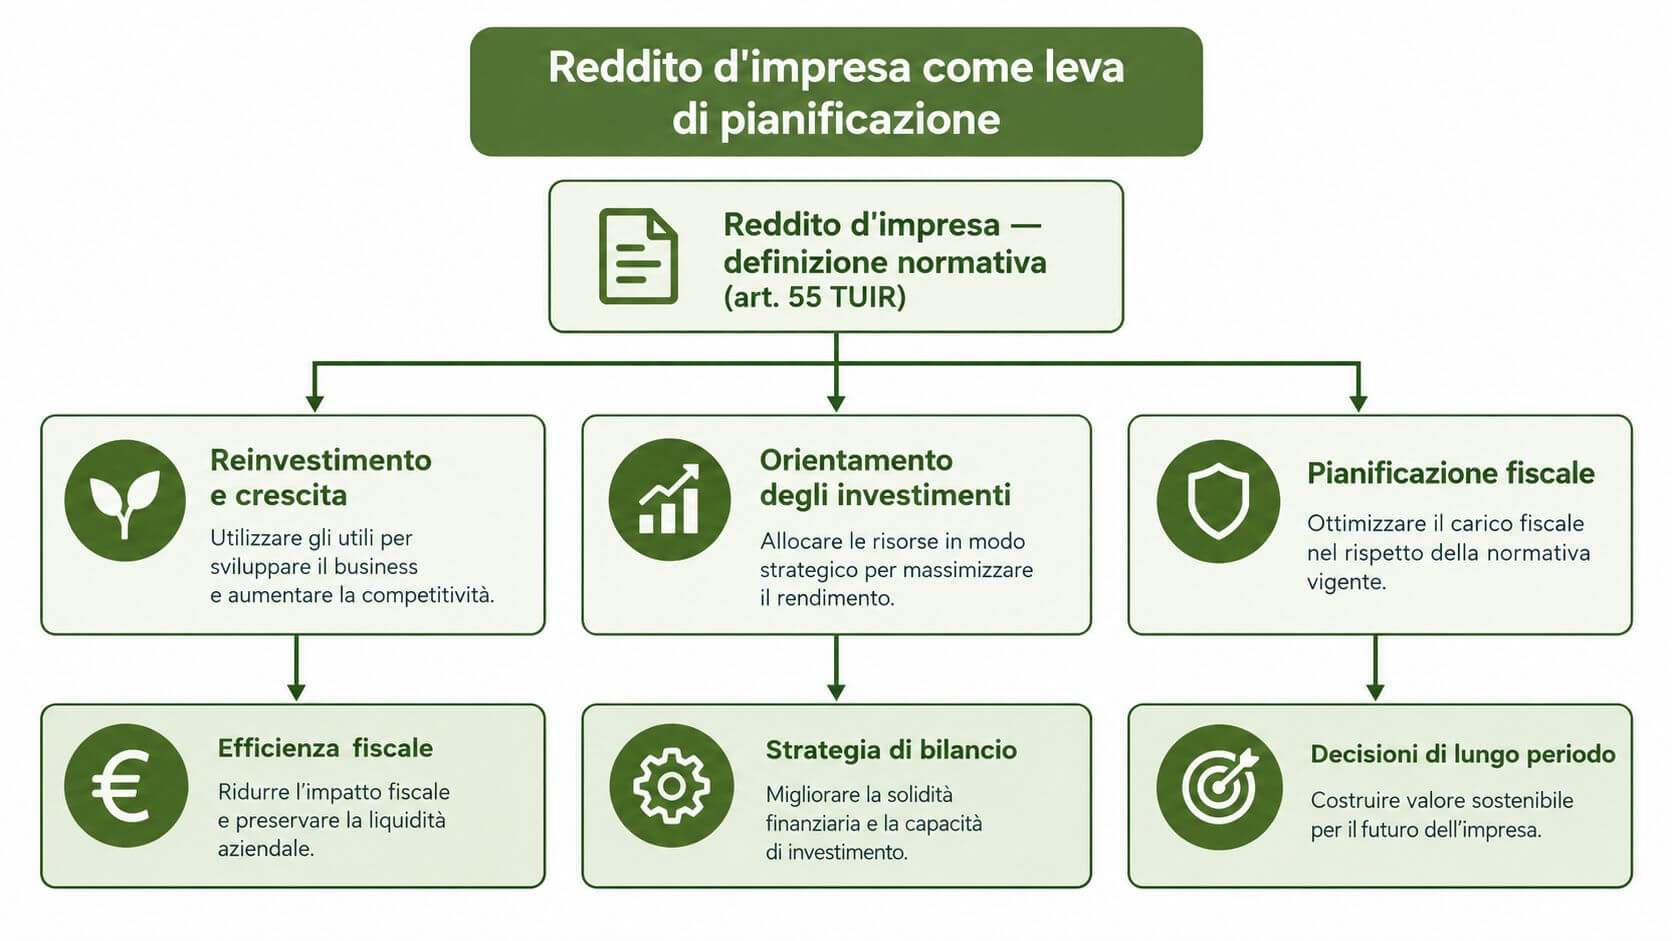
Il reddito d'impresa è il punto d'incontro tra diritto tributario, bilancio e strategia. La normativa stabilisce come calcolarlo, ma l'imprenditore decide cosa farne: distribuire utili, finanziare capitale circolante, acquistare impianti, assumere, ridurre il debito o accantonare risorse per una fase più incerta.
La scelta va presa con una sequenza precisa. Prima si controllano le variazioni fiscali. Poi si verifica l'accesso alle agevolazioni. In seguito si valutano ammortamenti, accantonamenti e struttura societaria. Solo alla fine si decide la distribuzione del risultato.
Cinque priorità per il biennio
- Presidiare la riconciliazione fiscale. Ogni variazione deve avere una spiegazione, un documento e un orizzonte temporale.
- Valutare l'IRES premiale. Il beneficio ha senso solo se il reinvestimento rafforza l'azienda.
- Allineare ammortamenti e investimenti. La quota contabile deve rappresentare il consumo economico del bene e dialogare con la disciplina fiscale.
- Rivedere la struttura societaria. La scelta tra impresa individuale, società di persone e società di capitali deve seguire rischio, crescita e modalità di finanziamento.
- Monitorare il tax rate effettivo. Il controllo deve essere almeno semestrale e deve spiegare gli scostamenti, non limitarsi a registrarli.
La riduzione del prelievo può liberare risorse, ma non risolve margini fragili, clienti lenti nei pagamenti o debito eccessivo. Quando la redditività si indebolisce, ogni decisione fiscale deve essere collegata al fabbisogno di cassa e alla sostenibilità operativa.
Prima di ogni investimento, l'imprenditore dovrebbe chiedersi se il reddito prodotto è ricorrente, se l'agevolazione è documentabile e se la scelta migliora la capacità aziendale di generare margini. Questa è la differenza tra ottimizzazione fiscale e semplice riduzione dell'imposta.
Per approfondire il tema con un supporto video, è disponibile anche questo contenuto:
Entro il primo trimestre 2026, fissi un check-up del reddito d'impresa con il titolare, il responsabile amministrativo e il commercialista. Porti conto economico, prospetto delle variazioni, piano investimenti e KPI di liquidità, poi trasformi il risultato fiscale in un piano concreto di reinvestimento e sostenibilità.
Prospera Srl affianca imprenditori e PMI nell'analisi dei numeri, nella pianificazione strategica e nell'organizzazione delle decisioni di crescita. Visiti Prospera Srl per richiedere un confronto operativo sul reddito d'impresa, sugli investimenti e sulla sostenibilità dei margini.