
Il bilancio non si chiude con l'ultima fattura. Al 31 dicembre, la contabilità deve ancora riallineare costi, ricavi, attività e passività alla competenza dell'esercizio, anche quando il pagamento, l'incasso o il documento arriveranno in un momento diverso. Le scritture di assestamento svolgono proprio questa funzione e comprendono, sul piano operativo, scritture di completamento, integrazione, rettifica, ammortamento e valutazione, secondo l'impostazione illustrata anche nei materiali MEF-RGS e ARCONET.
La regola più utile non è “registrare tutto ciò che manca”, ma capire quale componente appartiene davvero all'esercizio e quale effetto produce sui prospetti. Per ogni esempio seguiremo la situazione al 31 dicembre, una registrazione in partita doppia con importo didattico, l'impatto sul conto economico e sullo stato patrimoniale, i documenti da raccogliere e il controllo gestionale da applicare. Importi e aliquote sono ipotetici, quindi vanno verificati in base al caso concreto, ai principi contabili applicabili e al coordinamento con il commercialista.
Indice
- 1. Accantonamenti per rischi e oneri
- 2. Ratei e risconti attivi e passivi
- 3. Ammortamenti
- 4. Svalutazioni di crediti
- 5. Valutazione delle rimanenze
- 6. Passività fiscali differite e imposte differite
- 7. Rettifiche di valutazione di partecipazioni e titoli
- Confronto: 7 esempi di scritture di assestamento
- Final Thoughts
1. Accantonamenti per rischi e oneri
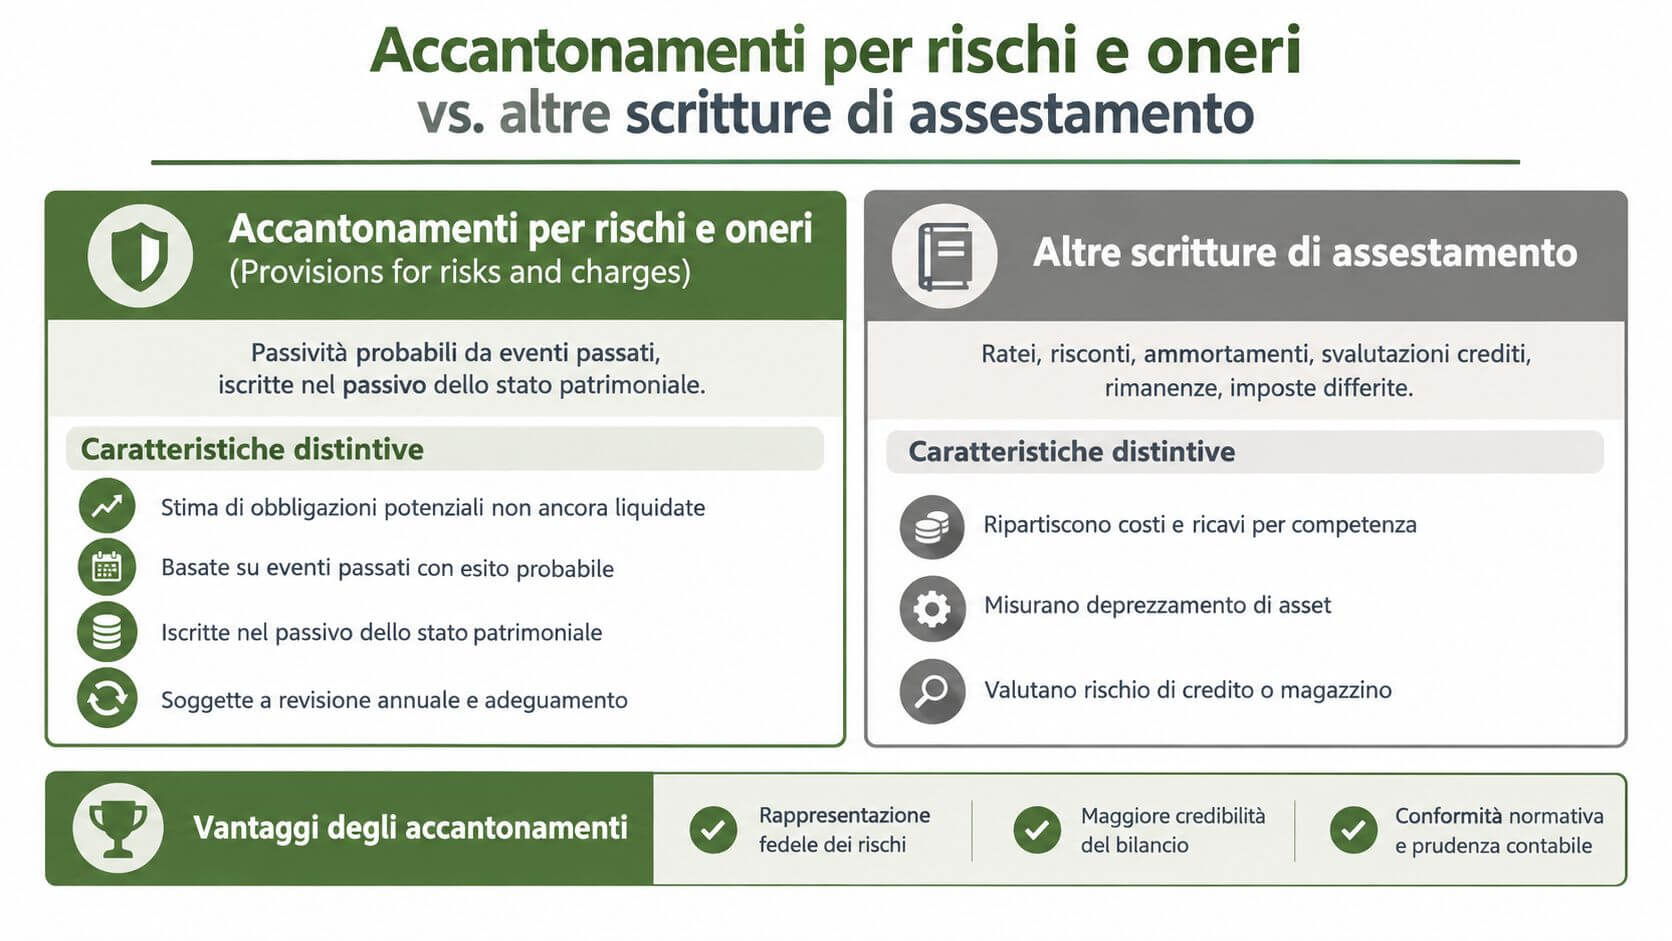
Un accantonamento ha senso quando al 31 dicembre esiste una situazione che può generare un'obbligazione probabile, ma l'importo o la data di manifestazione non sono ancora completamente definiti. Una PMI coinvolta in una vertenza legale, per esempio, potrebbe stimare un esborso probabile di 30.000 euro sulla base della relazione del legale.
La scrittura didattica sarebbe:
- Dare: accantonamento per rischi e oneri, 30.000 euro
- Avere: fondo rischi e oneri, 30.000 euro
Nel conto economico, il costo riduce il risultato dell'esercizio. Nello stato patrimoniale, il fondo rappresenta la passività stimata. Non c'è necessariamente un'uscita di cassa al momento della registrazione. Il bilancio, però, mostra un risultato meno ottimistico e una posizione patrimoniale più realistica.
Documenti e controlli
La stima deve poggiare su elementi verificabili. Servono, secondo il caso, una relazione legale, una comunicazione del cliente, dati storici sui reclami, preventivi di bonifica o una valutazione del responsabile operativo. Il responsabile amministrativo dovrebbe collegare ogni fondo a una scheda con origine del rischio, probabilità, importo stimato, criterio utilizzato e data dell'ultima revisione.
Regola pratica: un fondo prudente non è un fondo arbitrario. La prudenza riduce il rischio di sovrastimare l'utile, ma un accantonamento eccessivo altera a sua volta la lettura della performance.
Il controllo più importante consiste nel riesaminare gli accantonamenti precedenti. Se la vertenza si chiude per un importo diverso, il fondo va utilizzato o adeguato. La stessa logica vale per le garanzie sui prodotti, i resi, i reclami, i costi di ristrutturazione e le passività ambientali. Per una PMI, la decisione non riguarda solo il bilancio. Un fondo in aumento può segnalare problemi di qualità, contratti poco protettivi o crescita commerciale non accompagnata da adeguati processi di controllo.
2. Ratei e risconti attivi e passivi
Ratei e risconti correggono il disallineamento tra il momento finanziario e quello economico. Il rateo rileva una quota maturata nell'esercizio, ma non ancora liquidata. Il risconto rinvia a esercizi successivi una quota già pagata o incassata, ma non ancora di competenza. Sono tra le scritture più frequenti nelle PMI perché interessano assicurazioni, abbonamenti, interessi, canoni e servizi continuativi.
Consideriamo un premio assicurativo annuale di 12.000 euro, pagato a novembre, con una parte riferita all'esercizio successivo. Se al 31 dicembre la quota futura ammonta a 10.000 euro, la rettifica è:
- Dare: risconti attivi, 10.000 euro
- Avere: premi assicurativi, 10.000 euro
Il conto economico registra soltanto la quota di costo maturata nell'esercizio. Lo stato patrimoniale espone il risconto attivo, cioè un beneficio economico che riguarda il periodo successivo.
Il controllo temporale
Per un rateo passivo relativo a stipendi maturati a dicembre e pagati a gennaio, la scrittura segue la logica opposta:
- Dare: costo del personale, quota maturata
- Avere: ratei passivi, quota maturata
Il costo entra nel conto economico dell'esercizio chiuso, mentre il rateo rappresenta la passività da liquidare. Per un rateo attivo, invece, il credito maturato va rilevato insieme al ricavo di competenza.
Un prospetto ricorrente dovrebbe indicare contratto, periodo coperto, importo complessivo, quota di competenza, quota rinviata, criterio di calcolo e contropartita contabile. Un foglio di calcolo ben strutturato può bastare per una PMI, purché abbia un responsabile e venga riconciliato con il libro giornale.
L'errore più comune consiste nel calcolare la quota sulla data della fattura senza verificare il periodo effettivo del servizio. Il controllo gestionale va oltre la correttezza formale: confrontare i ratei e risconti con l'esercizio precedente aiuta a individuare contratti rinnovati, costi cresciuti o ricavi anticipati che stanno alterando la marginalità.
3. Ammortamenti
L'ammortamento distribuisce il costo di un'immobilizzazione lungo la sua vita utile. Il principio non riguarda soltanto macchinari e impianti. Anche software, brevetti, automezzi e arredi possono richiedere una quota sistematica, se il bene produce utilità su più esercizi.
Un esempio tecnico documentato in ambito italiano riguarda un impianto acquistato per 1.000 euro, con vita utile di 5 anni. La quota annua è 200 euro, come illustrato nell'approfondimento sulle scritture di assestamento e sull'ammortamento.
La registrazione didattica è:
- Dare: ammortamento impianti, 200 euro
- Avere: fondo ammortamento impianti, 200 euro
Il costo riduce il risultato nel conto economico. Il fondo riduce il valore netto dell'impianto nello stato patrimoniale. L'ammortamento non comporta un pagamento nell'anno della quota. Per questo va distinto dal cash flow: riduce l'utile, ma non la liquidità immediata.
Registro cespiti e vita utile
Il registro dei cespiti deve consentire di ricostruire costo, data di entrata in funzione, vita utile, metodo applicato, fondo accumulato e valore residuo. Una startup tecnologica che capitalizza un software proprietario non dovrebbe limitarsi a inserire una quota automatica nel gestionale. Deve documentare perché quella vita utile rappresenta il periodo realistico di utilizzo, soprattutto se il prodotto può diventare obsoleto rapidamente.
La scelta contabile e quella fiscale non coincidono sempre. Il responsabile amministrativo deve quindi mantenere una riconciliazione con il commercialista, senza modificare la quota solo per ottenere un risultato desiderato. Un ammortamento troppo basso gonfia il valore dell'attivo e l'utile. Uno troppo alto può comprimere il risultato senza rappresentare il consumo effettivo del bene.
Il controllo utile per la direzione è collegare la quota agli investimenti e alla capacità produttiva. Un aumento degli ammortamenti può indicare un rafforzamento della struttura, ma anche un carico fisso che richiede margini sufficienti per essere sostenuto.
4. Svalutazioni di crediti
Un credito iscritto tra i ricavi non coincide con liquidità già disponibile. La scrittura di chiusura deve quindi riflettere l'incasso realisticamente atteso, sulla base di scadenzario, solvibilità del cliente, contestazioni, promesse di pagamento e informazioni su eventuali procedure concorsuali.
Il caso più netto riguarda un credito di 7.500 euro ormai sicuramente inesigibile. In forma semplificata, la registrazione è:
- Dare: perdita su crediti, 7.500 euro
- Avere: crediti verso clienti, 7.500 euro
Il costo riduce il risultato del conto economico. L'eliminazione del credito riduce lo stato patrimoniale e impedisce di mantenere un attivo e un patrimonio netto sovrastimati. Prima dello stralcio occorre però verificare la documentazione disponibile, come solleciti, esiti delle comunicazioni e valutazioni legali. Un errore frequente consiste nel cancellare una posizione solo perché è scaduta da molto tempo.
Se l'incasso resta incerto, ma l'inesigibilità non è definitiva, si utilizza il fondo svalutazione crediti. Il valore nominale rimane separato dalla rettifica, così la contabilità conserva la storia della posizione e rende più semplice aggiornare la stima negli esercizi successivi.
Dalla scadenza alla decisione
L'aging organizza l'analisi per fasce, ad esempio crediti non scaduti, scaduti da breve periodo e scaduti da lungo periodo. Le percentuali applicate devono derivare dallo storico aziendale e dalla valutazione dei singoli clienti. Le posizioni rilevanti richiedono un esame individuale, con motivazioni riportate nella documentazione di bilancio.
Il responsabile amministrativo dovrebbe raccogliere estratti conto, scadenzari, solleciti, piani di rientro e note dell'ufficio commerciale. Il controllo diventa più utile se collega la svalutazione alla gestione professionale del credito e alla riduzione del DSO. La scrittura corregge il valore contabile, mentre condizioni di pagamento, affidamenti e recupero incidono sul rischio futuro.
Per una PMI, l'aumento delle posizioni deteriorate segnala possibili problemi di selezione della clientela, termini troppo permissivi o recuperi tardivi. La chiusura deve trasformare quel segnale in una decisione operativa.
5. Valutazione delle rimanenze
Le rimanenze non sono un semplice saldo di magazzino. Determinano quanto margine resta davvero nell'esercizio e quanto capitale continua a essere assorbito da merci ferme, lente o superate. Se il valore non è recuperabile, mantenerlo in bilancio altera sia il conto economico sia lo stato patrimoniale.
Un caso tipico riguarda semilavorati iscritti a 20.000 euro, mentre il valore recuperabile è sceso a 16.000 euro per un cambiamento di prodotto o di mercato. La rettifica di 4.000 euro si registra così:
- Dare: svalutazione rimanenze, 4.000 euro
- Avere: fondo svalutazione rimanenze, 4.000 euro
Il conto economico assorbe la perdita di valore nell'esercizio corretto. Lo stato patrimoniale espone il magazzino al netto della rettifica. Qui la scelta operativa conta più della formula: il criterio da applicare è il minore tra costo e valore netto di realizzo, ma la stima va sostenuta con evidenze concrete.
Il punto operativo è distinguere ciò che è vendibile da ciò che è solo ancora presente a magazzino. Conteggio fisico, listini, schede prodotto, resi, articoli danneggiati e merce fuori catalogo devono essere letti insieme. Se il gestionale mostra quantità corrette ma la qualità del bene è peggiorata, il dato contabile resta incompleto.
Per una PMI commerciale, il controllo più utile riguarda gli articoli a bassa rotazione. Prima di svalutare, conviene verificare se il bene può essere rilavorato, sostituito, liquidato o dismesso. La svalutazione non serve a chiudere una riconciliazione, serve a far emergere una decisione. Senza questa verifica, il magazzino può gonfiare il margine e nascondere immobilizzi che pesano sulla cassa.
6. Passività fiscali differite e imposte differite
Le imposte differite non nascono per “aggiustare” il bilancio, ma per allineare il conto economico agli effetti fiscali che maturano in tempi diversi. Il caso tipico è una differenza temporanea tra valore civilistico e base fiscale di una posta, con impatto futuro su ammortamenti, svalutazioni, accantonamenti o plusvalenze.
Prendiamo una svalutazione crediti già rilevata in contabilità generale, ma non ancora deducibile per il fisco. Se il beneficio fiscale atteso è pari a 2.000 euro, la registrazione dell'imposta anticipata può essere impostata così:
- Dare: attività per imposte anticipate, 2.000 euro
- Avere: imposte sul reddito, 2.000 euro
Sul conto economico, la competenza fiscale dell'esercizio si riduce. Sullo stato patrimoniale compare un'attività solo se il recupero è supportato da risultati futuri ragionevoli, altrimenti la scrittura va rivista. La logica opposta vale per una passività per imposte differite, che anticipa un maggiore carico fiscale futuro e riduce oggi il risultato di periodo.
Il punto operativo non è il calcolo, è la prova del recupero
Per chi chiude i conti di una PMI, la verifica utile parte da una riconciliazione voce per voce. Serve indicare origine della differenza, importo civilistico, trattamento fiscale, periodo previsto di riversamento, aliquota applicata e documenti che sostengono la stima. Il riferimento tecnico va coordinato con il quadro dei principi contabili nazionali e internazionali, senza confondere norme civilistiche, fiscali e, se rilevanti, criteri IFRS.
Un'imposta anticipata non è un credito certo. Va iscritta solo se la direzione può mostrare margini, imponibili o altri elementi che rendano credibile il recupero.
L'errore più frequente è affidarsi al risultato automatico del gestionale. Una variazione nelle regole di deducibilità, nei piani di investimento, nelle perdite fiscali o nelle aliquote può cambiare il saldo da rilevare. Il commercialista controlla il calcolo, l'impresa aggiorna le ipotesi a ogni chiusura.
7. Rettifiche di valutazione di partecipazioni e titoli
Una partecipazione o un titolo finanziario può restare iscritto al costo storico e, nello stesso tempo, aver già perso parte del proprio valore economico. In chiusura, la verifica non va fatta in astratto: servono segnali interni ed esterni, come risultati della partecipata, prospettive commerciali, redditività in calo, tensioni finanziarie, andamento del mercato e capacità effettiva di recupero.
Prendiamo una partecipazione iscritta per 50.000 euro. Una stima documentata del valore recuperabile indica 35.000 euro. La rettifica di 15.000 euro si registra così:
- Dare: svalutazione partecipazioni, 15.000 euro
- Avere: fondo svalutazione partecipazioni o partecipazione, 15.000 euro
L'effetto è duplice. Nel conto economico emerge la perdita di valore, con un impatto diretto sul risultato dell'esercizio. Nello stato patrimoniale il valore dell'investimento si riduce, oppure compare il fondo rettificativo se questa è la forma contabile adottata. Non c'è un'uscita di cassa, ma c'è una scelta di rappresentazione che evita di sovrastimare l'attivo.
La stima regge solo se reggono le ipotesi
Per una partecipazione significativa, il controllo operativo deve andare oltre il prezzo di mercato. Occorrono piani economici, consuntivi della partecipata, finanziamenti in essere, ipotesi di crescita e una verifica della recuperabilità coerente con il tipo di investimento. I multipli di mercato aiutano il confronto, ma non sostituiscono un'analisi che guardi ai flussi attesi e alla durata dell'investimento.
Qui il trade-off è chiaro. Se la holding mantiene al costo una partecipazione in una startup che ha mancato obiettivi commerciali, il bilancio conserva un attivo poco credibile. Se una PMI detiene titoli tecnologici, deve invece distinguere una flessione temporanea da una perdita durevole, prima di registrare la rettifica. La documentazione deve permettere a commercialista e revisore di ricostruire il ragionamento, dai dati di partenza alla conclusione.
L'errore più costoso è difendere il patrimonio con una valutazione troppo ottimistica. La decisione gestionale, però, non finisce con la scrittura: può portare a disinvestire, ricapitalizzare la partecipata, correggere il piano industriale o mantenere l'investimento con controlli più stretti.
Confronto: 7 esempi di scritture di assestamento
| Scrittura | Complessità implementazione 🔄 | Risorse/tempo richieste ⚡ | Risultati attesi 📊 | Casi d'uso ideali ⭐ | Consigli rapidi 💡 |
|---|---|---|---|---|---|
| Accantonamenti per rischi e oneri | 🔄 Alta: richiede giudizio soggettivo e documentazione probatoria | ⚡ Moderate-alte: analisi legale, stime e revisione annuale | 📊 Migliore rappresentazione del rischio; bilancio più credibile | ⭐ PMI con vertenze legali, ristrutturazioni, passività ambientali | 💡 Documentare con perizie; coinvolgere commercialista; evitare eccesso di prudenza |
| Ratei e risconti attivi/passivi | 🔄 Media: calcoli proporzionali e tracciamento periodico | ⚡ Basse-moderate: registro ricorrente, facilmente automatizzabile | 📊 Conto economico per competenza; comparabilità periodi | ⭐ Tutte le PMI con costi/ricavi differiti nel tempo | 💡 Automatizzare calcoli; prospetti ricorrenti; chiusura bilancio anticipata |
| Ammortamenti | 🔄 Moderata: determinazione vita utile e metodo di ammortamento | ⚡ Basse: registro cespiti e aggiornamenti periodici | 📊 Ripartizione costo asset; impatto su utile e base fiscale | ⭐ PMI con investimenti in immobilizzazioni tangibili/intangibili | 💡 Tenere registro cespiti dettagliato; rivedere vite utili ogni 3‑5 anni |
| Svalutazioni di crediti | 🔄 Media-alta: analisi aging e giudizio su inesigibilità | ⚡ Moderate: sistema di aging, coinvolgimento commerciale | 📊 Valore crediti realistico; evidenza rischio clienti | ⭐ PMI B2B con elevato DSO o clientela a rischio | 💡 Implementare aging; usare percentuali storiche; documentare motivazioni |
| Valutazione rimanenze | 🔄 Alta: conteggio fisico e stima NRV per molti SKU | ⚡ Moderate-alte: inventario, software gestionale, team magazzino | 📊 Valore rimanenze realistico; corretta marginalità e COGS | ⭐ Manifattura, distribuzione e retail con magazzino significativo | 💡 Pianificare inventario prima chiusura; usare gestionale e criteri documentati |
| Passività fiscali differite e imposte differite | 🔄 Alta: riconciliazioni civilistico/fiscale e stime aliquote | ⚡ Alte: competenze fiscali, analisi e supporto commercialista | 📊 Visione fiscale a medio termine; evita sorprese tributarie | ⭐ PMI con differenze temporanee (ammortamenti, accantonamenti, perdite) | 💡 Coinvolgere commercialista; mantenere riconciliazioni dettagliate; aggiornare assunzioni |
| Rettifiche di valutazione partecipazioni e titoli | 🔄 Alta: impairment test complesso e valutazioni soggettive | ⚡ Moderate-alte: accesso a dati, analisi economica, consulenze | 📊 Evita sovrastima del patrimonio; supporta decisioni di portfolio | ⭐ Holding e PMI con partecipazioni o portafoglio titoli | 💡 Eseguire test annuali; usare multipli/DCF; documentare assunzioni |
Final Thoughts
Le scritture di assestamento non sono un allegato tecnico da lasciare alla fine del processo. Sono il momento in cui l'impresa verifica se i numeri registrati durante l'anno rappresentano davvero costi maturati, ricavi conseguiti, attività recuperabili e passività plausibili. La competenza economica richiede di attribuire a ogni esercizio ciò che gli appartiene, indipendentemente dal pagamento o dall'incasso, come confermano i materiali istituzionali italiani sul bilancio e sulla formazione contabile MEF-RGS e ARCONET.
La lettura decisionale parte dall'effetto sui prospetti. Un rateo passivo può spiegare perché l'utile diminuisce pur senza un pagamento già effettuato. Un risconto attivo evita di caricare sull'anno corrente un servizio che produrrà utilità in futuro. Un ammortamento riduce il risultato, ma non la cassa. Una svalutazione crediti può rivelare che la crescita commerciale non si sta trasformando in incassi. Una rettifica delle rimanenze può correggere una marginalità costruita su prodotti ormai difficili da vendere.
La domanda da porre non è soltanto “la scrittura è corretta?”. Occorre chiedere anche:
- Qualità del risultato: l'utile deriva dalla gestione caratteristica o da rinvii, riprese e stime non ricorrenti?
- Liquidità: quali componenti economiche non hanno ancora prodotto incassi o richiederanno pagamenti futuri?
- Patrimonio: gli attivi iscritti sono recuperabili e le passività riflettono i rischi già presenti?
- Processo: quale documento, responsabile e controllo permetteranno di aggiornare la stima l'anno prossimo?
I dati sulle imprese italiane indicano che nel 2025 il patrimonio netto sul totale attivo è salito vicino al 40% e che la solidità finanziaria è migliorata, secondo l'analisi dei bilanci pubblicata dal Corriere della Sera. Questo scenario rende ancora più utile una chiusura rigorosa: un patrimonio più solido ha valore gestionale solo se margini, debiti, crediti e capacità di autofinanziamento sono misurati con criteri coerenti.
Per una PMI, il modello più efficace è semplice ma disciplinato. Si parte da un calendario di chiusura, si raccolgono contratti e documenti, si riconciliano contabilità e dati operativi, si registrano le scritture, poi si analizzano le variazioni rispetto all'esercizio precedente. Il commercialista assicura la coerenza civilistica e fiscale. Imprenditore, responsabili commerciali, produzione e amministrazione devono invece contribuire con informazioni concrete su rischi, clienti, scorte e investimenti.
Usare gli scritture di assestamento esempi soltanto per imparare la partita doppia non basta. Ogni Dare e Avere deve diventare una domanda sul funzionamento dell'azienda. Se la risposta è documentata, coerente e collegata a una decisione, la chiusura contabile smette di essere una formalità e diventa uno strumento di controllo.
Prospera Srl affianca imprenditori e PMI nel controllo dei numeri, nella pianificazione strutturata e nell'implementazione di modelli operativi orientati all'esecuzione. Per trasformare le scritture di assestamento in una lettura utile di marginalità, liquidità e solidità aziendale, visita Prospera Srl e richiedi un confronto sul tuo processo di chiusura.