
Alle 22:00 il titolare di una PMI manifatturiera è ancora davanti al computer. Incrocia fatture, ordini, costi di produzione e previsioni di vendita, ma non riesce a rispondere a una domanda semplice: chi è responsabile del margine, del ritardo su una commessa o dello sforamento dei costi?
Il problema non è la mancanza di dati. È che i dati arrivano aggregati, spesso in ritardo, e nessuno possiede davvero la responsabilità di trasformarli in decisioni. Il titolare finisce così per controllare tutto, approvare tutto e risolvere personalmente ogni deviazione.
Indice
- L'imprenditore e il peso di decidere tutto da solo
- Cosa sono i centri di responsabilità e perché esistono
- Le tre tipologie di centri di responsabilità
- Il ruolo dei centri di responsabilità nel controllo di gestione
- Come costruire il piano dei centri in una PMI
- KPI decisionali per ogni centro di responsabilità
- Errori da evitare e falsi miti delle PMI
- Piano di avvio a 90 giorni e prossimi passi
L'imprenditore e il peso di decidere tutto da solo
In una PMI con produzione, commerciale, logistica e amministrazione, ogni area genera informazioni diverse. Il responsabile di produzione conosce le ore lavorate e i fermi macchina. Il commerciale conosce ordini, prezzi e trattative. L'amministrazione vede incassi, pagamenti e scadenze. Il titolare, però, riceve tutto insieme, spesso senza un criterio comune.
Il risultato è un cortocircuito operativo. Il commerciale promette una consegna senza verificare la capacità produttiva, la produzione assorbe ore su una commessa poco redditizia, la logistica gestisce urgenze costose e l'amministrazione segnala lo squilibrio quando ormai la decisione è già stata presa.
La responsabilità non consiste nel dare un colpevole a ogni problema. Consiste nel mettere ogni decisione nelle mani di chi può davvero influenzarne l'esito.
I centri di responsabilità servono a interrompere questa concentrazione. Non sono una moda da consulente e non richiedono necessariamente una struttura complessa. Sono un modo ordinato per associare a ogni area un responsabile, un perimetro decisionale, risorse disponibili e risultati misurabili.
In pratica, il titolare smette di chiedere “come stanno andando le cose?” e inizia a chiedere:
- Chi decide su prezzi, tempi, acquisti o impiego delle risorse?
- Quale risultato deve presidiare quella persona?
- Quali numeri deve leggere con regolarità?
- Quale azione deve intraprendere quando il risultato si discosta dal piano?
La norma italiana definisce i centri di responsabilità come unità operative alle quali, attraverso il budget, vengono assegnate risorse per svolgere attività specifiche e raggiungere risultati individuati. Richiede anche omogeneità delle attività, significatività delle risorse impiegate e uno specifico responsabile di gestione e di risultato, come riportato nella disciplina italiana sui centri di responsabilità.
Questa logica permette di distribuire il governo senza perdere il controllo. Il titolare mantiene la direzione strategica, mentre i responsabili gestiscono le decisioni operative dentro confini chiari.
Cosa sono i centri di responsabilità e perché esistono
Un centro di responsabilità è un'unità organizzativa alla quale vengono assegnati obiettivi, risorse, leve decisionali e un responsabile. Può coincidere con un reparto, una filiale o una business unit, ma non deve farlo per forza. Il criterio corretto non è l'organigramma in sé. È la capacità di collegare attività, decisioni e risultati.
Pensa al centro come a una plancia di comando. Gli indicatori mostrano cosa sta accadendo, le leve permettono di intervenire e il responsabile risponde dell'esito. Se manca uno di questi elementi, l'azienda ha un report, non un sistema di governo.
I tre requisiti strutturali
Omogeneità. Le attività riunite nello stesso centro devono avere una logica gestionale comparabile. Non ha senso mettere nello stesso contenitore acquisti, vendite e assistenza solo perché riportano allo stesso direttore. Se le decisioni e i fattori di costo sono diversi, anche l'analisi sarà confusa.
Significatività. Un centro deve essere abbastanza rilevante da produrre informazioni utili. Dividere ogni piccola attività crea micro-report, aumenta il lavoro amministrativo e rende più difficile capire le priorità. La domanda da porsi è semplice: questa separazione aiuta qualcuno a decidere meglio?
Responsabilità. Ogni centro deve avere una persona identificabile, con una responsabilità effettiva sul risultato. Se due manager condividono formalmente lo stesso perimetro senza una regola di prevalenza, lo scostamento diventa facilmente “di tutti e di nessuno”.
Perché non bastano i reparti
Il reparto descrive dove lavorano le persone. Il centro di responsabilità descrive chi governa una determinata combinazione di risorse e risultati. Una stessa area organizzativa può quindi contenere più centri, oppure più reparti possono essere aggregati in un unico centro quando condividono obiettivi e leve.
Il piano dei centri di responsabilità collega strategia, budget, contabilità analitica e reporting. Il suo valore nasce quando il dato economico smette di essere una registrazione storica e diventa una base per decidere.
Le tre tipologie di centri di responsabilità
La classificazione più utile per una PMI distingue centri di costo, centri di profitto e centri di investimento. Non sono etichette decorative. La tipologia scelta determina ciò che il responsabile può controllare e i KPI con cui verrà valutato.
Un centro di costo presidia risorse e livelli di efficienza, ma non governa direttamente i ricavi. È adatto a produzione, logistica, manutenzione o back office. In un'officina meccanica, per esempio, il responsabile di produzione può gestire turni, consumi, ore improduttive e utilizzo degli impianti. Non dovrebbe essere valutato sul prezzo finale deciso dal commerciale.
Un centro di profitto gestisce invece ricavi e costi collegati. Il responsabile commerciale, il direttore di una business unit o il manager di una filiale può intervenire su prezzo, mix, volumi, condizioni di vendita e costi diretti. In un distributore B2B, il responsabile di una linea merceologica dovrebbe conoscere non solo il fatturato, ma anche la marginalità dopo sconti, trasporti e costi commerciali.
Il centro di investimento ha un perimetro più ampio. Il responsabile decide sull'impiego di capitale e deve valutare ritorno, tempi di recupero e impatto finanziario. È tipico della direzione, di una divisione autonoma o di un project manager incaricato di un nuovo stabilimento, di una piattaforma digitale o di una rete commerciale.
| Criterio | Centro di costo | Centro di profitto | Centro di investimento |
|---|---|---|---|
| Responsabile | Capo reparto o responsabile operativo | Manager commerciale o di business unit | Direzione o responsabile di progetto |
| Risultato presidiato | Efficienza e costi | Ricavi, costi e margine | Rendimento del capitale impiegato |
| Leve principali | Risorse, produttività, acquisti operativi | Prezzi, mix, volumi e costi diretti | Investimenti, capitale e priorità |
| Rischio tipico | Tagliare costi danneggiando il servizio | Aumentare vendite senza margine | Investire senza ritorno sufficiente |
La scelta va fatta con rigore. Se assegni a un responsabile un KPI su cui non ha leve, crei frustrazione e discussioni infinite. Se assegni a un centro di profitto solo il fatturato, incentivi vendite che possono peggiorare il margine. Se chiami “investimento” qualsiasi progetto, rischi di confondere spesa corrente e capitale strategico.
Il ruolo dei centri di responsabilità nel controllo di gestione
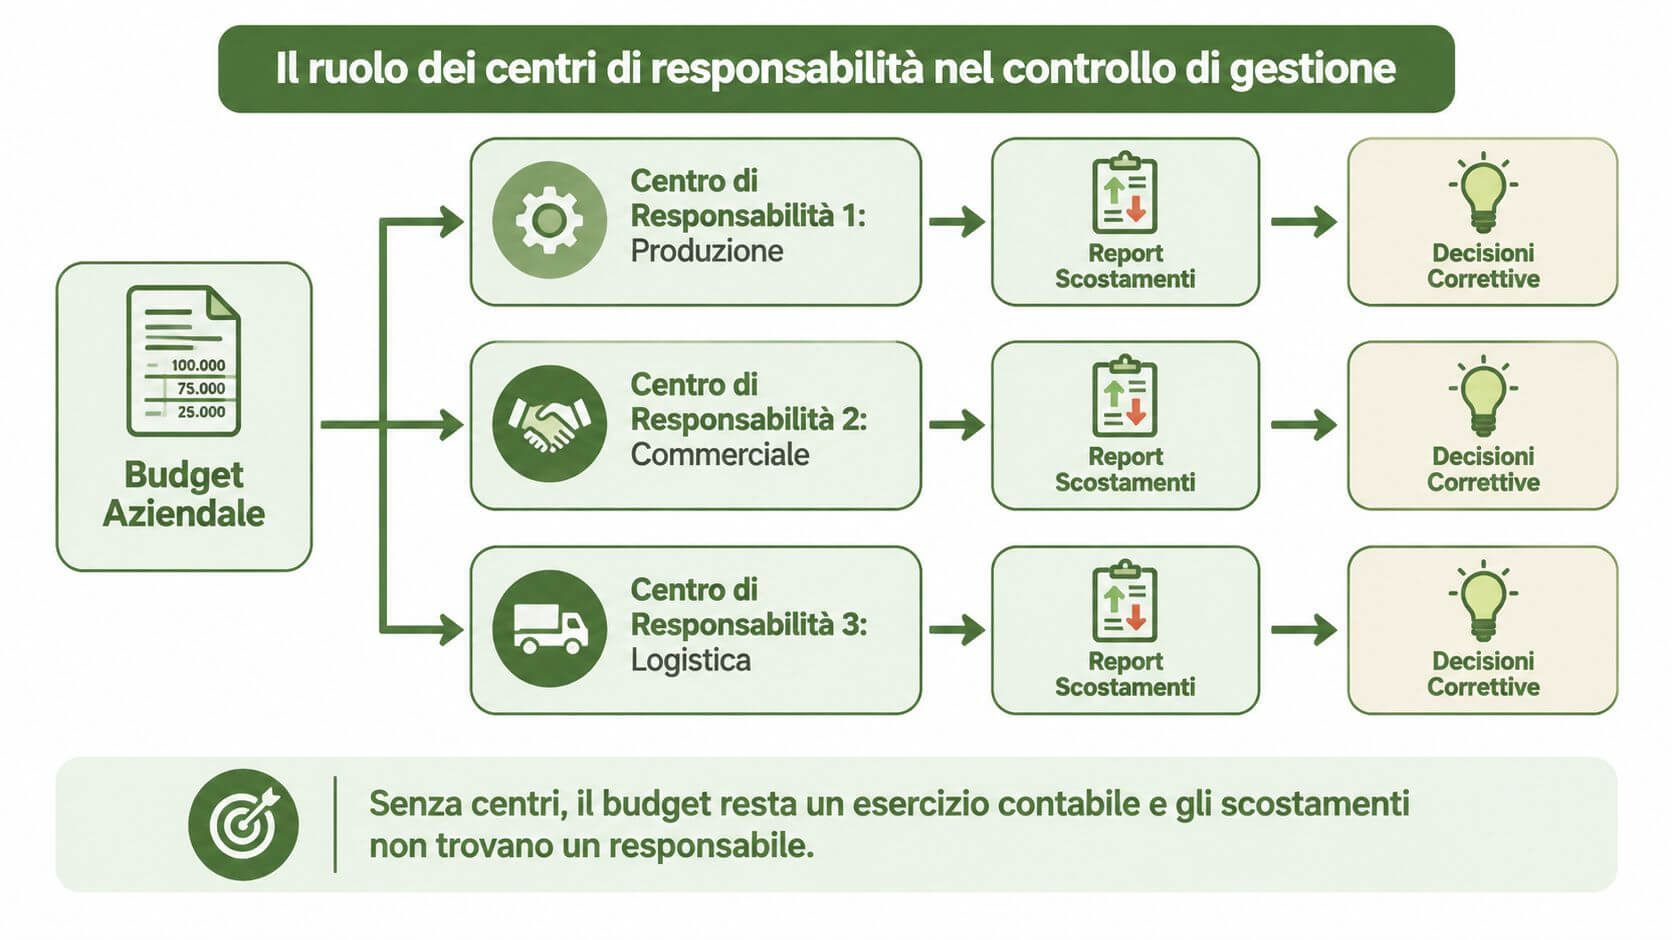
Senza centri di responsabilità, il budget rischia di restare un esercizio contabile. L'azienda stabilisce ricavi e costi complessivi, poi confronta il consuntivo con il piano. Quando emerge uno scostamento, però, non è chiaro chi debba analizzarlo, quale leva possa usare e in quale momento debba agire.
Il centro dà un significato gestionale alle cifre. Un costo di trasporto superiore al previsto non è soltanto una variazione negativa. Può dipendere da consegne urgenti autorizzate dal commerciale, da una pianificazione produttiva inefficiente o da condizioni negoziate male. Il report deve portare il dato all'area che può correggerne la causa.
Il modello seguito dalle amministrazioni pubbliche italiane mostra questa connessione. Il Ministero della giustizia descrive il controllo di gestione come uno strumento per verificare efficacia, efficienza ed economicità dell'azione amministrativa, attraverso una struttura informativo-statistica basata su banca dati e report numerici periodici collegati ai centri di responsabilità amministrativa, come risulta dalla documentazione normativa sul controllo di gestione.
Il flusso che deve funzionare
- Definizione dei centri. L'impresa stabilisce aree, responsabili e confini.
- Assegnazione del budget. Ogni centro riceve obiettivi e risorse coerenti con le proprie leve.
- Rilevazione del consuntivo. I dati vengono attribuiti al centro corretto.
- Analisi degli scostamenti. Il responsabile spiega cause, impatto e previsione.
- Azione correttiva. La direzione decide priorità, interventi e responsabilità successive.
Per approfondire la costruzione di un sistema pratico, puoi consultare la guida sugli strumenti di controllo di gestione. Il report deve arrivare con una frequenza compatibile con la velocità delle decisioni. Per alcune aree serve una lettura settimanale, per altre è sufficiente una review mensile.
Un supporto video può aiutare il management a condividere il linguaggio di base del modello:
Il modello deve rispondere a quattro domande: chi decide, su quali numeri, con quali leve e in quali tempi.
Come costruire il piano dei centri in una PMI
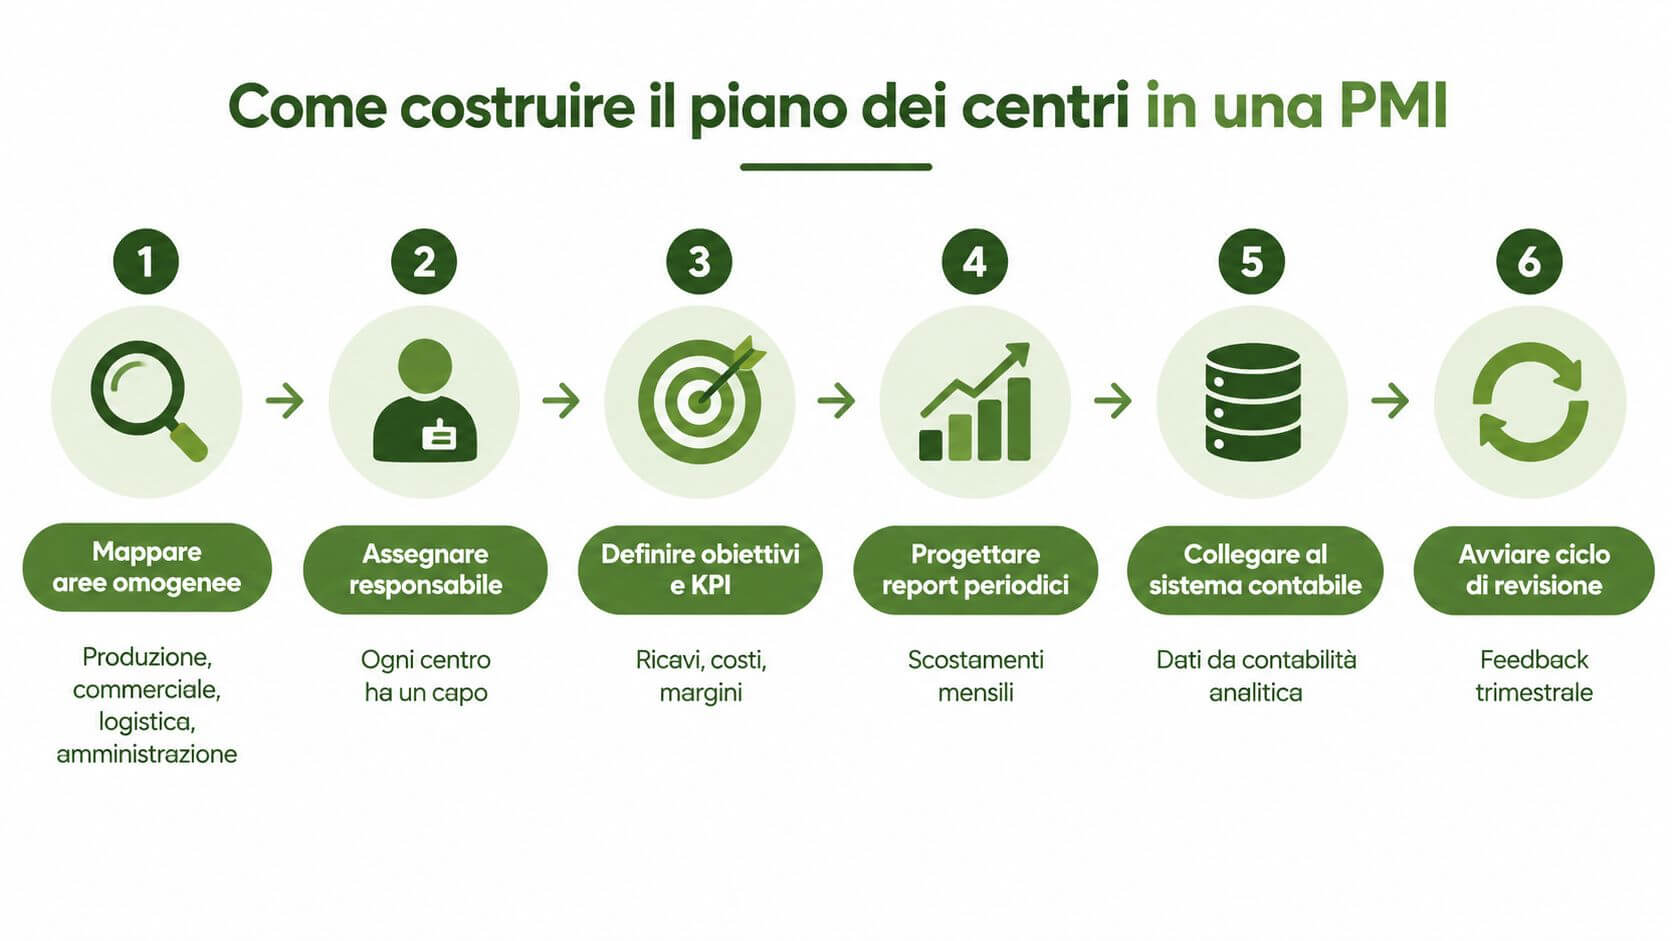
Parti dalle decisioni, non dal piano dei conti. Il centro di responsabilità nasce osservando chi gestisce attività e risorse, poi si collega ai dati contabili. Fare il contrario produce centri formalmente ordinati ma inutili per chi deve intervenire.
La sequenza operativa
Mappa le aree omogenee. Usa l'organigramma come base, ma verifica il lavoro reale. Inizia da produzione, commerciale, logistica, amministrazione, assistenza e sviluppo prodotto. Segna per ogni area le decisioni prese, i costi influenzati e i risultati attesi.
Verifica la coerenza interna. Se una stessa area contiene attività con logiche diverse, separale. Un ufficio commerciale che vende a clienti industriali e a piccoli rivenditori potrebbe richiedere centri distinti se cambiano prezzi, ciclo di vendita, costi di servizio e responsabilità.
Assegna un responsabile effettivo. Il nome deve corrispondere a una delega reale. Un responsabile di produzione senza potere sui turni, sugli acquisti operativi o sulla pianificazione non è responsabile del costo di produzione. È soltanto destinatario di un report.
Definisci la dimensione minima. Può essere uno stabilimento, una linea, una filiale o un'area geografica. Scegli il livello che consente una decisione concreta, non quello che produce più dettaglio.
Collega centro e contabilità. Attribuisci costi, ricavi e investimenti con regole chiare. Documenta i costi comuni, perché la ripartizione arbitraria può falsare la valutazione dei responsabili.
Disegna il reporting. Ogni centro deve ricevere una scheda leggibile, con budget, consuntivo, scostamento, spiegazione e azione prevista. Il report non deve diventare un archivio di dati.
Tre configurazioni pratiche
In una PMI manifatturiera con due stabilimenti, puoi creare un centro di costo per ciascun sito se i responsabili controllano persone, turni, consumi e produttività. La direzione può mantenere un centro separato per investimenti e sviluppo industriale.
In una società di servizi con tre unità operative, il criterio migliore può essere la redditività per unità, soprattutto se ogni responsabile gestisce clienti, ore erogate e costi diretti. In questo caso, i centri possono essere di profitto.
In un'azienda commerciale con due filiali, assegna a ciascuna filiale ricavi, costi direttamente governabili e marginalità. Mantieni separati i costi centrali, evitando di caricare sulle filiali spese che non possono influenzare.
Per rivedere processi, ruoli e passaggi decisionali, è utile lavorare anche sulla reingegnerizzazione dei processi. L'errore più frequente resta partire dai conti contabili. Prima devi capire chi decide cosa. Solo dopo puoi costruire una classificazione economica che sostenga quella responsabilità.
KPI decisionali per ogni centro di responsabilità
Un centro non ha bisogno di una dashboard affollata. Nella mia esperienza, tre o cinque KPI per centro sono sufficienti per guidare una review seria. Oltre questa soglia, il responsabile tende a commentare i numeri invece di usarli per decidere.
Per un centro di costo, il KPI primario dovrebbe misurare l'efficienza dell'attività. Può essere il costo per unità di output, il costo per ordine evaso o il costo per ora produttiva. Lo scostamento dal budget serve come allarme, mentre l'assenteismo o le ore improduttive aiutano a spiegare la causa.
Un centro di profitto deve leggere il margine, non solo il fatturato. Il margine operativo lordo, la marginalità per linea, il tasso di conversione commerciale e il fatturato per addetto offrono prospettive diverse, ma il responsabile deve collegarli a decisioni su prezzi, mix, clienti e capacità commerciale.
Per un centro di investimento, il focus cambia ancora. ROI, periodo di recupero, ROIC e rotazione del capitale investito aiutano a capire se un progetto sta creando valore oppure sta assorbendo risorse senza un ritorno adeguato. Un ROI inferiore al costo del debito indica una possibile distruzione di valore, ma va interpretato insieme a rischio, durata e obiettivi strategici.
| Tipologia centro | KPI primario | KPI secondario | Soglia di attenzione |
|---|---|---|---|
| Centro di costo | Costo per unità di output | Scostamento dal budget | Scostamento superiore al 5%, con revisione della causa |
| Centro di profitto | Margine operativo lordo | Marginalità per linea | Margine in calo o vendite aggiuntive senza adeguata marginalità |
| Centro di investimento | ROI | Periodo di recupero | ROI inferiore al costo del debito o recupero che si allunga |
Le soglie non vanno copiate da un manuale. Devi definirle in base alla volatilità del settore, alla qualità dei dati e alla capacità di intervento del responsabile. Un indicatore è utile quando attiva una domanda precisa: che cosa è cambiato, perché è cambiato e quale decisione prendiamo?
Il modello della Balanced Scorecard può aiutare a non ridurre tutto alla dimensione economica. In una PMI, però, la priorità resta la semplicità. Se un KPI non cambia una decisione, toglilo dal report.
Errori da evitare e falsi miti delle PMI
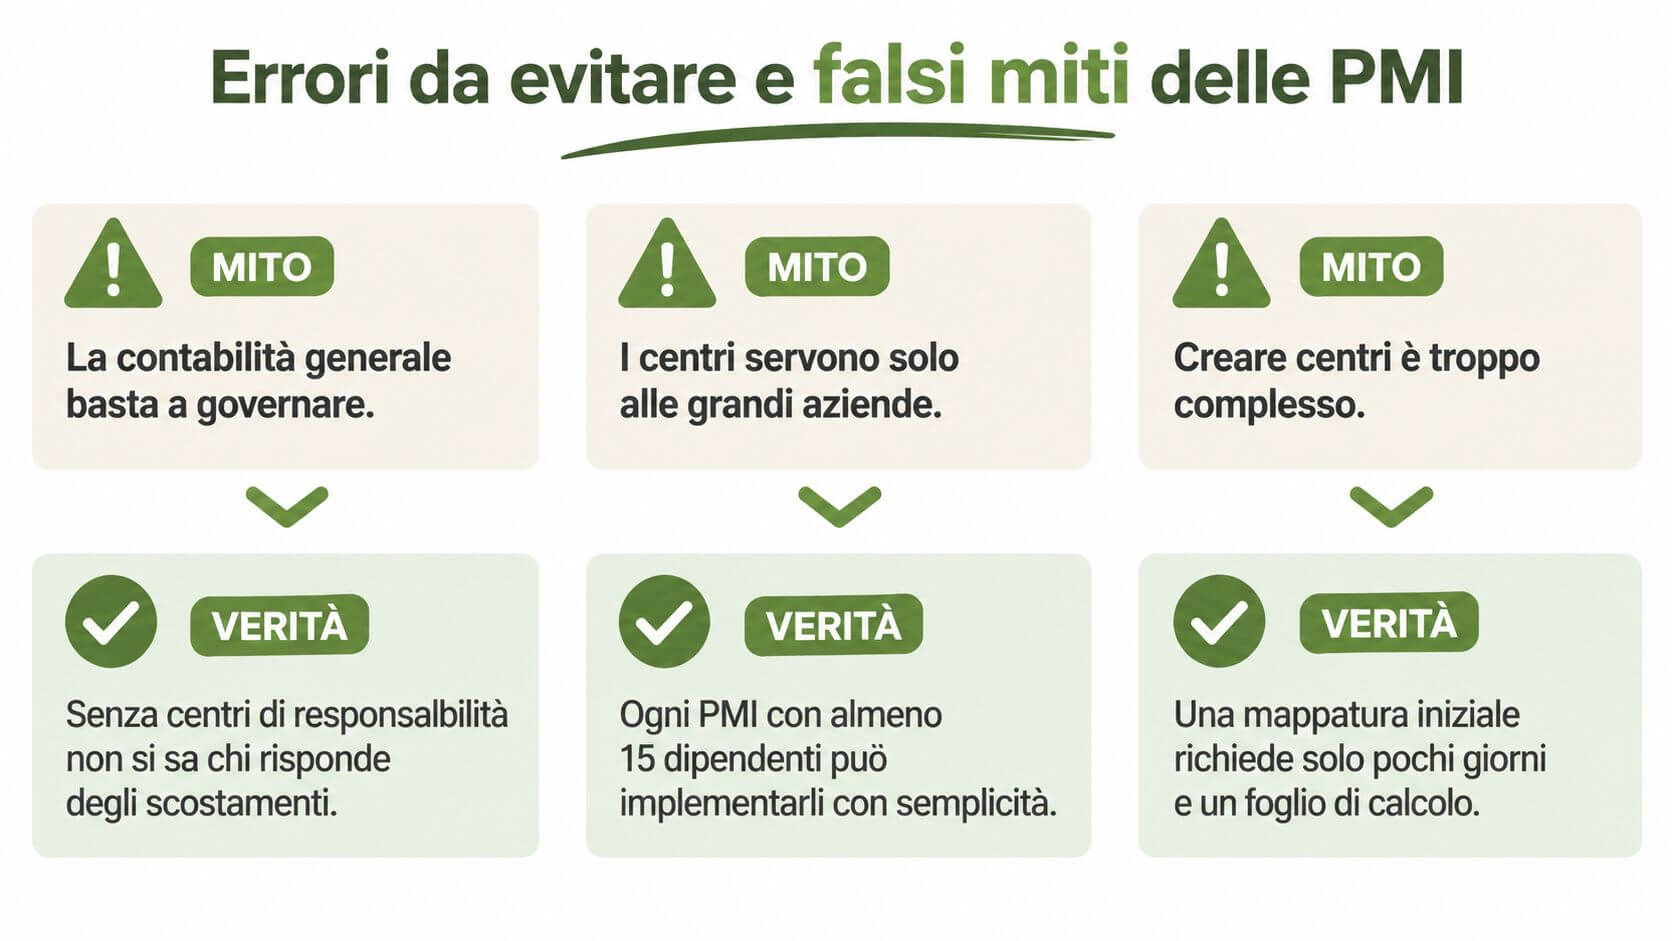
Il primo mito è che la contabilità generale basti a governare. La contabilità registra correttamente le operazioni, ma non risponde da sola a domande gestionali come quale linea assorbe margine, quale filiale genera cassa o quale responsabile deve correggere un costo. Senza attribuzione per centro, il dato resta aggregato e il confronto si sposta sulle opinioni.
Il secondo mito è che serva un software enterprise. Una PMI può iniziare con un foglio strutturato, purché contenga pochi campi obbligatori: budget, consuntivo, scostamento, causa, responsabile e azione correttiva. Il problema non è lo strumento. È la disciplina con cui i dati vengono aggiornati e discussi.
Il terzo mito è che i centri siano roba da multinazionali. Anche una PMI manifatturiera o commerciale può organizzare il controllo per pochi centri significativi, senza creare organici dedicati. L'impostazione corretta è partire dal perimetro decisionale reale e non da un modello burocratico.
Un sistema semplice, aggiornato ogni settimana, vale più di una piattaforma sofisticata che nessun responsabile consulta.
Il metodo minimalista funziona così:
- Pochi centri. Inizia dalle aree che assorbono risorse o generano risultati rilevanti.
- Responsabili con leve reali. Non attribuire un obiettivo a chi non può influenzarlo.
- Tre KPI leggibili. Scegli indicatori collegati alle decisioni, non alla disponibilità del software.
- Review calendarizzata. Fissa una riunione breve, con agenda e azioni registrate.
Piano di avvio a 90 giorni e prossimi passi
Il piano deve essere abbastanza breve da mantenere attenzione e abbastanza concreto da produrre una routine. Non iniziare da un progetto enorme. Parti dalle aree in cui oggi il titolare prende decisioni ripetitive senza informazioni tempestive.
Primo mese
Mappa attività, ricavi, costi e leve decisionali. Individua i responsabili naturali, cioè le persone che già coordinano risorse e prendono decisioni operative. Seleziona tre-cinque centri prioritari, senza cercare subito la copertura totale dell'azienda.
Secondo mese
Attribuisci il budget a ogni centro e definisci un KPI principale. Forma i responsabili alla lettura di budget, consuntivo e scostamento. Il responsabile deve sapere non solo quale risultato deve raggiungere, ma anche quali decisioni può prendere senza chiedere ogni volta l'autorizzazione al titolare.
Terzo mese
Avvia la review mensile degli scostamenti. Per ogni deviazione registra causa, impatto, azione, responsabile e data di verifica. Dopo i primi incontri, correggi i confini dei centri quando risultano ambigui o quando un responsabile non dispone delle leve necessarie.
Checklist operativa
- Organigramma aggiornato: ruoli e riporti devono corrispondere al lavoro reale.
- Budget per centro: obiettivi e risorse devono essere formalizzati.
- Dashboard essenziale: pochi KPI, con definizioni condivise.
- Calendario di review: gli incontri devono avere frequenza e partecipanti fissi.
- Regola di escalation: gli scostamenti superiori al 10% richiedono un approfondimento e una decisione della direzione.
- Registro delle azioni: ogni review deve produrre impegni verificabili.
Nel 2026, il MIMIT ha pubblicato schede di obiettivi annuali dedicate ai Centri di Responsabilità, mentre il bilancio della Giustizia per lo stesso anno presenta un'impostazione per Centri di Responsabilità Amministrativa con stanziamenti pluriennali esplicitati, come documentato nelle schede degli obiettivi annuali del MIMIT. Per una PMI, il punto non è replicare la burocrazia pubblica. È prendere il principio e trasformarlo in una routine rapida per margini, commerciale, operations e sostenibilità.
Prospera Srl può supportarti nella progettazione dei centri, nella definizione dei KPI e nell'implementazione di una routine di controllo collegata a strategia, processi e numeri.
Visita Prospera Srl per impostare un modello operativo di centri di responsabilità adatto alla tua PMI. Porta all'incontro organigramma, ultimo budget e principali report gestionali, così potrai trasformare rapidamente le aree critiche in responsabilità, KPI e decisioni verificabili.